株式の相続は、どこに何株あるかを確認する、分け方を決めて書面にする、相続人の証券口座へ移す、の3段階で進みます。預金のように「解約して終わり」にはならず、名義変更だけで1社あたり2〜4週間ほどかかり、証券会社が複数あれば、その分だけ手続きも増えます。
株式の相続は、何から確認するかを順番に整理すると見通しが立ちやすくなります。
どの口座にあるのか、何株あるのか、配当はどう扱うのか、株価はいつの時点で考えるのか。株式相続では、見ていく順番をそろえるだけでも、話がかなり整理しやすくなります。
このページは、株式相続の全体像を順番に整理するための入口です。口座・株数・配当・株価・分け方を、どこから見ていくと進めやすいか、流れに沿ってまとめています。
この記事の内容
・上場株式
・投資信託
・自社株で、進め方が違います
・まず結論 株式相続は「口座」と「株数」の確認が出発点です
・STEP1 口座を確認する(特定・一般・NISA・特別口座)
・STEP2 一般口座の落とし穴(取得費不明・代表者方式・出口の負担・譲渡税)
・STEP3 記録がなくても諦めない(ほふり・信託銀行の調査)
・STEP4 決まったことを書面にする(協議書の文言)
・あわせて確認しておきたいこと
・手続きの先で、分かれるところ
・あわせて読む
・まとめ
上場株式・投資信託・自社株で、進め方が違います
ひとくちに株式といっても、上場株式・投資信託・自社株では、手続きも評価の仕方も違います。同じ証券口座の中にあっても、進め方が分かれることがあります。このページは上場株式を中心に整理しています。
- 上場株式:証券会社の口座にある、市場で売買できる株式です。調査・株数の確認・名義変更・分け方・売却まで、このページで扱います
- 投資信託:株式と同じ口座にありますが、上場していない投資信託は、相続税評価の仕方も、現金化のしかたも違います。MRFなど、預金のように見えるものも投資信託です
- 自社株(非上場株式):証券会社は関与しません。株主名簿の書換えと、被相続人が役員だった場合は死亡から2週間以内の役員変更登記が、同時に動きます
投資信託の相続|株式と何が違う?評価・移管・解約の手続きを整理
自社株(非上場株式)の相続|株主名簿・役員変更登記・遺産分割前の株主総会
まず結論 株式相続は「口座」と「株数」の確認が出発点です
同じ銘柄でも、特定口座か一般口座かで、売却後の整理(計算・申告・資料)が変わることがあります。また、単元未満株や特別口座が混ざっていると、残高証明書だけでは全体像が見えにくいこともあります。
だからこそ、遺産分割の前に「どこに」「何株あるか」を固めるだけで、後半の手続きがぐっと軽くなります。
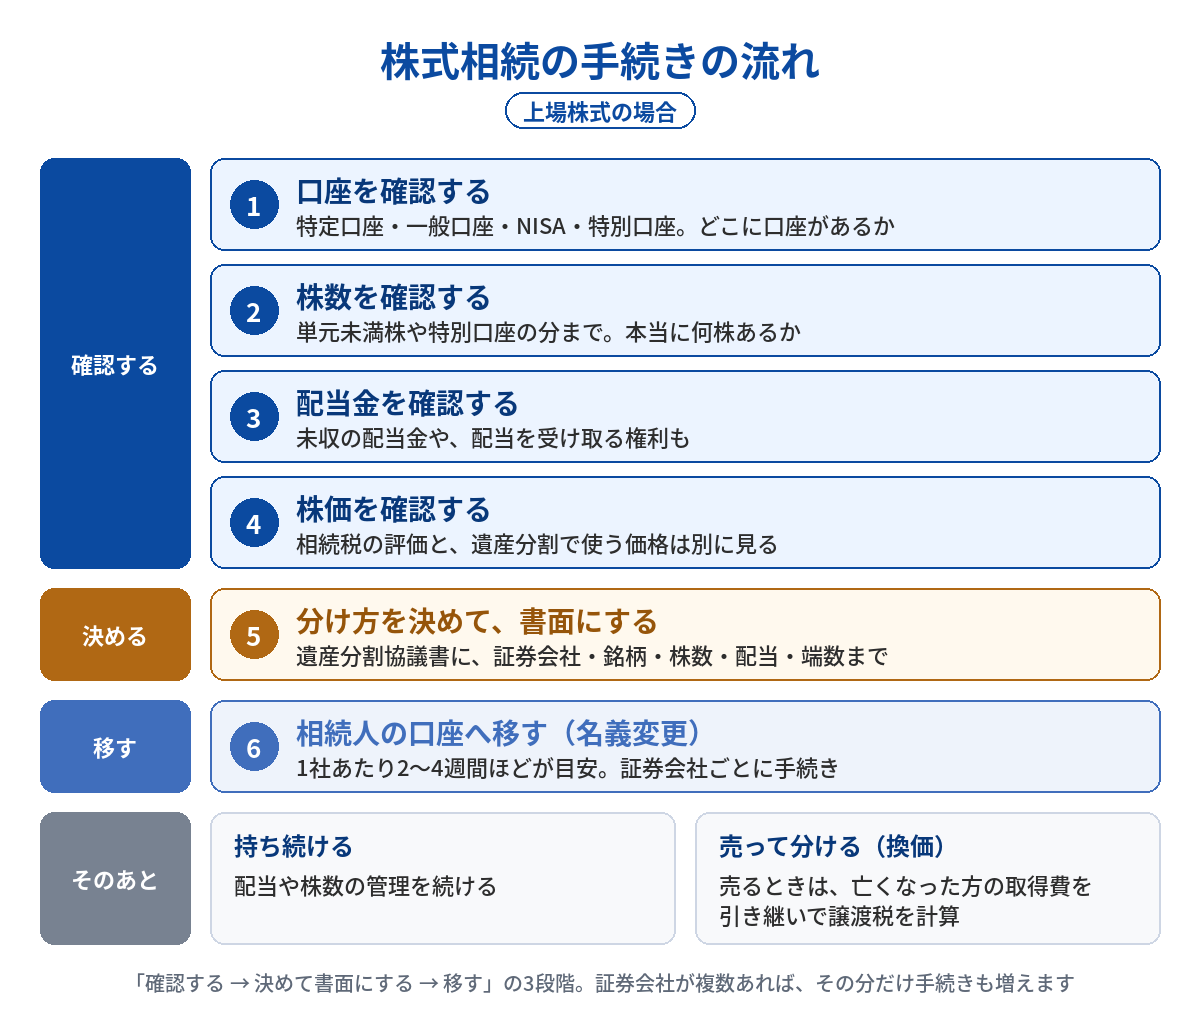
株式相続は、口座 → 株数 → 配当 → 株価 → 分け方の順で整理すると見通しが立ちやすくなります。まずは口座を押さえて「本当に何株あるのか」を確認し、そのあとで配当や価格の考え方を整えていくと進めやすいです。分け方が決まったら協議書に書き、相続人の口座へ移します。そのあと、持ち続けるか、売って分けるかです。売るときは、被相続人の取得費を引き継いで譲渡税を計算します。
下の図は、この流れを1枚にしたものです。
STEP1 口座を確認する(特定・一般・NISA・特別口座)
株式は「銀行預金と同じように分けられる」と思われがちですが、実務では最初に口座の種類を押さえるのが安全です。とくに、被相続人が一般口座だった場合、相続人側の受け皿の作り方で詰まりやすくなります。
このSTEPで押さえておきたいのは、次の3つです。
- 被相続人の口座:特定口座・一般口座・NISA・特別口座のどれか
- 相続人側の受け皿:どの口座に移すのが現実的か
- 株数:単元未満株や特別口座の分が混ざっていないか
株式相続の口座|特定口座・一般口座・NISAの違いと名義変更
STEP2 一般口座の落とし穴(取得費不明・代表者方式・出口の負担・譲渡税)
一般口座で怖いのは、売却するときに「買ったときの値段(取得費)」を自分で説明する必要が出ることです。取得費が分からないと、ルール上「売却額の5%」を取得費として扱う整理になり、手残りの感覚がずれやすくなります。
さらに、代表者1人に寄せる方法(代償分割・換価分割)では、出口の負担を誰が背負うのかを先に整理しておかないと、あとで納得が割れやすいです。特定口座か一般口座かによって、売却後の計算や申告の負担にも違いが出てきます。
このSTEPで押さえておきたいのは、次の4つです。
- 一般口座かどうかを確定する
- 取得費を説明できる資料が残っているか、見当をつける
- 代表者方式を使うなら、出口の負担を先に合わせる
- 売却後の譲渡税を、特定口座・一般口座でどう見るか整理する
株式を相続したあとに売るときの譲渡税|特定口座と一般口座で何が違う?
株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
STEP3 記録がなくても諦めない(ほふり・信託銀行の調査)
「証券会社に記録がない」と言われても、そこで終わりとは限りません。どの金融機関に預けていたかをたどる仕組みや、株の増減の履歴を拾う手段が残っていることがあります。たとえば、証券保管振替機構(ほふり)に開示を請求すると、被相続人が口座を持っていた証券会社や信託銀行などが分かります。
このSTEPで押さえておきたいのは、次の3つです。
- 口座の手がかり(証券会社・信託銀行)を突き止める
- 株主名簿管理人の側の資料(たとえば株式異動証明書)を使う
- 取得した日付から取得の経緯を整理し、5%の概算に頼らずに済むようにする
株式相続の調査|証券会社・信託銀行がわからない場合はどうするか?ー口座のある会社の調べ方
相続後に株式を売るときの取得費はどう調べる?|株式異動証明書ほか
STEP4 決まったことを書面にする(協議書の文言)
分け方が決まったら、遺産分割協議書に落とし込みます。証券会社の窓口で止まる原因は、書類の不足よりも協議書の書き方にあることが多いです。
このSTEPで押さえておきたいのは、次の3つです。
- 証券会社・口座番号・銘柄・株数まで特定して書く
- 書き漏れは「後日判明した財産」の条項で受け止める
- 株数の増減、配当金、端数の行き先まで文言に入れる
有価証券を「2分の1ずつ」相続するときの注意点|株式の半分とは何を意味する?
あわせて確認しておきたいこと
4つのSTEPのほかに、株数・配当・価格・口座の外の株式で、前提がずれることがあります。
まず大切なのは「本当に何株あるのか」の確認です
株式相続では、価格の前に、まず保有株式数の確認が出発点です。残高証明書だけでは見えにくいこともあり、単元未満株や配当関係の書類まで見ないとずれることがあります。
株式相続で本当に何株あるのかを確認する方法|残高証明書・配当書類・所有株式数証明書の見方
株数が動くと、協議書の書き方や受け取り方も変わります
株式は、分割や併合で株数そのものが変わることがあります。また、単元未満株が混ざると、きれいに分けたつもりでも、最後の受け取り方で止まりやすくなります。株式併合が絡む場合は、端数株(1株未満の端数)が生じて金銭で整理されることもあります。
単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
株だけでなく、配当金や未受領配当金も確認が必要です
株式の相続では、株そのものだけでなく、配当金・未収配当金・配当期待権が問題になることがあります。株の取得者だけ決めて安心していると、最後に「配当は誰が受け取るのか」で止まりやすくなります。
株式相続で配当金はどう扱う?|未収配当金の整理と受取りの実務
「税金」と「遺産分割の価格」を分けて考えることが大切です
上場株式は、相続税の評価と、遺産分割で話し合う価格が同じとは限りません。また、配当金についても、いつの時点でどの権利が相続財産になるのかを整理しておく必要があります。
上場株式の相続は「いつの株価で考えるか」が大切です|相続税評価と遺産分割の違い
相続と配当金の関係|配当がいつ確定したかで法務・税務の整理が変わる
証券会社の口座に出てこない株式が見つかることもあります
株式相続では、証券会社の残高証明書に出てこない株式が見つかることがあります。その代表例が特別口座です。
特別口座の株式とは?|証券口座にない株が見つかったときの相続手続き
手続きの先で、分かれるところ
手続きの順番は、はっきりしています。口座と株数を固め、配当と価格の時点をそろえ、分け方を協議書に書いて、相続人の口座へ移す。ここまでは、確認すれば進められます。
本当に詰まるのは、分け方を決めるところです。株のまま誰かが持ち続けるのか、売って分けるのか。含み益のある株は、分けた時点では公平でも、売ったときの譲渡税で差が出ることがあります。
判断が分かれるのは、株を1人が取得して代償金で調整するか、売って代金を分けるか、という点です。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- よくある落とし穴:株数・口座・配当・株価・分け方のどこで前提がずれやすいか、先に注意点だけ整理しています
- 法と税のズレ:株式相続は、法と税、そして時点と評価がずれやすいテーマです。財産ごとのズレを早見表にしています
まとめ
株式の相続は、口座の確認、株数の確定、配当の確認、価格の整理、協議書の文言が、ひとつながりになっています。
どこか1つの前提がずれると、あとの手続きで止まります。順番をそろえて1つずつ固めていくことが、株式相続をいちばん早く終わらせる進め方です。相続税や譲渡税が関わる場面では、税理士と連携して整理します。何から着手すべきか分からない、資料が見当たらない、という段階でも、ご相談いただけます。初回のご相談は無料です。