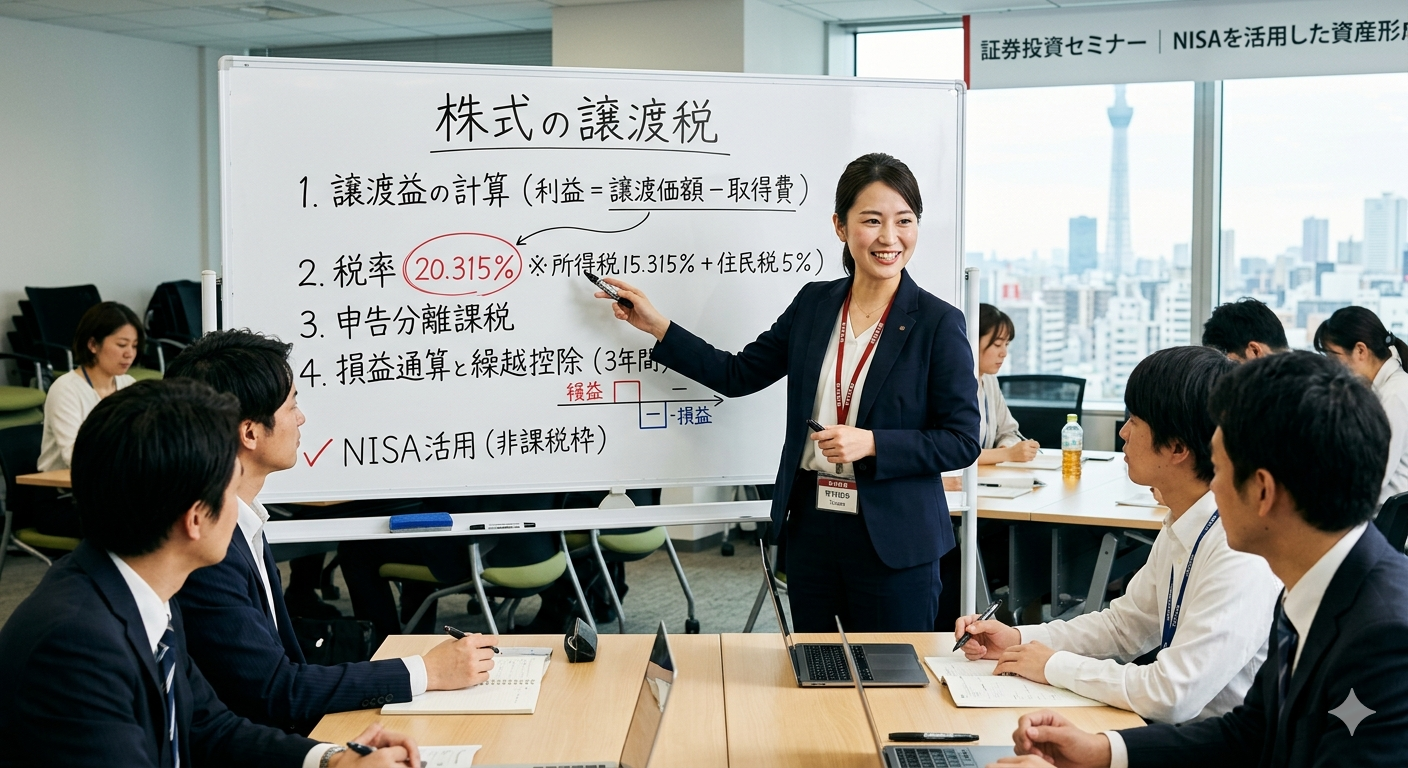
相続した株式を売るときの取得費は、相続時の時価ではなく、亡くなった方が買ったときの値段です。 特定口座(源泉徴収あり)なら証券会社が計算して差し引いてくれますが、一般口座では自分で確定申告します。 どちらの口座でも決め手になるのは、取得費を確認できるかどうか。ここが曖昧なまま売ると、税額が大きく変わります。
相続した株式を売るときは、「売れるかどうか」だけでなく、「売ったあとに税金がどうなるか」まで見ておきたいところです。
とくに、特定口座で売るのか、一般口座で売るのかによって、税金そのものの考え方は大きく変わらなくても、計算のしやすさや申告の負担にはかなり差が出てきます。
この記事では、株式を相続したあとに売却する場面を前提に、特定口座と一般口座の違いを、売却実務の目線で整理します。
取得費の確認方法そのものは別記事で詳しく触れていますので、ここでは「取得費を確認したあと、売却時に何を見ておくべきか」に少し重点を置いています。
▶ 相続後に株式を売るときの取得費はどう調べる?|株式異動証明書ほか
まず押さえたい共通の考え方
株式を相続したあとに売却すると、相続税とは別に、譲渡税の問題が出てきます。
相続のときに「いくらで評価するか」と、売却のときに「いくら利益が出たか」は、同じ話ではありません。
売却時の税金は、一般に、売却代金-取得費-手数料などで考えていきます。
このとき大切なのは、相続時の時価がそのまま取得費になるわけではないという点です。
相続で取得した株式の取得費は、原則として、被相続人の取得費を引き継ぐことになります。
つまり、相続の手続が終わって株式が相続人の名義になっていても、売却を考える段階では、
「もともといくらで買った株なのか」を確認しなければならないことがあります。
ここが曖昧なままだと、あとで譲渡税の負担が思ったより重くなることがあります。
例外|NISA口座の株式は取得価額が組み替わります
取得費を引き継ぐのが原則ですが、NISA口座で保有していた株式は別です。 NISAは本人のための制度ですので、相続人のNISA口座へは移せず、相続人の課税口座(特定口座または一般口座)で受け入れることになります。
このとき、相続開始日の時価が新しい取得価額になります。 亡くなった方が買ったときの値段は引き継ぎません。
200万円で買った株が、相続時に1,000万円
課税口座なら 取得費200万円 → 譲渡益800万円
NISA口座なら 取得価額1,000万円 → 譲渡益ゼロ
それまでの値上がり分はそこで清算された形になり、その後の値動きだけが将来の譲渡益の対象になります。 同じ銘柄でも、どの口座から移されてきたかで税額がまったく変わるということです。
口座の違いを見る前に、まずはどの口座から移されてきた株式か、そして取得費が確認できるかどうか。相続後の売却では、この2つが出発点になります。
特定口座で売却する場合
特定口座の大きな特徴は、証券会社が年間の譲渡損益を計算してくれることです。
そのため、相続した株式を売却する場面でも、一般口座に比べると、売却後の整理がしやすくなります。
とくに、源泉徴収ありの特定口座であれば、売却のたびに一定の税額が差し引かれるため、
自分で毎回細かく計算して納税する負担を軽くしやすいのが特徴です。
「売ったあと、確定申告をしなくても済む形にしやすい」というのが、特定口座の分かりやすい利点です。
ただし、特定口座だからといって、完全に何もしなくてよいわけではありません。
相続した株式の取得費情報がきちんと引き継がれているか、売却後にほかの口座の損失と通算したいか、
損失を翌年以後に繰り越したいかによっては、申告を検討する場面があります。
実務上は、相続で移された株式が特定口座で受け入れられているか、
そしてその後の売却をその口座で進められるかを、先に確認しておくと流れが見えやすくなります。
特定口座で整理できるなら、売却後の税務資料も比較的まとまりやすいです。
特定口座の実務上の見方
特定口座は、税率が有利になる口座というより、売却後の損益計算や申告資料を整理しやすい口座と考えると分かりやすいです。
一般口座で売却する場合
一般口座で株式を売却する場合は、譲渡益の計算を自分で行うことになります。
売却代金だけでなく、取得費や手数料なども自分で確認しながら整理する必要があるため、相続した株式を売る場面では、特定口座より負担が大きくなりやすいです。
一般口座でいちばん大きいのは、やはり取得費の確認です。
被相続人が昔から保有していた株式では、どこの証券会社で買ったのか、いくらで買ったのかがすぐには分からないこともあります。
そのため、売却前に、取引報告書、残高報告書、株式異動証明書、信託銀行からの資料などを手がかりにして、少しずつたどっていくことになります。
ここで注意したいのは、取得費が分からないまま売却すると、税金の計算が不利になりやすいことです。
税務上は、取得費が確認できない場合に、売却代金の一定割合を取得費として扱う方法がありますが、
この方法だと取得費がかなり低く出やすいため、譲渡益が大きくなり、結果として税額が重くなりやすいです。
ですので、一般口座では、「今いくらで売れるか」だけで判断しないことが大切です。
売却前に取得費の資料をできるだけ集めておくことが、そのまま譲渡税の負担を左右することがあります。
一般口座が相続後の家計や手取り感覚にどう響くのかを、もう少し実務寄りに見たい方は、こちらも参考になります。
▶ 株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
一般口座では、売却の判断より先に、取得費をどこまで確認できるかを見ておくのが実務上とても大切です。
売却前に確認しておきたい実務上のポイント
相続後の株式売却では、税率の話だけでなく、売る前の確認がかなり重要です。
とくに、次のような点は先に見ておくと、あとで慌てにくくなります。
確認したいポイント
- 相続した株式が、いま特定口座・一般口座のどちらに入っているか
- 売却前に、取得費の資料がどこまでそろっているか
- 相続税の申告をしている場合、取得費加算の特例を検討する余地があるか
- 複数の相続人のうち、だれが売却して、だれが税負担を負うのかを実質的にも整理できているか
とくに、遺産分割の結果として一人が株式を取得し、その人が売却する場合には、売却益に対する税金はその取得者側で問題になることが通常です。
そのため、遺産分割では「株をだれがもらうか」だけでなく、売却後の税負担まで見ておくと、後の不公平感を減らしやすくなります。
まだ分け方を決めていない方へ
代償分割にするか換価分割にするかで、この税負担が誰に寄るのかが変わります。
代償金は取得費に加算できないため、時価の半分で代償金を決めると、株式を取得した人だけが重くなることがあります。
▶ 株式相続の分け方|代償分割・換価分割で譲渡税はどう変わる?
また、相続税がかかっているケースでは、一定の要件を満たすと、相続税の一部を取得費に加算できる特例が使えることがあります。
この点は、売却の時期によって判断が変わることもあるため、相続税申告をしている場合には、売却前に一度確認しておきたいところです。適用の可否や金額の計算は、税理士と連携して確認します。
なお、被相続人がNISAで保有していた株式が含まれる場合は、前述のとおり取得価額の扱いが変わります。
口座の種類が混ざっていると整理が難しくなるため、売却前には、どの口座から移されてきた株式かを銘柄ごとに確認しておくと安心です。
まとめ
相続した株式を売るときは、特定口座なら整理しやすく、一般口座なら自分で確認する負担が大きくなりやすい、という違いがあります。
ただ、本当に大切なのは、どちらの口座でも、取得費が分かるかどうかです。
ここが曖昧なまま売却すると、譲渡税の計算で不利になってしまうことがあります。
株式の相続では、口座の確認 → 取得費の確認 → 売却後の税金という流れで見ていくと、全体がつながりやすくなります。
「売れるかどうか」だけでなく、「売ったあとにどうなるか」まで見ておくことが、相続後の株式整理では大切です。
株式相続の記事は、進む順に並んでいます
このページは、相続したあとに売る段階の記事です。 名義変更が終わってから読む内容ですが、口座の種類は移す前に決めておくと、あとが楽になります。
この前に読む
分け方から見直すなら
口座と家計への影響は、こちら
▶ 株式相続の口座|特定口座・一般口座・NISAの違いと名義変更
▶ 株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
▶ 株式相続の調査|証券会社・信託銀行がわからない場合はどうするか?ー口座のある会社の調べ方
▶ 株式相続の手続き|口座・株数・配当・税金まで全体像を整理 (全体像に戻る)
ご相談の入口
相続した株式を売るときは、口座の種類と取得費で負担が変わります。
「まだ売るかどうかは決めていないけれど、整理だけしたい」という段階からでもお気軽にどうぞ。税額の計算や申告の要否は、税理士と連携して確認します。