 相続税・贈与税その他税関連記事
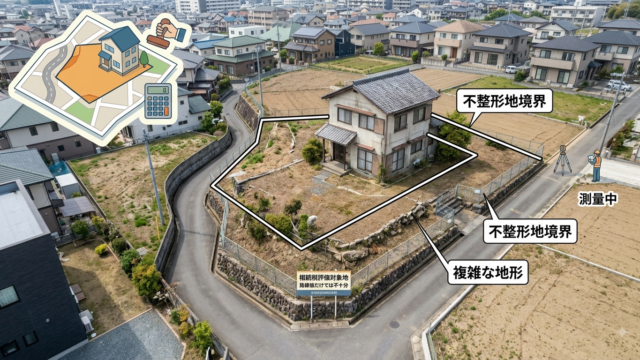
路線価だけで終わらない土地|不整形地・がけ地・山林・雑種地の相続税評価
形・規模・地目の3つで、土地の評価は動きます。とくに雑種地は、比準先しだいで3倍以上の開きが出ます。 相続税の土地評価は、財産評価基本通達によることが原則です。路線価方式と倍率方式が基本にあり、土地の個性は補正率という形で織り込まれます。 ...
相続税・贈与税その他税関連記事  生前・2次相続対策
 遺言
 司法書士所感
 事務所
 事務所
 信託