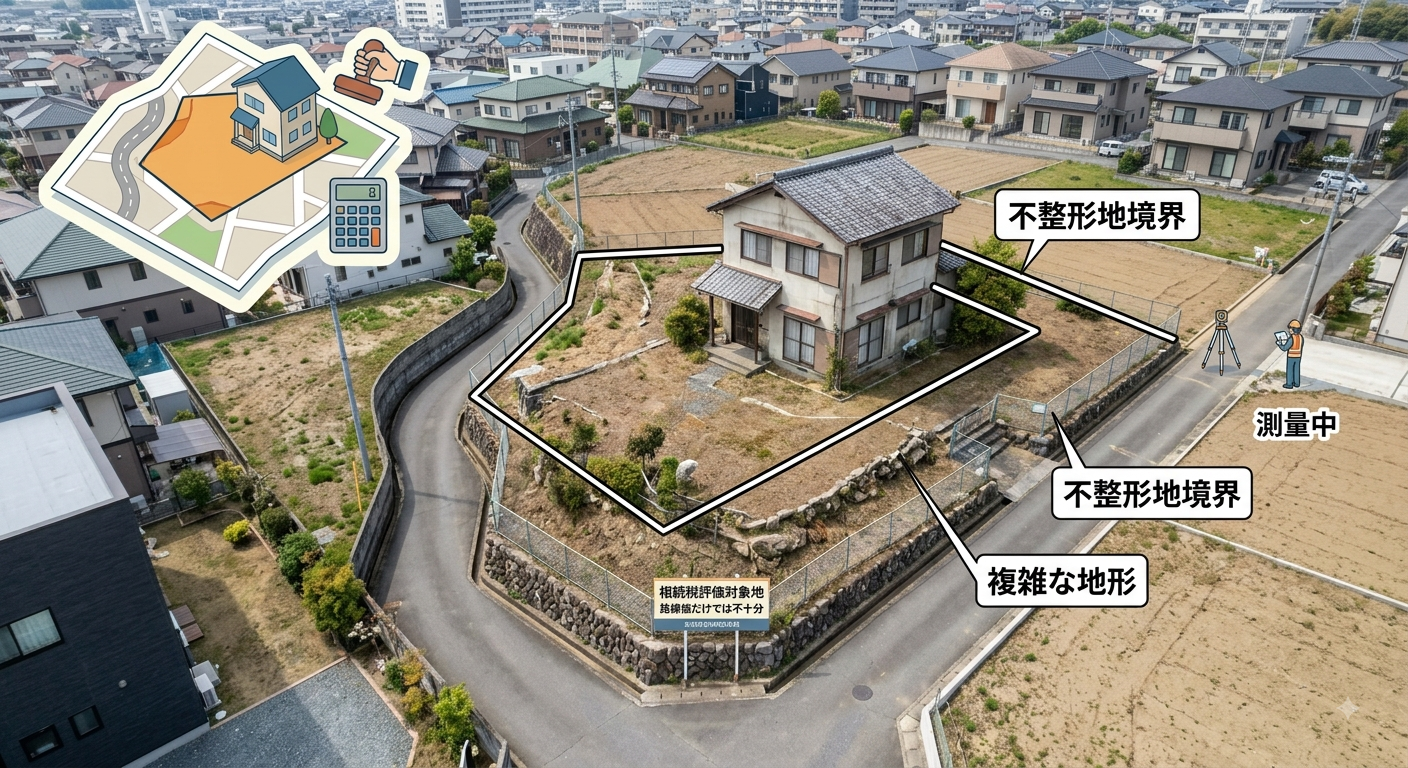
形・規模・地目の3つで、土地の評価は動きます。とくに雑種地は、比準先しだいで3倍以上の開きが出ます。
相続税の土地評価は、財産評価基本通達によることが原則です。路線価方式と倍率方式が基本にあり、土地の個性は補正率という形で織り込まれます。
ただ実務では、通達に従って計算しようとした、まさにその過程で判断に迷うことが起きます。地目はどれか。どこまでを一体と見るか。この土地に建物は建てられるのか。
通達は答えの一覧表ではなく、判断の枠組みです。枠組みに当てはめる作業そのものに、実務の難しさがあります。
このページでは、形・規模・地目の3つの視点で評価が動く場面と、そこで生じる判断の分かれ目を整理します。
まず「天井」を出してからお読みください
ここから先は細かい補正の話が続きますが、その前にやることが一つあります。「路線価×地積」で上限の概算を出し、申告が必要かどうかを確かめることです。
補正は、一部の例外を除いて(複数路線、実測、マンション敷地等)減額方向に働きますから、天井が基礎控除に届かないのであれば、基本的にはこの先を読む必要はありません。結論が変わらないからです。
この記事で扱う「価格」について
本記事は相続税を計算するための評価を扱います。財産評価基本通達に沿った考え方が中心です。
遺産分割で「いくらとして分けるか」は、別の問題です。分割の価格は相続人の合意が前提であり、通達評価額を使うことも、査定額を使うことも、話し合いで決められます。混同すると話が噛み合わなくなるため、分けてお読みください。
このページの内容
- 通達評価は「当てはめ」の作業である
- 形の問題|不整形地・旗竿地・無道路地・がけ地
- 規模の問題|地積規模の大きな宅地
- 地目の問題(1)|山林は3つに分かれる
- 地目の問題(2)|雑種地はなぜピンキリなのか
- 共通して効いてくる「宅地造成費」
- 通達に沿って進めても、難しさは残る
1.通達評価は「当てはめ」の作業である
路線価×地積で出した天井は、「標準的な形・標準的な広さ・標準的な使い方」の土地を前提にした概算です。実際の土地には個性があります。
財産評価基本通達は、その個性を補正率という形で織り込む仕組みを用意しています。評価が動く場面は、大きく3つに分けられます。
① 形の問題
不整形地・旗竿地・無道路地・がけ地。使いにくさを補正率で反映します。
② 規模の問題
広すぎる土地は、分割して売るための道路用地などが必要になります。
③ 地目の問題
山林・雑種地は、そもそも評価の入口から違います。幅がもっとも大きい領域です。
①と②は「宅地の中での調整」ですが、③は評価方法そのものが分岐します。同じ面積でも、判定を一つ間違えると評価額が倍以上違ってくる世界です。
通達があっても、答えが自動的には出ない
補正率は表になっていますから、数字を当てはめれば計算はできます。難しいのは、当てはめる前の判断のほうです。
この土地の地目は何か。どこまでを一つの土地として見るか。この傾斜は「がけ地」なのか、単なる高低差なのか。建物は建てられるのか。
これらは通達を読んでも書いていません。現地と役所で確かめるしかないことです。本記事では、各章の最後にその分かれ目を示しています。
2.形の問題|不整形地・旗竿地・無道路地・がけ地
不整形地|「かげ地」がどれだけあるか
不整形地の評価では、まず想定整形地――その土地をすっぽり囲む長方形――を描きます。そこからはみ出した部分、つまり実際には使えていない部分をかげ地と呼びます。
道路
評価対象地 かげ地(この例でかげ地割合25%)
かげ地割合=(想定整形地の地積 − 評価対象地の地積)÷ 想定整形地の地積。
この割合と、地積の大きさによる区分、そして地区区分(普通住宅地区など)の3つを突き合わせて不整形地補正率を求めます。下限は0.60。つまり、最大で4割の減額になります。
旗竿地|補正が三重に関わる
道路(接する間口が狭い)
竿の部分で道路に接する旗竿地は、いわば不整形地の代表格です。不整形地補正に加えて、道路に接する幅が狭いことによる間口狭小補正、そして奥行が間口に比べて長いことによる奥行長大補正が関わってきます。
計算の順番:「不整形地補正率 × 間口狭小補正率」と「奥行長大補正率 × 間口狭小補正率」を両方計算し、低いほうを採用します(下限0.60)。掛け合わせればいくらでも下がる、という仕組みではありません。
無道路地|通路部分を控除する
道路にまったく接していない土地は、建物を建てられません。評価では、実際に通行に使っている路線を前提に不整形地として計算したうえで、接道義務を満たすために必要な通路部分の価額を控除します。ただし控除できるのは40%が限度です。
がけ地|傾斜の割合と「向き」で変わる
平坦部 がけ地部分(この例でがけ地割合33%)
通常の用途に使えないほどの傾斜がある部分は、がけ地補正率で減額します。特徴的なのは、傾斜の向き(東・西・南・北)によって補正率が違う点です。日照の条件が変わるためで、北向きのがけ地がもっとも大きく減額されます。がけ地割合が0.10未満のときは補正の対象になりません。
このほか、容積率の異なる2以上の地域にまたがる宅地、都市計画道路の予定地の区域内にある宅地など、見落とされやすい減額規定があります。市役所の都市計画課で確認できることも多く、現地と役所の両方を見るのが実務の基本です。
ここが判断を要します
想定整形地の取り方で、かげ地割合は変わります。長方形の当て方は一通りではなく、実務では複数の取り方を比べます。
がけ地かどうかも、通達に角度の定義があるわけではありません。「通常の用途に使えない傾斜か」という実質判断です。
接道の状況は、公図と現地が食い違うことがあります。図面上は接していても、実際には他人の土地を通っているケースは珍しくありません。
3.規模の問題|地積規模の大きな宅地
広い土地は、そのままでは買い手がつきにくく、分譲するには敷地内に道路を通す必要が出てきます。その分だけ使える面積が減るため、評価上も減額されます。
かつての広大地評価は平成29年をもって廃止され、平成30年1月1日以降は地積規模の大きな宅地の評価に置き換わりました。判定が明確になった一方で、要件を一つでも外すと適用できません。
| 確認項目 | 内容 |
|---|---|
| 面積 | 三大都市圏は500㎡以上、それ以外の地域は1,000㎡以上 |
| 地区区分 | 路線価地域では普通住宅地区または普通商業・併用住宅地区にあること |
| 除外① | 市街化調整区域(一定の開発行為ができる区域を除く) |
| 除外② | 工業専用地域、大規模工場用地 |
| 除外③ | 指定容積率400%以上(東京都特別区は300%以上)の地域 |
要件を満たせば規模格差補正率を掛けます。面積が大きいほど補正が効き、広い土地では2割前後の減額になることもあります。
実務での注意:「三大都市圏かどうか」は市区町村単位で決まっています。神奈川県は全域ではありません。川崎市・横浜市は該当しますが、県内でも対象外の市町村があります。500㎡か1,000㎡かで結論が変わるため、必ず確認が必要です。
ここが判断を要します
面積要件は「評価単位ごと」に判断します。一筆で600㎡あっても、自宅部分と賃貸部分に分かれていれば、それぞれで見ることになり、要件を満たさなくなる場合があります。
逆に、複数筆をまとめて一体利用していれば、合計で要件を満たすこともあります。評価単位の切り方が、適用の可否を左右します。
4.地目の問題(1)|山林は3つに分かれる
ここからが、評価の幅がもっとも大きくなる領域です。
山林は、置かれている場所によって3つに分類され、それぞれ評価方法が違います。
| 分類 | どんな山林か | 評価方法 |
|---|---|---|
| 純山林 | 市街地から離れ、宅地の影響をほとんど受けない山林 | 倍率方式(固定資産税評価額 × 倍率) |
| 中間山林 | 市街地の近郊にあり、通常の山林より価格水準が高い山林 | 倍率方式(中間山林用の倍率) |
| 市街地山林 | 市街化区域内など、宅地の中に取り込まれている山林 | 宅地比準方式(宅地とした場合の価額 − 宅地造成費)または倍率方式 |
見落とされやすい取扱い:市街地山林であっても、傾斜が著しいなどの理由で宅地への転用が見込めない場合は、近隣の純山林に比準して評価します。「市街化区域内だから宅地並み」と機械的に決めてしまうと、実態とかけ離れた評価になることがあります。
なお、山林の上に立っている樹木(立木)は、土地とは別の財産として評価します。相続人が取得した立木については一定の割合を減額する取扱いもあり、山林の相続では土地と立木を分けて考える必要があります。
ここが判断を要します
純山林・中間山林・市街地山林の線引きに、明確な数値基準はありません。倍率表の記載が手がかりになりますが、最終的には周囲の状況をどう読むかです。
市街地山林の「宅地への転用が見込めない」という判断も同じです。傾斜がきつい、道路がない、造成費が宅地価額に近い――こうした事情を積み上げて説明することになります。
5.地目の問題(2)|雑種地はなぜピンキリなのか
駐車場、資材置場、鉄塔敷地、ゴルフ場、遊休地――宅地・田・畑・山林・原野などのどれにも当てはまらない土地が、まとめて雑種地になります。この「どれでもない」という性質が、雑種地の評価をむずかしくしています。
雑種地には、専用の路線価も倍率もありません。そこで「近くにある、状況が似ている土地」に比準させて評価するという方法をとります。
つまり、何に比準させるかで答えが変わる――ここが、評価額がピンキリになる理由です。
分岐の第一歩は「市街化区域か、市街化調整区域か」
その雑種地はどの区域にあるか
▼
市街化区域
周囲が宅地なので、原則として宅地に比準します。
「宅地とした場合の価額 − 宅地造成費」で計算します。
市街化調整区域
ここが最大の分かれ道。建物を建てられるかどうかで、評価額が大きく動きます。
調整区域では「しんしゃく割合」で減額する
市街化調整区域は、原則として建物を建てられない区域です。同じ面積・同じ形の土地でも、建築の可否によって取引価格はまるで違います。そこで、法的な規制の程度に応じてしんしゃく割合という減額を行います。
| 周囲の状況・建築の可否 | 比準する地目 | しんしゃく割合 |
|---|---|---|
| 周囲が純農地・純山林で、宅地の影響をほとんど受けない | 農地・山林などに比準 | -(比準先の水準そのもの) |
| 宅地の影響を受けるが、建物は建てられない | 宅地に比準 | 50% |
| 沿道サービス施設など、用途に制限はあるが建築できる | 宅地に比準 | 30% |
| 既存宅地など、制限なく建築できる | 宅地に比準 | 0% |
これが「ピンキリ」の正体です。隣り合った同じ広さの雑種地でも、片方は宅地並み評価、もう片方はその半額、さらに周囲が山林なら純山林並み。3倍以上の開きが普通に生じます。そしてこの判定は、路線価図を見ているだけでは分かりません。都市計画の内容と、建築の可否を調べに行く必要があります。
貸している雑種地は、さらに控除がある
資材置場や駐車場として第三者に貸している場合、その土地には賃借権が設定されています。賃借権の内容や残存期間に応じて、自用地としての価額から一定割合を控除できます。地上権に準じる強い賃借権か、それ以外かでも扱いが変わります。
ただし、コインパーキングは別です。自分で機械を置いて経営している駐車場は、他人に土地を貸しているのではなく自分で土地を使っている状態です。この場合、賃借権の控除はできず、自用地として評価します。「貸している」という言葉の中身を確認する必要があります。
ここが判断を要します
しんしゃく割合の表は目安であり、そのまま当てはめれば済むものではありません。50%か30%かは、都市計画法上その土地に何が建てられるかで決まります。市町村の窓口で開発許可の可能性を確認したうえで、根拠を残しておく必要があります。
比準先の選定も判断です。周囲に宅地と農地が混在している地域では、どちらに寄せるかで結論が変わります。雑種地は、税務調査でも見解が分かれやすい論点です。
6.共通して効いてくる「宅地造成費」
市街地山林や市街化区域の雑種地では、「宅地とした場合の価額 − 宅地造成費」という計算をします。この造成費は、国税庁が都道府県ごとに毎年公表しています。
整地費/土地をならす費用
伐採・抜根費/木を切り、根を除く費用
地盤改良費/軟弱な地盤を固める費用
土盛費・土止費/高さを揃え、崩れを防ぐ費用
傾斜のきつい土地では、傾斜度に応じた造成費が適用されます。造成費が大きくなれば評価額は下がり、極端な場合には差引きの結果がごくわずかになることもあります。現地の高低差を見ておくことが、そのまま評価に効いてきます。
7.通達に沿って進めても、難しさは残る
財産評価基本通達は、全国の土地を公平に評価するための枠組みです。この枠組みがあるからこそ、納税者ごとに評価がばらつくことを防げます。まず通達に沿って評価する――これが出発点であり、原則です。
ただし、通達に沿うということは、通達が求める判断を自分で行うということでもあります。手順としては、次の順番になります。
- 地目を確定する(登記上ではなく、相続開始時の現況で判断します)
- 評価単位を確定する(利用状況ごとに区切る。ここを誤ると全部ずれます)
- その土地に何ができるかを調べる(都市計画・建築の可否・接道)
- 通達の中で使える補正を確認する(形・規模・造成費・しんしゃく割合)
- 判断の根拠を資料として残す(現地写真・役所の回答・公図・測量図)
実務でつまずきやすいのは、1と2です。地目は現況で判断します。登記簿が「山林」でも、実際に資材置場として使われていれば雑種地です。また、一体で使っている土地を分けて計算したり、別々に使っている土地をまとめて計算したりすると、補正率の前提そのものが崩れます。最初のボタンを掛け違えると、その先の計算がどれだけ正確でも合いません。
そして5が、意外に大切です。通達評価は「なぜこの補正を使ったか」を説明できて初めて成立します。数字よりも、その数字に至った根拠のほうが後で効いてきます。年月が経ってから問われることもありますから、判断した時点で資料を揃えておくことをおすすめします。
鑑定評価という選択肢について
通達による評価が原則であり、これに代えて鑑定評価額を用いる場合には、通達評価額が時価を上回っていることを納税者の側で説明することになります。鑑定書があれば通るというものではなく、対象地の特殊性と鑑定の合理性の両方が問われます。
まずは通達の枠組みの中で説明を尽くす。そのうえでなお乖離が大きいと言えるか。この順番を飛ばすと、かえって遠回りになります。
ここは、司法書士が単独で結論を出す領域ではありません。私は不動産の現況と権利関係を整理し、判断に必要な材料を揃えるところまでを担い、評価額の確定は税理士と連携して進めます。鑑定が必要な段階では、不動産鑑定士をご紹介します。
なお、ここまでは相続税のための評価の話です。遺産分割で「いくらとして分けるか」は別の問題で、相続人の合意が前提になります。
この記事のまとめ
- 本記事は財産評価基本通達に基づく相続税評価の話。遺産分割の価格とは別。
- 形の補正は、不整形地・間口狭小・奥行長大・がけ地。掛け合わせには下限0.60がある。
- 広い土地は「地積規模の大きな宅地」。三大都市圏500㎡・その他1,000㎡が入口で、除外要件が多い。
- 山林は純山林・中間山林・市街地山林の3分類。転用が見込めない市街地山林は純山林並みに戻る。
- 雑種地は比準先で額が決まる。調整区域では建築の可否により50%・30%・0%のしんしゃく。
- 通達は答えの表ではなく判断の枠組み。地目・評価単位・建築の可否は現地と役所で確かめる。
- 難しいのは計算より判断。根拠資料を残しておくことが、後で効いてくる。
あわせて読みたい関連記事
「この土地、どう考えればいいのか分からない」――山林や雑種地のご相談は、たいていこの一言から始まります。
登記簿と現況を突き合わせ、都市計画を確認し、評価単位を区切る。そこまで並べ終えれば、進む道は見えてきます。大丈夫です。
司法書士田中康雅事務所(新百合ヶ丘駅 徒歩5〜6分)
電話:044-969-2262(平日9:00〜20:00/土9:00〜18:00/日祝は予約制)
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)