生前・2次相続対策

生前・2次相続対策

今回の相続で見えた課題を、次に持ち越さない|生前対策と不動産の出口

今回の相続が終わっても、配偶者への財産の集中や、分けにくい不動産といった課題が残ることがあります。制度を選ぶ前に、何に備えたいのかを先に決めます。遺産分割がまとまり、名義変更も終わる。手続きとしては、そこで一区切りです。ただ、相続の相談を受...
生前・2次相続対策
亡くなった年の贈与は、贈与税ではない?|相続直前の資金移動という選択

亡くなった年に行われた贈与は、必ずしも贈与税の対象になるとは限りません。 贈与を受けた人が相続財産も取得した場合には、贈与税ではなく、相続税の計算に取り込まれることがあります。 「父から今年、現金の贈与を受けました。その後、同じ年に父が亡く...
生前・2次相続対策

10年より前の生前贈与は、遺留分の対象になる? ― 「双方悪意」が認められる場合と、認められない場合

10年(相続人以外の方への贈与は1年)より前の生前贈与は、原則として遺留分の計算に入りません。外れるのは「双方悪意」の場合だけで、これが認められるにはハードルが高い、というのが実務の見方です。「20年前に、兄だけが家を建ててもらった」「10...
生前・2次相続対策

公正証書遺言が間に合わないとき、自分で遺言が書けないとき|不動産を渡す5つの選択肢

本人の意思ははっきりしている。けれど公正証書遺言は待てず、自筆で全文を書くのも難しい。そんなとき、不動産を渡す方法は、ひとつではありません。5つの選択肢を順に確かめます。遺言を確実に残したいなら、本来は公正証書遺言が望ましい。けれど、公証役...
生前・2次相続対策

相続税は対策で「0円」になることも|遺産8,000万円・1次/2次相続のシミュレーション

遺産8,000万円でも、相続税が「0円」になることがあります。ただし申告は必要です。そして本当に大切なのは、その先の2次相続と、ご家族の暮らしです。「父の遺産が8,000万円あります。相続税はいくらになりますか?」――相続のご相談で、このよ...
生前・2次相続対策

死因贈与は遺言の代わりになる?|不動産・預金で違う使いどころと注意点

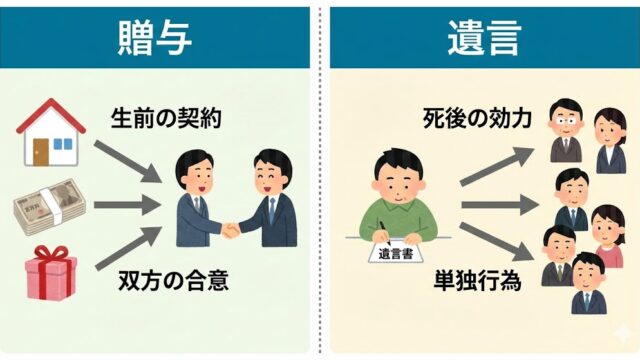
死因贈与は、遺言と生前贈与の中間にあるような制度です。 「遺言だけでは少し不安」 「生前に贈与してしまうのは早すぎる」 「亡くなったときに、この財産をこの人へ渡す約束をしておきたい」 そのような場面で候補に上がるのが、死因贈与です。 死因贈...
生前・2次相続対策

生前贈与、単純に税効果を考えるなら|孫・相続人の配偶者・相続時精算課税110万円。でも、それだけでは決められません

孫・子の配偶者への年110万円と、子への相続時精算課税の年110万円を5年続けると、8,000万円の資産は数字の上では基礎控除4,800万円の内に入ります。ただ、その贈与を本当にやってよいかは、税効果だけでは決められません。生前贈与は、数字...
生前・2次相続対策

遺言は変えられる。贈与は戻しにくい。 「やっぱりやめた」が起きたときの現実

遺言は、亡くなるまで、いつでも書き換え・撤回ができます。贈与は、財産を渡したあとに「やっぱりやめた」となっても、もらった人の協力がないと戻せず、戻しても最初の贈与に贈与税がかかるのが原則です。生前に方針を決めて動くのが、遺言と贈与です。でも...
生前・2次相続対策

遺言と贈与、手続コストはどれくらい違う?(登録免許税・取得税・専門家費用)

税より後で効くのが、「名義変更まわりのコスト」です。 税金(贈与税・相続税)だけで比べると、答えが出たように見えることがあります。 でも実務では、「税金以外のコスト」が最後に効いてくることも多いです。 ここでは、特に相談で質問が多い不動産の...
生前・2次相続対策

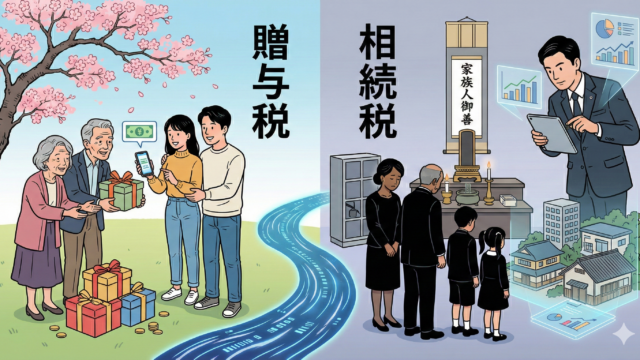
贈与は贈与税、遺言は相続税。税金でどれくらい違う?(計算例つき)

贈与は“その場で課税”。相続は“特例でゼロになり得る”。ここが分岐です。 「贈与のほうが早く渡せて安心そう。でも税金が高いんじゃ…?」 「遺言なら相続税?でも相続税って申告が必要だったり、特例があったり…」 迷うポイントは、だいたいここです...