遺産8,000万円でも、相続税が「0円」になることがあります。ただし申告は必要です。そして本当に大切なのは、その先の2次相続と、ご家族の暮らしです。
「父の遺産が8,000万円あります。相続税はいくらになりますか?」――相続のご相談で、このような不安の声をよくお聞きします。今回ご紹介する想定例であれば、結論から申し上げますと、1次相続(お父様の相続)の相続税は0円にすることができます。
ただし、「税額が0円」と「申告が不要」は、まったく別のことです。
後ほど使う「小規模宅地等の特例」で評価額を下げて0円にする場合は、たとえ納める税金が0円であっても、相続税の申告そのものは必要になります(申告することが、特例を使う条件だからです)。
まずは、どのような計算で0円になるのか。そして2次相続(お母様の相続)に向けて、どのような流れになるのか。全体のシミュレーションで確認していきます。
この記事の内容
・1次・2次相続のシミュレーション
・なぜ遺産8,000万円でも「0円」になるのか
・2次相続を見据えた4つの対策
・この判断例の分かれ道
・「遺産整理受任者」としての司法書士の役割
・あわせて読む
・おわりに 遺言は「縛り」ではなく、未来の「選択肢」
1次・2次相続のシミュレーション
前提となる想定例(モデルケース)は、次のとおりです。
- 父の遺産:8,000万円(自宅4,000万円+預金4,000万円)
- 母:自分の預金が1,000万円。年金は月15万円。余命15年を想定し、対策の原資として多めの資金を確保しておきたい
- 長男:賃貸住まい(妻と2人暮らし)。将来は実家を継ぐ(または売却する)予定
- 長女:夫の持ち家に住んでいる(大学生・高校生の子が2人)
このシミュレーションは、この家族構成・財産の状況(小規模宅地等の特例や家なき子特例が使えることなど)を前提にしたものです。すべてのケースで、遺産8,000万円の相続税がかからないわけではありません。特例を使って税額が0円になる場合でも、相続税の申告は必要です。特例の適用の可否や正確な税額は、必ず税理士が判断します。
計算を簡単にするため、自宅4,000万円は、すべて特例の対象になる土地として扱っています。実際には、特例で評価が下がるのは土地だけで、建物は下がりません。
1次相続(父の相続) 相続税0円
- 母:自宅+預金3,500万円。自宅は特例で評価が80%下がり、800万円に。対策の原資と老後の資金をしっかり確保する
- 長女:預金500万円(当面の資金として一部のみ)
- 長男:預金0円
- 評価額の合計:4,800万円。基礎控除と同じ額なので、相続税は0円
2次相続に向けた対策(お母様の生前)
お母様の資金(約4,500万円)を原資に、無理のない範囲で対策を進めます。お母様の預金は、年々少しずつ減らしていく形になります。
- 生命保険:一時払1,000万円に加入。受取人は長男
- 生前贈与:長男・長女へ「相続時精算課税」、長男の妻・孫2人へ「暦年贈与」で資金援助
2次相続(母の相続) 相続税0円の見通し
- 母の遺産:自宅4,000万円+残りの預金(生前贈与と生活費で大きく減っている)
- 長男:自宅を単独で取得。家なき子特例を使い、評価は800万円
- 長女:残りの預金
- 死亡保険金:長男が1,000万円を受け取り、長女の遺留分の支払いにあてる
- 評価額の合計:4,200万円未満。基礎控除(4,200万円)の範囲内なので、相続税は0円
なぜ遺産8,000万円でも「0円」になるのか
1次相続の最大のポイントは、「小規模宅地等の特例」です。
お母様がご自宅(4,000万円)を相続すると、評価額を80%減額でき、相続税の計算上は800万円になります。すると遺産の評価額の合計は4,800万円となり、基礎控除(4,800万円)とちょうど同じになります。
つまり、お母様が自宅を相続するなら、預金4,000万円をどのように分けても、1次相続の相続税はかかりません。
ただし繰り返しになりますが、この特例を使う以上、税額が0円でも相続税の申告は必要です。
ここで、遺産分割の話し合いは、次の2つに分かれます。
- 選択肢①:子どもたちに最初に分けておく(将来を見越した先渡し)
- 選択肢②:お母様に厚く残し、お母様が主体で生前対策を行う
この想定例で選ぶのは、選択肢②です。お母様(年金は月15万円)が今後も健やかに暮らしていくための生活費が足りなくなる危険を避けるため、まずはお母様の安心を確保します。そのうえで、その資金を原資として、2次相続に向けた対策を行っていきます。
2次相続を見据えた4つの対策
お母様に手厚く残した場合、そのまま何もしなければ、2次相続で多額の税金や争族のリスクが出てきます。そこで、次の4つの対策が欠かせません。税・法・生活・想いの4つです。
対策1 生活 お母様の手元資金を確保する
何よりも優先すべきは、お母様の老後の安心です。手厚く相続した預金をもとに、無理のない範囲で、次の対策に資金を振り分けていきます。
対策2 税 生前贈与と特例を使う(税理士と連携)
お母様の預金を原資に、財産を少しずつ減らしていきます。長男・長女へは「相続時精算課税」、長男の妻や孫へは「暦年贈与」を使います。
ただし、相続時精算課税で相続財産から外れるのは、毎年110万円までの部分です。それを超えて贈与した分は、相続のときに相続財産に足し戻されます。一方、相続人ではない長男の妻や孫への暦年贈与は、原則として足し戻しの対象になりません(遺贈や生命保険金で財産を受け取る場合を除きます)。
さらに、長男が将来、実家を相続するときに「家なき子特例」を使えるよう要件を整え(持ち家に住んでいないことなど、細かな条件があります)、税理士のシミュレーションのもとで、2次相続の相続税0円を目指します。相続時精算課税の仕組みは、次の記事で整理しています。
相続時精算課税贈与の仕組みと注意点 ― 2024年改正後の「110万円」を軸に整理
対策3 法 遺留分に生命保険で備える
長男が実家を単独で相続すると、現金をほとんど受け取れない長女から、遺留分(法律で保障された最低限の取り分)を請求される可能性があります。自宅を4,000万円とすると、長女の遺留分は1,000万円です。
これに備えるため、お母様の預金1,000万円を一時払終身保険にし、受取人を長男にしておきます。長男はこの保険金を、長女への遺留分の支払いにあてることで、実家を守りつつ円満に解決できます。
保険金は、受取人である長男自身の財産で、原則として遺産分割や遺留分の計算には含まれません(例外もあります)。相続税でも、相続人1人あたり500万円の非課税枠があり、この例では2人で1,000万円まで相続税がかかりません。保険金と特別受益の関係は、次の記事で整理しています。
特別受益と生命保険|平成16年最高裁で分かる「持ち戻し」の原則と例外
対策4 想い 遺言書による心のケア
対策の総仕上げは、お母様の公正証書遺言です。「実家は長男へ」という指定に加え、「なぜこのような対策をしたのか」「きょうだい仲良く」というお母様の真意を、付言事項として遺します。
この判断例の分かれ道
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、決め手の順に並べています。
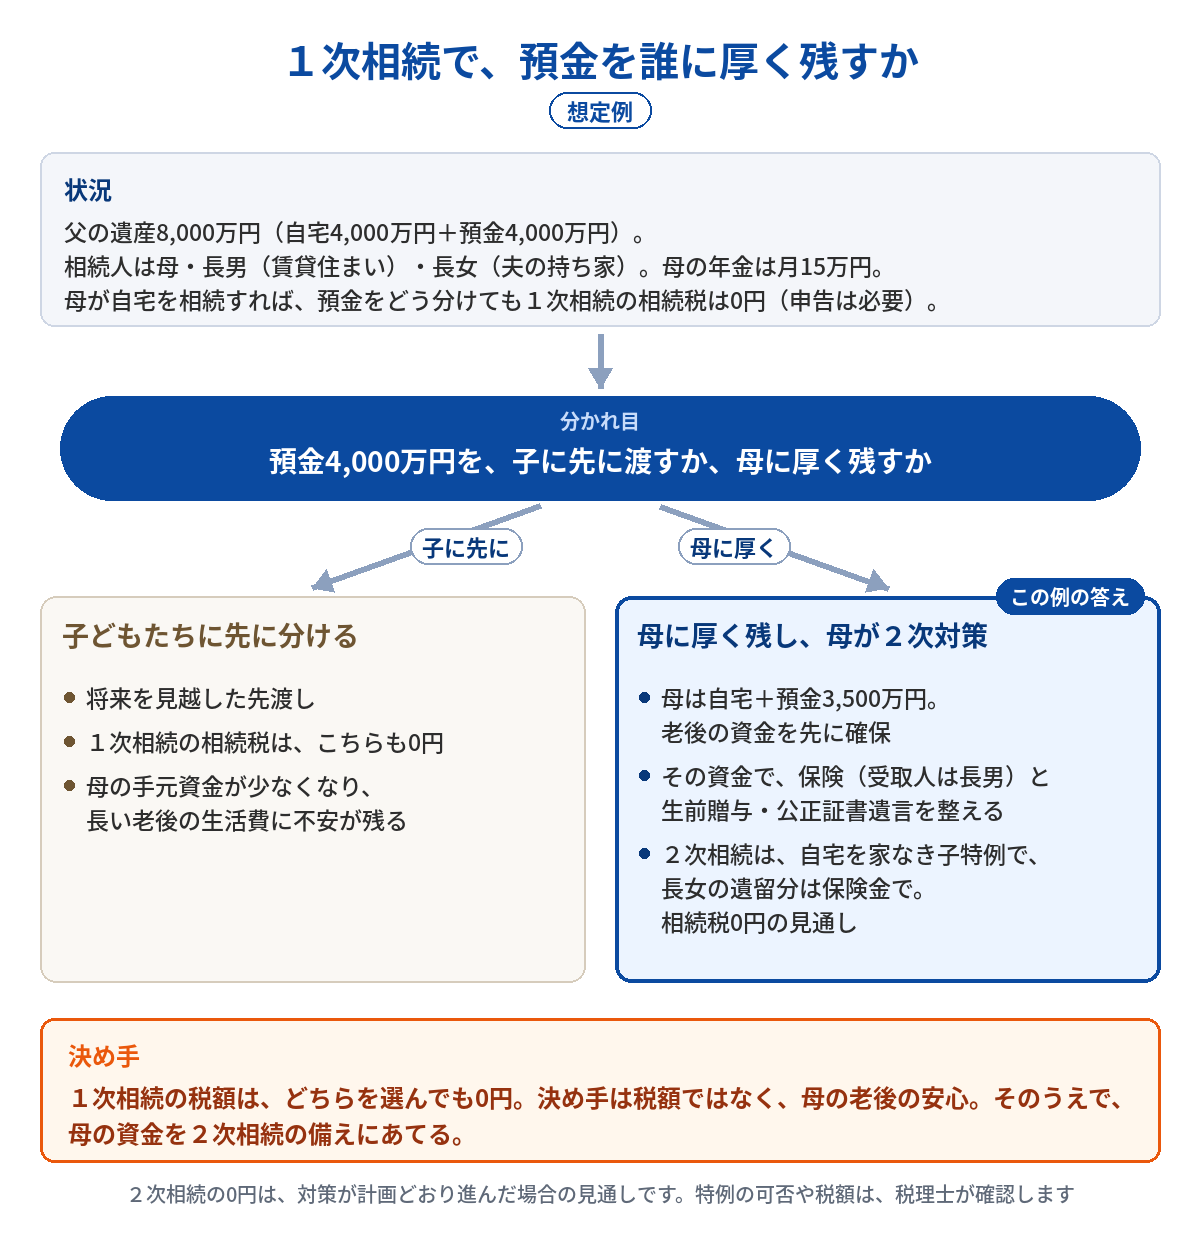
- 状況:父の遺産8,000万円(自宅4,000万円+預金4,000万円)。お母様が自宅を相続すれば、預金をどう分けても1次相続の相続税は0円(申告は必要)
- 分かれ目:預金4,000万円を、子に先に渡すか、お母様に厚く残すか
- 子に先に渡す場合:将来を見越した先渡し。1次相続は0円のままだが、お母様の手元資金が少なくなり、長い老後の生活費に不安が残る
- お母様に厚く残す場合:老後の資金を先に確保し、その資金で保険と生前贈与・公正証書遺言を整える。2次相続も0円の見通し。この例の答えは、こちらです
本当に詰まるのは、1次相続の税額ではありません。どちらを選んでも、1次相続は0円です。分かれ目は、お母様のこれからの暮らしを先に守るかどうか。お母様に厚く残せば、その資金が2次相続の備え(保険・贈与・遺言)の原資にもなります。
ほかのご家族がどう決めたか、そして自分たちは何を決める必要があるかは、次の2つのページに整理しています。
「遺産整理受任者」としての司法書士の役割
こうした対策を安全に進めるには、全体の舵取りが欠かせません。そこで力を発揮するのが、「遺産整理受任者」としての司法書士です。
正確な税務判断や特例の申告は税理士が行いますが、司法書士は税理士と緊密に連携しながら、ご家族全体の整理役として動きます。
- きょうだい間の不公平感を調整し、納得のいく遺産分割協議書をまとめる
- 金融機関での煩雑な預金解約手続きや、不動産の名義変更を一括して代行する
- 生前贈与の契約書作成や、将来の公正証書遺言の文案作成をサポートする
税務上の「最適解」と、民法上の「リスク回避」、そしてご家族の「感情の調整」。この全体像をワンストップでまとめ上げるのが、遺産整理受任者としての司法書士の役割です。
あわせて読む
税額だけで決めない理由、自宅を誰が相続するかの整理、遺言と違う分け方をするときの注意点、2次相続に向けた準備を、それぞれ1本にまとめています。
なぜ、税額だけで決めないのか:当事務所が相続の相談で何を見て、どの順番で整理しているのか。その判断基準をまとめた記事です。資産形成ゴールドオンラインでの連載も、ここからご覧いただけます
自宅を誰が相続するか:配偶者か子か。7つの視点で整理したページです
遺言と違う分け方:遺言があっても、相続人全員の合意で別の分け方を選ぶときの注意点です
2次相続に向けた準備:生前・2次相続対策で相談できる内容と進め方です
税金の答えに、家族を合わせない|相続税・自宅・遺産分割・遺留分を、どの順番で考えるか
遺言と違う遺産分割はできる?|相続税・贈与税・登記の注意点を整理
おわりに 遺言は「縛り」ではなく、未来の「選択肢」
ここまで、シミュレーションと対策をお伝えしてきました。最後に、お伝えしたいことがあります。
いざ2次相続が起きたとき、必ずしも遺言書どおりにする必要はありません。
お母様が天寿を全うされる頃には、長男の仕事の状況や、不動産市場の状況は大きく変化しているかもしれません。そのときは、作成した遺言書を使わなくてもよいのです。きょうだいで円満に話し合い、実家を売却して現金で分け合ってもよいですし、次の世代(孫たち)への相続を見据えて、まったく新しい分け方を選んでも構いません。ただし、分け方を変えると、使える特例も変わります。そのときの税金の見通しは、あらためて確かめます。
事前の入念な対策と遺言書は、ご家族を縛り付けるものではありません。いざというときに、税金や権利の主張に追われることなく、「きょうだいが笑顔で、その時の最善の選択肢を話し合えるだけの『心のゆとり』」を残すための盾なのです。
そして、ここまで読んでくださってお分かりのとおり、相続は「税金をいくら減らすか」だけの問題ではありません。法律・暮らし・家族の想いまで含めて全体を見渡してこそ、本当の意味で整った相続になります。
ご家族の状況は変化し続け、それに合わせて「次の相続をどうするか」という検討も続いていきます。目先の税金にとらわれず、状況の変化に寄り添いながら、「税・法・生活・心」を長く支え続けます。相続の「これから」を考え始めた段階でも、ご相談いただけます。初回のご相談は無料です。