2021-09

相続登記・遺産分割

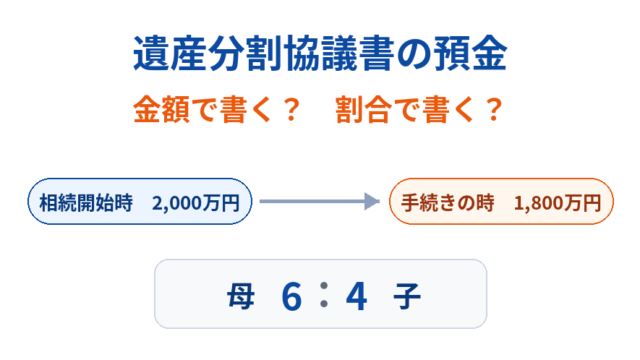
遺産分割協議書に預金額を記載しないのですか?|金額と割合の使い分け

遺産分割協議書の預金は、金額でも割合でも書けます。ただし相続時2,000万円が手続時1,800万円になっているような場面では、割合で書くほうが手続きは進めやすくなります。遺産分割協議書に預金を書くとき、金額で書くのか、割合で書くのかで迷うこ...
相続登記・遺産分割
相続後の預金の分け方|引出済み・解約後の精算方法を具体例で解説

相続後に預金が引き出されていても、分ける基準は「死亡日時点の残高」です。残った2,300万円を半分にするのではなく、動いた200万円を踏まえて調整します。相続後に預金が引き出されている場合、どの金額を基準に分ければよいのかで迷うことがありま...
相続登記・遺産分割

相続開始後、相続人が預金を引き出して使ってしまった場合 ─ 遺産分割・精算での実務対応

相続開始後に使われた預金は、そのままでは遺産分割の対象になりません。分割の土台は残っている額で、使われた分は、争いの有無で扱いが分かれます。亡くなったあとに、相続人の一人が預金を引き出して使ってしまった。この場面は、遺産分割だけで終わらない...
相続手続(戸籍・預貯金・相続放棄・相続財産)

預貯金の仮払い制度とは?|計算式(1/3×相続分)と上限150万円を整理

仮払い制度で引き出せるのは「残高×1/3×法定相続分」と「1金融機関につき150万円」の低いほう。他の相続人の同意は不要ですが、受け取った額は最終的な取り分から差し引かれます。 ご家族が亡くなったあと、預貯金の払戻しには原則として相続手続き...
相続登記・遺産分割

遺産分割の時の相続財産はいくら?|相続税評価と時価の違いを整理

遺産分割のとき、相続財産はいくらで考えればよいのでしょうか。 相続税の申告書に書かれている評価額を見て、そのまま遺産分割もその数字で進めればよさそうに見えることがあります。 でも、相続税の評価額と、遺産分割で考える価格は、同じとは限りません...
相続税・贈与税その他税関連記事

相続税の相続財産価格はいくら?

相続税の計算では、「相続財産はいくらで見るのか」で迷うことがあります。 とくに不動産は、実勢価格、公示地価、路線価、固定資産税評価額など、いくつもの価格が出てくるため、どれを使えばよいのか分かりにくくなりがちです。 でも、ここはまず、相続税...
相続税・贈与税その他税関連記事

相続後に家を売るなら先に確認|空き家特例3,000万円控除で“手遅れ”を避けるために

相続した家を売る可能性があるなら、名義を決める前に、空き家特例(相続空き家の3,000万円控除)が使えるかを確かめておくのが安全です。家と敷地を取得した相続人が3人以上なら控除は1人2,000万円になり、相続のあと誰かが住めば使えなくなるな...
相続登記・遺産分割

借地権の相続で「見落としやすいポイント」を整理|実務でよくある勘違いと確認事項

借地上に建物があるケースでは、土地は地主名義・建物は借地人名義という二層構造になるため、 相続の場面で混乱しやすい代表例です。とくに借地権の登記が存在しないケースでは、さらに注意が必要です。 本記事では、司法書士実務の視点から、借地権の相続...