相続した家を売る可能性があるなら、名義を決める前に、空き家特例(相続空き家の3,000万円控除)が使えるかを確かめておくのが安全です。家と敷地を取得した相続人が3人以上なら控除は1人2,000万円になり、相続のあと誰かが住めば使えなくなるなど、分け方と相続後の使い方で結果が変わります。
空き家特例は、相続税ではなく、売却時の譲渡所得税の制度です。そのため、相続登記や遺産分割を先に進めたあとで気づくと、建物の要件・取得する相続人の人数・確認書・解体や耐震・申告の期限の関係で、後戻りできない形になることがあります。
この記事では、相続後に家を売るときに押さえておきたい空き家特例の注意点を、司法書士の実務目線で整理します。市区町村の「被相続人居住用家屋等確認書」とは何か、どこでつまずきやすいか、名義を決める前に何を見ておくとよいかをまとめています。
この記事の内容
・まず結論 名義を決める前に「売却の税」を一度だけ当てはめる
・入口で落ちやすい要件と、押さえておきたい期限
・チェックシートで先に落とし穴を塞ぐ
・市区町村の「確認書」は何という書類か
・買主が解体する前提で「建物付き」で売るときの注意
・「登記→売却→申告」で論点が分かれる
・手遅れは、売る前の段取りで防げます。迷うのは、売るかどうか決まっていない間の過ごし方
・実務で判明する「手遅れ」パターン
・判断は分割×譲渡×時間の順番でそろえる
・空き家特例の記事をあわせて読む
・ご相談案内
まず結論 名義を決める前に「売却の税」を一度だけ当てはめる
空き家特例は、売却の前後で耐震・解体や売り方、そして期限が絡みます。ここだけは、先に確かめます。
- 建物が昭和56年5月31日以前に建築されたものか
- 区分所有建物(マンションなど)でないか
- 売却の時期(相続からの期限と、制度の期限)
- 売り方(家のまま売る/取り壊して敷地を売る/耐震改修する)
- 家と敷地を取得する相続人の人数と、名義の決め方(単独か共有か)
家と敷地を相続で取得した相続人が3人以上だと、控除は1人あたり2,000万円になります(令和6年1月1日以後の譲渡)。
誰が取得するか、共有にするかという名義の決め方が、控除額そのものに影響するということです。まさに、分割の段階で見ておきたい点です。
入口で落ちやすい要件と、押さえておきたい期限
空き家特例で最初につまずきやすいのは、建物そのものの要件です。
- 家と敷地の両方を、亡くなった方から相続で取得していること(家だけ、敷地だけでは使えない)
- 昭和56年5月31日以前に建築された家であること
- 相続から売却まで、事業・貸付・居住に使われていないこと
- 区分所有建物登記がされていないこと(マンションは原則対象外)
- 相続開始の直前に、亡くなった方以外に住んでいた人がいないこと(老人ホーム等に入所していた場合の例外あり)
そのうえで、いくつかの期限が重なってきます。下の図は、相続から申告までの期限を、例の日付で時間軸に並べたものです。
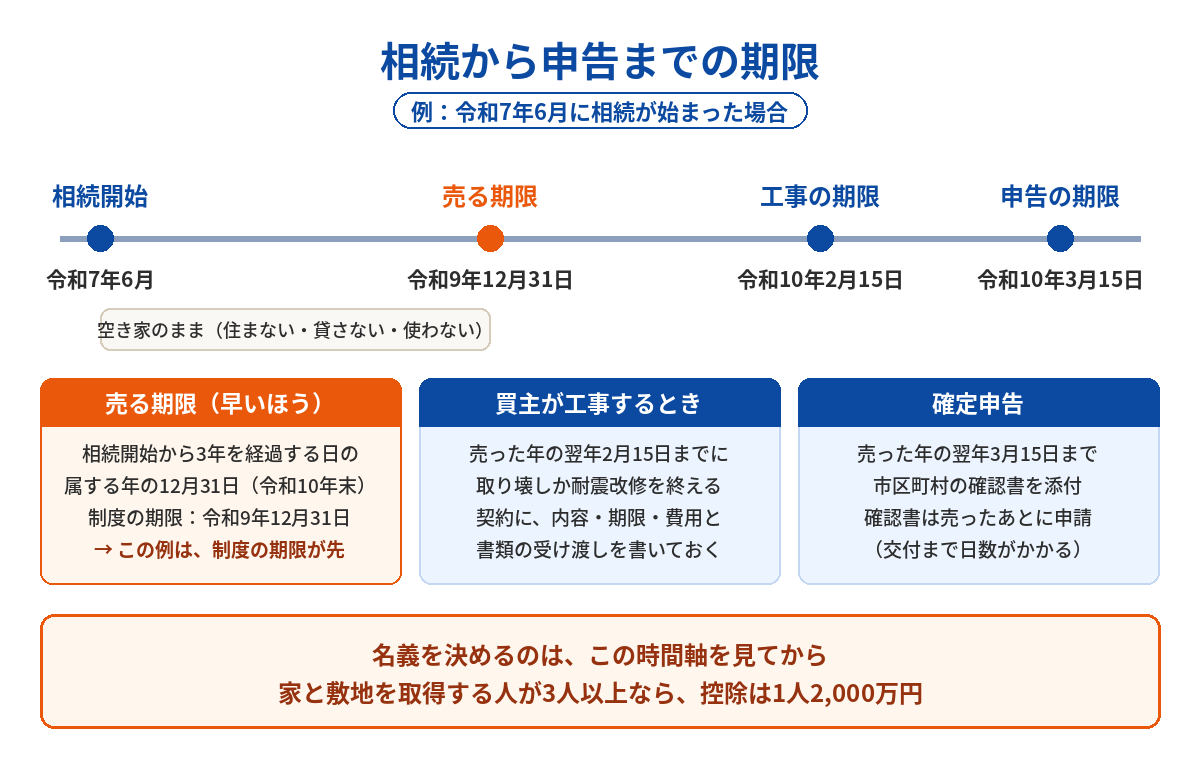
- 売る期限:相続開始日から3年を経過する日の属する年の12月31日まで。あわせて、制度は令和9年12月31日までの売却が対象で、早いほうが期限になる(令和7年6月に相続が始まった例なら、令和9年12月31日)
- 買主が工事するとき:売った年の翌年2月15日までに、取り壊しか耐震改修を終えること
- 確定申告:売った年の翌年3月15日まで。市区町村の確認書などを添えて申告する
- 空き家の期間:相続から売るまで、誰も住まない・貸さない・事業に使わない
とくに売る期限は「相続から3年」ではなく、「3年を経過する日の属する年の年末まで」である点と、制度そのものの期限がそれより先に来ることがある点に注意します。売却の相談が始まった時点で、まずこの日付を逆算しておくと安心です。
チェックシートで先に落とし穴を塞ぐ
空き家特例は、要件を文章で追うより、国税庁のチェックシートで順番に確かめたほうが早いです。下の図は、チェックシート(令和7年分用)の1ページ目です。入口でいちばん落ちやすい3(昭和56年5月31日以前の建築か)を、赤で囲んでいます(出典:国税庁)。
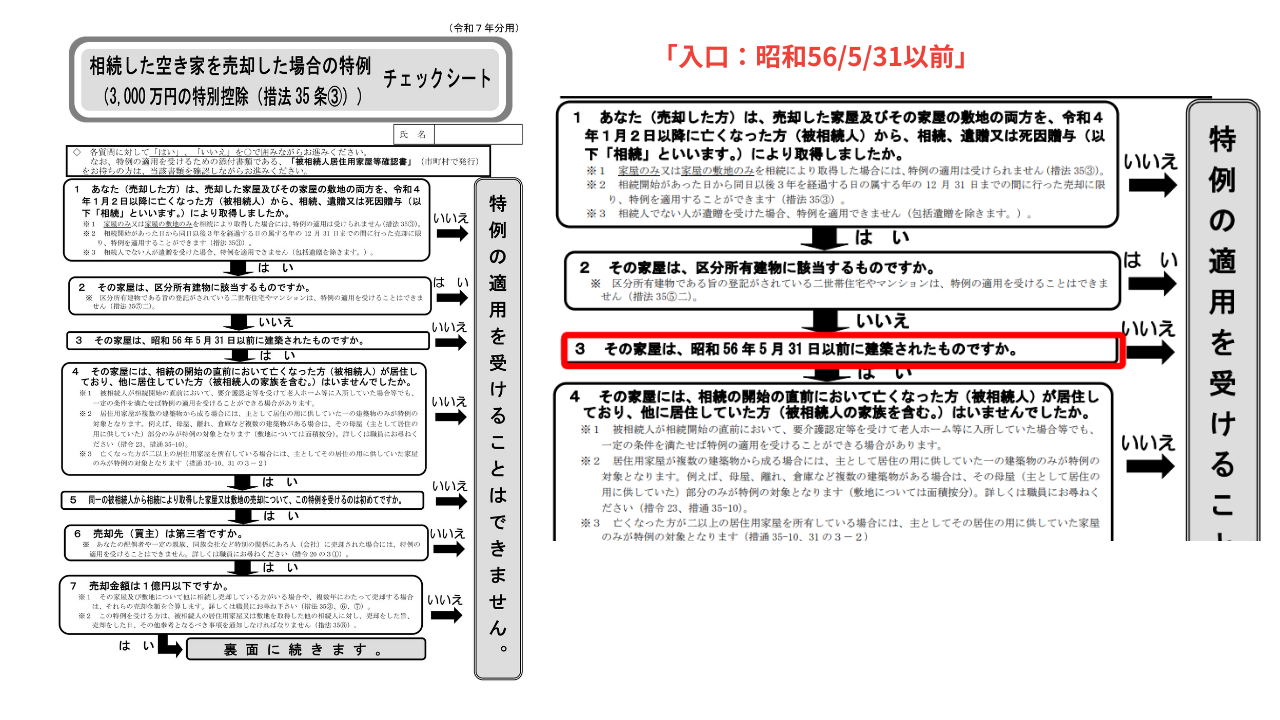
- 1ページ目(入口の7つの問い):家と敷地の両方を相続で取得したか、区分所有建物でないか、昭和56年5月31日以前の建築か、亡くなる直前に亡くなった方だけが住んでいたか、この特例は初めてか、買主は第三者か、売却代金は1億円以下か
- どれか1つでも「いいえ」なら:その時点で、特例は使えない
2ページ目では、売り方と、耐震・取り壊しの分かれ道を確かめます。下の図は、その分かれ道を、読める大きさに描き直したものです(国税庁のチェックシートをもとに作成)。
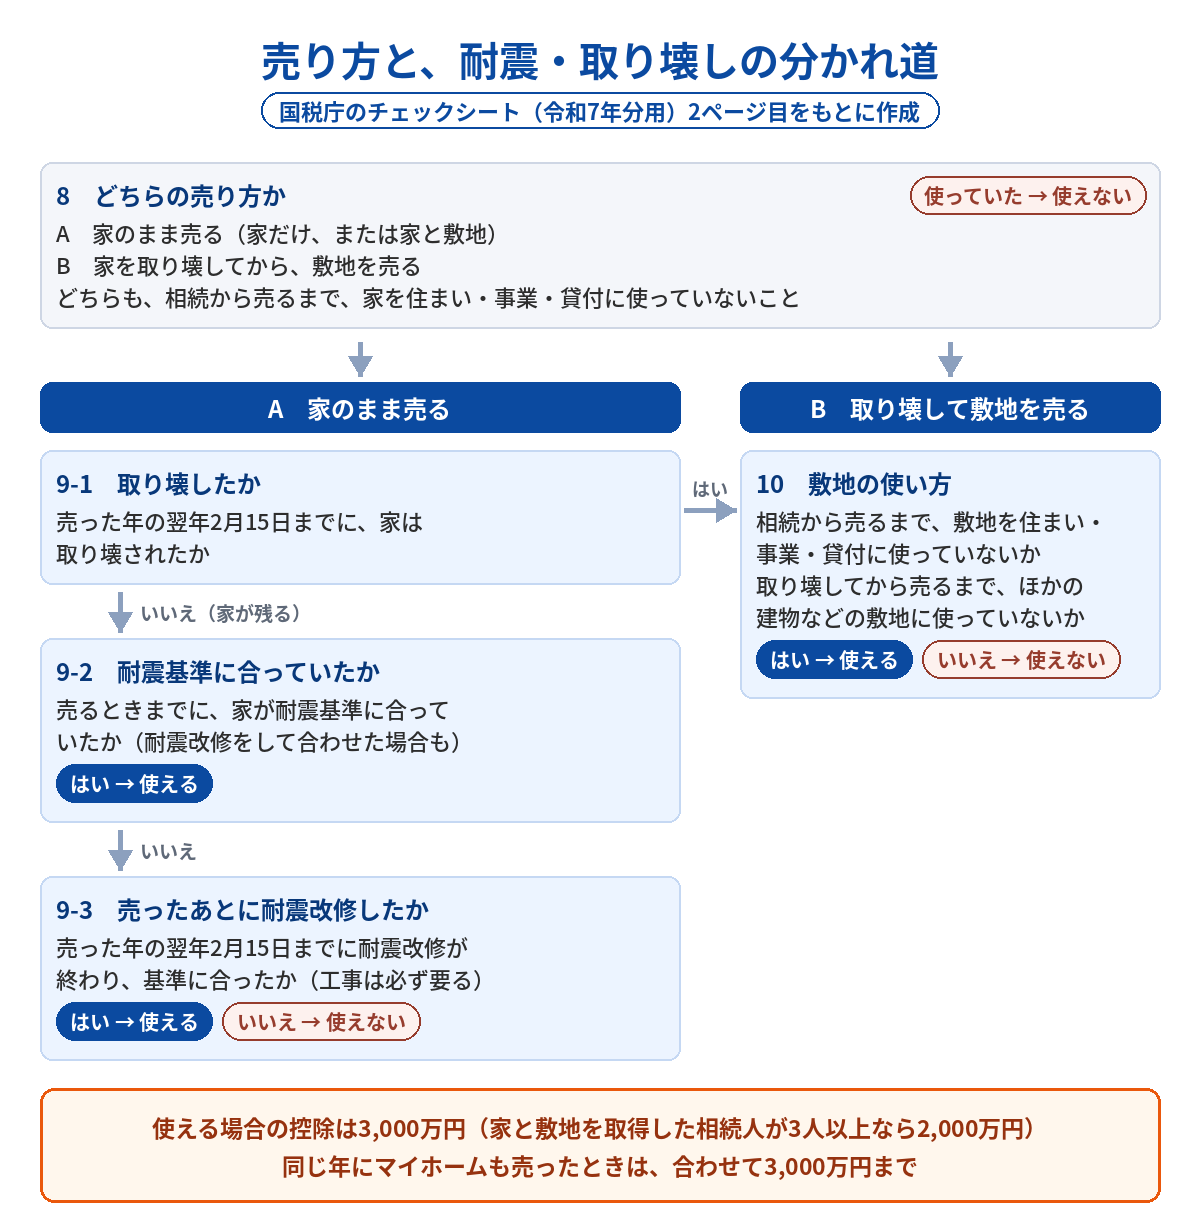
- 売り方(8):家のまま売る(A)か、取り壊してから敷地を売る(B)か。どちらも、相続から売るまで、家を住まい・事業・貸付に使っていないこと
- 家のまま売る(9-1〜9-3):売った年の翌年2月15日までに取り壊したなら、Bと同じく10を確かめる。家が残るなら、売るときまでに耐震基準に合っているか(9-2)、売った年の翌年2月15日までに耐震改修が終わって基準に合えば(9-3)使える
- 取り壊して敷地を売る(10):相続から売るまで、敷地を住まい・事業・貸付に使っていないこと。取り壊してから売るまで、ほかの建物などの敷地に使っていないこと
- 控除額:3,000万円(取得した相続人が3人以上なら2,000万円)。同じ年に、空き家とマイホームの両方を売ったときは、合わせて3,000万円まで
チェックシートは、国税庁のページからPDFで取り出せます(毎年、その年の分が出ます)。2ページ目の最後には、申告に添える書類の一覧もあります。
相続した空き家を売却した場合の特例(3,000万円の特別控除)チェックシート(令和7年分用・国税庁)
市区町村の「確認書」は何という書類か
空き家特例でよく検索される「市役所の確認書」の正式名称は、「被相続人居住用家屋等確認書」です。相続した家が空き家特例の前提を満たしていたことについて、家のある市区町村が確認した書類で、確定申告に添付します。確認書で見られるのは、次のようなことです。
- 亡くなった方がその家に住んでいたこと
- 相続から売却まで、事業・貸付・居住に使われていないこと
- 取り壊し・耐震改修をした場合は、その前提の資料がそろっていること
- 老人ホーム等に入所していた場合の例外にあたるときは、その追加資料があること
申請書の様式や添付書類は、市区町村ごとに案内されています。たとえば川崎市では、家のまま売った場合・取り壊して敷地を売った場合・買主が取り壊しや耐震改修をした場合で申請書の様式が分かれ、様式ごとの「必要添付書類チェックリスト」で書類を確かめます。被相続人の住民票の除票、相続人の住民票、売買契約書の写し、土地・建物の登記事項証明書などが基本の資料です。
また、「空き家だったこと」の資料として、電気・水道・ガスの使用中止が分かる書類や、宅地建物取引業者が「空き家」と表示した広告などが求められることがあります。老人ホーム等に入所していた場合は、要介護認定等が分かる資料や、施設の名称・所在地・種類が分かる資料など、追加の書類が必要になることもあります。
確認書は売ったあとに申請するもので、交付までに日数がかかります(川崎市では1週間から10日ほど)。
売買契約や確定申告の直前に慌てて集めると、間に合わないことがあります。売却が見えてきたら、まずは家のある市区町村の案内で、申請書の様式と必要な書類だけでも先に確かめておくと安心です。
買主が解体する前提で「建物付き」で売るときの注意
空き家特例の実務では、「売ったあとに買主が解体する」という進め方が選ばれることがあります。ただしこの場合は、売った年の翌年2月15日までに工事が終わることが前提になります。
- 売買契約に明記:買主が解体することを前提にするなら、解体の内容・期限・費用負担・期限に間に合わないときの取り扱いを、契約条項として盛り込む
- 守られない場合の対処:契約どおりに進まないと、特例が使えるかどうかに影響する。仲介の不動産会社・買主の双方が、この条項の意味を理解し、期限どおりに動ける体制が大切
- 書類の提供も条項に:工事後の建物の滅失登記や、確認書の申請に必要な資料の提供まで、あわせて取り決めておく
- 誰に売るかも論点:価格だけでなく、約束を履行できる相手か、手続きに協力的か。相手方の性質も結果を左右する
空き家特例は「税金の制度」ですが、実際には契約の作り方(段取り)が結論を左右する場面があります。
売却が見えた時点で、契約の組み立てまで含めて先に確かめておくと安全です。
「登記→売却→申告」で論点が分かれる
相続の現場では、登記(名義)・遺産分割(誰が取得するか)・売却(仲介・契約)・申告(譲渡税)が、別々のタイミングで動きます。そして多くの場合、売却や申告の段階では、名義がすでに確定しています。
この問題の本質は、制度が難しいこと以上に、検討するタイミングが分断されることにあります。
実務で判明する「手遅れ」パターン
ここからは、売却が決まってから気づいても直せない形になりやすい例です。
1 相続開始後に「とりあえず」誰かが住んでしまう
特例の大前提は、相続から売却までずっと空き家であることです。相続人や親族がしばらく住むと、居住の用に使ったことになり、特例は使えなくなります。
2 家と敷地が、亡くなった方の名義ではなかった
特例は、家と敷地の両方を、亡くなった方から相続で取得していることが前提です。土地は亡くなった方の名義でも、建物が別の人の名義になっていると使えないことがあります。登記簿の確認は早めに行います。
3 敷地に、別棟の物置や倉庫がある
敷地の中に、母屋とは別棟の物置や倉庫、離れ、車庫などの建物があると、特例の対象になる敷地は、母屋の分だけになります。敷地全体の面積を、母屋とほかの建物の床面積の割合で分けて計算します(国税庁の質疑応答事例「被相続人居住用家屋の敷地等の判定をする場合」)。
- 計算のしかた:敷地全体の面積 × 母屋の床面積 ÷(母屋の床面積+物置などの床面積)
- 例:敷地240㎡、母屋100㎡、物置20㎡なら、240㎡×100÷120=200㎡分が対象で、残りの40㎡分は対象外
- 取り壊しても残る:相続のあとで物置を取り壊して更地にしても、相続のときにあった建物として計算に入る。壊せば敷地全部が対象になる、というわけではない
- 小さな置き型の物置:建築物にあたらないものもある。大きさ・基礎や固定のしかた・人が中に入れる形かを確かめて判断する
控除の上限(3,000万円)が減るのではなく、特例を使える売却益の範囲が、母屋の分に限られるということです。未登記の離れや車庫も、固定資産課税台帳の床面積などで計算に入れます。敷地に物置などがあるときは、売る前に、どこまでが対象になるかを確かめておきます。
4 売買契約の「条件」設定が足りない
買主が解体・耐震改修する形でも使える場面がありますが、買主の協力が前提になります。工事の期限や書類の受け渡しを契約に書いていないと、必要な書類が出ず、申告で困ることがあります。
5 買主の工事が間に合わない
買主が工事する形では、売った年の翌年2月15日という期限との関係が大切です。年末近くの売買では日数の余裕が少なく、工事が遅れると売主側の控除が使えなくなります。
6 役所の確認書で「空き家の証拠」がそろわない
役所に出す確認書には、空き家だったことを裏づける資料(電気・ガス・水道の使用中止が分かる書類など)が要ります。実務では、片付けや名義変更を進める中で、検針票や請求書、解約関係の書類を捨ててしまうことがあります。そうすると、あとから「空き家だったこと」を説明しにくくなります。
売却の可能性があるなら、相続のあと早い段階で必要な資料を一度確かめ、証拠を残しておくのが安全です。
7 申告をしない/期限に遅れる
「税金がゼロになりそうだから申告しない」は危険です。この特例は、確定申告をして、確認書などの書類を添えてはじめて使えます。申告の期限に遅れると、納める税額があるときは、無申告加算税や延滞税がかかることがあります。また、申告が遅れても、売る期限や買主の工事の期限(売った年の翌年2月15日)は延びません。
手遅れは、売る前の段取りで防げます。迷うのは、売るかどうか決まっていない間の過ごし方
ここまでの手遅れは、ほとんどが売る前の段取りで防げます。誰も住まない・貸さない、空き家だった資料を残す、取得する相続人の人数を見て名義を決める、買主が工事するなら契約に期限と書類を書く。この4つです。
本当に詰まるのは、売るかどうか決まっていない期間です。とりあえず誰かが住む、片付けで検針票を捨てる、登記だけ先に済ませる。どれも、その時点では自然な行動で、あとから取り消せません。
分かれ目は、期限までに売る可能性が少しでもあるかどうかです。あるなら、決まるまでは誰も住まない・貸さない・資料を捨てないことだけ先に家族で決め、名義は取得する人数を見てから決めます。住み続ける・貸すと決めたなら空き家特例は使えないので、別の決め方になります。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
判断は分割×譲渡×時間の順番でそろえる
空き家特例は税の制度ですが、実務では民法(分割・名義)と売却(契約・段取り)と申告(譲渡税)が連動します。ここが噛み合わないと、結果として「税の損」が固定されてしまうことがあります。
相続税がかからない相続ほど、登記だけで進めてしまいやすい。不動産会社の相談は売却条件や相場が中心になりやすく、相続税が発生しないと税理士への相談も入りにくいので、譲渡税の見積りがあいまいなまま進むこともあります。だからこそ、分割・登記に入る前に「この家は売る可能性があるか」「空き家特例の余地はあるか」だけ先に確かめておくと、選択肢が残ります。とくに取得する相続人が3人以上になりそうなときは、取得者の決め方が控除額に直結します。
- 分割:誰が取得するか/共有にするか(控除額にも影響)
- 登記:名義が確定する
- 売却:売り方・契約条項を整える
- 申告:譲渡税の計算・特例の適用を行う
民法と税法で見方が違うところは、次のページに整理しています。制度の内容や適用期限は改正されることがあるので、個別の税務の判断は、税理士と連携して確かめます。
空き家特例の記事をあわせて読む
- 空き家特例の全体像:要件・期限・手続きの流れを1ページで確かめる
- 気づかない損が起きる理由:名義を先に決めてしまい、あとから気づいても戻りにくい具体例
空き家特例(相続空き家の3,000万円控除)とは?|要件・期限・手続きの全体像
相続税がかからない相続ほど危ない|空き家特例で“気づかない損”が起きる理由
ご相談案内
空き家特例は「税の制度」ですが、実務では分割(名義)と売却(契約)と申告(譲渡税)が時点ごとに分かれて進み、見落としが起きやすい分野です。そのため判断は、税だけでなく、民法(分割)×税法(譲渡)×時間の順番でそろえると安定します。
当事務所では、まず「売却の可能性」と「空き家特例の当てはめ」を早い段階で確かめ、必要に応じて税理士と連携しながら、分割・登記・売却・申告の順番を整理します。
実家を売るかどうか、まだ決まっていない段階でも、ご相談いただけます。初回のご相談は無料です。