相続税の計算では、「相続財産はいくらで見るのか」で迷うことがあります。
とくに不動産は、実勢価格、公示地価、路線価、固定資産税評価額など、いくつもの価格が出てくるため、どれを使えばよいのか分かりにくくなりがちです。
でも、ここはまず、相続税で使う価格と、遺産分割で考える価格は同じとは限らないというところから整理すると分かりやすくなります。
この記事では、相続税では相続財産をいくらで見るのかという基本を、不動産を中心に整理します。
目次
1.相続税は「相続開始時」を基準に考えます
2.土地は「路線価」か「倍率」で見るのが基本です
3.建物は固定資産税評価額で見るのが基本です
4.分譲マンションは少し注意が必要です
5.上場株式も「見えている価格」そのままとは限りません
6.実勢価格・公示地価・路線価・固定資産税評価額は役割が違います
7.相続税評価と遺産分割の価格は同じとは限りません
8.まとめ
相続税は「相続開始時」を基準に考えます
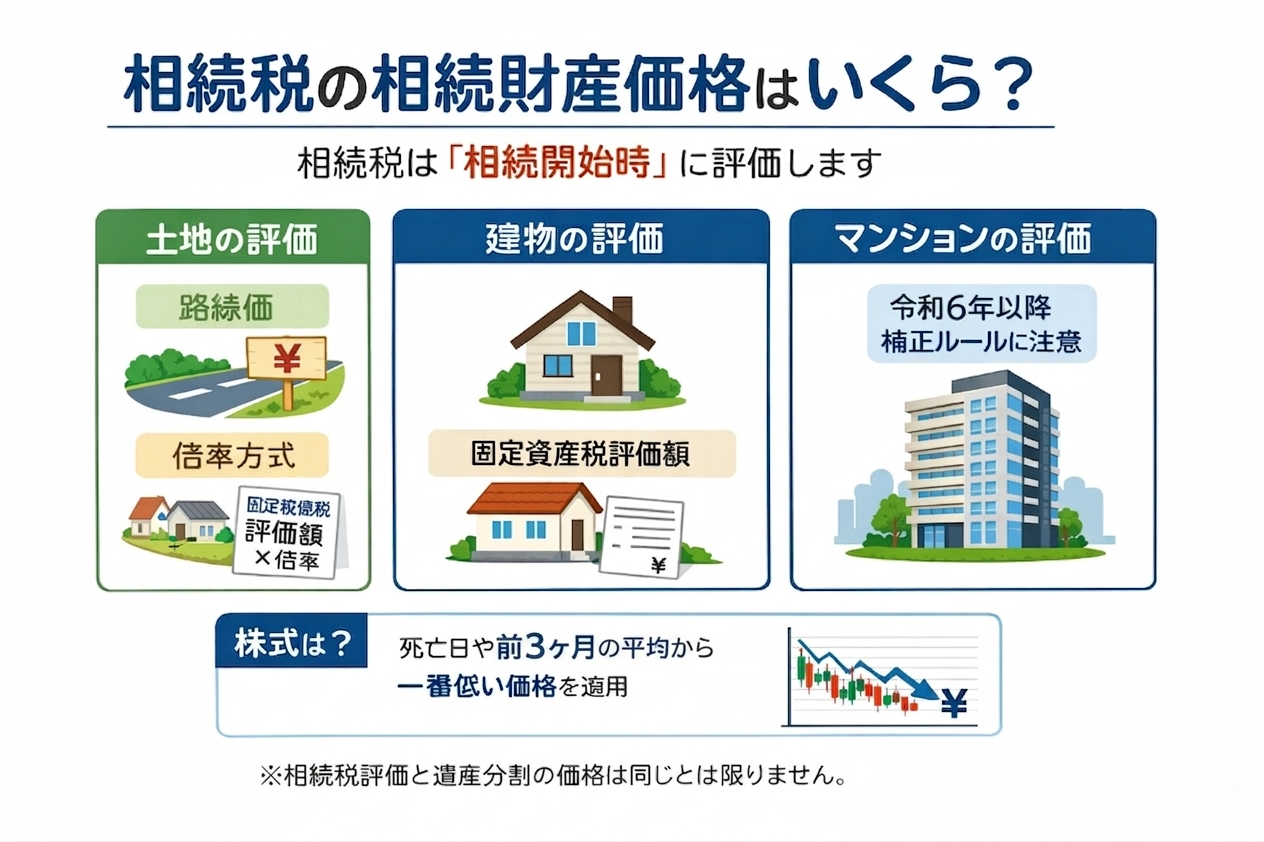
相続税は、相続によって取得した財産を、相続開始時点を基準に評価していきます。
ただし、ここでいう「時価」は、そのまま実勢価格だけを見ればよい、という意味ではありません。
実際の相続税申告では、財産の種類ごとに決められた評価ルールに沿って、評価額を出していくことになります。
土地と建物でも、見方は同じではありません。
土地は「路線価」か「倍率」で見るのが基本です
土地の相続税評価では、まずその土地が路線価地域かどうかを見ます。
路線価が付いている地域では、前面道路の路線価をもとに、奥行や形状などの補正をしたうえで、面積を掛けて評価します。
一方で、路線価が付いていない地域では、固定資産税評価額に一定の倍率を掛ける倍率方式で評価します。
つまり、土地については、「実勢価格でそのまま申告する」のでもなく、「固定資産税評価額をそのまま使う」のでもなく、相続税のルールに沿って計算する、というのが基本です。
建物は固定資産税評価額で見るのが基本です
建物は土地より整理が分かりやすく、相続税では固定資産税評価額で見るのが基本です。
納税通知書や課税明細書に記載されている建物の評価額が、まず出発点になります。
土地のように、実勢価格や路線価と見比べて考えるものではありません。
分譲マンションは少し注意が必要です
分譲マンションは、土地部分と建物部分を分けて考える点では同じですが、令和6年1月1日以後に相続等で取得した居住用の区分所有財産については、補正率を使う新しい整理が入っています。
そのため、マンションだから単純に「土地は路線価、建物は固定資産税評価額」だけで終わらない場合があります。
区分所有のマンションは、戸建てより一段注意して確認したいところです。
上場株式も「見えている価格」そのままとは限りません
不動産ほどではありませんが、上場株式も、単純に死亡日の終値だけで決まるとは限りません。
相続税評価では、死亡日の最終価格のほか、死亡日の属する月、前月、前々月の各月平均額を比べ、一定の場合にはその中で最も低い価額を使います。
このように、相続税では「その場で見えた価格」ではなく、財産ごとの評価ルールに沿って整理することが大切です。
実勢価格・公示地価・路線価・固定資産税評価額は役割が違います
土地について調べてみると、実勢価格、公示地価、路線価、固定資産税評価額と、いくつもの数字が出てきます。
たとえば、こんな数字が並ぶことがあります
実勢価格 2,750万円
公示地価 2,500万円
路線価 2,000万円
固定資産税評価額 1,750万円
でも、これはどれか一つが正しくて、他が間違っているということではありません。
それぞれ使う場面が違うだけです。
相続税の申告で土地を評価するときは、基本的には路線価方式または倍率方式で見ていきます。
一方で、遺産分割や売却の場面では、また別の見方が必要になることがあります。
相続税評価と遺産分割の価格は同じとは限りません
ここがいちばん混同しやすいところです。
相続税申告のために計算した評価額は、そのまま遺産分割で使う価格と一致するとは限りません。
もちろん、相続人全員が納得して相続税評価額を目安に分けることはあります。
ただ、それは「相続税のルールがそのまま遺産分割にも当てはまる」という意味ではありません。
遺産分割のときの財産の考え方は、別に整理して見たほうが分かりやすいテーマです。
まとめ
相続税で財産をみるときは、「いま売ったらいくらか」だけで決めるのではなく、財産ごとの評価ルールに沿って整理していきます。
土地は、路線価方式または倍率方式
建物は、固定資産税評価額
マンションは、令和6年以後の補正ルールに注意
そのうえで、相続税の評価額と、遺産分割で話し合う価格は同じとは限りません。
不動産の価格の考え方を、土地と建物、相続税評価と遺産分割の違いまで含めて整理したい方は、こちらもあわせてご覧ください。
相続税評価をもう少し詳しく見る
相続税 路線価と公示地価と固定資産税価格
土地の価格がいくつも出てきて迷いやすい方へ。路線価・公示地価・固定資産税評価額の違いを整理しています。
ひとりでできる土地評価(相続税編)|相続税の土地評価額を自分で概算する方法
土地の相続税評価額を自分で概算してみたい方へ。必要な資料と大まかな見方を整理しています。
建物の相続税評価額の見方|固定資産税課税明細書から確認するポイント
建物はどこを見ればよいのか迷いやすいところです。固定資産税課税明細書から確認するポイントを整理しています。
分譲マンションの相続税評価が変わりました(令和6年以降)
分譲マンションの相続税評価は戸建てと少し違う動きがあります。令和6年以後の評価の見直しを確認したい方はこちらへ。
上場株式の相続は「いつの株価で考えるか」が大切です|相続税評価と遺産分割の違い
上場株式は死亡日の終値だけで決まるとは限りません。相続税評価と遺産分割での見方の違いもあわせて整理しています。
※ 相続税に関する具体的な申告・評価のご相談は、税理士または税務署にご確認ください。