「代償分割のつもり」でも、進め方しだいで「換価分割扱い」に寄ることがあります。売って代金を分ける合意が先にあり、売却価格が決まってから取り分を決めたような場合は、税務上は換価分割と見られ、代金を受け取った相続人それぞれに譲渡税がかかることがあります。
「協議書には代償分割と書いたから大丈夫」。そう思って進めたのに、実際の進め方(実態)によっては、換価分割(共同での売却)に近い扱いとなり、相続人それぞれに譲渡所得税が及ぶことがあります。
ここでは、譲渡税の基本から、代表者の名義で進める場合の考え方、扶養・保険料の整理、そして本題として、代償分割でも換価分割と認定されうる分かれ目を、司法書士の目線でやさしく整理します。
この記事の内容
・譲渡税の基本的な考え方(まずここをそろえる)
・換価分割で「便宜上、代表者ひとりが登記名義」になったときの扱い
・換価分割で「扶養から外れる?」を整理する(考え方の見取り図)
・本題 代償分割でも「換価分割」と認定される可能性(ここが分かれ目)
・総合的な判断が必要(「税だけ」で結論を固定しない)
・あわせて読む
・まとめ
譲渡税の基本的な考え方(まずここをそろえる)
不動産を売却して利益(譲渡益)が出ると、譲渡所得税(所得税と住民税)がかかります。そして一番大切なのは、「誰の所得として計上されるのか」です。
下の図は、代償分割と換価分割で、名義・税務上の売主・譲渡所得が生じる人・気をつける点を比べたものです。
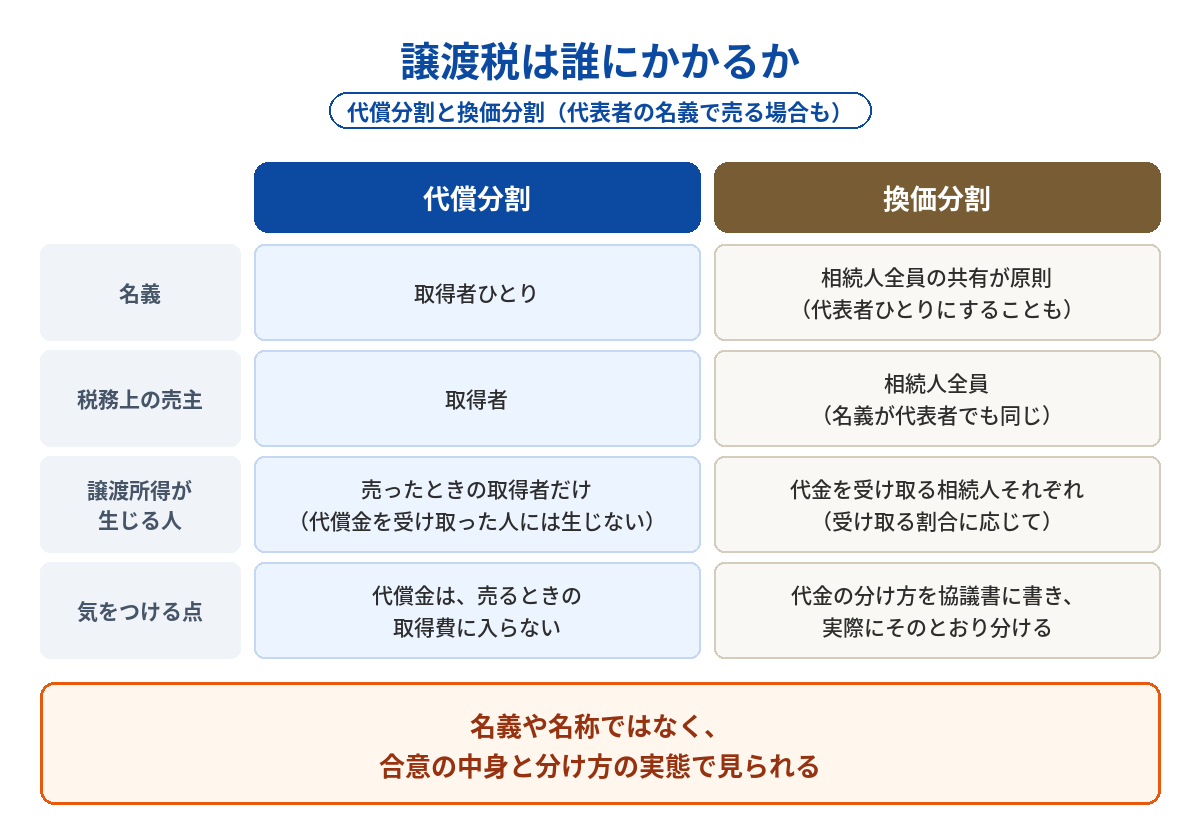
- 代償分割:特定の相続人が不動産を取得し、ほかの相続人に代償金を支払って調整します。譲渡税は、その不動産を売ったときに取得者にかかり、代償金を受け取った相続人には譲渡所得は生じません。支払った代償金は、売るときの取得費に入りません
- 換価分割:不動産を売って現金にして分けます。相続登記は相続人全員の名義にするのが原則で、相続人が共同で売主となり、代金を受け取る割合に応じて、それぞれに譲渡所得が生じます
- 代表者の名義で売る場合:売るための便宜で代表者ひとりの名義にしても、換価分割であれば、税務上の売主は相続人全員です
- 気をつける点:換価分割なら、売却代金の分け方を協議書に書き、実際にそのとおり分けます。代償分割なら、取得してすぐ売るなど、進め方によって見え方が変わることがあります
代表者の名義で売る場合は次の章で、代償分割の見え方が変わる分かれ目は本題の章で、順に見ていきます。
換価分割で「便宜上、代表者ひとりが登記名義」になったときの扱い
実務では、売却の手続きをまとめて進めるために、相続登記の段階で代表者ひとりの名義にすることがあります。ただ、ここで誤解が起きやすいのが、「名義が代表者なら、税金も代表者だけ」という思い込みです。
換価分割であれば、登記の名義が代表者ひとりでも、税務上は相続人全員の換価(共同での売却)として扱われ、代金を受け取る割合に応じて、代表者以外の相続人にも譲渡所得が生じます。譲渡益が出れば、それぞれが申告をします。
このとき、代表者の名義にしたのが売るための便宜にすぎず、代金が決めたとおりに実際に分けられていれば、代表者からほかの相続人への代金の受け渡しに、贈与税の問題は生じません(国税庁の質疑応答事例「遺産の換価分割のための相続登記と贈与税」)。そのためにも、協議書には、代表者が取得して売却し、代金をどう分けるかまで書いておきます。
なお、換価分割は本来、売却代金を分ける方法なので、相続登記は相続人全員の名義にするのが原則です。代表者ひとりの名義にするときは、協議書に「便宜上」などと書くと、相続登記が通らないことがあります。
どのように整理されるかは、協議の内容・分け方・売却の進め方で変わります。早い段階で「税の前提」をそろえておくことをおすすめします。
代表者が売主として負う責任や、費用の立て替えと精算、協議書の書き方など、代表者ひとりの名義にするときの法律上の注意点は、法律編の記事で整理しています。
(法律編)不動産の換価分割・代償分割|代表者一人名義にするときの法的注意点
換価分割で「扶養から外れる?」を整理する(考え方の見取り図)
換価分割で売却益が出ると、税金だけでなく扶養や保険料が気になる方も多いです。ここは制度が複数あり、一言で決められないので、まずは「どこに影響が出うるか」を整理します。
影響が出やすい入口は、主に3つです。
- 税の扶養(配偶者控除・配偶者特別控除・扶養控除など):譲渡所得も合計所得金額に入るので、売った年は、扶養している側でこれらの控除が受けられなくなることがあります
- 健康保険の扶養:売却益をどう扱うかは、勤務先や健康保険組合などで異なり、扶養の認定に影響することがあります
- 国民健康保険:前年の所得で保険料が決まるので、翌年の保険料が上がることがあります。後期高齢者医療や介護保険の保険料も同じです
具体的な判定は、勤務先・健康保険組合・自治体、そして所得の状況で扱いが異なります。気になる場合は、売却の前に確認しておくと安心です。
そして実務では、「税金の最小化」だけでなく、誰が売主として譲渡益を計上する形になるのか(誰の負担が増えうるのか)を先にそろえると、話し合いが落ち着きやすくなります。
代償分割と換価分割の全体像と、税金・社会保険料の整理は、総論の記事にまとめています。
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
本題 代償分割でも「換価分割」と認定される可能性(ここが分かれ目)
「代償分割のつもりだった」と主張しても、結果として換価分割として扱われる。こうしたリスクを考えるうえで参考になる裁決の一つに、国税不服審判所平成17年5月18日裁決(裁決事例集69集93頁)があります。
裁決の事案
相続人3人が、家庭裁判所の調停で、遺産の土地を売って、その代金を決まった計算で分けることを先に合意しました。売却のために法定相続分(3分の1ずつ)で相続登記をして土地を売り、そのあとに作った遺産分割協議書で、代金を各人の取得額に分けました。
代金を多く受け取った相続人は、「ほかの相続人との間で代償金を清算したもので、自分が売ったのは3分の1だけ」と主張しました。
審判所の判断
審判所は、換価分割と認定しました。売却と代金の分け方が先に決められ、売却には相続人全員が関わっていたこと、代金が売買契約で確定したあとに、協議書で各人の取得額が決められたこと、現物を取得した人がほかの相続人に代償金を支払う約束(代償債務)が、どこにもなかったことが理由です。法定相続分での相続登記も、売るための便宜にすぎないとされました。
その結果、その相続人の譲渡収入は、実際に受け取った代金の額とされています。
ここで押さえたいのは、税務が見ているのは名称や名義ではなく、合意の中身と順序(実態)だという点です。
税務上、換価分割に近いと見られやすいのは、次のような進め方です。
- 最初から「売って分ける」合意が先に立っている(換価の合意が先行)
- 代償債務(自分の債務として支払う構成)がはっきりしない
- 代償金の額が、売却価格が固まったあとに決まっている(山分けに近い見え方になる)
- 取得者が実質的に持ち続けたり管理したりする局面がなく、売却まで一直線になっている
逆に言うと、代償分割としての筋を立てるなら、「取得する(持つ)→ 代償債務を負う → 代償金を支払う」という構成と、その実態が大切になります。
要点を比べると、次のとおりです。
- 合意の中身:代償分割として筋が通りやすいのは、取得者が代償債務を自分の債務として負う形です。換価分割に近いと見られやすいのは、売却代金を分ける前提が中心の形です
- 決める順序:代償分割として筋が通りやすいのは、協議の時点で代償金を確定させる形です(算定の根拠も用意します)。換価分割に近いと見られやすいのは、売却価格が決まってから配分を決める形です
- 税の見え方:代償分割なら、取得者の側に税負担が寄ります。換価分割に近いと見られると、分配を受ける人に税が及びます
最終的な整理は、個別の事情で変わります。早い段階で、税務も踏まえた「合意の型」をつくっておくのが安全です。
なお、この論点は実務書でも繰り返し取り上げられています(『3訂版 相続相談標準ハンドブック』日本法令、応用編「不動産『代償分割 or 換価分割』」。司法書士田中康雅ほか共著)。
取得後に売却しても代償分割とされた裁決(平成7年)と、文言は代償分割でも換価分割とされた判決(横浜地裁平成3年)、そこから読み取る協議書の書き方は、判例・協議書編の記事で整理しています。
判例で読む代償分割|遺産分割協議書の書き方と売却代金を原資にするときの注意点
総合的な判断が必要(「税だけ」で結論を固定しない)
代償分割なら、譲渡税は売ったときの取得者に、換価分割なら、代表者の名義でも代金を受け取る相続人それぞれにかかります。代償分割として整理するなら、協議の時点で代償金を確定させ、取得者が代償債務を負う形と、その実態をそろえます。
ただ、代償分割がよいのか、換価分割がよいのかは、税金だけでは決まりません。家族関係・資金の余裕・売却予定・管理の現実・扶養や保険料まで含めて、筋のよい形を選ぶのが安心です。
本当に詰まるのは、税の判定より前に、家族の前提がそろわないまま、手続きが先に動き出すことです。たとえば、次のようなときです。
- 「売る前提」なのか「持つ前提」なのか、家族の認識がそろっていない
- 代表者に名義を寄せる案が出ているが、責任・税・精算のルールがあいまい
- 扶養や保険料の影響が心配な方がいる
- 代償分割で進めたいが、売却の段取りが先に動き始めている
分かれ目は、取得する人が持ち続けて代償債務を負うのか、売って代金を分けるのかです。その順序と合意を、協議書にどう落とすかを先に決めます。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 売却予定の不動産を単独名義にするとき(実務編):代償金の決め方と、売れなかったとき・想定外の費用が出たときの考え方を整理しています
- 税額だけでは、分け方は決まらない:「税金の答えに、家族を合わせない」という考え方を、相続税と自宅の例で整理しています
- 小規模宅地等の特例:分け方が決まる前に押さえておきたい、相続税の側の整理です
- 相続税がかかる・かからない境界線:相続税の整理の入口です
(実務編)売却予定の不動産を単独名義にするときの注意点|代償金の決め方と売却後のリスク
税額だけでは、分け方は決まらない|相続税・自宅から考える遺産分割
小規模宅地等の特例|実家もアパートも、相続税を抑えるための必須知識(司法書士目線)
相続税がかかる・かからない境界線|財産4,000万〜8,000万円で確かめる評価・特例・申告
まとめ
- 譲渡税は「名義」ではなく、実態(合意・分け方・順序)で見られる場面があります
- 換価分割で代表者ひとりの名義にしても、代金を受け取る相続人それぞれに譲渡所得が及びます
- 売却益が出ると、扶養・保険料の論点が出ることがあります(早めの確認が安心です)
- 代償分割でも、進め方しだいで換価分割扱いに近づくことがあるため、注意が必要です
手続きを進める前に、合意の順序、分け方の設計、税務の見え方を一度そろえておくと安心です。税務の最終判断は個別の事情で変わるので、税理士と連携して確かめながら、登記と協議書の形に落としていきます。
「代償分割で進めたいけれど、売却の段取りが先に動いている」「代表者ひとりの名義にしていいのか不安」という段階でも、ご相談いただけます。初回のご相談は無料です。