売却予定の不動産を相続人ひとりの名義にして、ほかの相続人に代償金を支払う形は、手続きが進めやすい一方、譲渡税や値下がり、売れないときの負担が、取得した相続人ひとりに集まります。代償金の決め方と、売ったあとのリスクを整理します。
売却する予定の不動産は、いったん相続人全員の共有にするより、相続人ひとりの名義にしてから売却するほうが、手続きは進めやすいことがあります。
実際、相続人のひとりが不動産を取得し、ほかの相続人には代償金を支払う形で遺産分割を組むことは、実務でもよくあります。
ただ、この方法は便利な反面、代償金の決め方や売却後のリスクの負担を見落とすと、あとで話がこじれやすくなります。
この記事では、売却予定の不動産を相続人ひとりの名義にする場面に絞って整理します。
この記事の内容
・共有にすると、なぜ売却が進みにくくなるのか
・単独名義+代償金は実務ではよく使う方法です
・ただし、税金や保険料の負担は一人に集まりやすいです
・代償金の金額を決めるのは、案外難しいです
・売れなかった場合や想定外の費用も見ておきたいです
・あとで協議を直すと、別の問題が出ることがあります
・当事務所のご相談から 「共有はよくない」と、ひとりの名義にする案を見直した例
・迷うのは、リスクを誰が引き受けるか
・あわせて読む
・まとめ
共有にすると、なぜ売却が進みにくくなるのか
売却予定の不動産を、いったん相続人全員の共有にする方法もあります。
ただ、共有にすると、売却の場面で共有者全員の関与が必要になり、手続きが重くなりがちです。
さらに、売却後の譲渡所得や住民税、場合によっては扶養や保険料への影響など、相続人ごとに気をつける点が出てきます。そのため、実務では、共有のまま進めるより、別の方法が検討されることも少なくありません。
このあたりの全体像は、総論の記事で整理しています。
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
単独名義+代償金は実務ではよく使う方法です
実務では、相続人のひとりが不動産を取得し、ほかの相続人には遺産分割で決めた金額を代償金として支払う、というやり方がよく使われます。
売却の手続きが進めやすく、売買契約・決済・登記の流れも一本にしやすいため、相続後の換金という意味では使いやすい方法です。
相続人全員で共有にするより、相続人ひとりにまとめて進めるほうが、実務上はスムーズなことが多いです。ただし、「スムーズに進む」と「公平で安全に進む」は、必ずしも同じではありません。
下の図は、この方法のしくみと、よいところ・注意したいところを1枚にまとめたものです。注意したいところは、このあとの章で順に見ていきます。
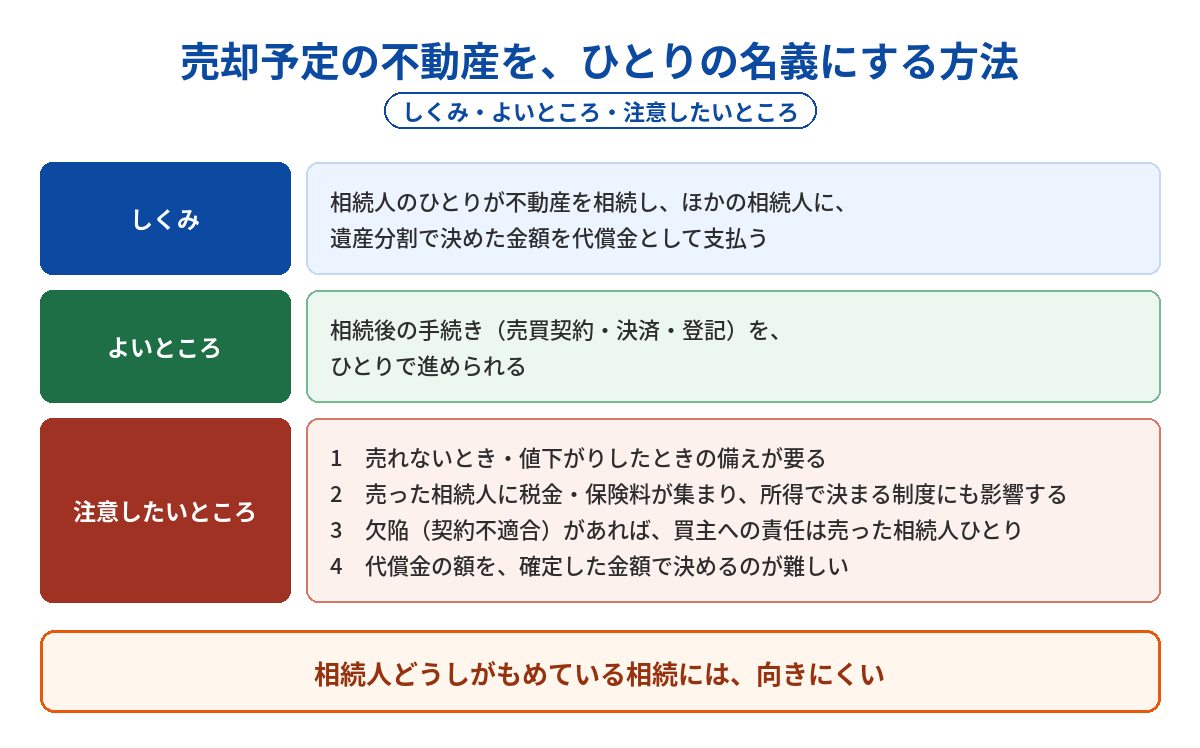
- しくみ:相続人のひとりが不動産を相続し、ほかの相続人に、遺産分割で決めた金額を代償金として支払います
- よいところ:相続後の手続き(売買契約・決済・登記)を、ひとりで進められます
- 売れないとき・値下がり:売れなかったときや、価格が急に下がったときの備えが要ります
- 税金と保険料:売った相続人に集まり、所得で決まる制度にも影響します
- 買主への責任:欠陥(契約不適合)があれば、買主への責任は、売った相続人ひとりが負います
- 代償金の額:確定した金額で決めるのが難しく、相続人どうしがもめている相続には向きにくい方法です
ただし、税金や保険料の負担は一人に集まりやすいです
この方法では、ほかの相続人には、原則として、売却による所得税などは直接かかりません。その意味で、ほかの相続人には都合がよいこともあります。
その反面、不動産を取得して売却する相続人ひとりに、譲渡所得税、住民税、国民健康保険料などの影響が集まりやすくなります。医療や介護の自己負担の割合など、所得で決まる制度にも影響することがあります。しかも、支払った代償金は、売るときの取得費に入りません(最高裁平成6年9月13日判決)。代償金を払ったぶん、譲渡税が軽くなるわけではありません。
ですから、「ひとりの名義にすれば簡単」というだけで決めてしまうと、負担の偏りが見えにくくなります。
ただし、最初から売って代金を分けることが目的で、売れた金額によって代償金が変わる、ほかの相続人も売却に関わる、といった形だと、協議書に「代償分割」と書いていても、換価分割とされることがあります。そうなると、代償金を受け取った側にも譲渡税がかかります。
どんな事情で代償分割と換価分割が分かれるのか、協議書に何を書くのかは、判例・協議書編の記事で、2つの判例・裁決をもとに整理しています。
判例で読む代償分割|遺産分割協議書の書き方と売却代金を原資にするときの注意点
代償金の金額を決めるのは、案外難しいです
単独名義+代償金の方法でいちばん難しいのは、実は代償金の金額の決め方です。
下の図は、代償金を決めるときに、売れる見込みの価格から何を差し引いて考えるかを並べたものです。
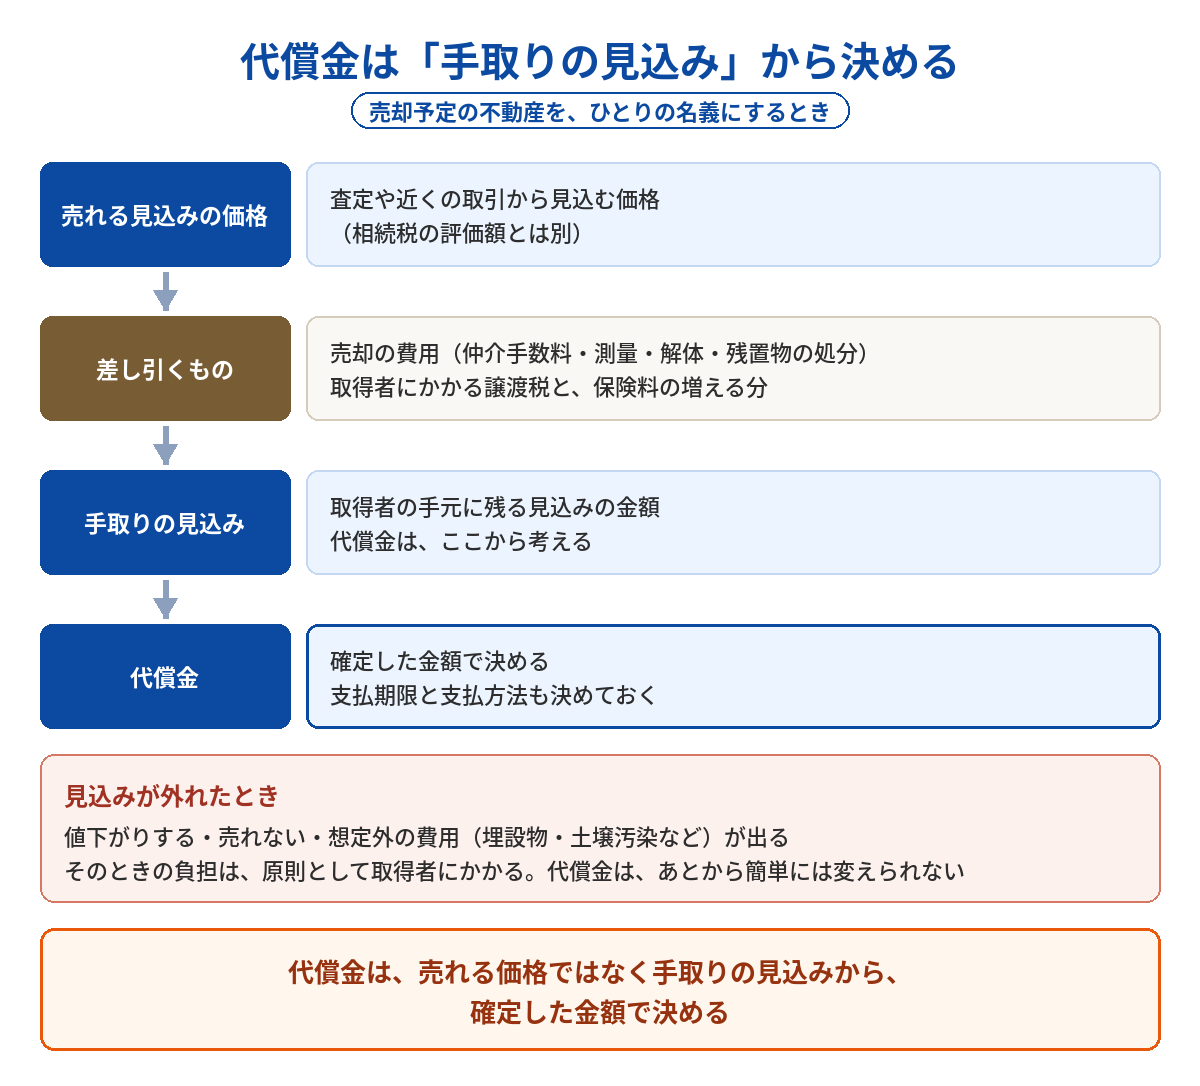
- 売れる見込みの価格:査定や近くの取引から見込む価格です。相続税の評価額とは別のものです
- 差し引くもの:仲介手数料・測量・解体・残置物の処分などの売却の費用と、取得者にかかる譲渡税、保険料の増える分です
- 手取りの見込み:取得者の手元に残る見込みの金額です。代償金は、ここから考えます
- 代償金:確定した金額で決め、支払期限と支払方法も決めておきます
- 見込みが外れたとき:値下がりする、売れない、想定外の費用が出る。そのときの負担は、原則として取得者ひとりにかかり、代償金は、あとから簡単には変えられません
相続開始時の評価や法定相続分を前提にして代償金を決めても、その後に不動産の価格が急落したり、ほかの資産の価格が変動したりすると、予定していた代償金が払えない、という話になることがあります。
売却前提で名義をひとりにしたのに、売却価格が想定を大きく下回れば、取得した相続人だけが強い負担を背負う形になり、あとから不満が出やすくなります。
代償金の額は、相続人全員が納得しないと決まりません。相続人どうしがもめている相続では、確定した金額で合意すること自体が難しく、この方法は向きにくくなります。
また、代償金が払われなくても、ほかの相続人は、それを理由に遺産分割協議を解除することはできません(最高裁平成元年2月9日判決)。支払いを求めていくことになります。だからこそ、代償金の額だけでなく、支払期限・支払方法と、遅れたときの扱いまで、協議書に書いておく必要があります。
売れなかった場合や想定外の費用も見ておきたいです
売却予定地では、売れることだけを前提にせず、売れなかった場合や想定外の費用が出た場合も見ておきたいところです。
たとえば、土壌汚染、埋設物、契約不適合の問題などが見つかり、その除去費用や対応費用を、代償金の計算に入れていなかったというケースもあります。
売却後に問題が見つかった場合、買主に対する責任は、物件を取得した相続人ひとりが負うことになります。そのため、代償金だけ先にきれいに決めても、それで終わりとは言えません。
遺産分割協議書には、可能であれば、売却不能・価格急落・予想外の費用など、不測の事態もある程度織り込んでおきたいところです。
ただし、売れた金額に合わせて代償金を増やしたり減らしたりする決め方は、換価分割と見られやすくなります。織り込み方は、税金の扱いとあわせて、税理士と連携して決めます。
売主として負う責任と、相続人どうしでの欠陥の負担(民法911条)、協議書での分担の書き方は、法律編の記事で整理しています。
(法律編)不動産の換価分割・代償分割|代表者一人名義にするときの法的注意点
あとで協議を直すと、別の問題が出ることがあります
もし代償金の決め方に無理があり、あとで内容を直したくなった場合でも、簡単ではありません。
相続人全員が合意すれば、遺産分割協議をやり直すこと自体はできます(最高裁平成2年9月27日判決)。
ただし、そのやり直しが遺産の再分割と見られると、贈与(対価があれば譲渡)として扱われ、贈与税などの問題が出るおそれがあります(相続税法基本通達19の2-8)。
ですから、あとで直せばよいと軽く考えるより、最初の段階で、ある程度の不測の事態を想定した内容にしておくほうが安全です。
当事務所のご相談から 「共有はよくない」と、ひとりの名義にする案を見直した例
売ると決めた実家を、どの名義にして売るかのご相談でした(ご家族が分からないよう、内容の一部を変えています)。
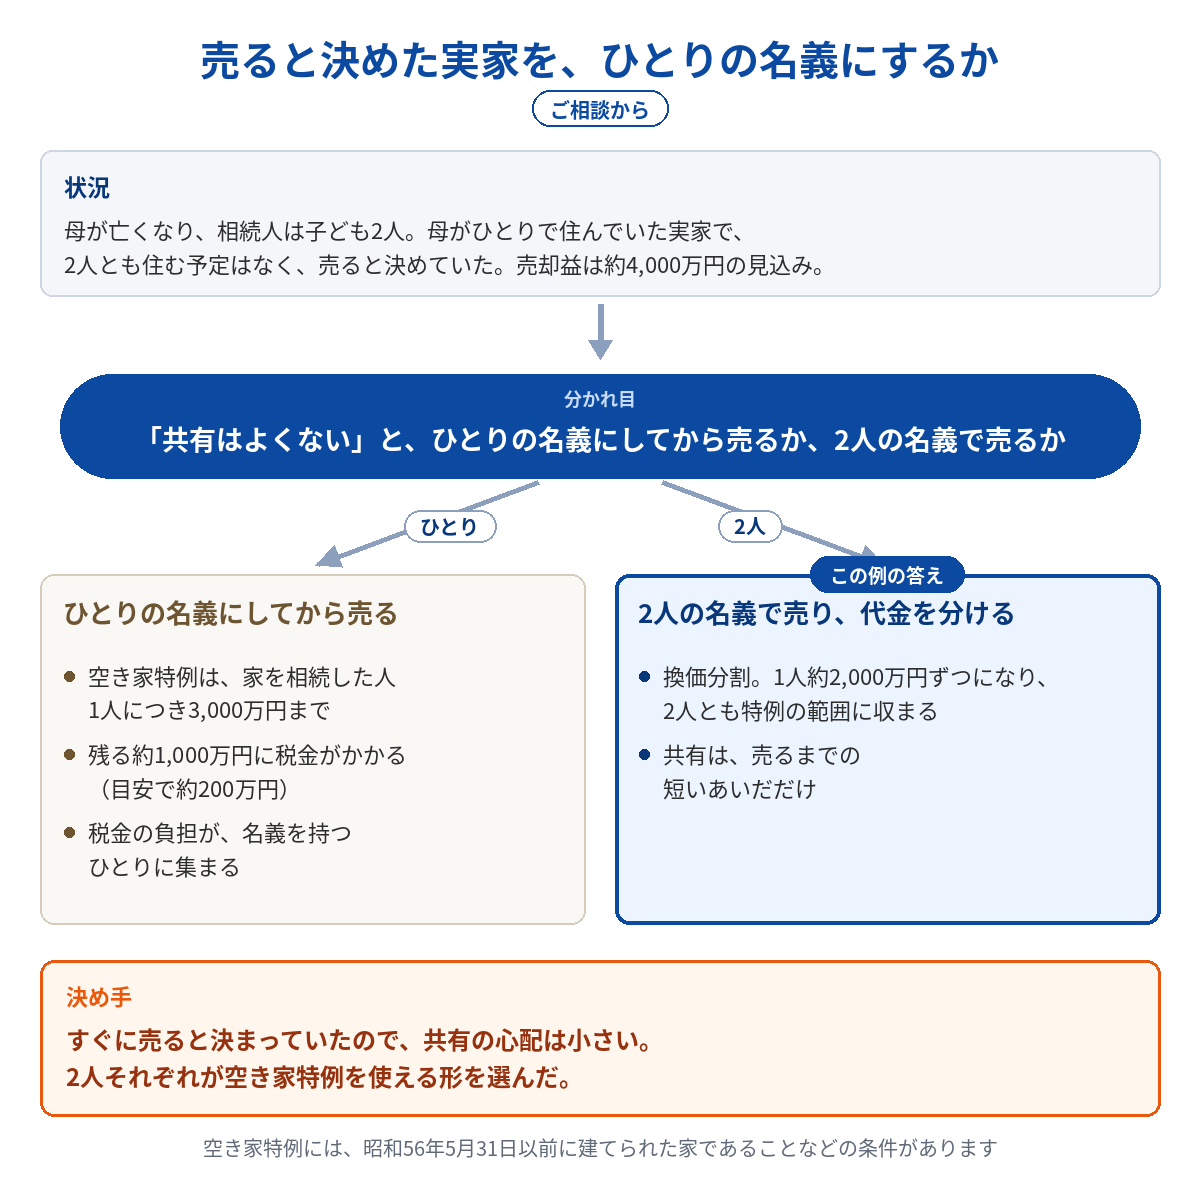
- 前提:お母様が亡くなり、相続人は子ども2人です。お母様がひとりで住んでいた実家で、2人とも住む予定はなく、売ると決めていました。売却益は約4,000万円の見込みでした
- 相談のときの問題点:「共有はよくない」と聞いていたので、ひとりの名義にしてから売る案でした。空き家特例は、家を相続した人1人につき3,000万円までなので、残る約1,000万円に税金がかかります(税額にして約200万円。所得税と住民税などを合わせた約20%で見た目安です)
- こうなった:すぐに売ると決まっていたので、2人の名義にして売り、代金を分けました(換価分割)。1人約2,000万円ずつになり、2人とも特例の範囲に収まりました。共有は、売るまでの短いあいだだけです
この記事で見てきたように、ひとりの名義にして売る形は、手続きは進めやすい一方、税金の負担が名義を持つひとりに集まります。この例では、空き家特例を2人それぞれが使えるかどうかが、名義を決める分かれ目になりました。
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、決め手の順に並べています。
この例で使った視点は、自宅相続の7つの視点のうち、⑥(子どもたちの意向を確かめる)と⑦(空き家になってから売るときを考える)です。
迷うのは、リスクを誰が引き受けるか
売却予定の不動産を相続人ひとりの名義にして、代償金で分けるのは、実務でよく使う方法です。代償金は、税金と費用を引いた手取りの見込みから確定した金額で決め、支払期限と支払方法を協議書に書いておきます。
本当に詰まるのは、値下がりや売れないとき、想定外の費用のリスクを、取得する相続人がどこまで引き受けるのかを、家族で決めることです。代償金の額は、その引き受け方で変わります。
分かれ目は、取得する人がリスクも引き受けて持つのか、最初から売って代金を分けたいのかです。前者なら代償分割、後者なら換価分割として組むほうが、実態に合います。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 「代償分割」と書けば安心?:協議書に代償分割と書いても、税務で換価分割と見られる境界線を整理しています
- 相続不動産の売却査定で気をつけたいこと:売る段階で、高い査定額をどう見るか、不動産会社をどう選ぶかを整理しています
- 相続時・相続後の不動産サポート:売るか、持ち続けるか、どこに相談するかを、全体の流れから整理しています
「代償分割」と書けば安心?—税務で「換価分割」と見られる境界線
相続不動産の売却査定で気をつけたいこと|高い査定額と不動産会社選び
相続時・相続後の不動産サポート|方針整理と依頼先選びを中立な立場でご案内します
まとめ
売却予定の不動産を相続人ひとりの名義にまとめる方法は、相続後の手続きを進めやすくする意味では、とても実務的な方法です。
ただし、その便利さの裏で、代償金の決め方、売却後の税金や保険料、想定外の費用、売れなかった場合の扱いなど、見落としやすい点もあります。
「ひとりの名義にすれば簡単」と考える前に、どこに負担が集まり、どこに不測のリスクがあるかまで見ておくことが大切だと思います。
売却予定の不動産を相続人ひとりの名義にまとめるかどうかは、手続きのしやすさだけでなく、代償金、税金、売却後の負担まで見ながら決めたいところです。税金の確認は、税理士と連携して進めます。まだ売却すると決めていない段階でも、ご相談いただけます。初回のご相談は無料です。