賃貸用不動産(貸家)がある場合の相続整理ガイド|自宅とは違うポイントと注意点
相続のご相談をお受けしていると、
「自宅とは別に、貸している家やアパートがある」「親が持っている貸家をどう扱えばよいか分からない」
といったご相談をいただくことがあります。
賃貸用不動産(貸家)は、家賃収入がある財産であると同時に、借主との契約が続いている財産でもあります。
自宅とは少し違う視点で整理しておかないと、遺産分割やその後の管理の場面で行き違いが生じやすい分野です。
この記事では、貸家がある場合の相続について、司法書士の立場から
「まずどこを確認しておくと安心か」を、できるだけわかりやすく整理してみます。
貸家だけでなく、相続財産全体の整理から進めたい方へ
はじめに相続の流れと財産の棚卸しを押さえておくと、その中に貸家を位置づけやすくなります。
1.貸家の相続でよくある「思い込み」
貸家の相続では、次のような“思い込み”から話がこじれてしまうことがあります。
- 「自宅と同じように、好きなタイミングで住み替えや売却ができる」と考えている
- 「相続人の誰かが相続したら、借主にはすぐに出ていってもらえる」と誤解している
- 家賃収入や敷金・保証金など、お金の流れの整理があと回しになっている
- 土地と建物、さらには借地かどうかの整理がはっきりしていない
賃貸中の不動産は、「住む人がいる」ことを前提とした財産です。
相続人同士で「誰が引き継ぐのか」「将来どう活用するのか」を丁寧に話し合うことが大切になります。
2.まず確認したい「貸家」の基礎情報チェック
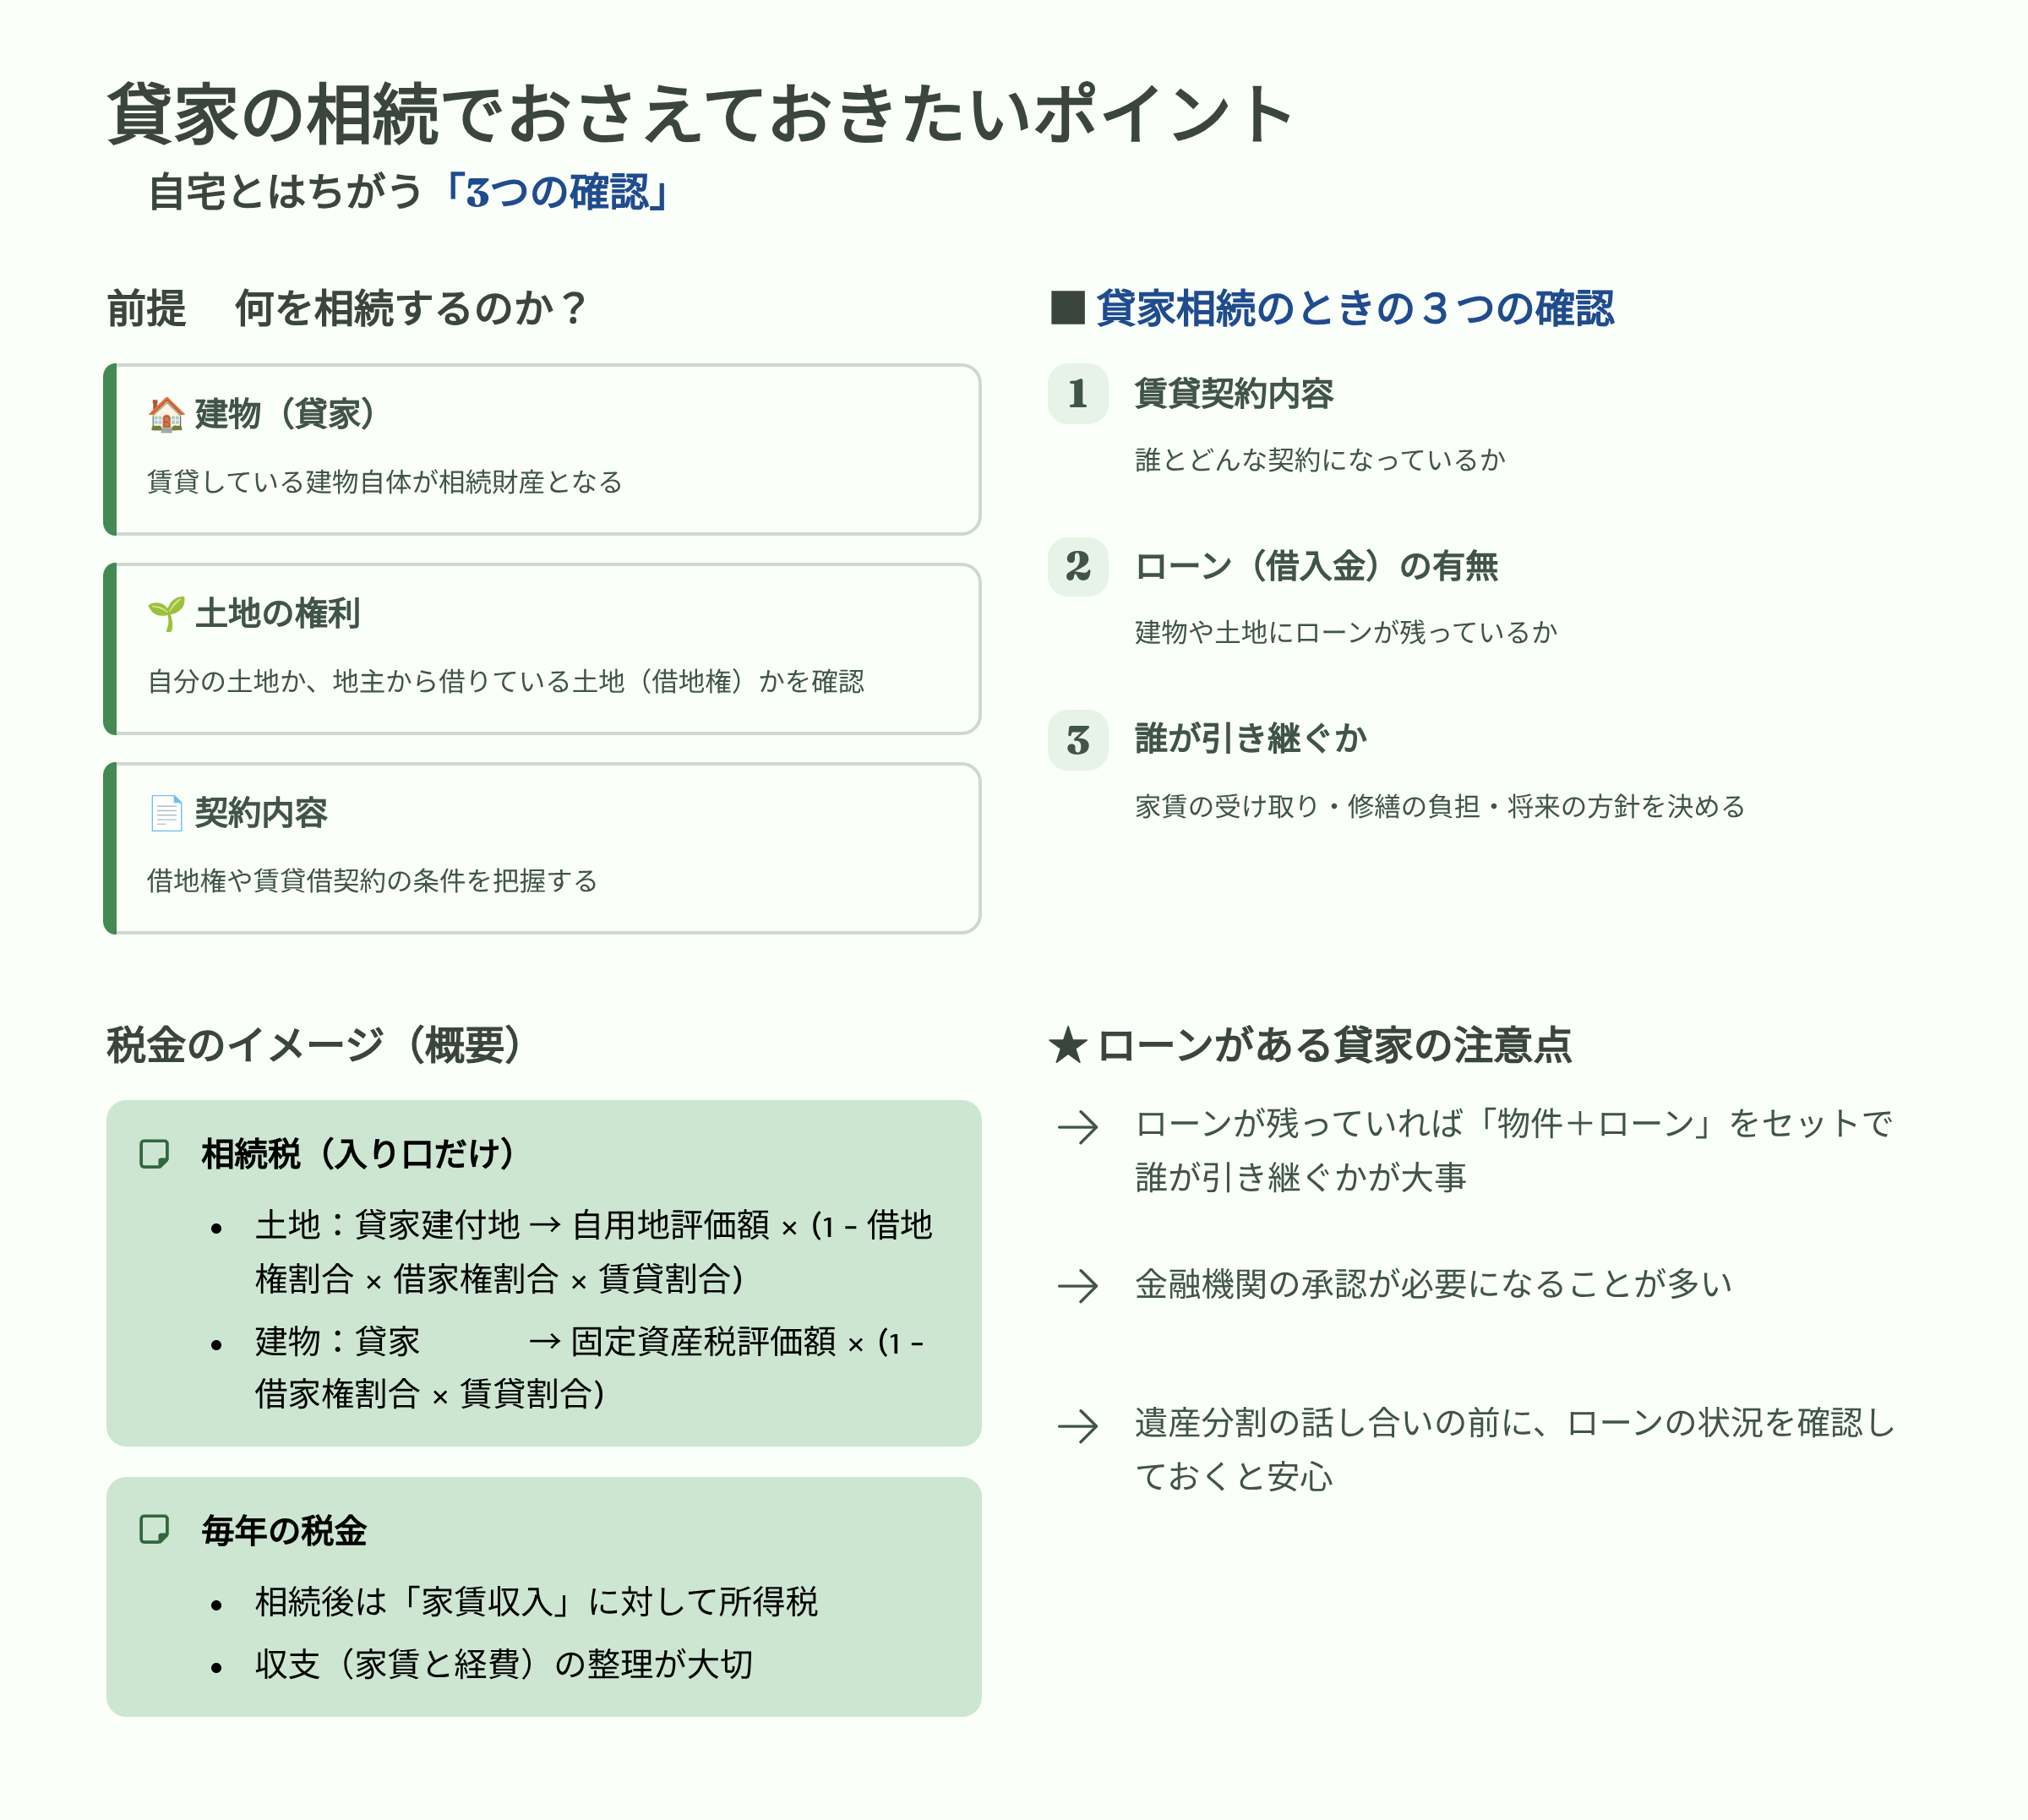
貸家がある場合、相続の入り口で、次のような情報をそろえておくと整理が進みやすくなります。
-
登記簿(登記事項証明書)
土地と建物の名義人・地目・面積・持分などを確認します。
名義が先代のままになっている場合は、相続登記が必要になることがあります。 -
賃貸借契約書
貸主(大家)の名義、家賃、敷金・保証金、更新条件、契約期間などを確認します。
管理会社が入っている場合は、管理委託契約書や管理会社の連絡先も確認しておきます。 -
家賃の入金状況
どの口座に家賃が振り込まれているか、滞納はないか、管理会社経由かどうかを整理します。 -
固定資産税の納税通知書
土地・家屋それぞれの評価額や所在地を確認し、貸家が未登記になっていないかもチェックします。 -
借地かどうか(土地が自分のものか、他人のものか)
土地が地主さん名義の借地である場合、借地権の整理も必要になります。
貸家の整理では、次のような論点と重なることも多いため、あわせて確認しておくと安心です。
3.遺産分割で考えておきたい3つの視点
貸家について遺産分割を考えるときは、次の3つの視点を意識しておくと話が整理しやすくなります。
-
誰が貸家を引き継ぐのか
将来の管理や修繕に対応できる人かどうか、将来住む可能性があるのか、売却を視野に入れているのか──といった点も含めて考えます。 -
家賃収入と費用負担のバランス
家賃収入がある一方で、固定資産税や修繕費などの負担もあります。
「収入だけ」「費用だけ」で考えず、トータルでどのくらいのプラス・マイナスになるかをイメージしておくことが大切です。 -
今後の活用方針(売却・建替え・そのまま賃貸)
将来売却を考えているのか、長く貸し続けるのか、建替えの予定があるのかによって、誰が相続したほうがよいか、遺産分割の考え方が変わってきます。
これらの視点をもとに、「貸家は誰が引き継ぎ、代わりに他の財産でどのように調整するか」を、全体のバランスを見ながら決めていくイメージです。
4.相続があっても借家人との契約はどうなる?
貸家の所有者が亡くなったからといって、借家人との賃貸借契約が自動的に消えるわけではありません。
原則として、相続人が「新しい大家さん」として契約を引き継ぐことになります。
そのため、次のような点も確認しておくと安心です。
- 賃貸借契約書に記載されている貸主名義と、登記簿上の名義が揃っているか
- 管理会社が入っている場合は、相続後の名義変更や家賃振込先の変更が必要かどうか
- 敷金・保証金の金額と、その承継方法
相続人の側で「すぐに売りたい」と思っていても、借家人には借家人の権利があります。
「借主の生活をどう守りながら、家族の相続も整えていくか」という視点も大切になります。
5.貸家の相続税評価と、その後の税金のイメージ
貸家は、相続税の世界では「貸家」「貸家建付地」として評価されます。 自宅や空き家と違い、借家人(住んでいる方)の権利による制限があるため、評価額が下がる仕組みです。
【貸家・貸家建付地の評価イメージ(あくまで概算の入口)】
● 貸家の評価額(建物)
固定資産税評価額 ×(1 − 借家権割合(一般的に 30%))
● 貸家建付地の評価額(土地)
自用地としての評価額 ×(1 − 借地権割合 × 借家権割合)
※ 地域の借地権割合(A~G地区:30〜90%)により数字が変わります。
※ 正確な評価は税理士が個別に計算しますので、ここでは「仕組みがある」程度で十分です。
相続税がかかるかどうか、どのように申告するかは、土地の形状・家族構成・特例の有無などで変わるため、 税理士の先生と個別に確認していただくのが安心です。
また、貸家を引き継いだ方には、相続後家賃収入に対する所得税(不動産所得)も関わってきます。 「どのくらいの税金負担になりそうか」をイメージしておくと、計画が立てやすくなります。
● 貸家にローン(借入)が残っている場合の注意点
貸家に住宅ローン・アパートローンが残っている場合、
「物件を誰が相続するか」だけでなく、
ローン(債務)を誰が引き受けるかが大きなポイントになります。
- 建物・土地を相続する人が、そのままローンも引き継ぐのが一般的
- 金融機関の承認が必要(承認されないと債務引受ができない)
- ローンだけを誰かに負担させ、建物を別の相続人が取ることは原則不可
- 団信(団体信用生命保険)が付いていると、死亡時点でローン完済のケースもある
とくに金融機関は、相続人の収入・資産・返済能力を審査します。 「相続の話し合いでは決まったのに、銀行が承認しない」というケースも珍しくありません。
司法書士実務で重要な注意点
遺産分割協議書には、必ず
「ローンを含めて○○が承継する」
という文言(例のため簡易化しています)を入れておくと、後のトラブルを防げます。
貸家を含めた土地・建物の相続税評価について、概要を知りたい方はこちらもご参照ください。
6.専門家に相談したほうがよいケース
次のような場合は、ご家族だけで判断せず、一度専門家に相談しておくと安心です。
- 貸家が複数あり、誰がどの物件を相続するかで意見が分かれている
- 土地が借地で、地主さんとの関係や契約内容に不安がある
- 建物が未登記、または先代名義のままで長年放置されている
- 将来の売却・建替えも視野に入れつつ、今は賃貸を続けたいと考えている
- 相続税がかかるかどうかのライン上にあり、評価の仕方で大きく結果が変わりそうなとき
司法書士は、相続登記・不動産調査・遺産分割協議書の作成など、貸家を含めた不動産の整理に日常的に携わっています。
必要に応じて、税理士や不動産業者と連携しながら、全体の流れを整えていくお手伝いも可能です。
この記事のまとめ
- 貸家は、自宅とは違い「家賃収入」と「借家人との契約」がセットになった相続財産。
- 登記簿・賃貸借契約書・家賃の入金状況・固定資産税など、基礎情報を整理することが第一歩。
- 「誰が貸家を引き継ぐか」「収入と費用のバランス」「今後の活用方針」の3点を意識して遺産分割を考えると整理しやすい。
- 相続があっても賃貸借契約は原則として続き、相続人が新しい貸主として契約を引き継ぐ。
- 相続税評価やその後の所得税については、税理士と連携しながら検討するのが安心。
- 借地・未登記建物・複数物件などが絡む場合は、早めに専門家に相談することでトラブルを防ぎやすくなる。
あわせて読みたい関連記事
川崎市麻生区・新百合ヶ丘エリアで、相続登記・遺産整理・賃貸用不動産の相続整理を中心に取り扱っています。
「貸家の相続をどう進めたらよいか分からない」という段階から、お気軽にご相談ください。
▶ 相続のご相談・お問い合わせフォームはこちら