相続税がいくらかが分かっても、「どう分けるか」は、まだ決まっていません。相続税の総額は分け方で変わらず、自宅に特例が使えて0円になっても、時価で見た公平の問題は残ります。
相続税がかかるかもしれない。そう感じる相続では、つい税額に目が向きます。けれど、税額が分かっても、それだけで分け方が決まるわけではありません。配偶者のこれからの暮らし、自宅や収益不動産の今後、相続人どうしの公平感。全体を見渡してはじめて、納得できる分け方が見えてきます。
この記事では、相続税や自宅があるときに、分け方をどのように整えていくかを、順を追って整理します。
この記事の内容
・相続税は、これからどんどん「見える」ようになる
・相続税はかからなくても、「どう分けるか」は残る
・自宅や不動産は、相続税と遺産分割で「考え方」が違う
・税理士との打合せに同席し、相続の全体像をつかむ
・全部おまかせではなく、必要なところを整える
・税額の答えが出てから、分け方の話が始まる
・あわせて読む
・まとめ
相続税は、これからどんどん「見える」ようになる
相続税の概算は、これからさらに把握しやすくなっていきます。AIや各種ツールの進歩で、一般の方でもかなりの精度でつかめるようになるはずです。たとえば、お子さま2人が相続人の場合、正味の遺産額ごとの相続税の総額は、概算で次のようになります。
- 正味の遺産額5,000万円:約80万円
- 1億円:約770万円
- 2億円:約3,340万円
- 3億円:約6,920万円
ここで知っておきたいのは、相続税の総額は、だれがどれだけ取得しても変わらない、ということです。
総額は、いったん法定相続分で分けたものとして計算され、実際に納める額は、各人が取得した割合に応じて分けられます。
下の図は、正味の遺産額5,000万円・お子さま2人の場合で、取得のしかたによる内訳の違いを並べたものです。
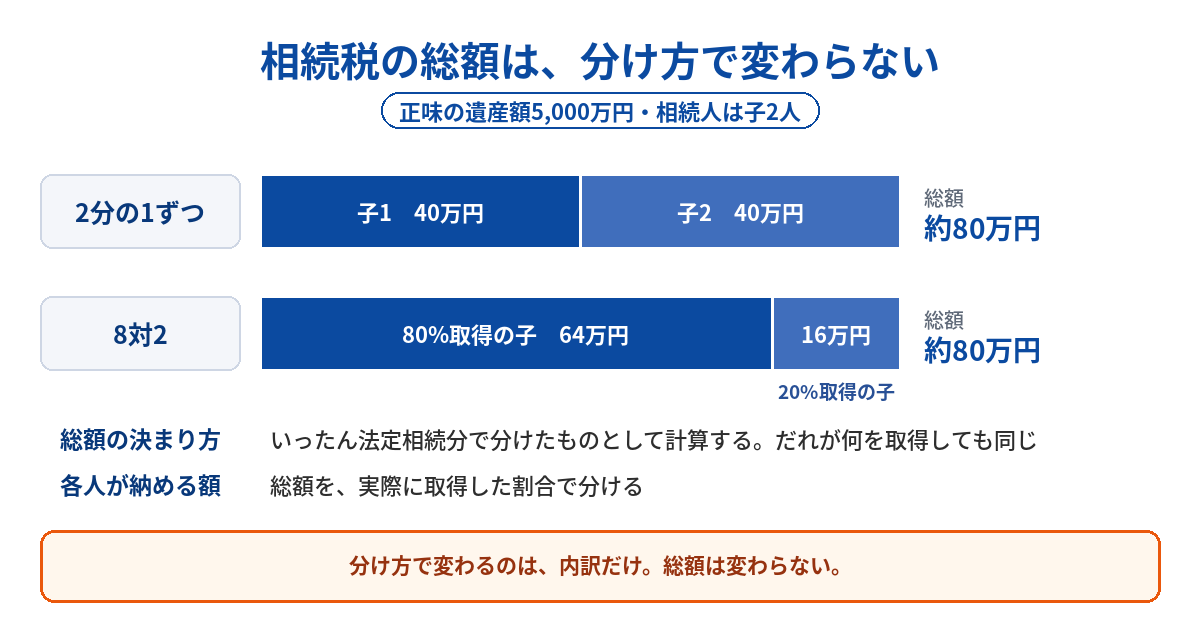
- 2分の1ずつ取得:約40万円ずつ。総額は約80万円
- 8対2で取得:約64万円と約16万円。総額は約80万円のまま
もちろん、実際には配偶者の税額軽減、小規模宅地等の特例、生前贈与、名義預金、不動産評価、生命保険、債務控除など、個別に確認すべき点があります(配偶者が相続人にいる場合は、配偶者の税額軽減があるので、配偶者がどれだけ取得するかで、実際に納める合計は変わります)。それでも、「だいたいいくらかかるのか」は、今よりずっと見えやすい時代です。だからこそ、相続の本題は、税額そのものよりも、その先の「どう分けるか」へ移っていきます。
相続税はかからなくても、「どう分けるか」は残る
ひとつ、具体例で考えてみます。正味の遺産が5,000万円・お子さま2人。そのうち3,000万円分が自宅(土地)で、同居していたお子さまが引き継ぎ、小規模宅地等の特例(評価額を80%減らせる特例)を使えたとします。
下の図は、この自宅を、相続税のものさしと遺産分割のものさしで並べたものです。
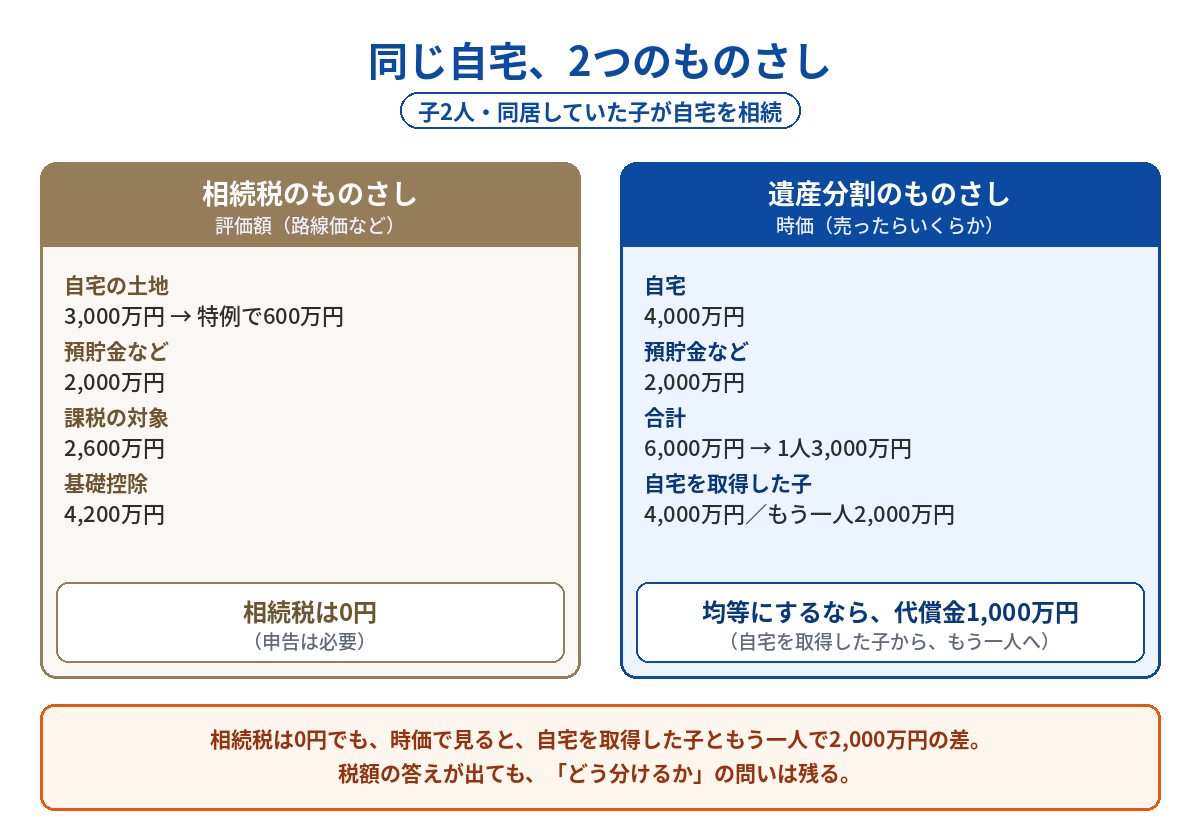
- 相続税のものさし(評価額):自宅の土地3,000万円は、特例で600万円に。預貯金など2,000万円と合わせて2,600万円で、基礎控除4,200万円の内に収まるので、相続税は0円(申告は必要)
- 遺産分割のものさし(時価):自宅4,000万円と預貯金2,000万円で6,000万円。均等なら1人3,000万円。自宅を取得した子は4,000万円、もう一人は2,000万円なので、均等にするなら代償金1,000万円
ただし、この特例を使うには、相続税の申告そのものは必要です。「申告はするけれど、税額は0円」というかたちになります。もう1つ、特例は、申告期限(亡くなってから10か月)までに遺産分割がまとまっていることが前提です。まとまらないと、いったん特例を使わずに申告して納め、分割がまとまってから直すことになります。分け方が決まらないと、税額0円にもならないのです。
ところが、本題はここからです。相続税の評価額では3,000万円の自宅も、実際に売ればもっと高く、たとえば時価4,000万円かもしれません。同居していたお子さまがそのまま住み続けるとすると、遺産を時価で見れば、自宅4,000万円と預貯金2,000万円で6,000万円。均等に分ければ一人3,000万円ずつのはずが、自宅を取得したお子さまは4,000万円分、預貯金を受け取るもう一人は2,000万円分です。
均等にするには、自宅を取得したお子さまが、もう一人に1,000万円の代償金を渡す必要があります。その1,000万円を用意できるのか。用意できないなら、差があることに納得して分けるのか、自宅を売って分けるのか。税額がゼロでも、この問いは残ります。
兄弟姉妹で均等に、という均分相続が当たり前になりつつある今、争いがなくても「公平にどう分けるか」を整える場面は、確実に増えています。相続の中心は、税金の払い方よりも、「どう分けるか」へ移っていきます。だからこそ、司法書士が遺産整理の受任者として、登記や名義変更だけでなく、相続人のあいだに立って分け方の道筋を描く意味があります。
自宅や不動産は、相続税と遺産分割で「考え方」が違う
いまの例が示すように、自宅や不動産は、相続税の世界と遺産分割の世界とで、使う「ものさし」が違います。相続税は、路線価などで決められた評価額で測ります。いっぽう遺産分割では、「実際に売ったらいくらになるか」という時価で考えます。同じ自宅でも、相続税では3,000万円、分け方の話では4,000万円、というズレがふつうに起こります。
しかも、相続財産は、きれいに分けられるものばかりではありません。とくに自宅や不動産は、分け方の難しさが出やすい財産です。たとえば、次のようなものです。
- 親亡きあとの自宅
- 空き家になった家
- 売れるか分からない土地
- 固定資産税や管理費だけがかかり続ける不動産
- 家賃収入のある収益不動産
- 共有にすると、将来さらに難しくなる財産
相続税の評価額では価値があるように見えても、実際にはすぐ売れないこともあります。逆に、評価額より高く売れることもあります。収益不動産であれば、家賃収入だけでなく、修繕や管理の手間、空室のリスクまで引き継ぐことになります。
「平等に分ける」という言葉は簡単ですが、預貯金と不動産、売れる不動産と売れない不動産、住む人がいる家と空き家では、同じ金額でも意味が違います。ここを整理しないまま数字だけで分けると、かえって不公平感が残ることがあります。
土地と建物の評価のしくみや、相続税評価額と遺産分割で使う時価の違いは、次の記事で詳しくまとめています。
相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
税理士との打合せに同席し、相続の全体像をつかむ
こうした相続では、税金の話だけで分け方は決まりません。だからこそ当事務所では、相続税や譲渡税がからむ相続では、税理士との打合せに、できるだけ同席するようにしています。税務の判断に口を出すためではありません。そこは税理士の専門領域です。
税理士の話を依頼者と一緒にうかがいながら、司法書士としては、法務・不動産・相続人間の調整を同時に思い描いています。細かい税務判断のためではなく、税・法・不動産・暮らしを一枚の絵にして、相続全体の道筋を見失わないためです。全体像が見えてはじめて、「どう分けるのが良いか」の方向が定まります。
税額だけでは決めなかった判断の流れは、次の判断例でたどれます。自宅の時価が将来の遺留分に大きく響くため、相続税の最安をあえて選ばず、お母様が自宅を相続し、将来は次男へ遺贈する形を設計した例です。養子縁組をあえてしない、という判断まで紹介しています。
相続税が一番安い分け方を、あえて選ばなかった ― 自宅の時価・遺留分・家族の想いから
全部おまかせではなく、必要なところを整える
こうした相続を、何もかもひとつの窓口で抱え込む「オールインワン」がよいとは、当事務所は考えていません。すべてをまとめてお任せいただくかたちは、「何から手をつけてよいか分からない、だから全部おまかせしたい」という時代には、たしかに合っていました。
けれど、これからは、できるところはご自身である程度整えてから相談に来られる時代になります。そうなれば、専門家に求められるのは、すべてを引き受けることではなく、ご自身では難しい「必要なところ」を的確に支えることです。相続全体を見渡しながら、依頼者と税理士、ときに弁護士や不動産会社とのあいだに立って、方向を整理する。そこに、当事務所の役割があると考えています。
もちろん、最初から全部をまかせることを否定しているわけではありません。大切なのは、やみくもに全部をまかせるのではなく、ご自身でできることはご自身で進め、難しいところは専門家が伴走することです。打合せを重ねたうえで、窓口を一つにして全部まかせたい、という方には、全部まとめて遺産整理というご依頼のかたちもあります。
税額だけでは決められない相続についての当事務所の考え方と、全部まとめてお任せいただく場合のご依頼のかたちは、次の2つにまとめています。
税金の答えに、家族を合わせない|相続税・自宅・遺産分割・遺留分を、どの順番で考えるか
税額の答えが出てから、分け方の話が始まる
相続税の答えは、いまでは見えやすくなっています。総額は分け方で変わらず、自宅に小規模宅地等の特例が使えれば、0円になることもあります。
本当に詰まるのは、その先です。時価で見たときの公平、自宅に住み続ける人とそうでない人、代償金を用意できるかどうか。そもそも分け方がまとまらなければ、特例も使えません。
判断が分かれるのは、税額がいちばん低い分け方を選ぶか、時価・暮らし・家族の納得まで見て分け方を決めるか、という点です。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 司法書士と税理士:相続の相談をどちらにするか、それぞれの役割とメリット・注意点を整理しています
- 自宅相続の選択:自宅を配偶者が継ぐか、子が継ぐかを、7つの視点で整理しています
- 生前・2次相続対策:遺言や贈与で、次の相続まで含めて準備するご相談の案内です
- 相続登記:名義変更の進め方・費用・期限の案内です
相続の相談は司法書士と税理士のどちらへ?|それぞれのメリットと注意点
相続登記のご案内|進め方・費用・期限から、次の相続の準備まで
まとめ
- 相続税の総額は、だれがどれだけ取得しても変わらない。変わるのは各人の内訳だけ
- 自宅に小規模宅地等の特例が使えれば、相続税が0円になることもある(申告は必要。分け方がまとまっていることが前提)
- 相続税は評価額、遺産分割は時価。同じ自宅でも、ものさしが違う
- 税額が0円でも、時価で見た公平や代償金の問題は残る
- 税・法・不動産・暮らしを一枚の絵にして、分け方の方向を決める
相続税の見込みは分かったけれど、どう分ければよいか決めきれない、という段階でも、ご相談いただけます。税務の部分は、税理士と連携して整理します。初回のご相談は無料です。