建物の相続税評価額は、どこを見るのか。固定資産税課税明細書の「価格(評価額)」がそのまま使えます。課税標準額でも税額でもありません。
「建物はどの数字を見ればいいですか?」——相続のご相談でよくいただく質問です。
建物の評価は土地に比べてシンプルですが、どの欄を見るか・賃貸中はどうなるか・未登記建物がある場合はどう考えるかで迷いやすいところです。
この記事では、固定資産税課税明細書から建物の相続税評価額を確認する基本を整理します。
目次
- 最初に結論
- 課税明細書のどこを見るか
- 建物の評価は、必ず下がるわけではありません
- 東京都の区分建物は、一棟の価格が載っていることがあります
- 賃貸に出している建物は「賃貸割合」で調整されます
- マンションの場合は、別記事で分けて確認します
- 登記簿に建物が出てこないこともあります
- 土地評価も確認したい方へ
- まとめ
最初に結論
建物の相続税評価額は、原則として固定資産税課税明細書の「価格(評価額)」がそのまま使えます。
まず課税明細書の建物欄を開いて、「価格(評価額)」の数字を確認しましょう。
土地のように路線価を調べる必要も、地積を掛ける必要もありません。明細書を見た時点で数字が確定するのが、建物評価の特徴です。
なお、生前に建物を贈与する場合も、出発点は同じです。最新年度の課税明細書の「価格(評価額)」を手元に確認しておくと整理しやすくなります。負担付贈与や通常の売買に近い場面では別の論点も出てきますが、一般的な入口としてはこの見方で大丈夫です。
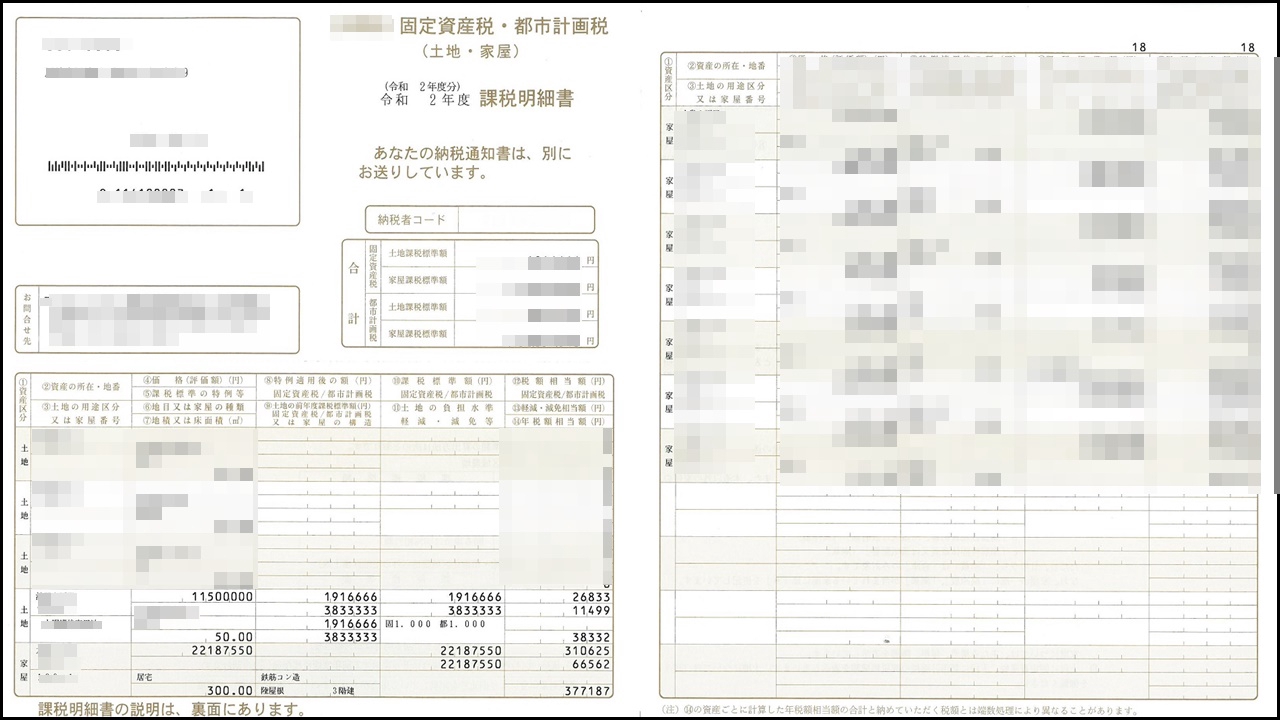
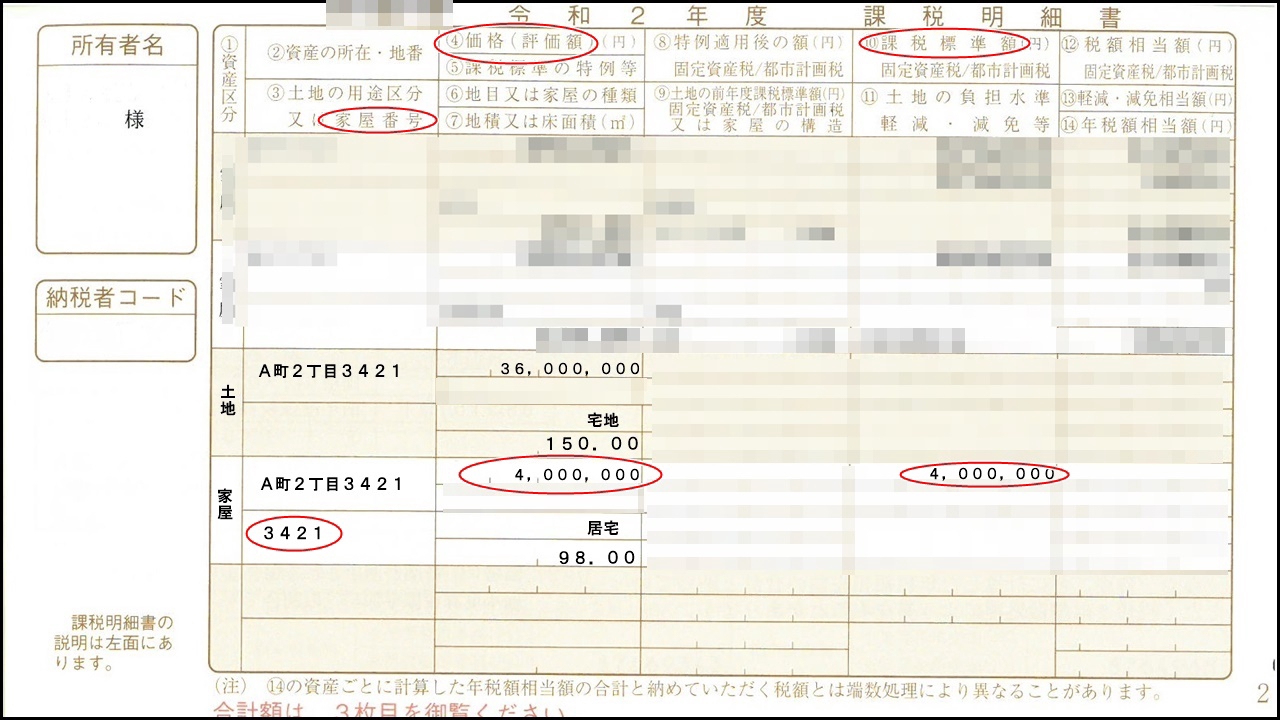
課税明細書のどこを見るか
課税明細書の建物欄には似た数字がいくつか並んでいます。
相続税評価に使うのは「価格(評価額)」の欄だけです。
価格(評価額)✔
相続税評価額の入口になる数字。この欄を見ます
課税標準額
固定資産税の税額計算に使う数字。建物では価格と原則一致
税額
実際に支払う固定資産税の金額。相続税評価には使わない
※ 土地の場合(補足)
土地は地域によって使う数字が変わります。倍率地域では固定資産税評価額をもとに倍率をかけて求めますが、路線価地域では固定資産税評価額は使わず路線価を使います。
▶ 土地評価の入口はこちら
建物の評価は、必ず下がるわけではありません
「建物は古くなるのだから、評価額も毎回下がっていくはず」——多くの方がそう考えています。しかし近年は、築年数が進んでいるのに評価額が前回と同額のままという建物が増えています。
建物の固定資産税評価額は、その建物を今もう一度建てたらいくらかかるか(再建築価格)をもとに計算され、そこから築年数に応じた減価をします。評価の見直しは3年ごとです。
令和6年度の評価替えでは
建築費の上昇を反映する補正率が、木造1.11・非木造1.07とされました。同じ建物を今建て直す費用が、前回より木造で約11%・非木造で約7%上がったものとして計算されている、ということです。
建築費の上昇分と、築年数による減価。この2つがぶつかり合います。具体例で見てみます。
木造・前回評価額1,500万円の場合
- 前回の再建築価格:2,000万円
- 今回の再建築価格:2,000万円 × 1.11 = 2,220万円
- ここから、築年数が進んだ分の減価をする
- 今回の計算額:1,550万円
計算額1,550万円 > 前回評価額1,500万円 → 1,500万円に据え置き
逆に今回の計算額が1,400万円であれば、1,400万円へ下がります。見直し後と見直し前を比べて、低いほうが評価額になるという仕組みです。
上がることはありません。下がらないことがあります。
建築費が上がったからといって、既存の建物の評価額が1,500万円から1,600万円になることは、通常の評価替えでは起こりません。起きるのは据え置きです。ここを混同しないことが大切です。
ただし、増築や大規模な改築があった場合は別です。この場合は評価そのものが見直されます。
相続実務での意味
建物は原則として、固定資産税評価額がそのまま相続税評価額になります。つまり「あれから3年経ったから、相続税の評価も下がっているだろう」という見込みが外れることがあるということです。
次の評価替えは令和9年度(2027年度)です。建築費の水準が高いままであれば、経年減価しているのに据え置きという建物は、相当数出てくる可能性があります。生前の試算をお持ちの方は、その時点の数字で置いたままにせず、最新年度の課税明細書で確認し直すことをおすすめします。
なお、この評価額は「市場でいくらで売れるか」という価格とは別の話です。ここで見ているのはあくまで、相続税の計算で使う建物の評価額です。
東京都の区分建物は、一棟の価格が載っていることがあります
マンションなどの区分建物で、東京都の課税明細書には注意が必要です。
区分建物の欄に記載されている価格が、その部屋の評価額ではなく、建物一棟全体の価格になっていることがあります。そのまま使うと、評価額が実際より大幅に大きくなってしまいます。
この場合は、持分(敷地権割合や専有部分の割合)を確認したうえで按分する必要があります。桁が明らかに大きいと感じたら、まず一棟の価格ではないかを疑ってください。
課税明細書の様式は自治体ごとに異なります。区分建物をお持ちの場合は、その数字が一室のものか一棟のものかを最初に確認するところから始めると確実です。
賃貸に出している建物は「賃貸割合」で調整されます
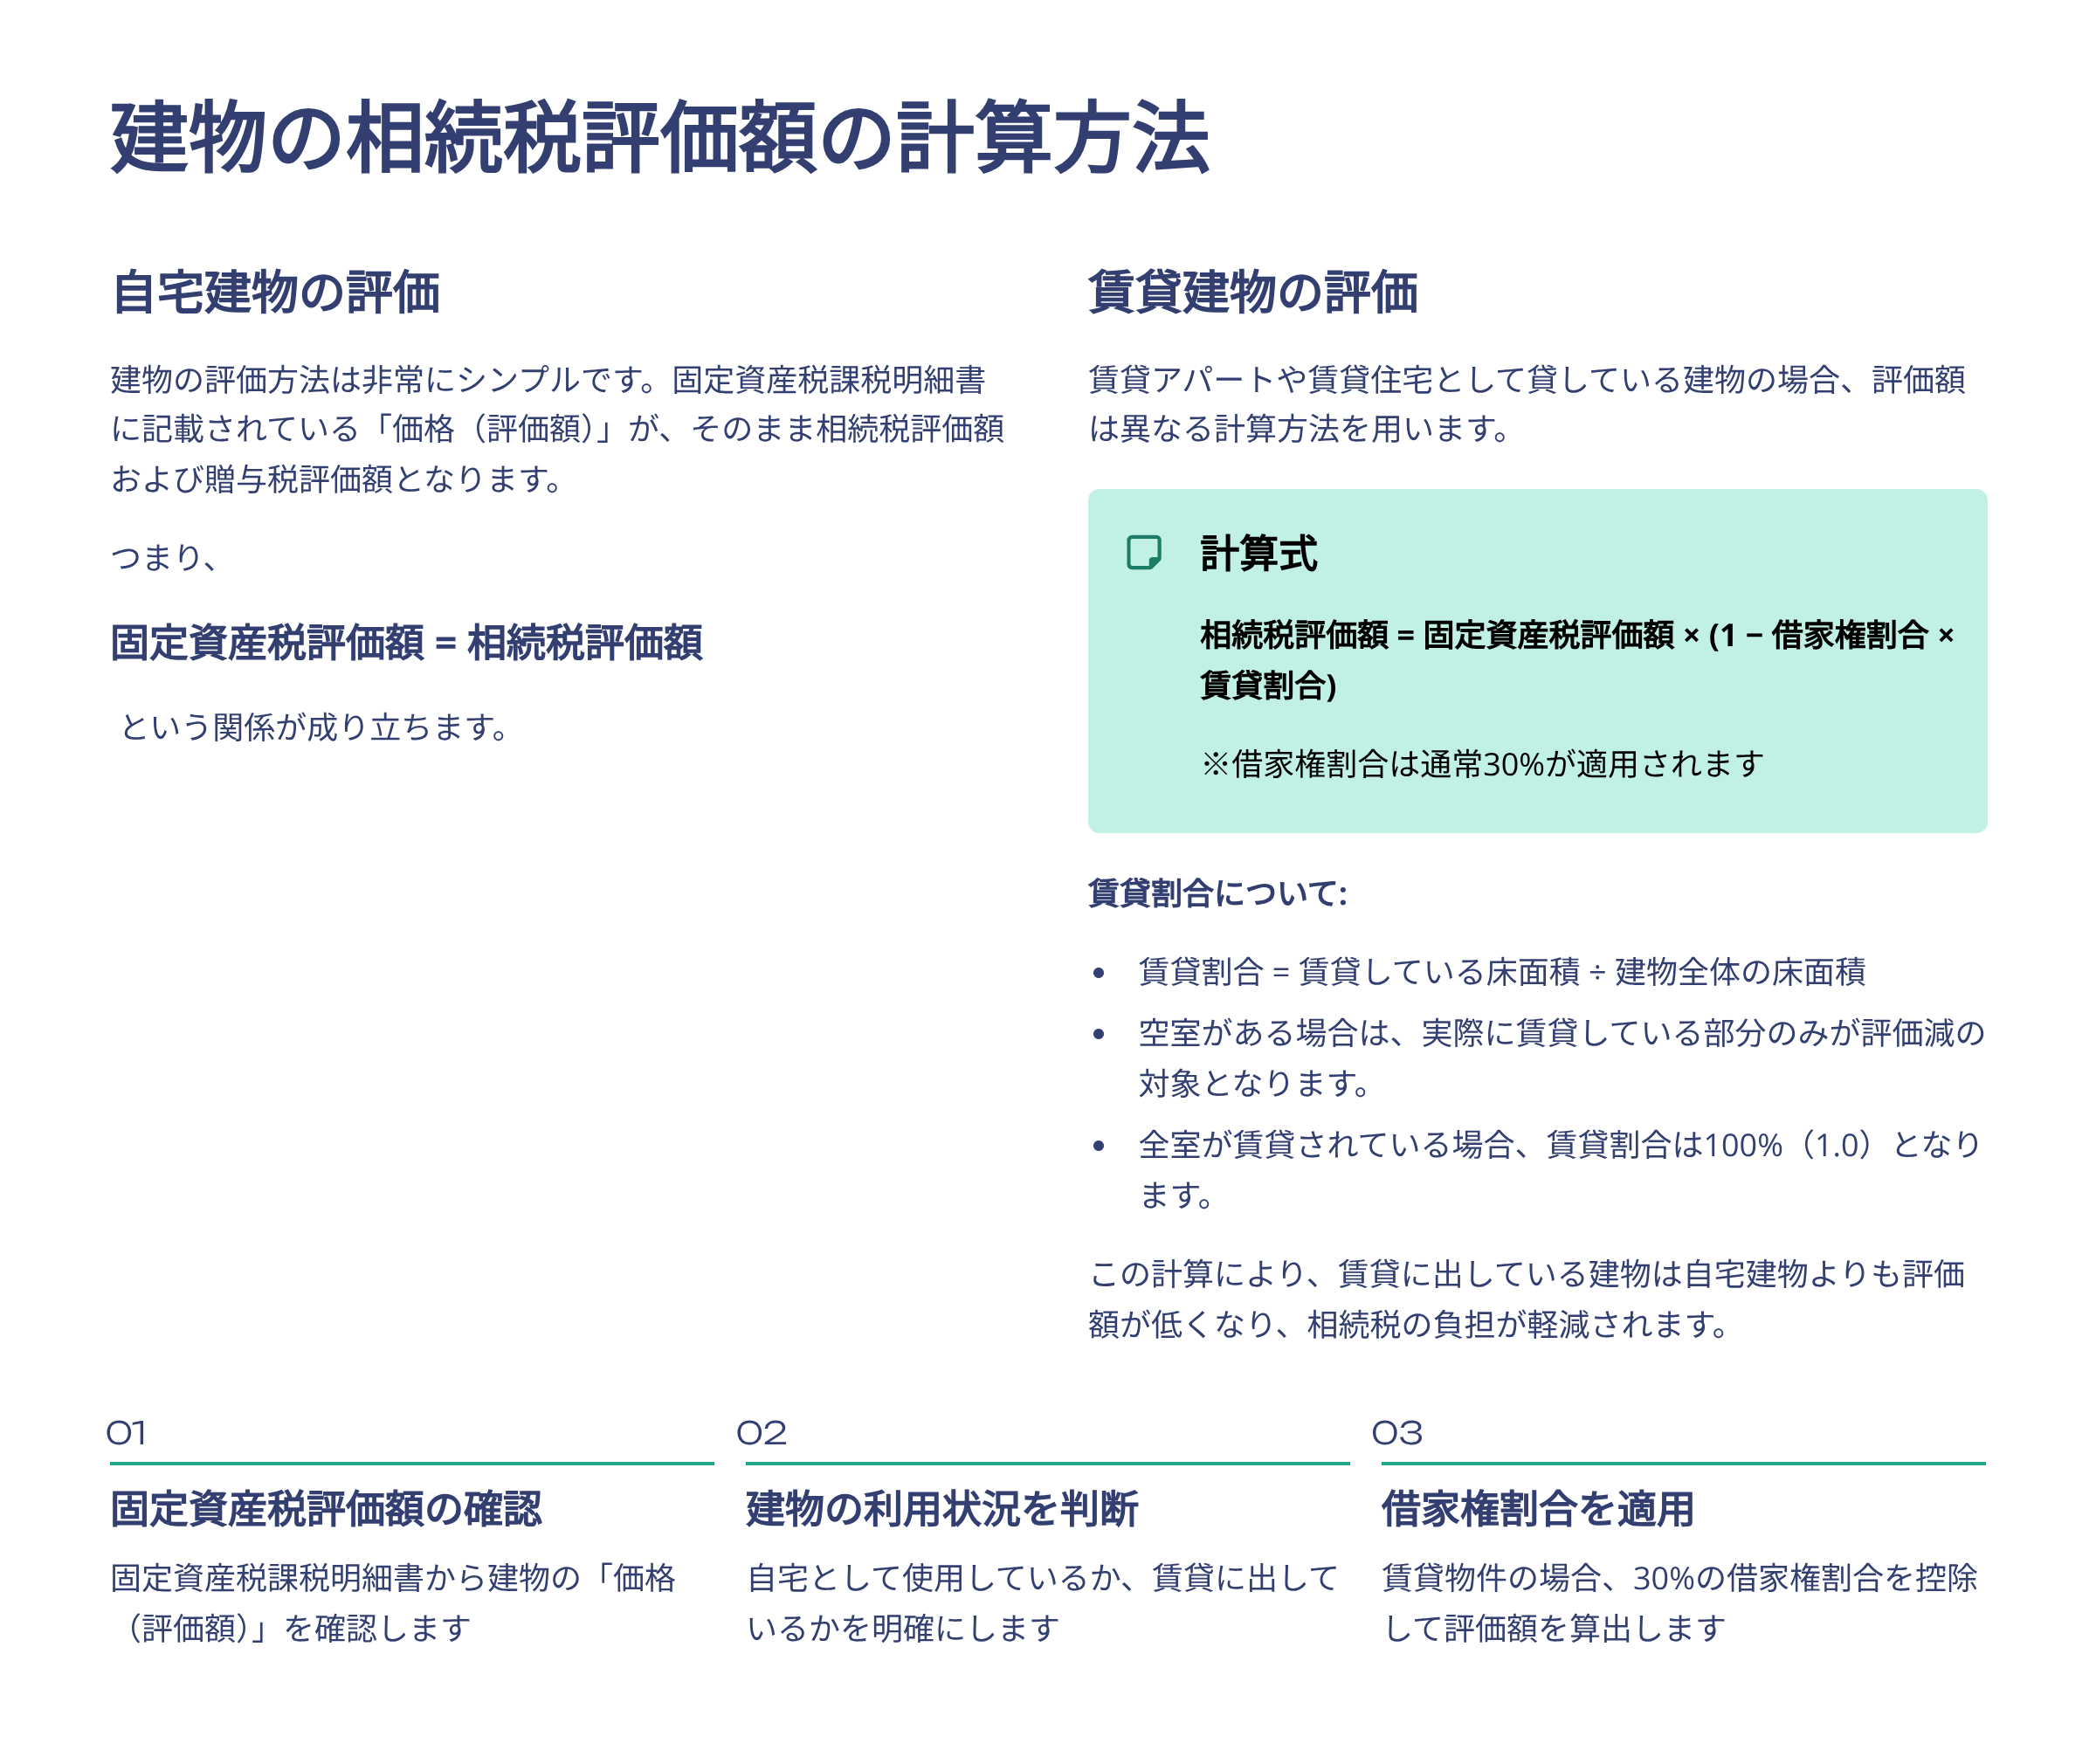
賃貸アパートや賃貸住宅として貸している建物は、相続税評価に調整が入ります。
重要なのが「実際にどれだけ貸しているか」を示す賃貸割合です。
貸家の相続税評価の基本式
相続税評価額 = 固定資産税評価額 ×(1 − 借家権割合 × 賃貸割合)
| 確認ポイント | 内容 |
|---|---|
| 借家権割合 | 通常30% |
| 空室がある場合 | 賃貸割合が下がるため、評価減も小さくなる |
| 一時的な空室 | 賃貸部分として扱えることがある(事情・状況による) |
| 親族への無償貸し | 家賃のやり取りがない使用貸借は貸家にならない |
| 土地側の評価 | 貸家建付地の評価にも賃貸割合が関わる |
貸家では固定資産税評価額を見るだけでは足りず、空室を含めた賃貸状況まで確認することが大切です。
マンションの場合は、別記事で分けて確認します
分譲マンションは、建物部分だけでなく敷地利用権(土地部分)もあわせて考える必要があります。
令和6年以降は、一定の居住用区分マンションについて区分所有補正率の確認も必要になる場合があります。区分所有補正率により評価額が上がる場合があるため、建物だけを確定させて終わりにはできません。
登記簿に建物が出てこないこともあります
実務では、固定資産税は課税されているのに、登記簿に建物が見当たらないことがあります。
いわゆる「未登記建物」のケースです。この場合は、評価額の確認だけでなく、名義や登記の整理も必要になります。
土地評価も確認したい方へ
建物の評価が整ったら、土地もあわせて確認しておくと、財産全体の把握がしやすくなります。
土地は建物と違い、地域によって使う数字が変わります。
倍率地域:固定資産税評価額に倍率をかけて求めます
路線価地域:固定資産税評価額は使わず、路線価で評価します
路線価地域では、路線価×地積で上限の概算が出ます。形や規模による補正はすべて減額方向に働くため、この額を上回ることは原則ありません。申告が必要かどうかを見極めるだけなら、この数字で足ります。
▶ 5分でわかる 相続税土地評価|自宅土地の価格はまず「路線価×地積」で概算します
建物と土地の数字がそろったら、預貯金などと合わせて基礎控除(3,000万円+600万円×法定相続人の数)と比べます。
▶ 相続税の申告が必要かどうか|判断ステップと注意点
まとめ
- 建物の相続税評価額は、固定資産税課税明細書の「価格(評価額)」が出発点
- 課税標準額や税額は、相続税評価には使わない
- 贈与の場合も、入口は同じ「価格(評価額)」
- 賃貸している建物は、借家権割合・賃貸割合(空室状況)で調整が入る
- 評価替えは3年ごと。建築費上昇で計算額が上回った場合は、下がらず据え置きになる
- ただし通常の評価替えで、既存建物の評価額が前回より上がることはない
- 東京都の区分建物は、一棟の価格が記載されていることがあるため確認が必要
- マンションは建物部分だけでなく土地部分や補正率も関係する
- 未登記建物がある場合は、評価額だけでなく登記の整理も必要になる
評価額の見方で迷っている方へ
建物の評価は入口こそシンプルですが、賃貸中の物件・未登記建物・マンションが混ざると、どの数字を使うのか分かりにくくなります。
固定資産税課税明細書などの資料を確認しながら、順番に整理していくことができます。並べ終えれば、大丈夫です。
※受付時間:平日9:00–20:00/土9:00–18:00(日祝は予約制)
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)