おしどり贈与で自宅を2,000万円分渡せば、夫の相続財産はその分減ります。ただし、相続税が2,000万円分軽くなるわけではありません。意味が出るとすれば、相続税の申告そのものが要らなくなるときです。
この記事で挙げる例(自宅4,000万円・預貯金2,000万円、妻と子2人)では、贈与をしてもしなくても、相続税は0円です。それでも違いが出るのは、申告の要否と、費用がかかる時期です。
婚姻期間が20年以上の夫婦には、居住用不動産の贈与について、贈与税の配偶者控除という制度があります。通常の基礎控除110万円とは別に最高2,000万円まで控除できるため、合計2,110万円まで、贈与税がかからない形で自宅を配偶者へ渡せます。いわゆる「おしどり贈与」です。
たしかに、贈与した分だけ夫の相続財産は減ります。ただ、減った財産がそのまま相続税の減少につながるかというと、自宅の場合はそう単純ではありません。相続まで待っていれば、小規模宅地等の特例で8割減にできたはずの土地を、わざわざ先に動かすことになるからです。そこに登録免許税、不動産取得税、生前贈与加算が絡んで、条件によって答えが逆になります。
この記事では、まず1次相続の損得だけに絞って数字を置きます。相続までの期間や2次相続をどう見るか、将来この家を売る可能性があるかどうかは、続きの2本の記事で整理しています。
先に申し上げておきます。順番は「税金 → 家族」ではなく、「家族と住まいのこれから → それに合う税制」です。
以下の試算は、その順番で考えたあとに数字を当てるためのものです。
この記事の内容
・1.贈与税が0円でも、費用はかかる
・2.土地だけを贈与すると、効果は意外に小さい
・3.自宅4,000万円・預貯金2,000万円のご家庭 分かれ目は「申告の有無」
・4.110万円分も贈与するかどうか
・5.基礎控除を大きく超えるご家庭でも、効果は限定的
・6.相続税の面でメリットが出やすいのはどんな場合か
・この判断例の分かれ道
・まとめ 相続税だけで決める話ではない
1.贈与税が0円でも、費用はかかる
まず、贈与そのものにコストがかかります。
先に一つお断りします。おしどり贈与の2,000万円を判定するときの評価は、相続税評価額(路線価など)ですが、登録免許税の計算に使うのは固定資産税評価額で、基準が違います。一般に固定資産税評価額のほうが低いため、実際の登録免許税は、下の金額より小さくなることが多くなります。以下は、話を分かりやすくするために、両方を同じ金額と仮定した数字です。自宅全体の評価額は、後の具体例に合わせて4,000万円(その2分の1を贈与する想定)としています。比率の感覚をつかむためのものとお読みください。
- 贈与のとき(原則2%):贈与しない場合は、なし。2,000万円分を贈与する場合は、2,000万円に対して40万円
- 相続のとき(原則0.4%):贈与しない場合は、自宅全部4,000万円に対して16万円。贈与した場合は、夫に残る持分2,000万円に対して8万円
- 合計:贈与しない場合は16万円。贈与する場合は48万円
贈与しても、相続登記がなくなるわけではありません。
持分の一部を贈与して夫婦共有にした場合、夫に残った持分は、将来やはり相続登記が必要です。その登録免許税は、残った持分の評価額に対してかかります。つまり贈与は、相続登記をなくすものではなく、一部を高い税率で前倒しするものです。登記も2回に分かれるため、司法書士報酬も、贈与の登記と相続の登記の2回分がかかります。
自宅の評価額が2,110万円以下で、所有権の全部を贈与できる場合は別です。夫の名義には何も残らないため、その自宅について相続登記は必要なく、相続のときの登録免許税もかかりません。登記は贈与の1回で終わります。ただしこの場合も、相続であれば使えたはずの小規模宅地等の特例による80%減を、その土地について使えなくなることは変わりません。そして、妻が先に亡くなれば、その自宅について、あらためて名義を動かすことになります。
上の数字では、登録免許税の合計の差は約32万円です。さらに実際には、贈与の登記と相続の登記それぞれの司法書士報酬、贈与税の申告の税理士報酬、事前の試算を頼む場合の税理士報酬などがかかります。これらは依頼の内容によって違うため、この記事の金額には含めていません。
不動産取得税にも注意
相続で不動産を取得した場合、不動産取得税は原則としてかかりません。一方、夫婦間の贈与は、贈与税が0円になっても、不動産取得税は原則として課税の対象です。ただし、自宅の土地・建物について一定の要件を満たせば、住宅と住宅用の土地の軽減措置を受けられます。この記事では、軽減によって負担が生じない、または小さくなるケースを想定して進めます。
実際の税額は、建物の築年数、床面積、土地の面積、固定資産税評価額によって変わります。そして、何を贈与するかによって、軽減が受けられるかどうかが変わります。土地だけを贈与する場合はとくに注意が必要です。この点は次の2で見ます。
2.土地だけを贈与すると、効果は意外に小さい
自宅の土地のうち、相続税評価額2,000万円分を妻へ贈与するケースを考えます。一見すると、相続財産が2,000万円減ったように見えます。
しかし、贈与せずに夫が亡くなったときに妻が相続したらどうでしょうか。一定の要件を満たす自宅の土地であれば、小規模宅地等の特例により、330㎡まで80%減額できます。2,000万円の20%で400万円。贈与をすれば、たしかに夫の相続財産は2,000万円減ります。しかし贈与をしなくても、この土地は相続税の計算上、400万円まで圧縮されていた可能性があります。
つまり、贈与によって余分に減らせたのは、2,000万円ではなく400万円分、ということになります。
そのうえ、不動産取得税の軽減が受けられないことがある
ここが、土地だけの贈与でとくに気をつけたいところです。住宅用の土地について不動産取得税の軽減を受けるには、原則として、その土地の上の住宅を取得していることが前提になります。
建物は夫の名義のままで、土地だけを妻へ贈与した場合、妻は家屋を取得していません。そのため、この軽減を受けられないことがあります。
軽減が受けられない場合、贈与した土地の固定資産税評価額を2,000万円とすると、不動産取得税はおおむね30万円前後になります。相続で取得していれば、不動産取得税は原則としてかかりません。登録免許税の増える分(約32万円)と合わせれば、60万円を超える負担が、贈与の時点で先に出ることになります。
一方、贈与によって課税価格から余分に減らせたのは400万円分でした。400万円の課税価格が消えることで相続税が実際にいくら下がるかは、財産の規模と税率によりますが、多くの場合は数十万円の範囲です。そこに司法書士報酬と贈与税の申告の税理士報酬も加わります。
「2,000万円も贈与した割には、相続税はあまり下がらない」という結果は、十分にあり得ます。
では、建物も一緒に贈与すればよいのか
建物には、小規模宅地等の特例による80%減がありません。その意味では、土地と建物を一緒に贈与したほうが、相続税の課税価格を圧縮する効果は大きくなります。土地・建物の両方を取得すれば、不動産取得税の軽減についても、本来の形で判定できます。
ただし、ここにも別の事情があります。建物の相続税評価額は原則として固定資産税評価額で、年数がたつにつれて下がっていくのが一般的です。いま500万円の建物持分が、20年後、30年後の相続時には200万円になっているかもしれません。そうであれば、相続まで待っていた場合に課税価格に入るのは200万円です。つまり建物を贈与するということは、放っておけば下がっていくはずの評価額を、いま高い段階で動かすことでもあります。婚姻期間20年以上という要件を満たしてすぐ、50歳前後で検討する場合には、この点は無視できません。
したがって、土地だけでも、土地と建物を一緒でも、相続税の「税額」だけを目的にするかぎり、期待できる効果は限られます。
土地だけの贈与では小規模宅地等の特例と不動産取得税が、土地・建物の贈与では建物の評価の低下が、それぞれ贈与のメリットを打ち消す方向に働くからです。
この記事では、税額とは別の分かれ目を見ていきます。相続税の申告が要るのか、要らないのか。ここが、実際のご家庭では大きく効いてきます。建物の評価の低下と土地の値上がりをどう見積もるかは、続きの記事で整理しています。
おしどり贈与は、いつするかで意味が変わる ― 建物評価の低下・土地の値上がり・2次相続
3.自宅4,000万円・預貯金2,000万円のご家庭 分かれ目は「申告の有無」
3-1.前提
- 夫の財産:自宅の土地3,000万円/建物1,000万円/預貯金2,000万円で、合計6,000万円
- 相続人:妻・子A・子Bの3人。基礎控除は3,000万円+600万円×3人=4,800万円
- 贈与の内容:自宅の土地と建物を、それぞれ2分の1ずつ妻へ贈与。土地1,500万円+建物500万円=2,000万円(贈与後は、土地も建物も夫婦2分の1ずつの共有)
このくらいの財産の規模のご家庭は、決して珍しくありません。自宅があって、預貯金が2,000万円ある。多くの方が思い浮かべる形だと思います。
以下の結論は、この内訳だからこそ出るものです。
同じ6,000万円でも、自宅が1,500万円で預貯金が4,500万円というご家庭では、話がまったく変わります。贈与できる居住用不動産がそもそも少なく、小規模宅地等の特例で圧縮できる幅も小さいからです。自宅がいくらで、預貯金がいくらか。その内訳で答えが変わります。
3-2.何も贈与しなかった場合 税額は0円。でも申告は必要
財産は6,000万円。基礎控除4,800万円を、1,200万円ほど超えています。ただし、妻が自宅を相続して住み続けるなら、土地3,000万円は小規模宅地等の特例で600万円。課税価格は600万円+1,000万円+2,000万円=3,600万円となり、基礎控除以下に収まります。相続税は0円です。
しかし、ここが分かれ目です。小規模宅地等の特例は、相続税の申告をして初めて使える特例です。
この特例を使った結果として納める税額が0円になる場合でも、申告そのものは必要になります。
3-3.2,000万円を贈与していた場合 申告そのものが要らなくなる
夫に残る財産は、自宅の持分2,000万円(土地1,500万円+建物500万円)と預貯金2,000万円で、合計4,000万円。基礎控除4,800万円を下回ります。小規模宅地等の特例を持ち出すまでもなく、基礎控除以下です。相続税は0円で、相続税の申告も不要になります。
3-4.税額はどちらも0円。違うのは、そこから先の手間
- 相続税:贈与なしも、2,000万円を贈与しても、0円
- 相続税の申告:贈与なしは必要(特例を使うための申告)。贈与した場合は不要
- 登録免許税:贈与なしは約16万円(相続登記のみ)。贈与した場合は約48万円(贈与約40万円+相続約8万円)
- 主な専門家の報酬:贈与なしは、相続税申告の税理士報酬と相続登記の司法書士報酬。贈与した場合は、贈与税申告の税理士報酬と、贈与登記・相続登記の司法書士報酬
相続税はどちらも0円ですから、税額だけを比べても差は出ません。差が出るのは、そこから先です。
相続税の申告には、税理士報酬がかかります。報酬は財産の額を基準に決められることが多く、納める税金が0円でも無料にはなりません。それだけではありません。残高証明書や評価の資料を集め、内容を確かめ、相続が起きてから10か月という期限の中でまとめる。その作業に向き合うのは、残されたご家族です。
一方で、贈与する側にもコストがあります。登録免許税だけで約32万円増え、そこに贈与登記の司法書士報酬、贈与税申告の税理士報酬、場合によっては不動産取得税が加わります。金額だけを並べれば、どちらが有利とは言い切れません。
それでもこの例に意味があるとすれば、費用が「いつ」「誰に」かかるかが違う、という点です。
贈与のコストは、ご夫婦が元気なうちに、ご自身の判断で、時間をかけて出せます。相続税の申告のコストと手間は、亡くなったあと、期限に追われる中で、残されたご家族にかかります。数字の大小ではなく、負担の置き場所を変える。そう考えると、判断しやすくなることがあります。
3-5.だから、贈与を決める前に一度「数えてみる」
ここまで「申告が不要になる」と書いてきましたが、これは贈与をした時点で確定する話ではありません。相続が起きるのは、何年も先かもしれないからです。
その間に預貯金が増えることもあります。相続財産に含まれる生命保険金や退職金が出てくることもあります。土地の評価額が上がることもあります。その結果、やはり基礎控除を超えて、相続税の申告が必要になるということは起こり得ます。反対に、妻が先に亡くなれば、贈与した自宅の持分は妻の相続財産になります。そのときの相続人の数によって、基礎控除の額も変わります。
ですから、順番はこうなります。「おしどり贈与を使うかどうか」を先に決めるのではなく、「いま、相続財産がいくらあるのか」を先に数える。
- いま確かめられること:自宅の土地・建物の評価額と面積、小規模宅地等の特例が使える見込みか、預貯金や有価証券の額、生命保険の契約の内容と受取人、退職金の見込み、相続人が何人になるか。そして、基礎控除まであとどのくらい余裕があるのか
- いま確かめられないこと:相続がいつ起きるか、どちらが先になるか、その間に財産がどう動くか、土地の評価額がどうなるか。制度がどう変わるか
確かめられないことがあるから確かめない、ではありません。確かめられないことがあるからこそ、いま確かめられることだけは、はっきりさせておく。基礎控除まで800万円の余裕があるのか、3,000万円超えているのか。それによって、そもそも贈与を検討する意味があるのかどうかが決まります。
そしてこの確認は、贈与をしないと決めた場合でも無駄になりません。財産を洗い出し、評価額を確かめ、相続人を確定する。これは、相続が起きたときにご家族がやることです。それを、ご夫婦が元気なうちに、期限に追われない状態で先にやっておくだけのことです。おしどり贈与を使うかどうかは、そのあとで決めれば足ります。
4.110万円分も贈与するかどうか
おしどり贈与では、贈与税の基礎控除110万円と合わせて、2,110万円まで贈与できます。ここまでの計算を2,000万円にとどめたのには理由がありますが、110万円分も使ったほうがよい場合もあります。両方を見ておきます。
2,000万円の部分と110万円の部分では、扱いが違う
配偶者控除の対象となる最高2,000万円の部分は、一定の要件のもとで、生前贈与加算の対象から除かれます。しかし、一緒に使った110万円の部分は別です。妻がその後の夫の相続で財産を取得し、その110万円の部分が加算の対象期間内にあれば、原則として相続税の課税価格に加算されます。
2024年1月1日以後の暦年贈与は、生前贈与加算の対象期間が段階的に延び、2031年以後の相続では原則7年になります。
「2,110万円まで贈与税がかからない」ことと、「2,110万円全部が将来の相続税から必ず外れる」ことは、同じではありません。
それでも、110万円を使ったほうがよい場合
ただし、加算されるのは、相続開始前の一定期間の贈与だけです。その期間を過ぎてしまえば、110万円分もそのまま相続財産から外れます。贈与から相続まで十分な期間が見込めるのであれば、110万円分も使っておいたほうが有利になる可能性があります。
さらに、延長された部分(相続開始前3年超7年以内)の贈与は、その合計額から100万円を差し引いて加算する取扱いがあります。つまり110万円を贈与していても、その時期に当たれば、加算されるのは残りの部分だけ、ということになります。使わずに残しておけば、その110万円分は最初から夫の相続財産のままです。使ってみる価値はある、という見方ができます。
反対に、110万円が結論を変えることもある
高齢になってからの贈与で、相続まで長い期間を見込めない場合は、加算される可能性が高くなります。そして、基礎控除ぎりぎりのご家庭では、この110万円が結論を変えることがあります。
もう一つ注意したいのは、加算されるときの金額は、贈与した時の評価額だという点です。その110万円分が、相続まで持っていれば小規模宅地等の特例で8割減にできたはずの土地であれば、110万円のまま加算されることになり、贈与しなかった場合より不利になることもあります。
3で見た例では、110万円分も一緒に贈与していれば、夫の相続財産は4,000万円ではなく3,890万円。加算された場合でも4,000万円です。いずれにしても、基礎控除4,800万円は下回ります。ただし、基礎控除まであと100万円、というようなご家庭では、この110万円の扱いが、申告の要否そのものを左右します。
110万円分を使うかどうかは、ご家庭の状況を見てから決めることになります。
この記事では、話を単純にするため、2,000万円で計算しています。
5.基礎控除を大きく超えるご家庭でも、効果は限定的
では、財産がもっと多い場合はどうでしょうか。申告はどのみち必要ですから、勝負するのは税額そのものになります。財産1億2,000万円、相続人は妻と子2人の場合で見てみます。
- 財産:自宅の土地3,000万円・建物1,220万円・預貯金等7,780万円(合計1億2,000万円)
- 贈与:土地と建物をそれぞれ2分の1ずつ、合計2,110万円を妻へ(110万円の部分は、加算の期間を過ぎている前提)
- 課税価格:9,600万円から8,690万円へ、910万円下がる
- 子2人が納める相続税(配偶者の税額軽減のあと):約356万円から約301万円へ、約55万円減る
登録免許税:約34万円増える
910万円なのは、土地の1,500万円分は、贈与しなくても特例で300万円になるためです。実際に効いているのは、土地300万円と建物610万円で、合わせて910万円分です。
相続税の減る分から登録免許税の増える分を差し引くと、約21万円。そこに贈与登記の司法書士報酬、贈与税申告の税理士報酬、場合によっては不動産取得税が加わります。しかも相続税の申告は、贈与してもしなくても必要です。
2,110万円という大きな金額を動かしても、相続税だけを目的とした経済的なメリットは、この規模ではそれほど大きくなりません。
もちろん、財産がさらに大きく、相続税率が高いご家庭では、同じ910万円の圧縮でも効き方は変わります。それでも、「2,110万円贈与できるから、2,110万円分得をする」という話にはならない、という点は共通しています。
6.相続税の面でメリットが出やすいのはどんな場合か
- 財産が基礎控除を少し超える程度の場合:贈与によって基礎控除以下に下がれば、相続税の申告そのものが不要になる可能性があります
- 小規模宅地等の特例を十分に使えない場合:相続のときに80%減できない土地であれば、生前に贈与して相続財産から外す効果は大きくなります
- 相続までの期間が比較的短いと見込む場合:いまの建物の評価額を相続財産から外す意味が残りやすくなります
- 土地の値上がりが見込まれる場合:いまの比較的低い評価額で贈与しておくことに、意味が出る場合があります
反対に、330㎡以内の自宅の土地だけを妻へ贈与し、相続であれば小規模宅地等の特例を十分に使えるケースでは、相続税対策としてのメリットはかなり限定的になります。
建物はどう見るか。建物には小規模宅地等の特例による80%減がないため、土地と一緒に建物も贈与した場合には、税の面で効果が出ることがあります。ただしそれは、「効果が出る場合がある」という程度のものです。建物の評価額が大きいこと自体がメリットになるわけではありません。2で見たとおり、その評価額は年数とともに下がっていくからです。
後の2つ(相続までの期間、土地の値動き)は、どちらも時間をどう見積もるかという問題です。建物の評価額は下がっていき、土地の価格は上がる可能性がある。この反対向きの動きと2次相続については、続きの記事で整理しています。
おしどり贈与は、いつするかで意味が変わる ― 建物評価の低下・土地の値上がり・2次相続
この判断例の分かれ道
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、ポイントの順に並べています。
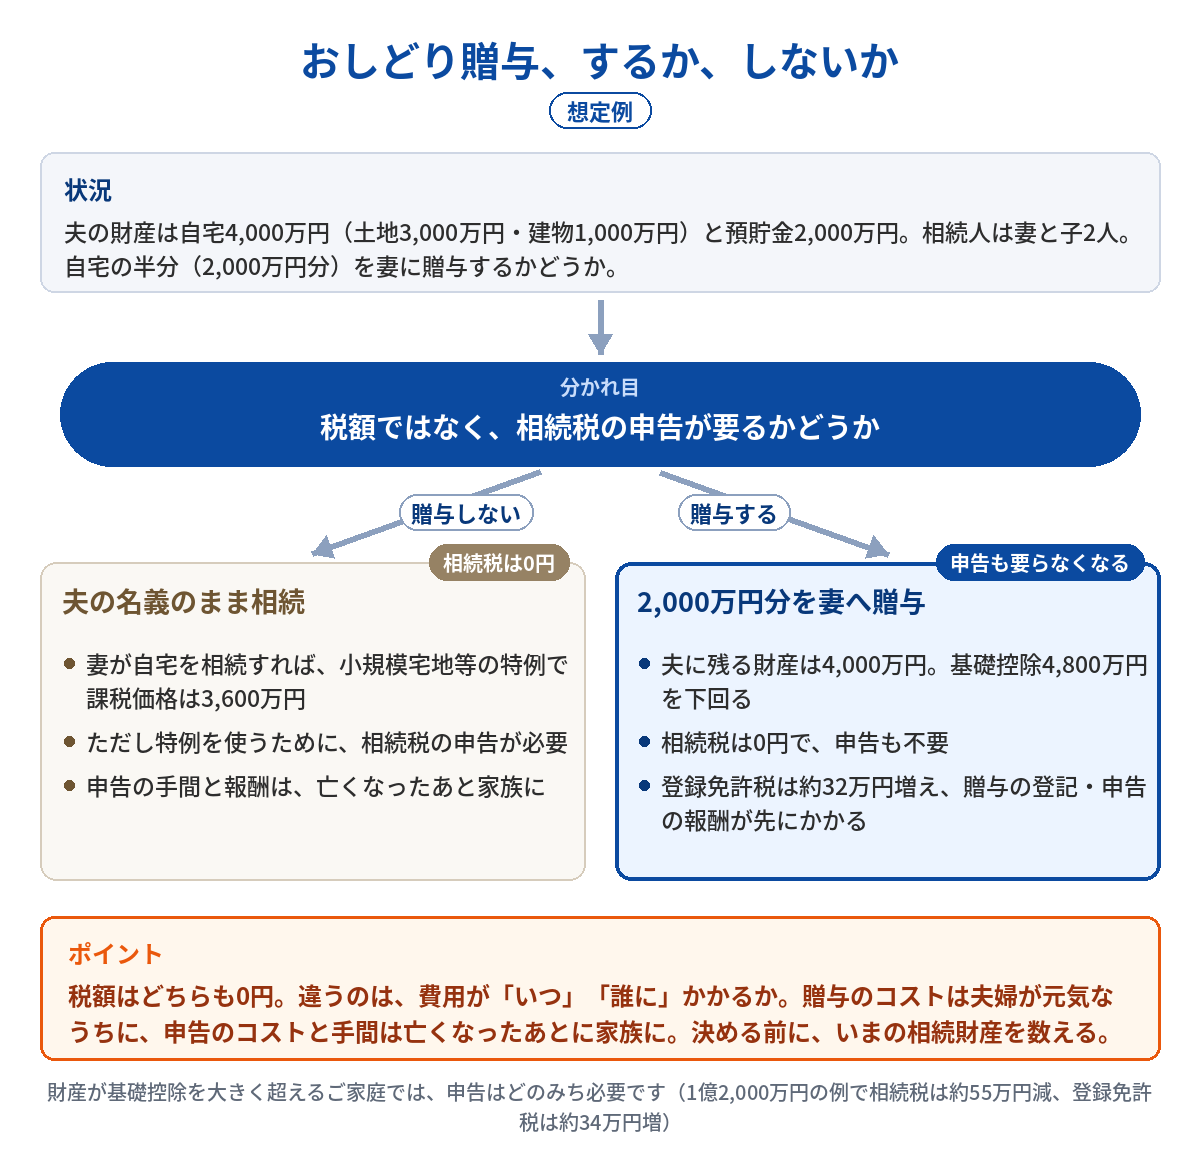
- 状況:夫の財産は自宅4,000万円と預貯金2,000万円。相続人は妻と子2人。自宅の半分(2,000万円分)を妻に贈与するかどうか
- 分かれ目:税額ではなく、相続税の申告が要るかどうか
- 贈与しない場合:小規模宅地等の特例で相続税は0円。ただし特例を使うための申告が必要で、その手間と報酬は亡くなったあと家族にかかる
- 贈与する場合:夫の財産は基礎控除を下回り、相続税は0円で申告も不要。ただし登録免許税が約32万円増え、贈与の登記・申告の報酬が先にかかる
おしどり贈与の手続きそのものは、決まってしまえば難しくありません。戸籍で婚姻期間を確かめ、贈与契約書を作り、登記を入れ、翌年に申告する。ここで行き詰まる方は、ほとんどいません。
本当に詰まるのは、その手前です。この家を、いま動かす必要があるのか。動かすとして、土地だけか、建物も含めるか。ここまで見てきたとおり、基礎控除をどのくらい超えているか、小規模宅地等の特例が使えるか、建物の評価額がどのくらいあるか。条件が一つ変わるだけで、答えが反対になります。判断の分かれ目は、制度の要件ではなく、ご家族の側の事情にあります。そして、その分かれ目を見るためには、先にいまの相続財産を数えておく必要があります。
ほかのご家族がどう決めたか、そして自分たちは何を決める必要があるかは、次の2つのページに整理しています。
あわせて読む
おしどり贈与で夫婦共有にすると、売るときに3,000万円控除が2人分になる可能性
贈与税の配偶者控除(おしどり贈与)とは? ― 制度の趣旨と基本ルールを整理
おしどり贈与|配偶者が先に亡くなる場合を想定していますか? ― 名義変更と相続の「順番」で結果が変わる話
生前贈与は、相続の流れの中で考える|目的・制度・特別受益・遺留分を整理
まとめ 相続税だけで決める話ではない
配偶者への居住用不動産の贈与には、「最大2,110万円まで贈与税がかからない」という、とても分かりやすい数字があります。贈与をすれば、たしかにその分だけ夫の相続財産は減ります。
しかし、相続財産が2,110万円減ることと、相続税が2,110万円分軽くなることは別です。
小規模宅地等の特例で圧縮されていたはずの部分を差し引き、そこから登録免許税と専門家の報酬を引けば、税額だけを目的とした経済的なメリットは、思ったほど大きくならないことがあります。
それでも、財産が基礎控除を少し超える程度のご家庭では、相続税の申告そのものが不要になる、という税額とは別の意味が出ることがあります。納める税金は同じ0円でも、10か月の期限の中で資料を集めて申告するのか、その必要がないのか。残されたご家族にとっては、ここが大きな違いになります。
ただし、これも相続税だけを見た場合の話です。実際の判断では、相続までにどのくらいの期間を見込むのか、2次相続でどうなるのか、そして将来この家を売る可能性があるのかどうかで、答えが変わります。とくに将来売却する可能性がある場合には、相続税では数十万円の差だったものが、数百万円の差になることがあります(続きの記事で整理しています)。
最終的には、相続税が何万円下がるかだけではなく、税金と専門家の報酬を含めたトータルのコスト、そしてその負担が誰にいつかかるのかまで含めて考える必要があります。
具体的な数字は、税理士と連携して試算したうえで判断するのがよいと思います。ご自身の状況に当てはめて考えるのが難しいと感じた段階でも、ご相談いただけます。初回のご相談は無料です。