相続税の申告が必要かどうかは、基礎控除の計算、財産調査、不動産の「天井」、判定の4つのステップで見通しが立ちます。申告の期限は、相続の開始を知った日の翌日から10か月です。
相続税は、「税金がかかるのか」だけでなく、申告が必要かどうかで、すべきことが大きく変わります。
この記事では、まず申告が必要かどうかを判断する流れを整理し、そのうえで、自分で進めるか、税理士に依頼するかの目安をまとめました。入力しながら基礎控除と比べられる、目安チェックも置いています。
「どこから手をつければいいのか」と迷ったときの、最初の道しるべにしていただけたらと思います。
この記事の内容
・まず確認 相続税の申告期限は10か月
・申告が必要かどうかを考える流れ
・目安チェック 入力して基礎控除と比べる
・ステップ1 基礎控除を計算する
・ステップ2 財産調査(ここがいちばん大切)
・ステップ3 不動産の「天井」を出す
・ステップ4 基礎控除を超えるかで判定する
・相続税ゼロでも「申告が必要」になる理由
・自分で申告するか、税理士に依頼するか
・税額が分かったあとに考えること
・司法書士に相談できること 最初の整理役
・あわせて読む
・まとめ
まず確認 相続税の申告期限は10か月
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内です(相続税法27条)。
相続登記や預金の解約などと並行して進むことが多く、気づくと時間が足りない、ということがよくあります。だからこそ、申告が必要になりそうかどうかを早い段階で整理しておくと、安心して進められます。
申告が必要かどうかを考える流れ
いちばん大事なのは、財産を正しくつかむことです。ここがずれると、申告が必要かどうかの判断もずれてしまいます。
下の図は、申告が必要かどうかを判断する4つのステップと、その先の3つの分かれ道を並べたものです。
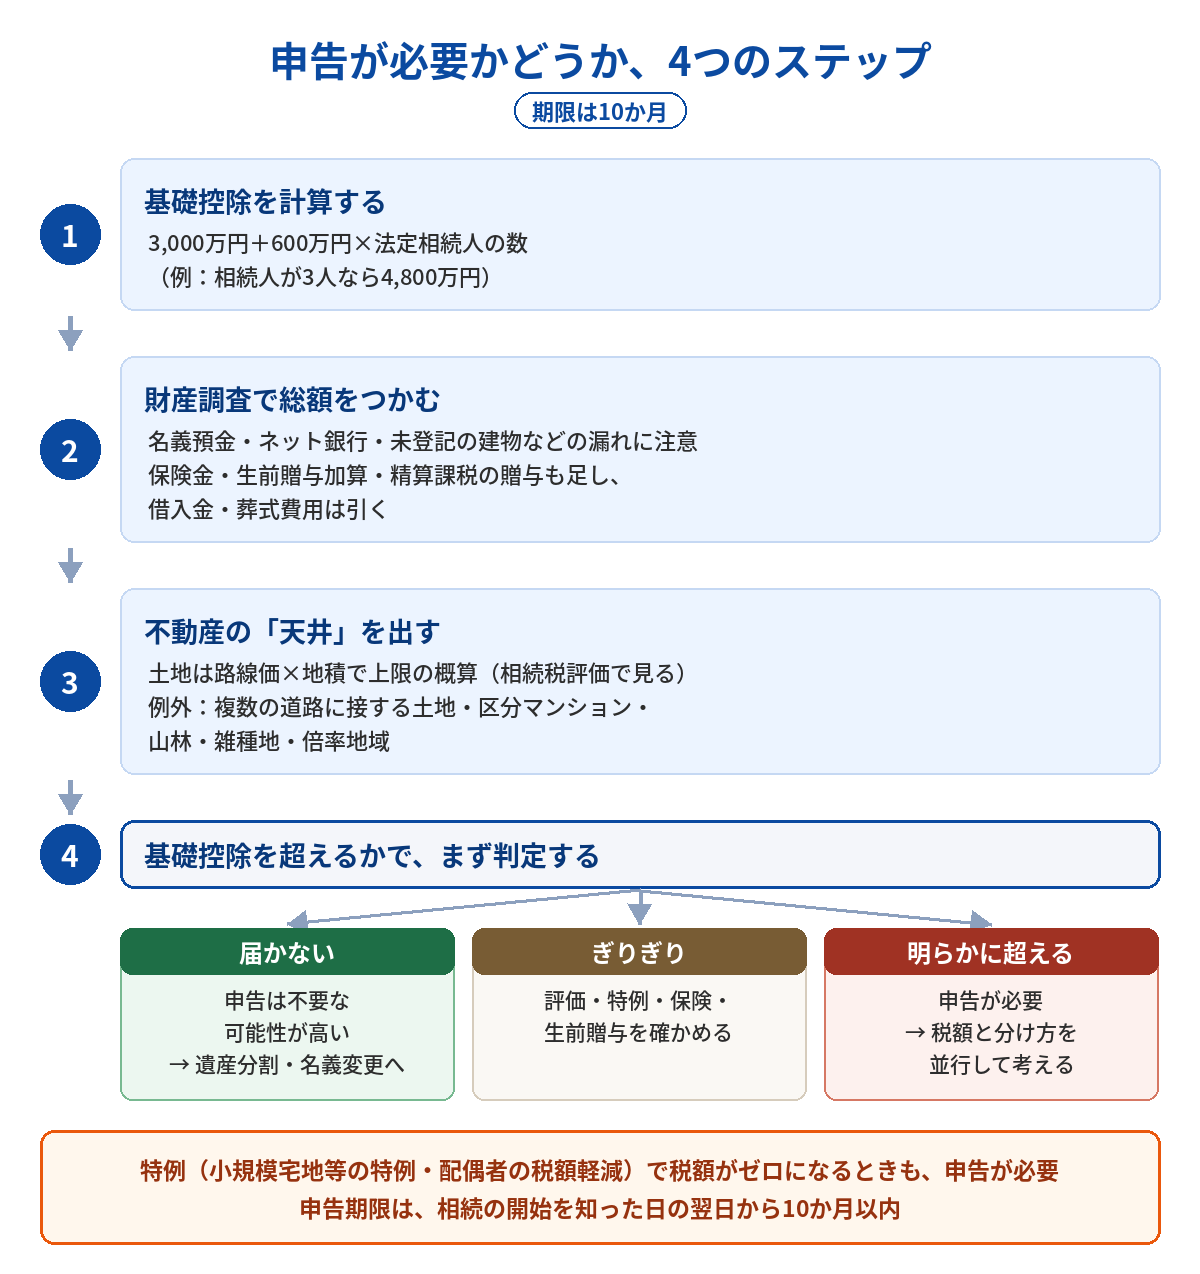
- ステップ1 基礎控除を計算する:3,000万円+600万円×法定相続人の数
- ステップ2 財産調査で総額をつかむ:漏れと、評価のずれに気をつける
- ステップ3 不動産の「天井」を出す:土地は路線価×地積で、上限の概算が出る
- ステップ4 基礎控除を超えるかで判定する:届かない/ぎりぎり/明らかに超える、の3つに分かれる
- 特例を使うとき:小規模宅地等の特例や配偶者の税額軽減を使って税額がゼロになる場合も、申告が必要
目安チェック 入力して基礎控除と比べる
4つのステップのうち、基礎控除の計算、財産の合計、基礎控除との比べ方は、次の目安チェックで、入力しながら確かめられます。相続が始まった方は亡くなった方の財産で、これからの相続に備える方はご存命の方の今の財産で使えます。それぞれの考え方と結果の読み方は、このあとのステップ1〜4で説明します。
入力した内容は、お使いの端末の中だけで計算し、当事務所を含め、どこにも送信・保存しません。結果は目安で、申告が必要かどうかや税額、特例を使えるかどうかを判定するものではありません。
相続税の申告書の作成や、ご自身の場合の税額・申告の要否といった具体的なご質問への回答は、税理士(税理士法人)でなければ行えないことになっています。無償でも同じです(税理士法52条)。
当事務所は司法書士事務所のため、目安チェックの結果について、個別にお答えすることはしていません。個別の税務の判断は、税理士または税務署にご確認ください。当事務所と連携している税理士をご紹介することもできます。
相続税の申告 目安チェック
入力した内容は、この画面の中だけで計算します。当事務所を含め、どこにも送信・保存しません。
申告が必要かどうかの目安
このチェックについて
- 入力された金額と一定の前提にもとづいて、相続税の申告が必要かどうかの目安を示すものです。申告の要否や税額、特例を使えるかどうかを判定するものではありません。
- 入力した内容と結果は、お使いの端末の中だけで計算しています。当事務所を含め、どこにも送信・保存しません。ページを閉じると消えます。
- 2026年10月時点の制度にもとづいています。
- 相続税の申告書の作成や、税額・申告の要否といった具体的なご質問への回答は、税理士(税理士法人)でなければ行えないことになっています。無償でも同じです(税理士法52条)。当事務所は司法書士事務所のため、この結果について個別にお答えすることはしていません。
- 相続税の申告や個別の税務の判断は、税理士または税務署にご確認ください。
相続税の申告が必要かどうか、税金がかかるかどうか、特例を使えるかどうかといった個別の判断は、税理士の確認が必要です。当事務所と連携している税理士をご紹介することもできます。
当事務所では、まず財産調査と財産目録の作成を行い、そのうえで相続税がかかるかどうかを、連携する税理士と確かめます。税理士との打ち合わせにも、司法書士田中康雅が同席します。
これからの相続に備える場合も、まず財産と相続人を確かめるところから始めます。相続税がかかるかどうかは連携する税理士と確かめ、税理士との打ち合わせにも、司法書士田中康雅が同席します。
相続は、税金の答えだけでは決まりません。これからの住まい、配偶者の暮らし、ご家族それぞれの事情、亡くなった方への想い財産を遺す方の想い。法・税・暮らし・想いで、相続全体の道筋を整理します。
相続登記や預貯金の解約などの手続きも、まとめてお受けしています。
▶ 全部まとめて遺産整理
生前贈与や遺言など、これからの相続に向けた準備もお受けしています。
▶ 生前・2次相続対策
ステップ1 基礎控除を計算する
相続税は、まず基礎控除を超えるかどうかが入口になります。
基礎控除は、3,000万円+600万円×法定相続人の数です。
たとえば、配偶者と子2人(法定相続人3人)なら、3,000万円+600万円×3人=4,800万円です。
法定相続人の数は、相続を放棄した人がいても、放棄がなかったものとして数えます。養子は、実子がいれば1人まで、実子がいなければ2人までです(相続税法15条)。
ただし、同じ財産でも、評価のしかたで結果が変わることがあります。次のステップで、全体像をつかんでいきます。
ステップ2 財産調査(ここがいちばん大切)
相続税の判断でつまずきやすいのは、たいてい財産の漏れと、評価のずれです。まずは、全体像をきちんとつかむのが最優先です。
財産調査で見落としやすいのは、次のようなものです。
- 名義預金・タンス預金
- ネット銀行・ネット証券(通帳や郵便物がないもの)
- 貸金庫の中身
- 相続開始のあとに入金される配当・利息のうち、亡くなる前の分(配当は基準日を過ぎていたもの、利息は亡くなった日までの分)
- 私道・共有地・未登記の建物など、漏れやすい不動産
総額には、亡くなった方の名義の財産だけでなく、相続税の計算に入るものも足します。生命保険金・死亡退職金(非課税枠を超える分)、相続開始前の一定期間の贈与(生前贈与加算。2024年1月以降の贈与から加算の期間が7年に延び、亡くなった日が2027年以降の相続から順に長くなります。2031年以降は7年)、相続時精算課税で贈与した財産(2024年からの年110万円の基礎控除の分を除く)です。反対に、借入金や葬式費用は差し引きます。
財産調査の進め方とチェックリスト、不動産の漏れを防ぐ方法は、次の2つの記事にまとめています。
相続財産の把握がいちばん大切。相続税・贈与税で失敗しないための実務ガイド(司法書士視点)
ステップ3 不動産の「天井」を出す
申告が必要かどうかの判断で、いちばんぶれやすいのが不動産の評価です。市場価格(実勢価格)ではなく、相続税評価で考える点に注意が必要です。
この段階では、精密な評価はいりません。
土地は、路線価の付いている地域では路線価×地積、路線価の付いていない地域(倍率地域)では固定資産税評価額×倍率で、上限の概算が出ます(地積は、原則として実際の面積)。建物は、固定資産税の課税明細書にある価格(評価額)が基本です。財産評価基本通達の補正のうち、土地の形や規模によるものは減額の方向に働くので、土地の評価がこの額を上回ることは、原則としてありません。
申告が必要かどうかを見極めるだけなら、この「天井」で足ります。天井にほかの財産を足しても基礎控除に届かないのであれば、細かい補正を詰める必要はありません。
土地の天井の出し方、建物と区分マンションの評価、天井を超えたときの評価の全体像は、次の記事にまとめています。
- まずここから 土地の天井を出す:路線価×地積(倍率地域は固定資産税評価額×倍率)で上限の概算。原則として、これを上回ることはありません
- 建物の相続税評価:固定資産税課税明細書の「価格(評価額)」の見方
- 区分マンションの評価:建物・土地・区分所有補正率を順番に整理
- 天井を超えたら 評価の全体像:路線価・倍率・補正の見方
5分でわかる 相続税土地評価|自宅土地の価格はまず「路線価×地積」で概算します
建物の相続税評価額の見方|固定資産税課税明細書の「価格(評価額)」を確認するポイント
居住用区分マンションの相続税評価の流れ|建物・土地・区分所有補正率を順番に整理
ひとりでできる土地評価(相続税編)|路線価・倍率・評価額の見方を整理
天井を超えることがある土地・マンション
天井を超えるのは、次の3つの場合です。
- 2つ以上の道路に接する土地(角地・準角地を含む):側方や二方の路線の加算が入ります
- 居住用の区分マンション:令和6年以降、区分所有補正率が1.0を超えることがあります
- 登記簿より実際の面積が大きい土地:地積は実際の面積で評価するので、登記簿の面積で出した天井を超えます
山林や雑種地は、評価の仕方そのものが宅地と違い、近くの宅地にならって評価します。とくに雑種地は、どの土地にならうかで開きが出ますが、近くの宅地として出した額を上回ることはありません。天井は「近くの宅地並み」で見ておけば足ります。
上の3つに当てはまる場合は、早めに確かめたほうが安心です。路線価だけで終わらない土地の評価と、不動産の評価の種類と相続との関係を横断的に整理したものは、次の2つの記事です。
路線価だけで終わらない土地|不整形地・がけ地・山林・雑種地の相続税評価
相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
ステップ4 基礎控除を超えるかで判定する
財産調査と不動産の天井までできると、基礎控除を超えるかどうかの見通しが立ちます。結論は、3つに分かれます。
- 天井でも基礎控除に届かない:申告は不要な可能性が高い。遺産分割と名義変更に進みます
- ぎりぎりで判断がつかない:評価・特例・生命保険・生前贈与を確かめます
- 明らかに超えている:申告が必要。税額と分け方を、並行して考えます
ぎりぎりのときは、評価や特例で結果が変わります。迷いやすい論点は、次の記事にまとめています。生命保険の非課税枠がどう効くかは、生命保険の入口の記事から読めます。
相続税がかかる・かからない境界線|財産4,000万〜8,000万円で確かめる評価・特例・申告
生命保険の整理と活用|非課税枠・納税資金・代償金・受取人の整理
相続税がかからなくても、自宅の決め方は別に考えます
申告がいらないと分かっても、自宅を配偶者と子のどちらが相続するかで、2次相続の相続税や、将来その家を売るときの税金は変わります。相続税がかからないご家庭でも、ここは同じです。自宅の決め方は、次のページの7つの視点で整理しています。
相続税ゼロでも「申告が必要」になる理由
相続税がかからないケースでも、次の特例を使って税額がゼロになる場合は、申告が必要です。
- 小規模宅地等の特例:自宅の土地などの評価を、最大80%減らせる。誰が取得するかで、使えるかどうかが変わります
- 配偶者の税額軽減:配偶者が取得した財産は、1億6,000万円と法定相続分のどちらか多い額までなら、相続税がかかりません
原則として、「申告をしないで、特例だけを使う」ことはできません。
反対に、特例を使わなくても財産の総額が基礎控除以下なら、申告はいりません。特例を使ってはじめて税額がゼロになるときに、申告が必要になります。
どちらの特例も、申告期限までに遺産分割がまとまっていないと、そのままでは使えません(申告書に「申告期限後3年以内の分割見込書」を付けておけば、3年以内に分割したあと、4か月以内の更正の請求で使えます)。制度を使えるかどうかだけでなく、どう使うかで結果が変わります。
配偶者の税額軽減とは?1.6億円まで非課税になる仕組みと注意点
小規模宅地等の特例|実家もアパートも、相続税を抑えるための必須知識(司法書士目線)
自分で申告するか、税理士に依頼するか
申告が必要と分かったら、次は、誰が申告するかです。
自分で申告できる可能性がある人
- 財産が比較的シンプル(自宅と預貯金が中心)
- 相続人どうしが円満で、話し合いがスムーズ
- 書類や数字の作業に慣れている
- 専門家の費用を、なるべく抑えたい
自分で申告する場合の注意点
- 財産の漏れ:名義預金・タンス預金・ネット銀行やネット証券
- 評価額の誤り:路線価やマンションの評価の誤解
- 特例の要件の見落とし:適用できず、税負担が増える
- 書類の不備:税務署から追加の問い合わせが入る
税理士に依頼したほうがよいケース
- 海外の財産・名義預金・タンス預金など、漏れやすい財産がある
- 生前贈与・相続時精算課税・民事信託(家族信託)などを行っている
- 不動産が複雑(借地・山林・雑種地、自用地と貸付地が混ざっているなど)
- お金の流れが複雑で、調べる必要がある
- 2次相続まで含めて、分け方を考えたい
とくに、ネット銀行やネット証券は、通帳や郵便物がなく、把握が難しくなりやすいところです。迷った時点で、いったん相談するのが安全です。
大切なのは、申告が必要かどうかと、申告を誰が行うかを、分けて考えることです。
相談したからといって、必ず申告まで依頼しなければならないわけではありません。税理士に相談するタイミングと、財産が8,000万円前後で迷うときの進め方は、次の2つの記事にまとめています。
税理士に相続税の相談をするタイミングはいつ?|先に整理したいことと、早めに相談したいケース
相続財産が8,000万円を超えそうなときの進め方|申告の前に相続全体を整理する
税額が分かったあとに考えること
手続きとしての答えは、はっきりしています。基礎控除、財産調査、不動産の天井、判定の4つのステップを踏めば、申告が必要かどうかの見通しは立ちます。
本当に詰まるのは、その先です。相続税の試算は、分け方を考える出発点にすぎません。自宅の時価、将来の遺留分、2次相続、ご家族の暮らしと想いを並べていくと、税額の順位と、ご家族にとっての順位が入れ替わることがあります。
分かれ目は、税額がいちばん少ない分け方を選ぶのか、ご家族が納得できる分け方を選ぶのか、です。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
司法書士に相談できること 最初の整理役
相続の場面では、「税金の前に、まず何を整理すべきか」で悩まれることが多いです。当事務所では、財産調査と財産目録の作成を先に行い、そのうえで相続税がかかるかどうかを、税理士と連携して確かめます。相続税の申告書の作成や税額の計算は、連携する税理士が行い、税理士との打ち合わせには、司法書士田中康雅が同席します。
当事務所でお受けしているのは、次のようなことです。
- 相続登記(名義変更)
- 財産調査・相続財産目録の作成
- 遺産分割協議書の作成
- 税理士との連携
相続が始まっている方の手続きは、全部まとめて遺産整理として、これからの相続への備えは、生前・2次相続対策としてお受けしています。相談先で迷うときは、司法書士と税理士のどちらに相談するかを整理した記事もあります。
相続の相談は司法書士と税理士のどちらへ?|それぞれのメリットと注意点
あわせて読む
税額の順位と、ご家族にとっての順位が入れ替わる理由は、当事務所の判断の基準をまとめた記事で整理しています。
税金の答えに、家族を合わせない|相続税・自宅・遺産分割・遺留分を、どの順番で考えるか
まとめ
- 申告期限は10か月。早い段階で見通しを立てておく
- まずは基礎控除と財産調査で、全体像をつかむ
- 不動産は、路線価×地積で天井を出せば、最初の判定には足りる
- 天井でも基礎控除に届かないなら、細かい補正は不要
- ぎりぎりのときだけ、評価・特例・生命保険・生前贈与を詰める
- 特例を使って税額がゼロになる場合も、申告が必要
- 申告が必要かどうかと、誰が申告するかは、別の問題
順番に並べていけば、見通しは立ちます。そこまで来れば、大丈夫です。
申告が必要かどうか、まだ分からない段階でも、ご相談いただけます。初回のご相談は無料です。