相続税の土地評価は、路線価方式か倍率方式かを見極め、そこから減額していくのが基本です。ただし天井そのものが動く場面が3つあります。
相続税の土地評価では、路線価方式や倍率方式という、税務上の評価方法を使って土地の価額を考えます。
このページは、すでに「路線価×地積」で上限概算を出した方が、その先の全体像をつかむためのものです。
土地の形、接道、広さ、利用状況によって、評価がどこまで下がるのか。逆に、天井そのものが動く場面はどこか。体系として整理します。
まずは動画で全体像を確認
土地の相続税評価、ひとりでできる?
このショート動画では、路線価方式と倍率方式の基本、 そして「路線価×地積」を上回る可能性がある3つの場面を、約60秒でご紹介します。
動画で全体像をつかんだあと、本文で計算方法や注意点を順番にご確認ください。
まだ概算を出していない方は、先にこちらから
相続税がかかりそうかどうかの一次判断は、「路線価×地積」で天井を出すだけで足りることが多いです。財産評価基本通達では補正が減額方向に働くため、この額を上回ることは原則ありません。
天井に他の財産を足しても基礎控除に届かないのであれば、このページを読み進める必要はありません。
このページの内容
- 相続税評価における「時価」とは
- 土地評価の2つの方式
- 路線価方式の基本
- 評価は「基本減額方式」で考える
- 「路線価×地積」が天井にならない3つの場面
- 目安として使える考え方
- 自分で概算するときの注意点
- この整理でも収まらない土地について
相続税評価における「時価」とは
相続税での「時価」
課税目的に応じて定められた評価上の時価です。国税庁が公表する路線価や倍率が入口になります。
市場価格・査定額とは別
不動産会社の査定額や取引価格とは一致しないことがあります。用途に応じて使う価格が違います。
このあたりの全体像はこちらでも整理しています。
▶
相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
土地評価の2つの方式:「路線価方式」と「倍率方式」
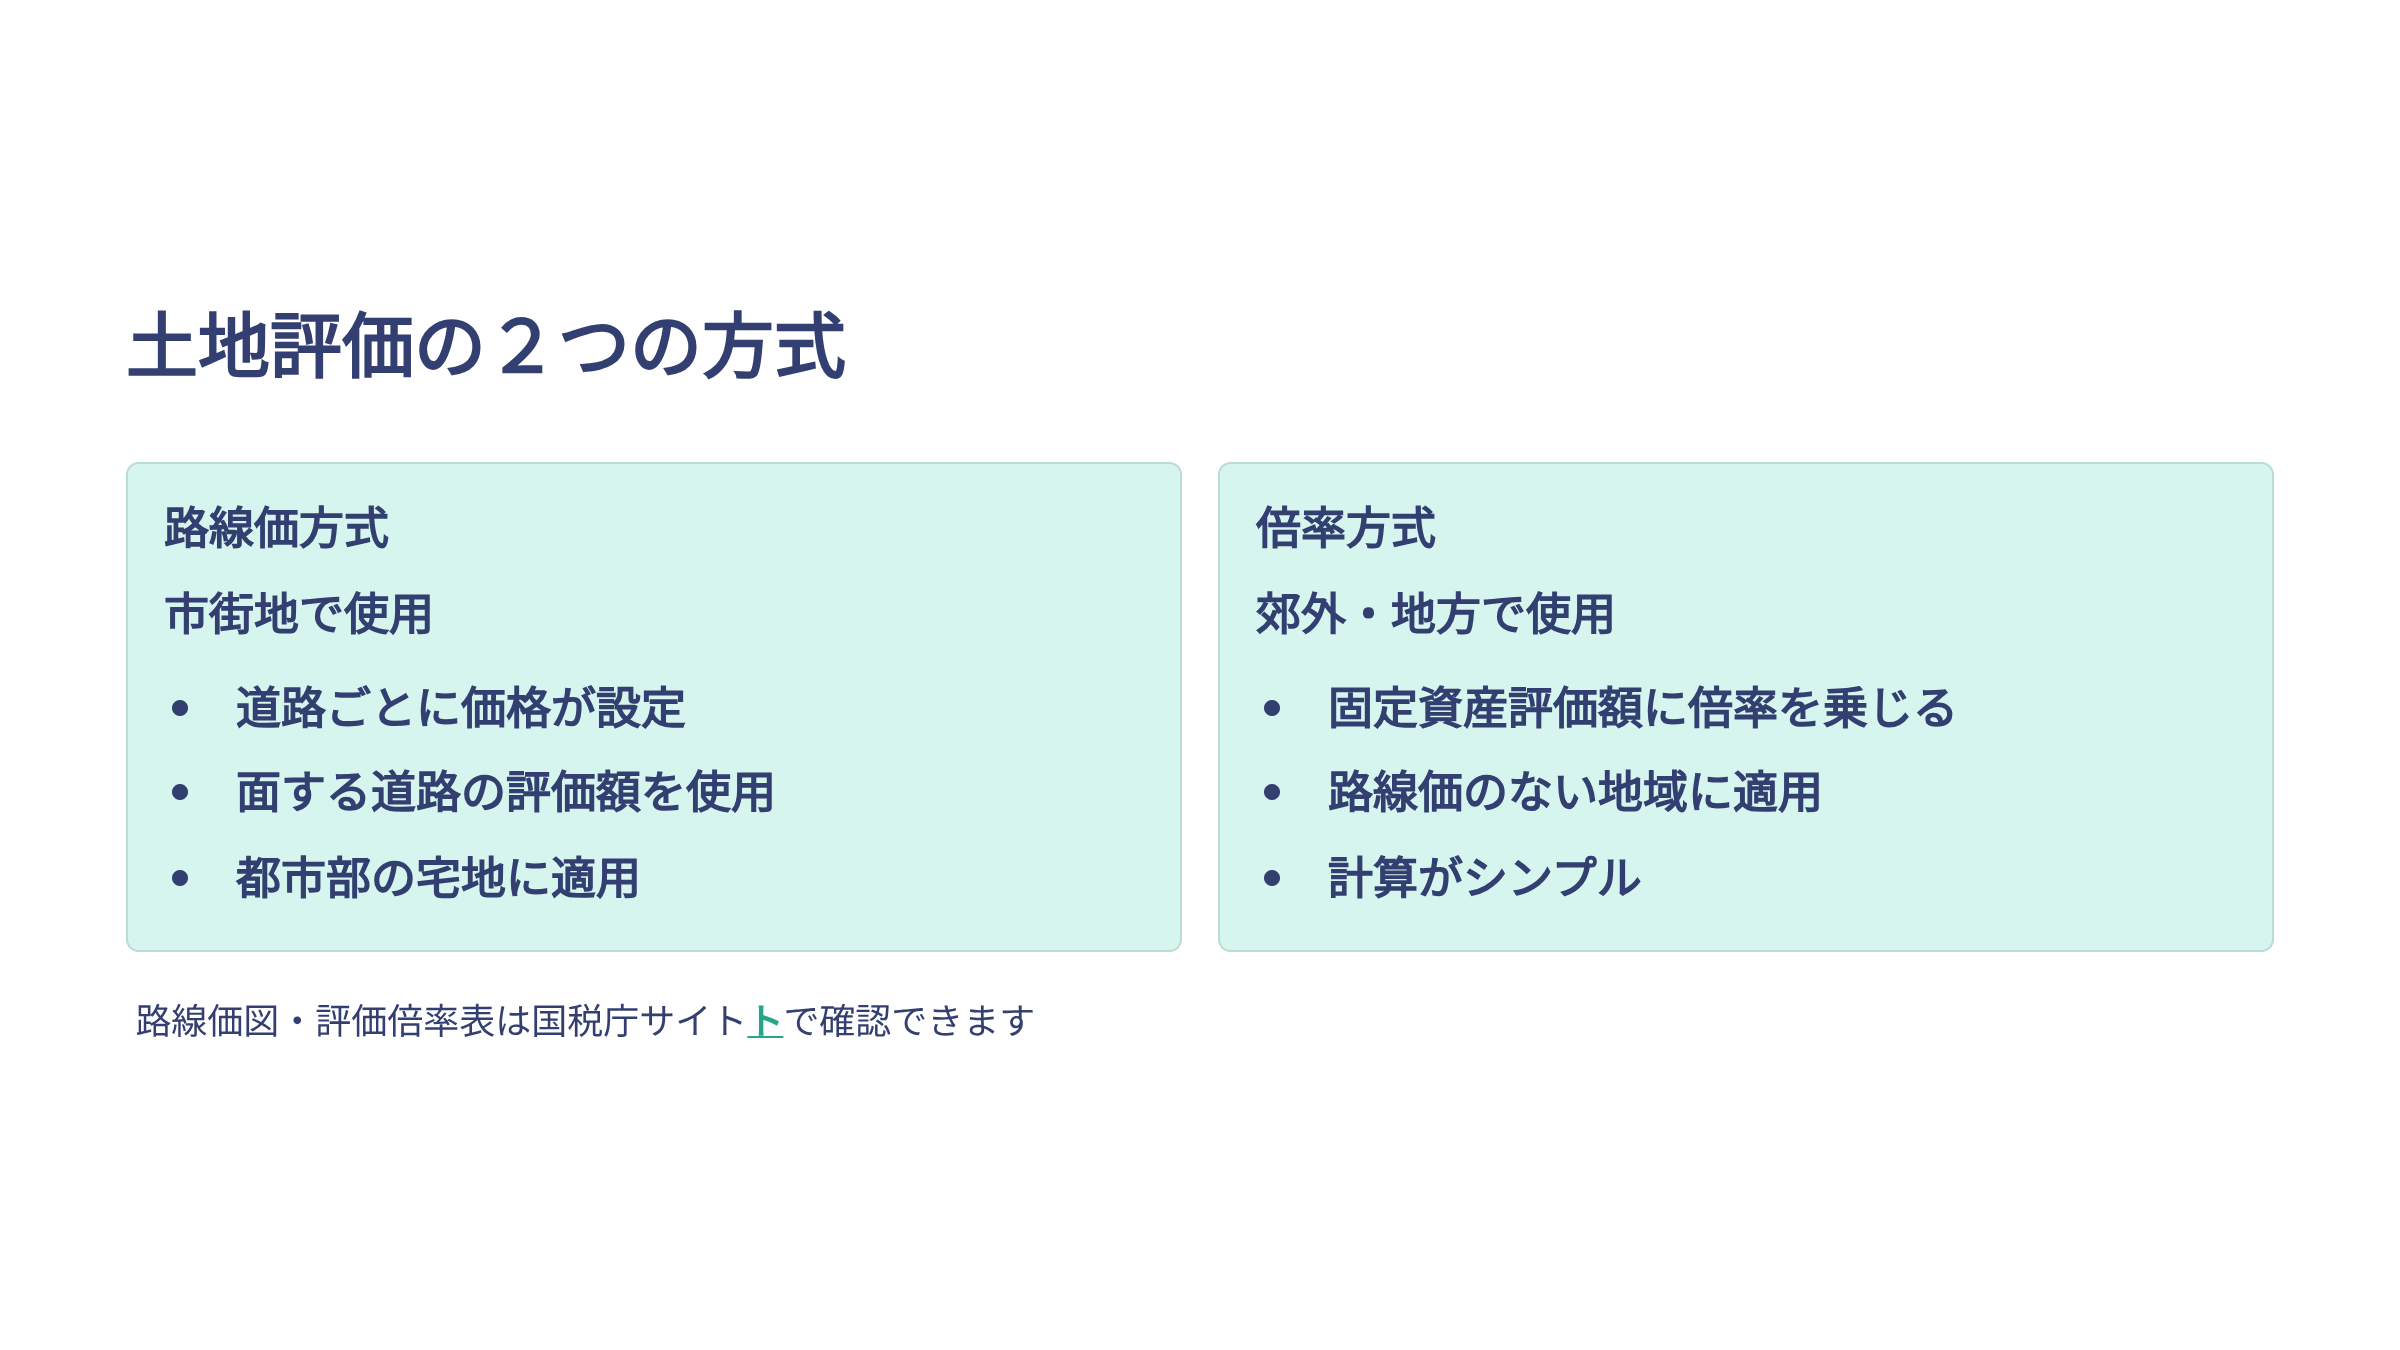
まず自分の土地が路線価地域か倍率地域かを押さえることが出発点です。国税庁の路線価図・評価倍率表で確認できます。
路線価・公示地価・固定資産税評価額の関係を先に見ておきたい方はこちら。
▶
公示地価と路線価、固定資産税価格の関係
路線価方式の基本:路線価 × 地積
まず押さえたい基本式
路線価(円/㎡)× 地積(㎡)= 基礎の評価額
例:路線価20万円/㎡ × 地積100㎡ → 基礎は2,000万円
これは出発点です。ここから形状・利用状況に応じた補正を加えていきます。
必要資料を順番に確認したい方はこちら。
▶
相続税 土地評価で用意するもの|路線価図・課税明細書の見方
評価は「基本減額方式」で考える
相続税の土地評価は、まず基礎の金額を出し、そこから形状・利用状況・位置関係などに応じて減額していくのが基本です。
この「原則として減額方向にしか動かない」という性質があるからこそ、路線価×地積を天井として使えます。
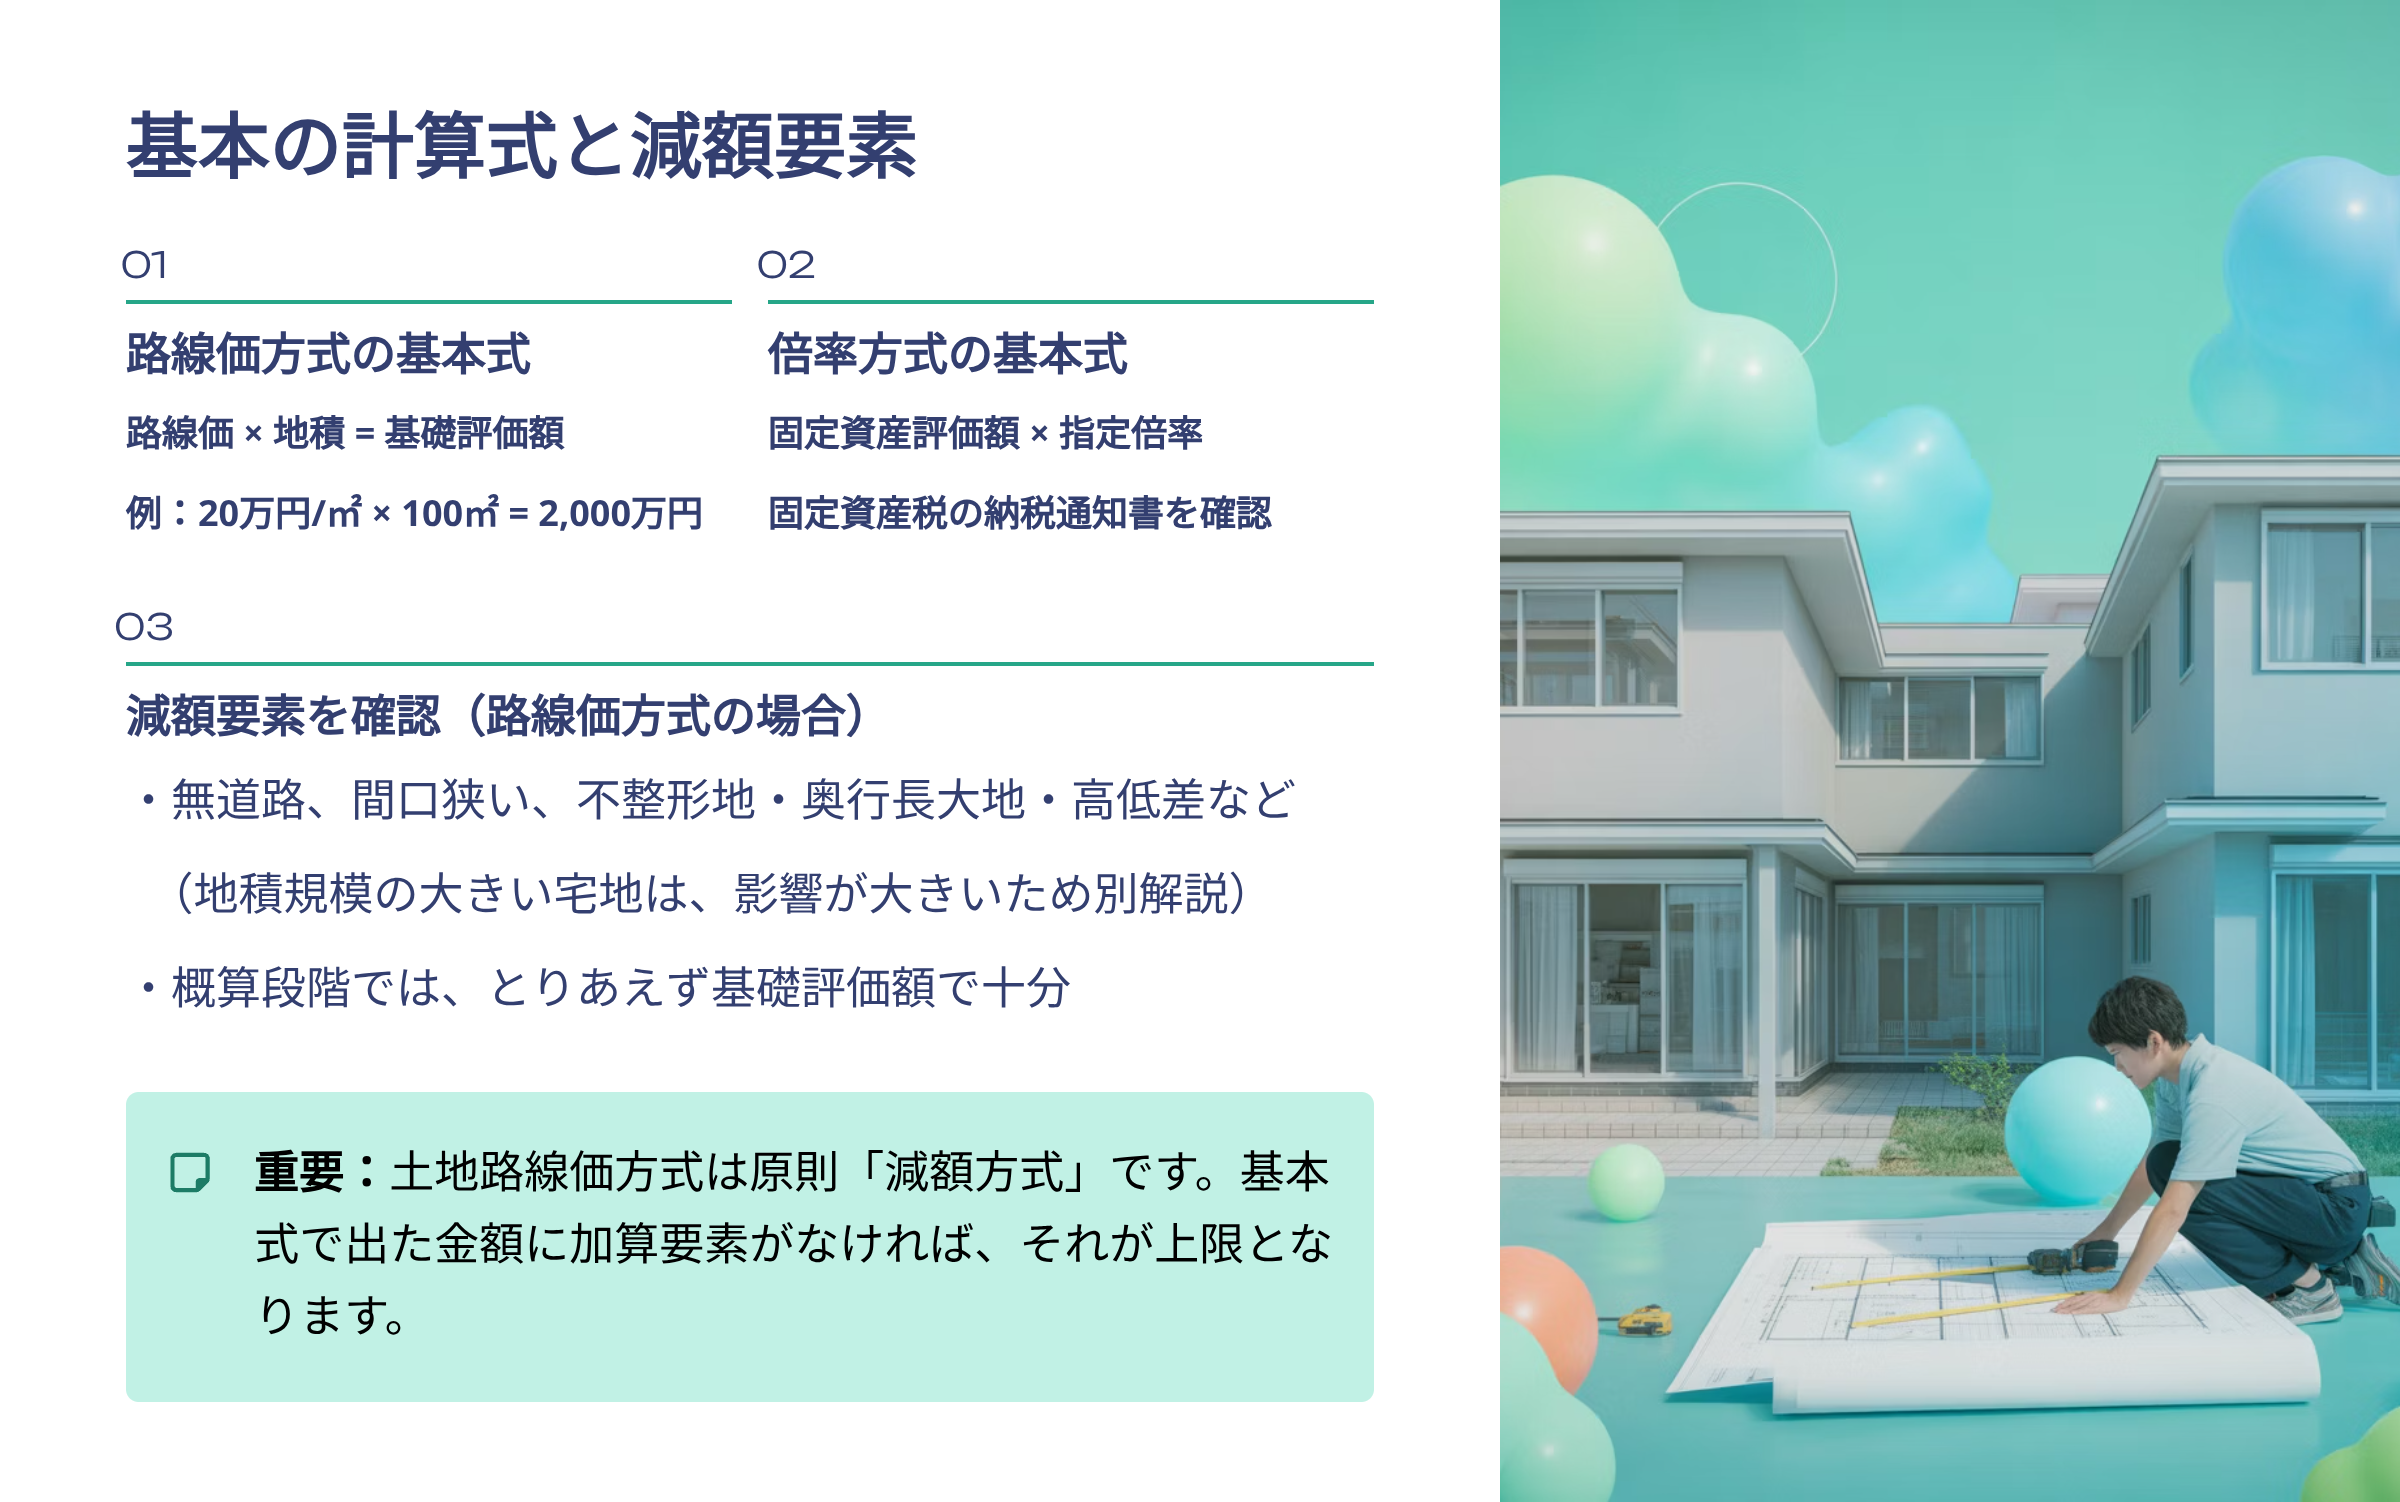
減額の代表例は次のとおりです。
形状・接道
間口が狭い・奥行が長すぎる・道路への接し方に難がある
地形・利用価値
高低差・がけ地など、利用価値が下がる要素がある
地積規模(大きい土地)
一定規模以上の宅地には専用の評価減ルールあり(数字が動きやすい)
地積規模の大きな宅地の評価減についてはこちら。
▶
地積規模の大きな宅地の評価減|使える場面と見落としやすい点
不整形地・がけ地・山林・雑種地といった、個別性の強い土地はこちら。
▶
路線価だけで終わらない土地|不整形地・がけ地・山林・雑種地の相続税評価
「路線価×地積」が天井にならない3つの場面
財産評価基本通達では、補正は原則として減額方向に働きます。だから「路線価×地積」は上限の目安として使えます。
ただし、この前提が崩れる場面が3つあります。天井を出す前に、ここだけは確認してください。
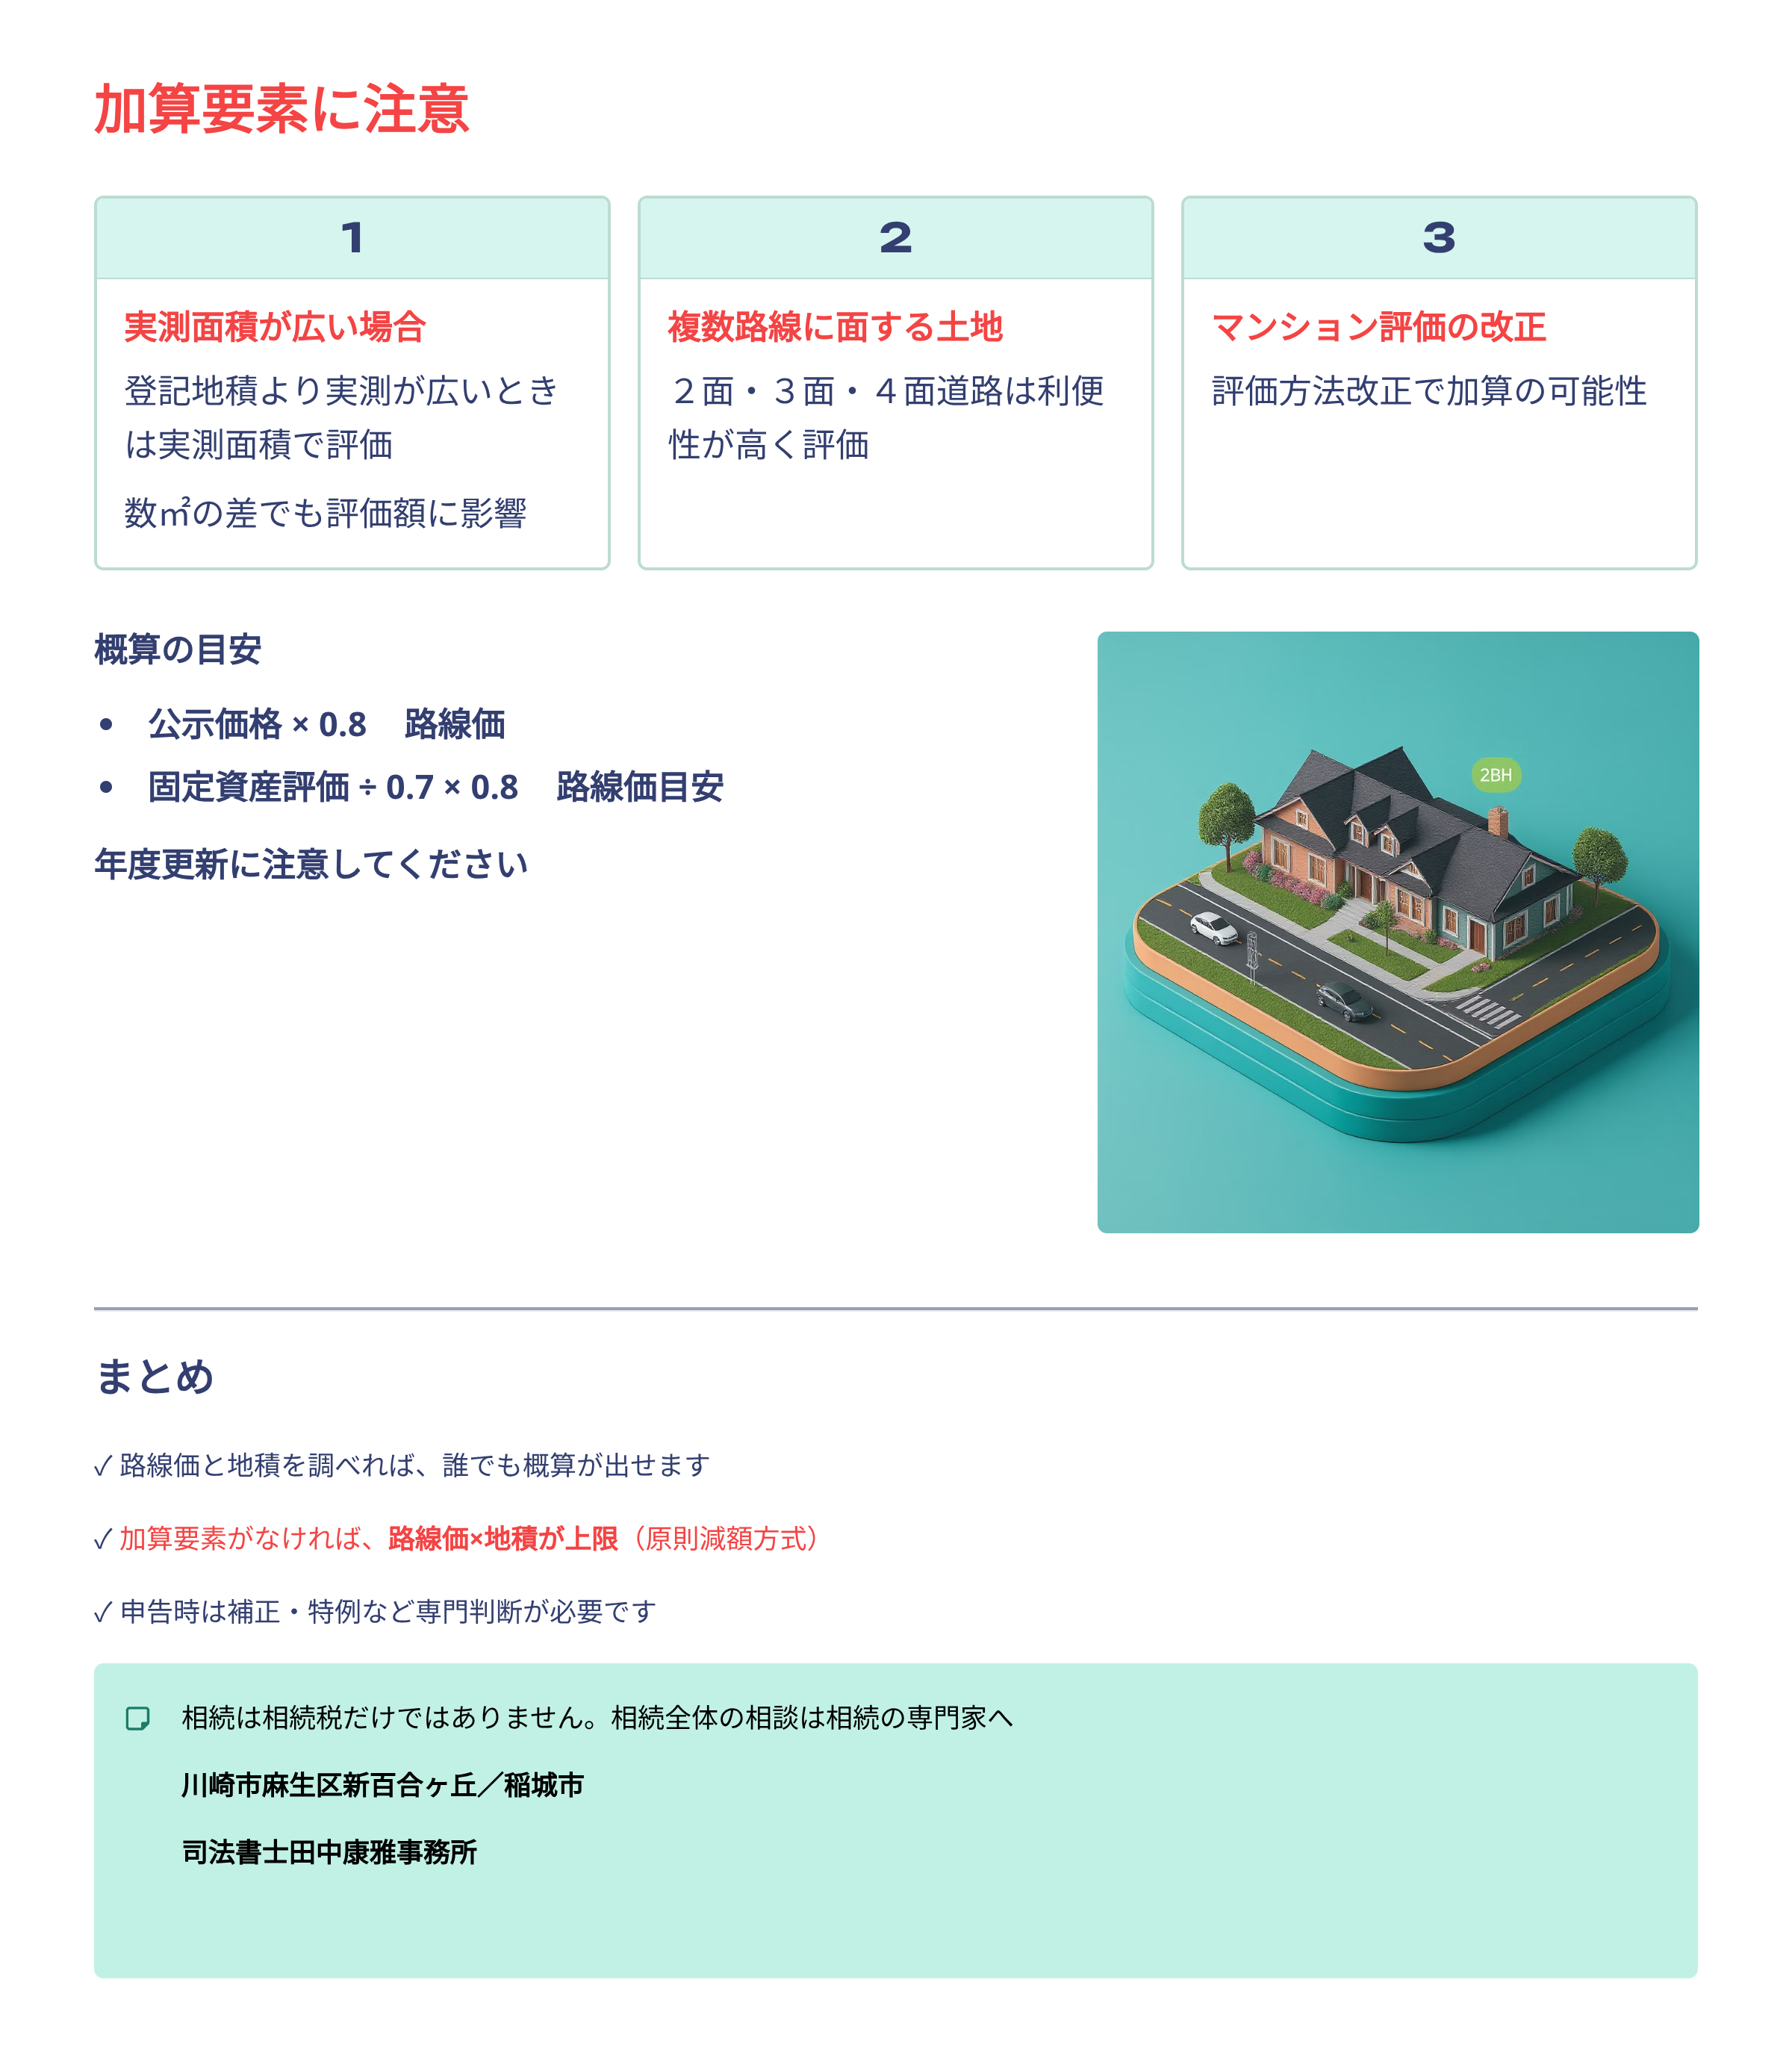
逆に言えば、接道が1本で、実測図がなく、一戸建ての敷地であれば、「路線価×地積」はそのまま天井として使えます。多くの自宅土地が、これに当てはまります。
目安として使える考え方
路線価図を調べる前の「おおざっぱな感覚値」として、次の関係が目安になります。
これらはあくまで目安です。個別の土地条件や評価の作り方の違いがあるため、ぴったり一致するとは限りません。
納税通知書から概算する方法はこちら。
▶
納税通知書から相続税評価額を概算する方法|固定資産税評価額から路線価を考える
自分で概算するときの注意点
路線価・倍率・地積が分かれば、概算評価はかなり進められます。
ただし、実際に申告する段階では判断が必要な点が増えます。
特に自宅土地は、分け方が決まる前提が特例の見え方に影響することがあります。ここは単なる計算ではなく、相続全体の整理とつながっています。
▶ 小規模宅地等の特例|実家もアパートも、相続税を抑えるための必須知識(司法書士目線)
まず自分で全体感をつかみ、そのうえで不安が残るところを専門家に確認する。
この進め方が、いちばんぶれにくいと思います。
この整理でも収まらない土地について
ここまでは、宅地を前提とした評価の全体像です。
ただ、形がいびつな土地、広すぎる土地、そして山林や雑種地になると、補正の当てはめ以前に「どう判断するか」が問われます。とくに雑種地は、比準先しだいで3倍以上の開きが出ることもあります。
この記事のまとめ
- 相続税での「時価」は評価上の時価。査定額や取引価格とは別のもの。
- まず路線価地域か倍率地域かを確認する。ここが出発点。
- 評価は基礎の金額から減額していくのが基本。だから路線価×地積が天井になる。
- 天井が動くのは、実測面積・複数接道・居住用区分マンションの3場面。
- 接道1本・実測図なし・一戸建ての敷地なら、天井はそのまま使える。
- 申告段階では、小規模宅地等の特例と評価単位の切り方が判断を要する。
関連記事の案内
相続税の土地評価は、まず路線価方式か倍率方式かを確認し、路線価・地積・固定資産税評価額などをもとに大まかな金額をつかむところから始まります。
そのうえで、土地の形、接道、広さ、利用状況、小規模宅地等の特例などを確認していきます。
まずはご自身で全体感をつかみ、判断に迷う部分だけ専門家に確認する、という進め方でもよいと思います。整理を尽くしたところまで来れば、大丈夫です。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)
司法書士田中康雅事務所(新百合ヶ丘駅 徒歩5〜6分)
電話:044-969-2262(平日9:00〜20:00/土9:00〜18:00/日祝は予約制)