マンションの相続税評価額は、課税明細書と登記事項証明書があれば調べられます。建物・土地・敷地権割合・区分所有補正率の順に確認します。
居住用の分譲マンションを相続したとき、相続税評価では建物部分と土地部分(敷地利用権)を分けて確認します。
さらに令和6年以降は、一定の居住用区分マンションについて区分所有補正率を確認する場面があります。
一戸建てのように「土地は路線価×地積、建物は課税明細書」で終わらないのが、マンション評価の特徴です。手元にある書類だけで、どこまで調べられるのか——この記事では、細かい計算式に入る前に、確認する順番を整理します。
まず、この3つを手元に用意します
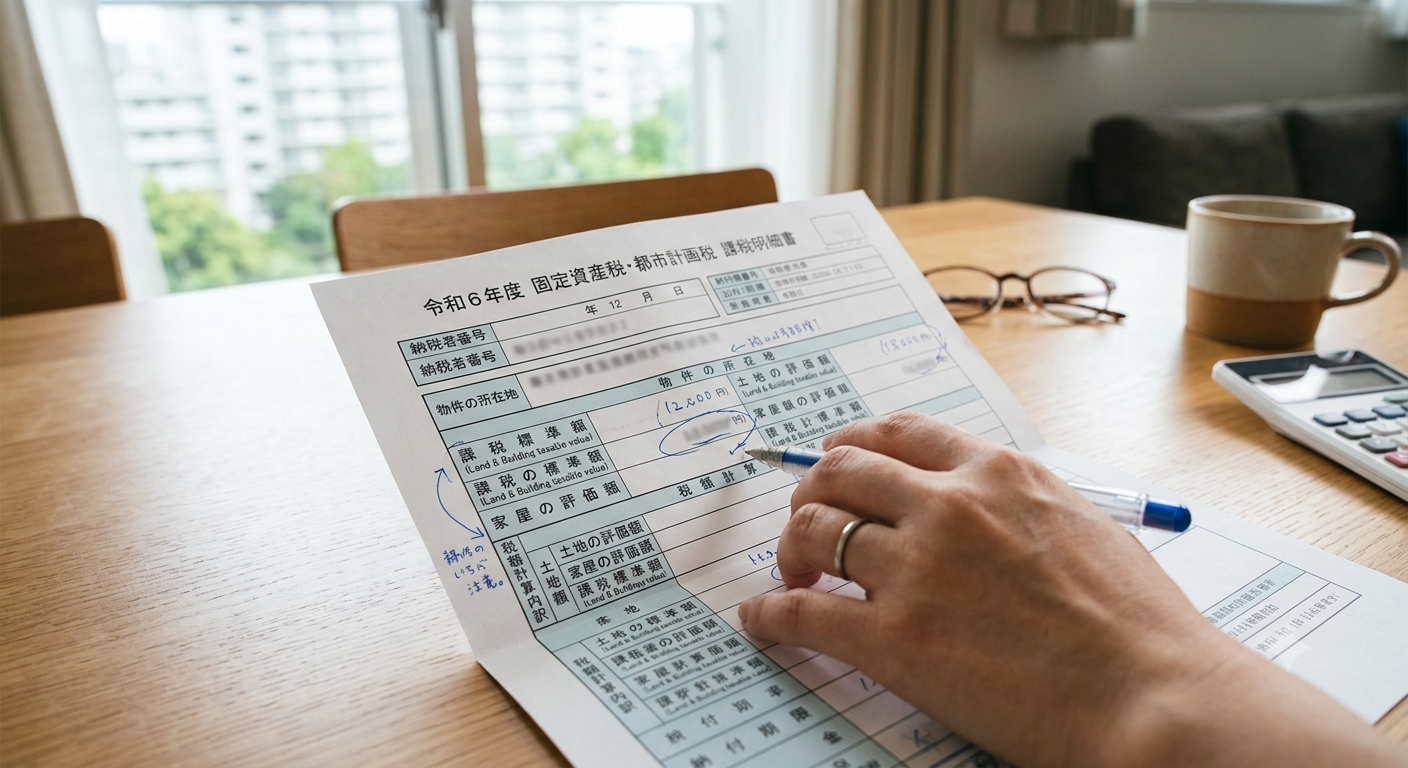
固定資産税課税明細書
建物の評価額/土地の評価額
登記事項証明書
敷地権割合/専有面積/所在階
路線価図(国税庁)
敷地の路線価/倍率地域かどうか
この3つが揃えば、建物 → 土地 → 敷地権割合 → 補正率の順に確認していけます。
このページの内容
- 建物部分は固定資産税評価額を確認する
- 土地部分は、まず路線価地域か倍率地域かを確認する
- 敷地全体を評価する(地積規模の確認も含む)
- 敷地権割合をかけて一室分の土地評価額を求める
- 令和6年以降は区分所有補正率を確認する
- 評価額が出たら、次にすること
- まとめ
① 建物部分は固定資産税評価額を確認する
建物部分の相続税評価は、原則として固定資産税評価額を使います。
固定資産税課税明細書や固定資産評価証明書に記載されている建物の評価額が出発点です。
建物の相続税評価額 = 固定資産税評価額 × 1.0
マンションの場合、課税明細書の表示が一室分なのか1棟全体なのかで見方が変わります。この点は戸建てより注意が必要です。
② 土地部分は、まず路線価地域か倍率地域かを確認する
土地の評価方法は、そのマンションの敷地が路線価地域にあるのか倍率地域にあるのかで変わります。
路線価地域
固定資産税評価額は使わず、路線価をもとに評価します。
倍率地域
固定資産税評価額に国税庁の倍率をかけて評価します。
混同しやすいポイント
相続登記の登録免許税では固定資産税評価額を使いますが、相続税の土地評価では路線価地域の場合、固定資産税評価額をそのまま使いません。
③ 敷地全体を評価する(地積規模の確認も含む)
マンションの土地は一人で所有しているわけではありませんが、まず敷地全体の相続税評価額を求めます。
このとき、地積規模の大きな宅地の評価減も確認します。
マンションの敷地は500㎡(三大都市圏の場合)を超えることも多く、要件に該当する場合は評価額が大きく変わることがあります。
地積規模の大きな宅地の評価減とは
一定規模以上の宅地について、分割コストなどを考慮した評価減が認められる制度です。
地域区分・地積・容積率・用途地域など複数の要件を確認する必要があります。
④ 敷地権割合をかけて一室分の土地評価額を求める
敷地全体の評価額が出たら、敷地権割合をかけてその部屋に対応する土地部分の価額を求めます。
敷地利用権の考え方
敷地利用権の価額 = 敷地全体の相続税評価額 × 敷地権割合
計算例
敷地全体の評価額が3億円、敷地権割合が10,000分の300の場合:
300,000,000円 × 300/10,000 = 9,000,000円
敷地権割合は登記事項証明書で確認します。課税明細書に記載がある場合もありますが、基本は登記事項証明書です。
⑤ 令和6年以降は区分所有補正率を確認する
令和6年1月1日以後に相続・遺贈・贈与で取得した一定の居住用区分マンションについては、区分所有補正率を確認する必要があります。
補正率は、建物部分・土地部分のそれぞれにかかります。
補正率の計算には、築年数・総階数・所在階・専有部分の面積・敷地権割合などが関係します。
土地の補正とは、働く方向が違います
土地の不整形地補正や規模格差補正は、評価額を下げる方向に働きます。これに対して区分所有補正率は、評価水準を市場価格に近づけるためのものです。補正がかかる場合、評価額は従来より上がります。
ただし、対象要件を満たしていても評価乖離率によっては補正がかからず、従来どおりの評価額になる物件もあります。まず個別に確認することが必要です。
⑥ 評価額が出たら、次にすること
マンション一室の評価額が確定したら、預貯金や株式などの財産と合わせて、基礎控除(3,000万円+600万円×法定相続人の数)と比べます。
届かないのであれば、そこで見通しは立ちます。
まとめ
- 必要な書類は、課税明細書・登記事項証明書・路線価図の3つ
- 建物部分は、原則として固定資産税評価額を使う
- 土地部分は、まず路線価地域か倍率地域かを確認する
- 路線価地域では固定資産税評価額は使わず、路線価で評価する
- 敷地が一定規模以上の場合、地積規模の大きな宅地の評価減も確認する
- 敷地全体の評価額に敷地権割合をかけて、一室分の土地評価額を求める
- 令和6年以降の対象マンションでは区分所有補正率を確認する。補正がかかると評価額が上がるが、物件によっては補正がかからない
マンションの相続税評価は、課税明細書の数字だけで終わりません。
建物・土地・敷地権割合・補正率を順番に確認することで、全体像が見えてきます。
あわせて確認したいページ
マンションの相続税評価や相続登記で迷われる場合は、固定資産税課税明細書・登記事項証明書などを確認しながら整理いたします。
順番に並べていけば、大丈夫です。
司法書士田中康雅事務所(新百合ヶ丘駅 徒歩5〜6分)
電話:044-969-2262(平日9:00〜20:00/土9:00〜18:00/日祝は予約制)