自宅土地の相続税評価は「路線価×地積」で天井が出ます。財産評価基本通達では、この額を上回ることは原則ありません。
相続税の自宅土地価格をまず上限でざっくり知りたいときは、路線価 × 地積が出発点になります。
ただしこれは入口の概算で、前提は「路線価のついた道路に一つだけ接していること」と「実測面積と公簿面積が大きくずれていないこと」です。
この記事では、まず「上限の概算をつかむ考え方」だけにしぼって整理します。正式な評価は、ここから補正や特例を入れていく流れです。
このページの内容
- 最初に結論
- この考え方が使いやすい場面
- 土地評価明細書を見ると何が分かるか
- 一つの道路だけに接しているときの考え方
- 例で見てみる(天井を出したら次はどこへ)
- 加算と減算のざっくり整理
- 共有持分・敷地権・倍率地域の注意点
最初に結論
自宅土地の相続税評価額を上限で概算するなら
路線価(円/㎡)× 地積(㎡)= 概算評価額の上限
これは路線価のついた道路一つのみに接している場合で、実測面積に特段の問題がないときの出発点です。
ここから補正(減額方向)を見ていく流れになります。
この考え方が使いやすい場面
✔ まずおおまかな価格帯を知りたい
✔ 自宅土地が一つの道路だけに接している
✔ 実測図がなく、まずは公簿面積で見たい
✔ 正式な申告前に全体像をつかみたい
この方法だけで終わらせない方がよい場合:
二つ以上の道路に接している土地・形がかなりいびつな土地・実測と公簿がずれていそうな土地は、追加の確認が必要です。
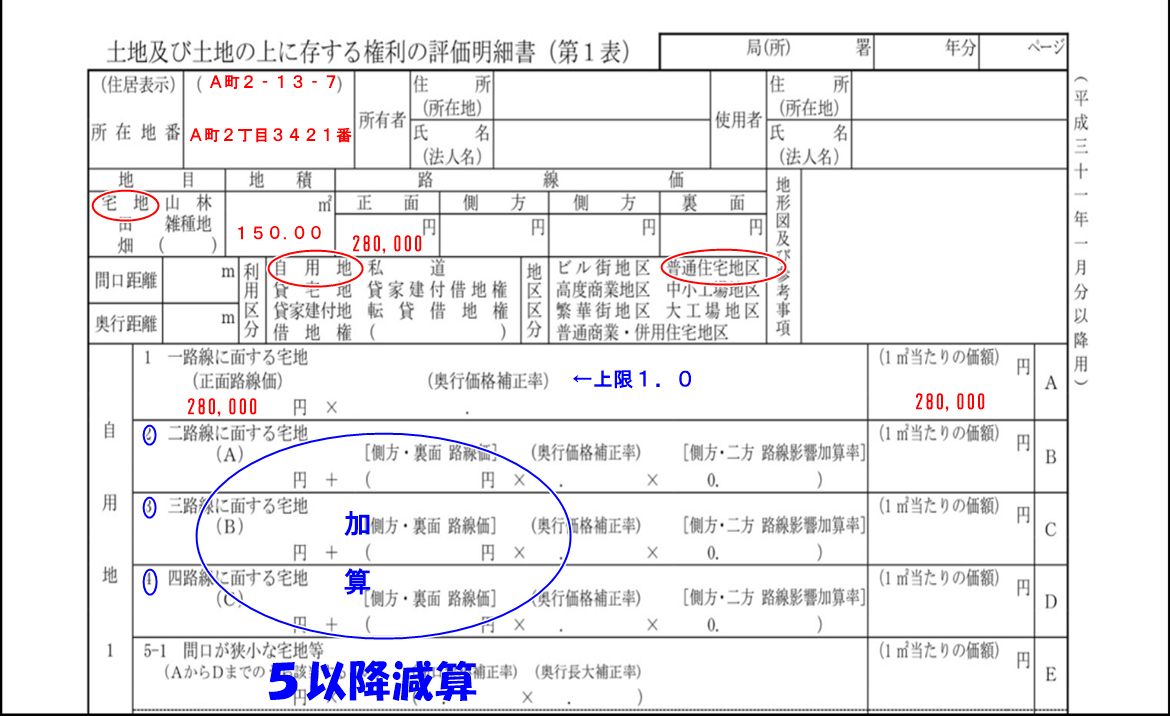
土地評価明細書を見ると何が分かるか
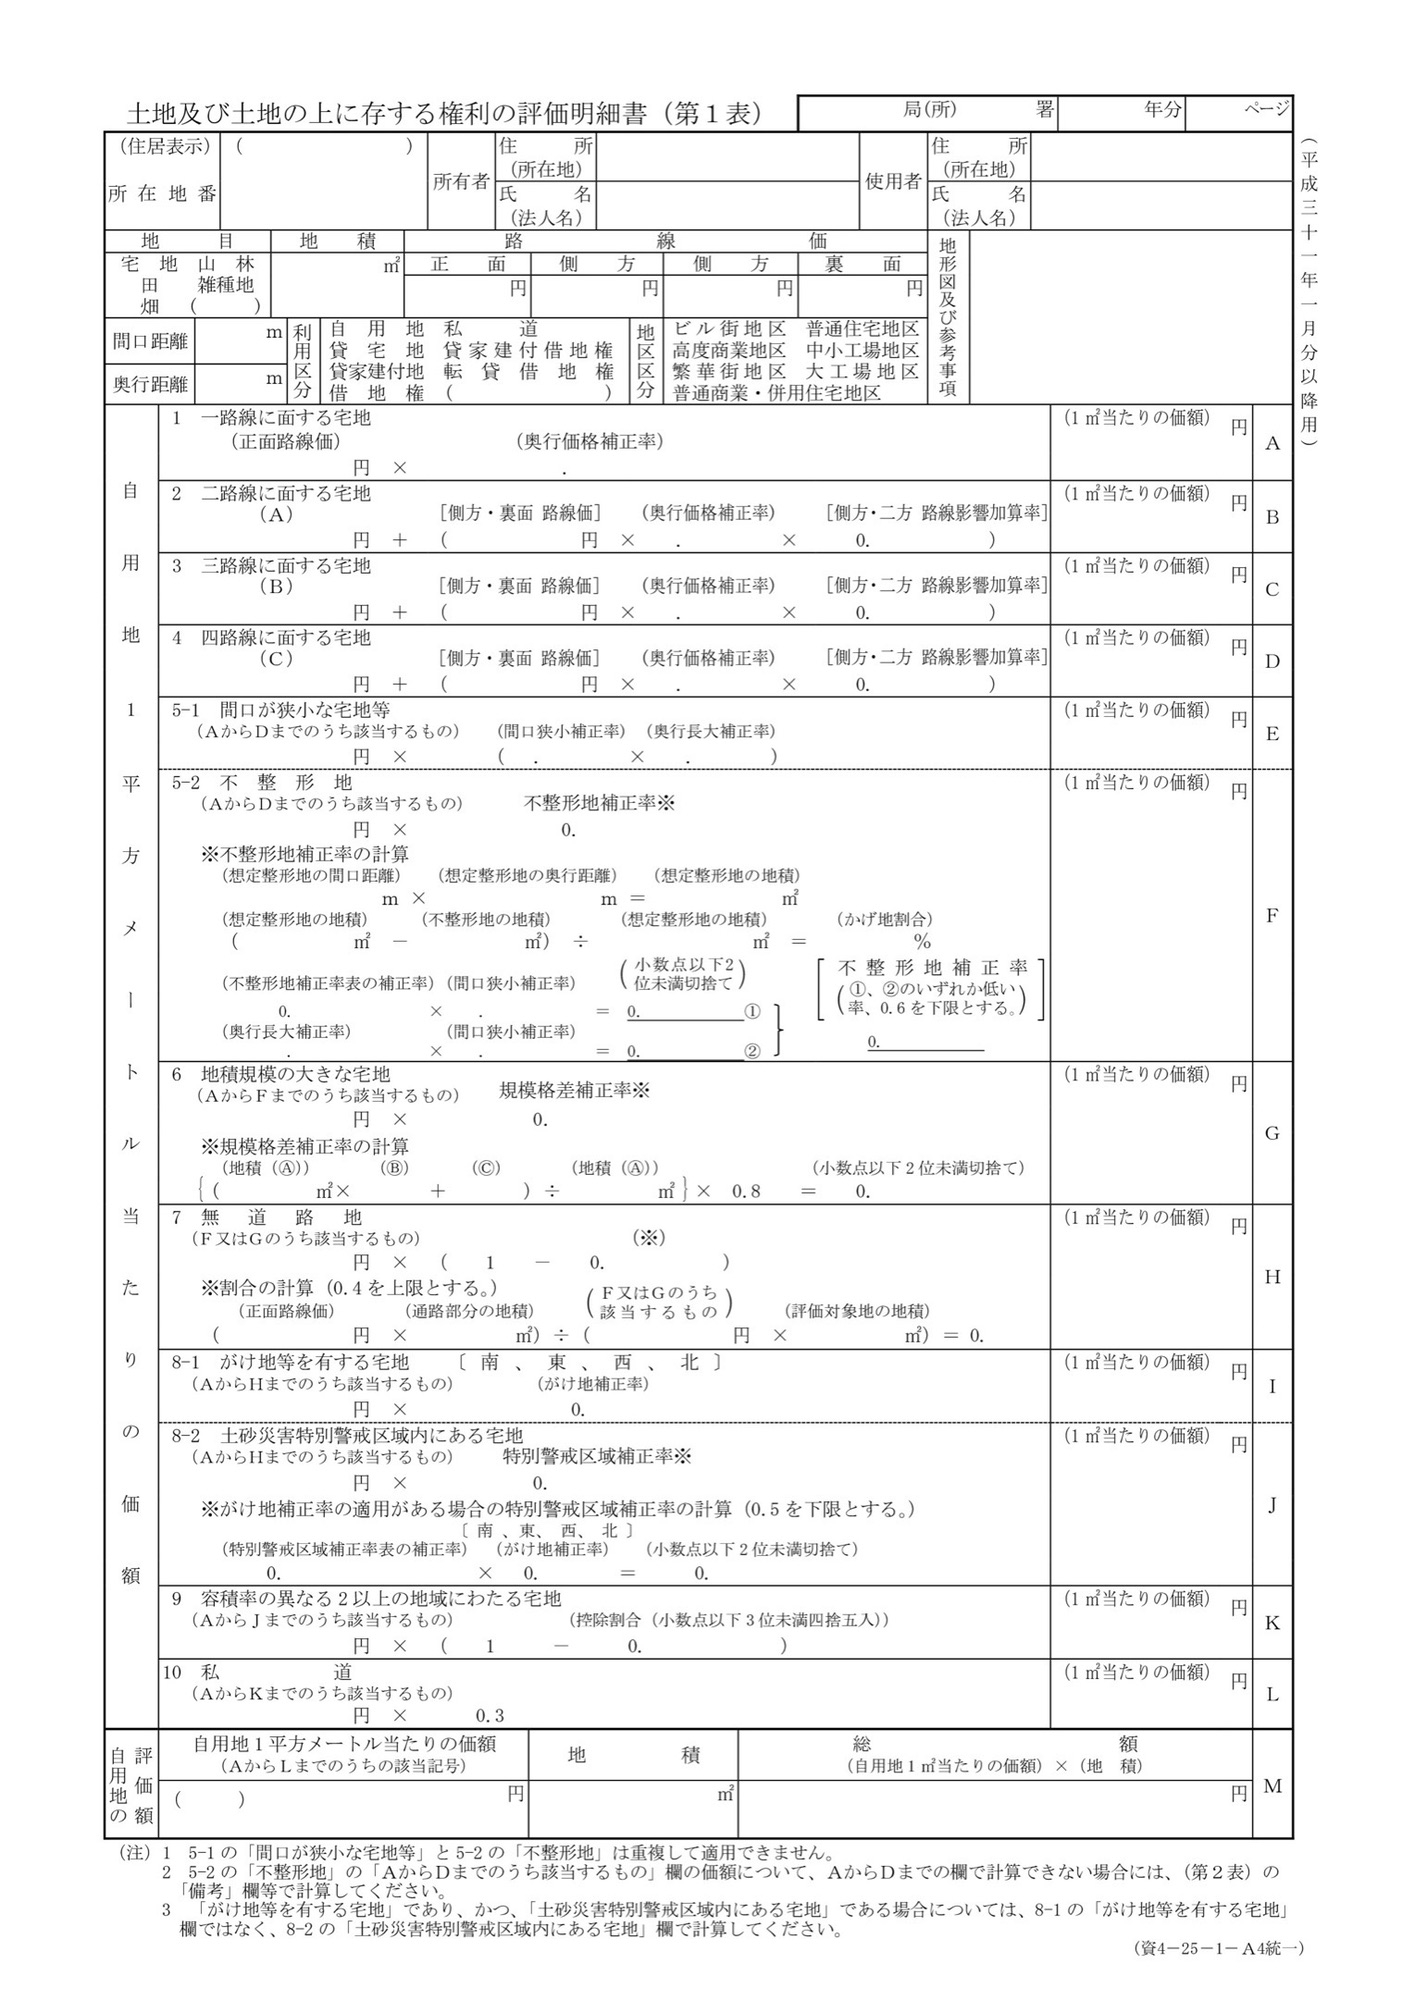
国税庁の土地評価明細書を見ると、相続税の土地評価がどう組み立てられているかが分かります。
「上限の概算」を見るために最初に確認したいのは次の5点です。
ここがそろえば、まずは「上限の概算」を見ることができます。
資料の集め方を順番に確認したい方はこちら。
▶
相続税 土地評価で用意するもの|路線価図・課税明細書の見方
一つの道路だけに接しているときの考え方
路線価のついた道路に一つだけ接している場合、その正面路線価がまず出発点になります。
この場合、路線価が上限のイメージです。
路線価 × 地積
接道1本の自宅土地の上限概算
そこから先は減額方向
奥行価格補正・不整形地補正・無道路地補正など。奥行補正率は1.0を超えないため、接道1本では上がらずに下がっていくイメージ
接道が一つの自宅土地なら、まず「路線価 × 地積」で上限概算をつかみ、
そのあと必要に応じて減額要素を見ていく——この順番で整理するとスムーズです。
例で見てみる
計算
280,000円 × 150.00㎡ = 42,000,000円(4,200万円)
※これが上限の概算です。奥行価格補正率は1.0を超えないため、ここから上がることはなく、必要があれば下がっていくイメージです。
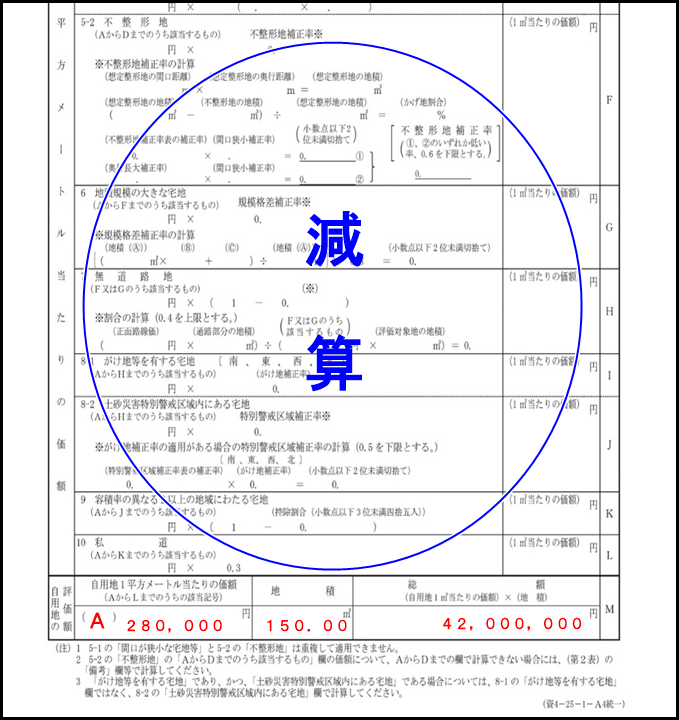
天井が出たら、次は「申告が必要かどうか」の判断へ
ここで出た金額は、その土地の上限です。財産評価基本通達では、この先の補正は減額方向に働きますから、これを上回ることはありません。
つまり、この天井に他の財産を足しても基礎控除に届かないのであれば、補正を詰める必要はありません。結論が変わらないからです。
判断の順番は、こちらで整理しています。
加算と減算のざっくり整理
評価明細書では、ざっくり次のように分けて見ると分かりやすいです。
欄2〜4:加算(複数接道)
二方路線・側方路線・三方四方路線など、二つ以上の道路に接しているときの加算が問題になります。
接道が一つの自宅土地では、通常ここは使いません。
欄5以降:減算(各種補正)
不整形地・地積規模の大きな宅地・無道路地・がけ地など、減額要因が並びます。
自宅土地の実務では、こちらを見ていく場面が多いです。
「路線価×地積」を起点に、加算は通常なし・減算の余地があるかを見ていく——これが接道1本の自宅土地の基本的な読み方です。
共有持分・敷地権・倍率地域の注意点
この「路線価 × 地積」は、自宅土地の単純な入口には向いていますが、次の場合は見方が変わります。
お住まいの地域が路線価地域か倍率地域かは、国税庁のホームページ(路線価図・評価倍率表)で確認できます。
マンションは、土地だけでは考えられません
区分マンションの場合、土地部分に敷地権割合をかけるだけでは終わりません。建物部分と、令和6年以降は区分所有補正率もあわせて確認する必要があります。令和6年以降は区分所有補正率により評価額が上がる場合があるため、土地の「天井」の考え方をそのまま持ち込めない点に注意してください。
この記事のまとめ
- 自宅土地の上限概算は「路線価×地積」で出せる。
- 前提は、接道1本・実測と公簿に大きなずれがないこと。
- 奥行価格補正率は1.0を超えないため、ここから上がることはない。
- 天井が出たら、まず申告が必要かどうかを判断する。
- 基礎控除に届かないなら、細かい補正を詰める必要はない。
- 共有持分は持分割合を、倍率地域は固定資産税評価額×倍率を使う。
- マンションは土地だけで完結しない。建物部分と補正率の確認が必要。
いまは「不動産評価」を整理している段階です
評価の考え方が分かると、相続税の申告が必要かどうかの判断もしやすくなります。
関連記事の案内
- 相続税の申告が必要かどうか|判断ステップと注意点
- 相続税 土地評価で用意するもの|路線価図・課税明細書の見方
- ひとりでできる土地評価(相続税編)|路線価・倍率・評価額の見方を整理
- 路線価だけで終わらない土地|不整形地・がけ地・山林・雑種地の相続税評価
- 居住用区分マンションの相続税評価の流れ|建物・土地・区分所有補正率を順番に整理
- 納税通知書から相続税評価額を概算する方法|固定資産税評価額から路線価を考える
- 相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
まずはこのページで「上限の概算」をつかみ、そのあと必要に応じて、詳しい土地評価やマンション評価へ進むと整理しやすいです。
自宅土地の相続税評価は、まずは路線価 × 地積で上限の概算をつかむ。
その天井をもとに申告が必要かどうかを判断し、必要な場合にはじめて補正や特例を見ていく——この順番で考えると整理しやすいです。
多くの場合、この一段目で見通しは立ちます。そこまで並べられれば、大丈夫です。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)
司法書士田中康雅事務所(新百合ヶ丘駅 徒歩5〜6分)
電話:044-969-2262(平日9:00〜20:00/土9:00〜18:00/日祝は予約制)