土地の相続税評価を考えるとき、最初に大切なのは「何を用意すればよいか」を押さえることです。
路線価図だけ見ても、すぐには計算できません。土地の場所・地番・地積・形状など、合わせて確認する資料があります。
この記事では、自宅土地の相続税評価額をまず概算でつかむために用意するものを、順番に整理します。
入口としての説明にしぼり、正式な評価や特例の判定は税務署・税理士へつなぐ前提です。
最初に用意するもの
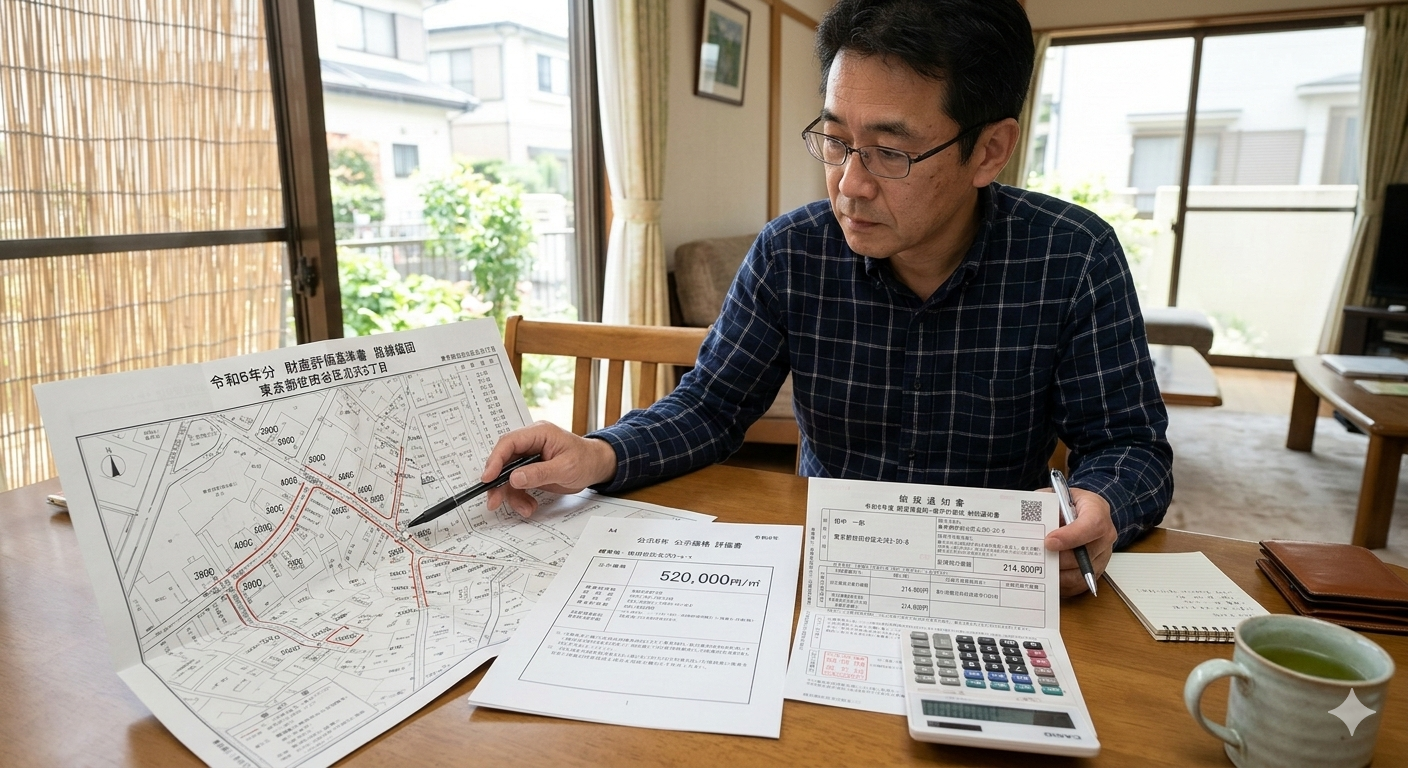
自宅土地の相続税評価額を概算するときに、まず用意したいのは次の資料です。
概算だけなら、まずは路線価図と課税明細書でかなり進められます。
形状補正や実測の問題まで考えるなら、公図や実測図も大切です。
まず路線価図で場所を確認する
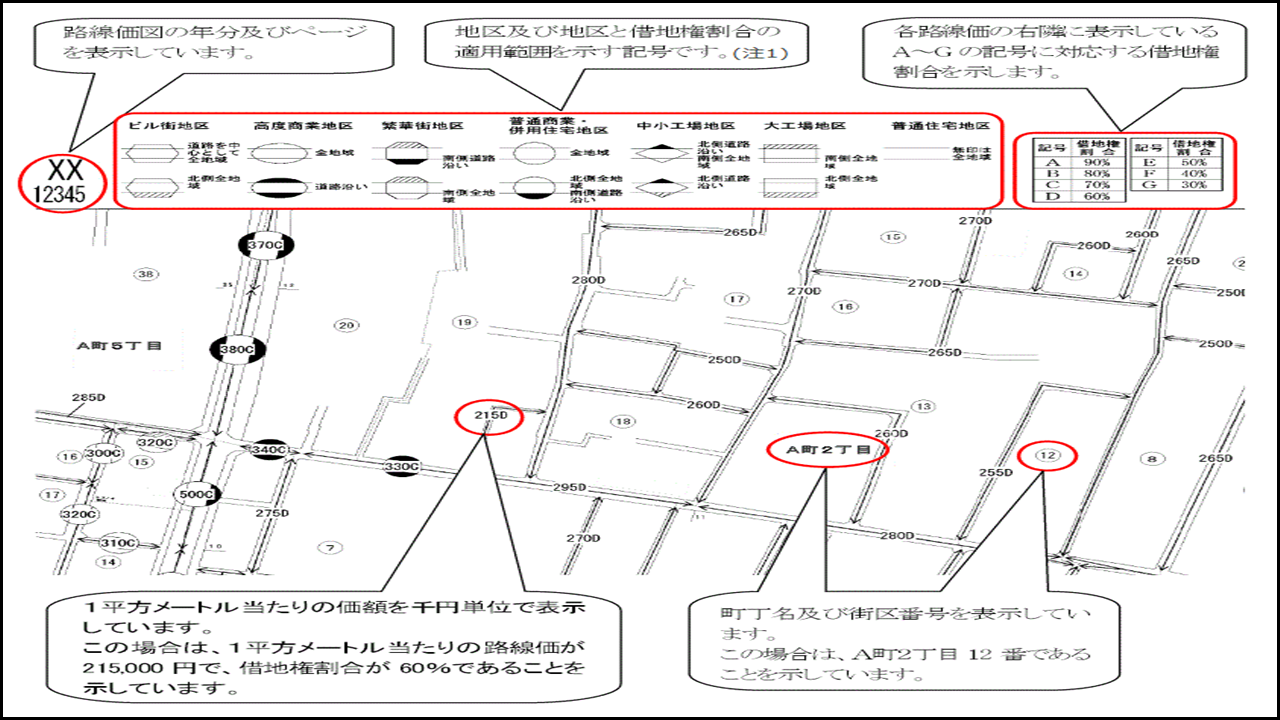
最初は路線価図を中心に見ていくと整理しやすいです。
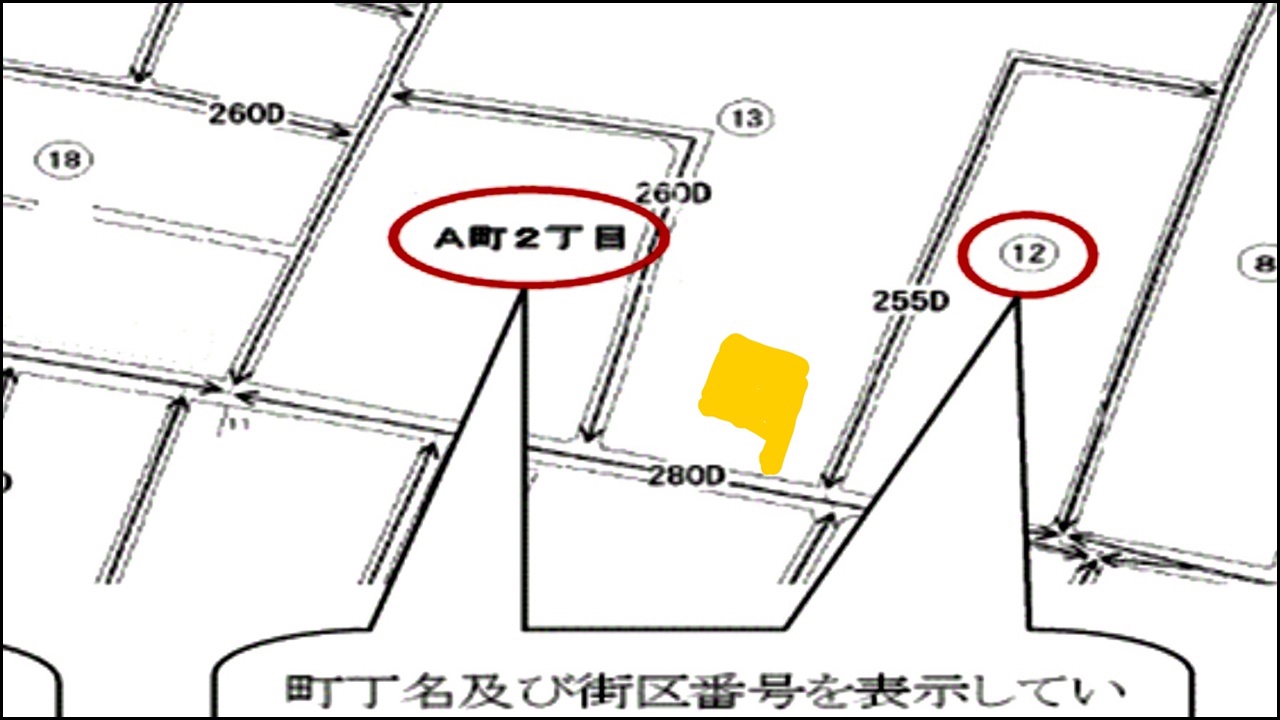
路線価図には、道路ごとの価格と借地権割合が表示されています。
路線価の数字は千円単位です。「280」は280円ではなく280,000円です。1桁違うと大きくずれるので、最初にここを確認してください。
地番は路線価図の街区番号と一致しないことが多いので、次のステップで課税明細書・登記事項証明書と合わせて確認します。
次に課税明細書や登記事項証明書で地番・地積を確認する
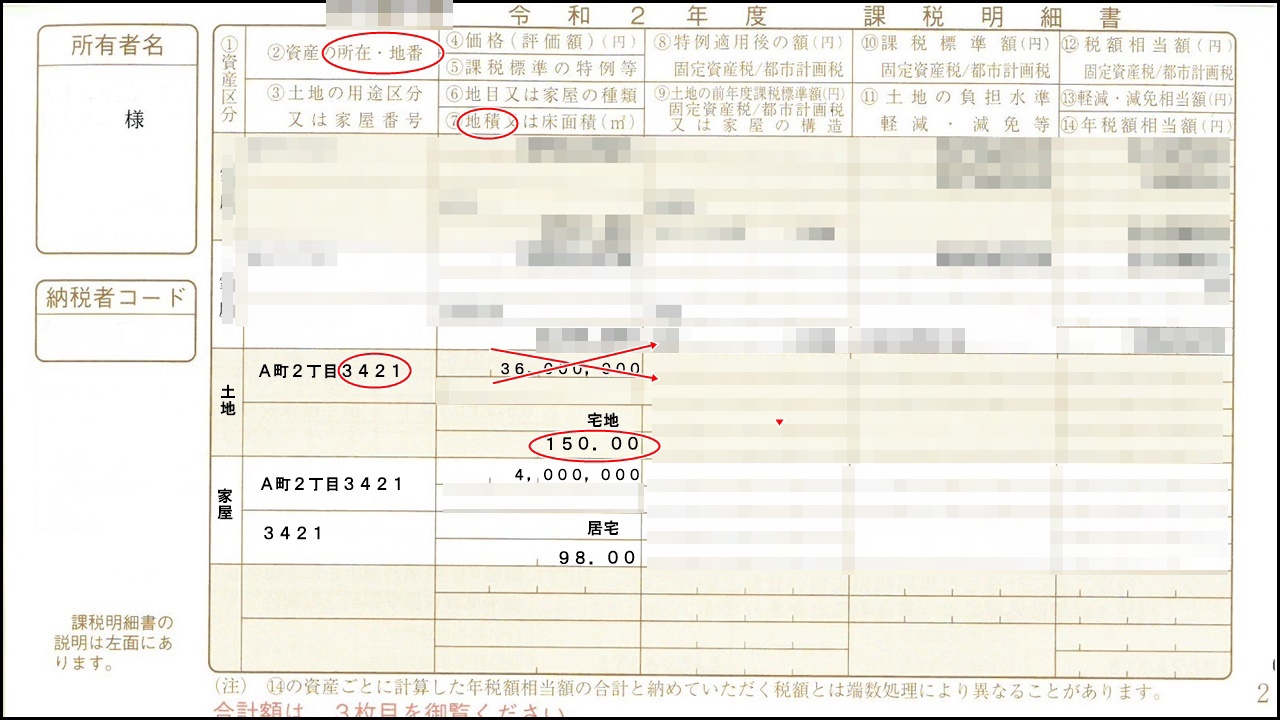
路線価図で場所の見当をつけたら、次は課税明細書や登記事項証明書で所在地番と地積を確認します。
ここで大事なのは、住居表示ではなく地番で確認することです。
地番と住居表示の違い(例)
所在地番:A町2丁目3421番
住居表示:A町2丁目13番7号
同じ土地でも、地番と住居表示は一致しないことがほとんどです。路線価図は地番で書かれていないことも多いので、地図と地番資料を合わせて確認します。
地積もここで確認します。実測図があって実測面積が分かっているときは、そちらを優先して考えます。
公図・実測図で形状を確認する
概算の上限を見るだけなら、路線価×地積でかなり進みます。
ただし、実際の土地評価では形状・間口・奥行などでも価格が変わります。
減額につながりやすい形状
- 不整形地(L字・三角・旗竿など)
- 間口が狭い
- 奥行が長すぎる
加算になりやすい形状
- 角地
- 二方路線(複数接道)
こうした要素があると、「路線価 × 地積」の単純計算から減額や調整が入ることがあります。公図で形を確認し、実測図があればさらに精度を上げていきます。
概算の出し方
資料が揃ったら、路線価と地積を使って概算を出していきます。
計算の流れと具体例は、こちらの記事でまとめています。
減額や特例が入るとどう変わるか
実際には、土地の形や利用状況に応じてここから減額していくことがあります。
また、自宅土地では小規模宅地等の特例が使えることがあります。
▶ 小規模宅地等の特例|実家もアパートも、相続税を抑えるための必須知識(司法書士目線)
路線価 × 地積は出発点であって、そこから補正や特例を考える流れです。
借地だった場合の見方
対象地が借地だった場合には、路線価図の借地権割合も意味を持ちます。
※ここも実際には個別事情を踏まえた確認が必要です。借地権の相続は誤解が多い分野なので、詳細は専門家にご相談ください。
関連記事の案内
- 5分でわかる 相続税土地評価|自宅土地の価格はまず「路線価×地積」で概算します
- ひとりでできる土地評価(相続税編)|路線価・倍率・評価額の見方を整理
- 公示地価と路線価、固定資産税価格の関係
- 納税通知書から相続税評価額を概算する方法|固定資産税評価額から路線価を考える
- 土地は「一物四価」|遺産分割は合意が大前提。揉めたら鑑定
まずは「5分でわかる」で全体像をつかみ、そのあとで必要資料や詳しい評価へ進むと読みやすくなります。
土地の相続税評価は、最初に用意する資料が分かるだけでもかなり見通しが良くなります。
まずは場所・地番・地積をそろえ、そこから順番に確認していくのが安心です。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)