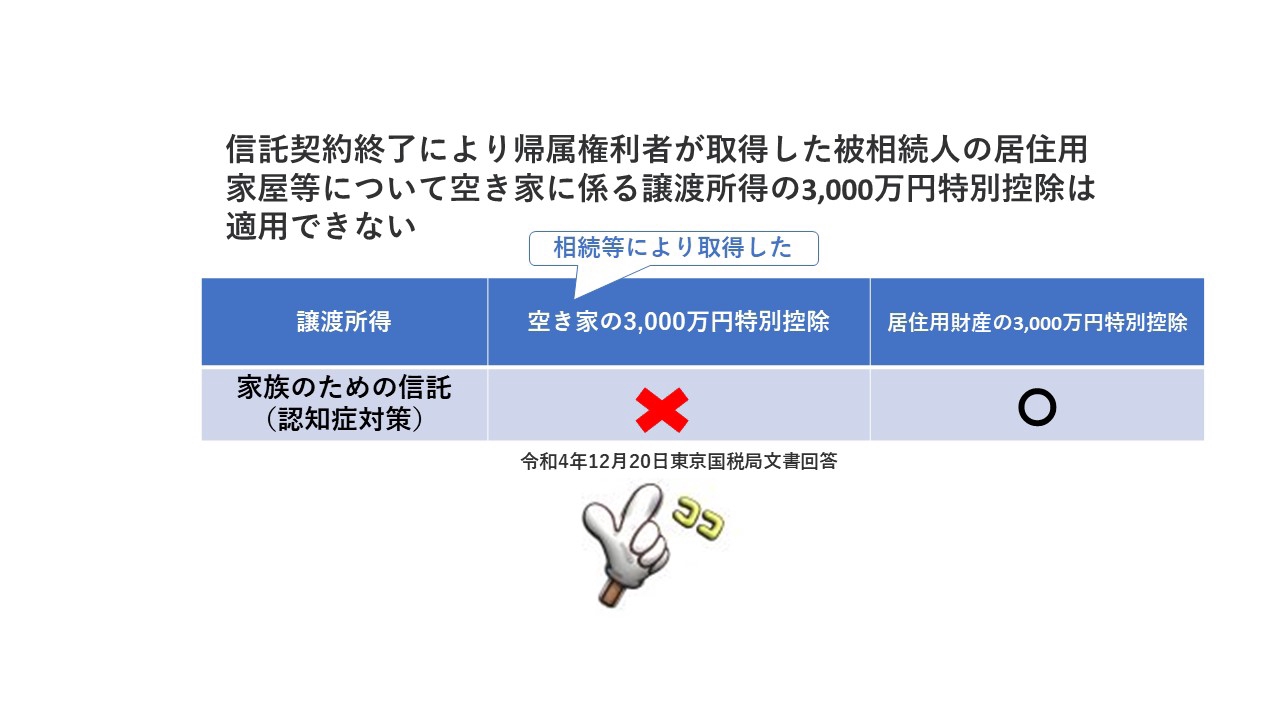
実家を家族信託に入れると、相続後に空き家特例(3,000万円控除)が使えなくなることがあります。
認知症対策として民事信託(家族信託)を選ぶ方が増えていますが、信託終了にともなう取得は、税務上「相続による取得」に当たらないと整理された例があるためです。
令和4年12月の東京国税局の文書回答事例で示された考え方で、実際に売却時の譲渡税が数百万円単位で変わる場面があります。
この記事では、制度の細かな暗記よりも「なぜズレるのか」「どこで手遅れになるのか」を、司法書士の実務目線で整理します。
先に結論|どこでズレるのか
- 空き家特例は相続税ではなく、売却時の譲渡税で効く制度です。
- 信託は民法的には「うまく承継できた」ように見えても、税務(所得税)では「相続で取得した」に当たらないと扱われることがあります。
- 判断は「税」だけでなく、民法(承継)×税法(譲渡)×時間軸(いつ何が確定するか)でそろえると安定します。
▶ 空き家特例の全体像(チェック用まとめ)
空き家特例(相続空き家の3,000万円控除)とは?|要件・期限・手続きの全体像
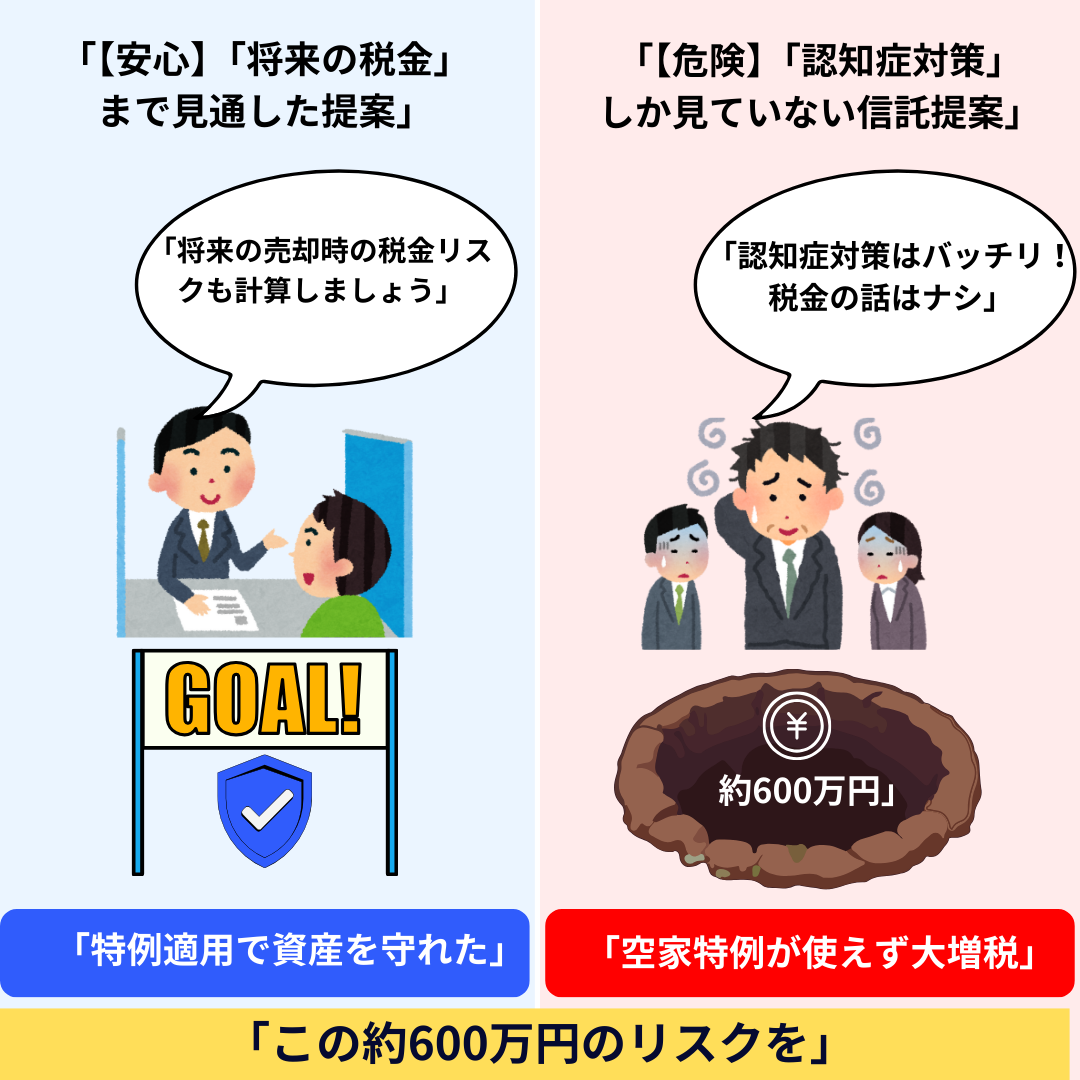
まずイメージ|同じ対策でも出口の税金が変わる
認知症対策としての提案が「悪い」という話ではありません。
ただ、将来の売却(譲渡税)まで見通して設計しないと、あとから思わぬ負担につながることがあります。
前提|空き家特例は相続税ではなく譲渡税の制度
空き家特例(相続空き家の3,000万円控除)は、相続で取得した家等を売ったときの利益(譲渡所得)から、最大3,000万円を控除できる仕組みです。
相続税がかからない相続でも、家を売って利益が出れば譲渡税が発生することがあります。
だからこそ、認知症対策(承継の入口)と、売却(税金の出口)が別々に検討されると、ズレが起きやすいのです。
令和4年の見解|信託終了による取得は「相続による取得」に当たらない
令和4年12月、東京国税局の文書回答事例で、信託の終了にともなって不動産を取得した場合、空き家特例は適用できないという考え方が示されました。
空き家特例は、その家を「相続または遺贈により取得した」ことが入口の要件です。
いっぽう、信託が終了したあとに残余財産として不動産が帰属権利者へ渡る場合、その取得原因は信託契約にもとづく帰属であって、相続や遺贈ではありません。
ここで入口から外れる、という整理です。
※ ここでお伝えしたいのは「信託はダメ」という単純な結論ではありません。
民法上の承継と、税務上の取得原因が、同じに扱われない場面がある。このズレが問題の本体です。
なお、文書回答事例は、照会された個別の事案について国税局が回答したものです。
通達のような一般的な拘束力を持つものではありませんが、課税当局の考え方を知る手がかりになります。
受益者連続型なら大丈夫、とは言えません
「受益者が次の世代に移るなら、相続と同じではないか」という疑問は、とても自然です。
相続税法では、受益者が亡くなって次の受益者が受益権を取得する場合、相続により取得したものとみなすという規定があります。
ただ、これは相続税を課すための擬制であって、譲渡所得の特例で求められる「相続または遺贈により取得した」という要件に、当然に連動するわけではありません。
受益者が取得するのは受益権であり、不動産そのものの所有権は受託者に残ったままです。
この場面について、公表された判断は見当たりません
令和4年の文書回答事例が扱ったのは、信託が終了して残余財産が帰属した場面です。
受益者の死亡により次の受益者へ移る場面については、明確な取扱いが示されていません。
使えるとも、使えないとも言い切れないのが現状です。だからこそ、使える前提で設計しないことが大切になります。
いずれの場面でも、その家が最終的に売却されるときに誰がどの原因で取得したことになるのかを先に確認しておく必要があります。
ここは、まさに民法・税法・時間軸のズレが表に出るところです。
空き家特例を守るための出口戦略
ここからは「ではどうしたらよいか」の部分です。
大切なのは、入口(認知症対策)だけでなく、出口(売却・譲渡税)まで設計に含めることです。
居住用不動産を、そもそも信託に入れないという選択
実家を近い将来売却して介護費用に充てる可能性があるなら、信託以外(遺言、任意後見など)で目的を達成できないかを検討します。
「いまの安心」と「将来の税金」を天秤にかける場面です。
売却できるうちに売却し、現金を信託にする
判断能力が十分あるうちに売却し、現金を信託財産にする設計は、出口の確実性が上がります。
ただし、売却のタイミング・家族の合意形成・生活設計とセットで考える必要があります。
合意終了で名義を戻してから売る(条件つき)
売却が必要になったとき、信託を合意終了して本人に戻してから売る、という考え方もあります。
ただ、これは本人の判断能力が前提になりやすく、認知症の発症後には使いづらい、諸刃の剣になりがちです。
ひとこと: 「信託が良い、悪い」ではありません。売却の可能性があるなら、その前提で出口(譲渡税)まで一度だけ見通しておくのが安全です。
税額シミュレーション|特例のあり・なしでどれくらい違うか
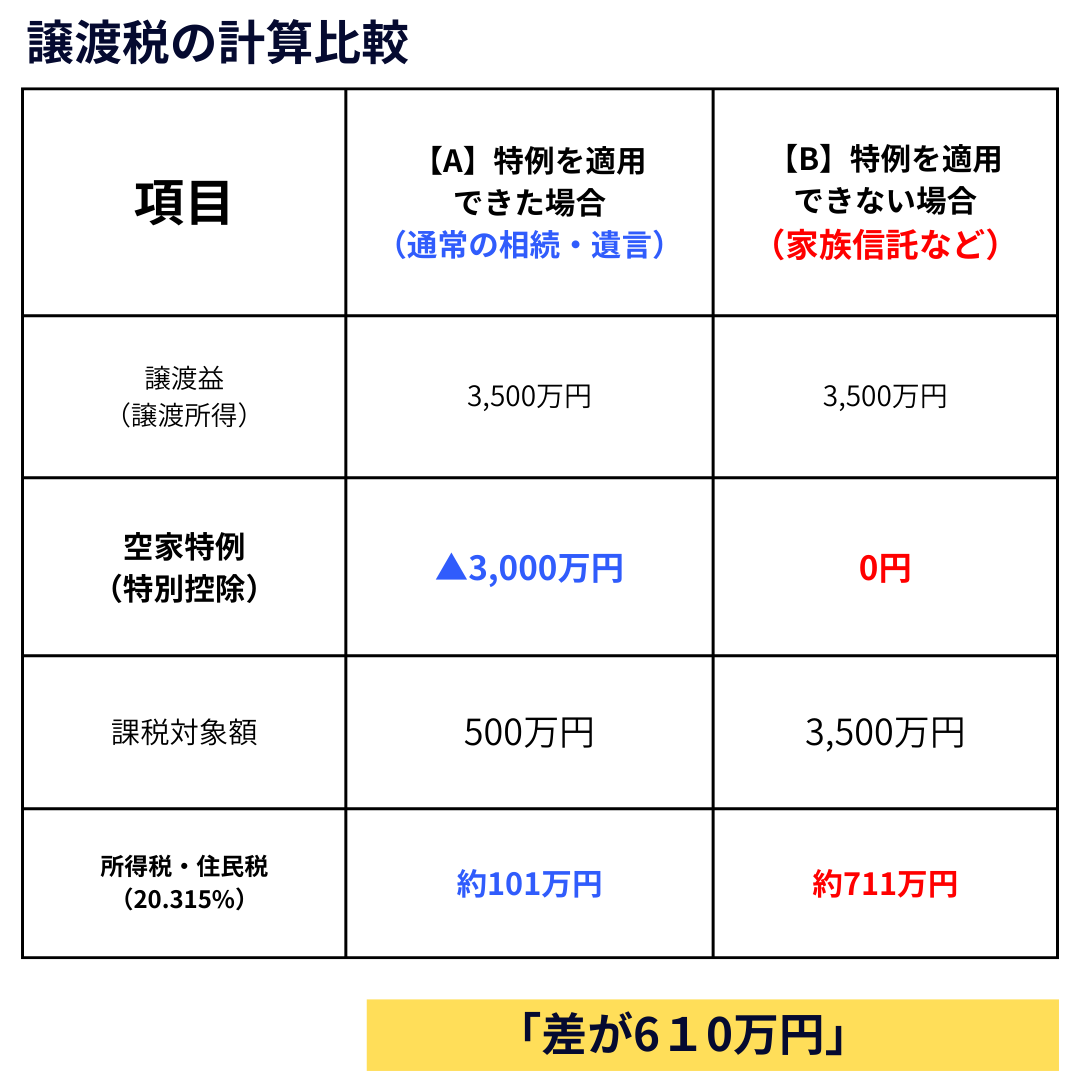
イメージしやすいように、簡単な例で比較します。実際は取得費や譲渡費用などで変わります。
前提(例)
- 売却価格:4,000万円
- 取得費:200万円(不明で概算による場合など)
- 譲渡費用:300万円(仲介手数料・解体費等の想定)
- 所有期間:5年超(長期譲渡)
- 税率:20.315%
計算の根拠
譲渡所得 = 4,000万円 −(200万円 + 300万円)= 3,500万円
【特例あり】(3,500万円 − 3,000万円)× 20.315% ≒ 約101万円
【特例なし】3,500万円 × 20.315% ≒ 約711万円
※ 令和6年1月1日以後の譲渡では、相続人が3人以上の場合、控除額は1人あたり2,000万円になります。
※ 実際の税額は、取得費・譲渡費用・所有期間・適用要件により変わります。
実務の注意:
空き家特例は「要件」だけでなく、取得原因(相続等)の整理が前提です。
入口でズレると、出口で取り返しがつきません。
専門的注釈|税務的な根拠
根拠となる公表資料
令和4年(2022年)12月20日付 東京国税局「文書回答事例」
信託の終了にともなう不動産の取得と、租税特別措置法第35条第3項(空き家特例)の適用可否について
何が問題になるか
空き家特例は、家を「相続または遺贈により取得」していることが入口の要件です。
信託終了後の帰属が税務上ここに当たらないと整理されると、特例が使えないことになります。
相続税と譲渡税でズレることがある
相続税の場面では「相続と同様」に見える整理でも、売却(譲渡所得)では取得原因を形式的に確認されることがあり、ここでズレが表に出ます。
売却の可能性がある家は、司法書士(信託・登記)と税理士(譲渡・申告)で、出口まで一度だけ整合を確認しておくと安心です。
まとめ
- 空き家特例は、売却時の譲渡税で効く制度である
- 信託終了による取得は「相続による取得」に当たらないとされた例がある(令和4年・東京国税局)
- 受益者連続で受益権が移る場面は、明確な取扱いが示されていない
- 相続税法上のみなし規定は、譲渡所得の特例要件に当然には連動しない
- 実家に売却の可能性があるなら、入口の設計時に出口まで見ておく
民事信託(家族信託)は、認知症対策として有効な選択肢になり得ます。
ただ、判断を「税」だけでなく、民法(承継)×税法(譲渡)×時間軸でそろえて、先回りして設計することが大切です。
ご相談案内
信託・相続・売却は、入口は「登記」で始まっても、最後は「売却と申告」まで続くことがあります。
実家に売却の可能性がある場合は、早めに出口(譲渡税)まで含めた見取り図を作っておくと安心です。
状況に応じて税理士と連携しながら、全体を見渡した進め方を一緒に整えます。
司法書士田中康雅事務所(新百合ヶ丘駅 徒歩5~6分)
※ 本記事は一般的な情報提供です。個別の税務判断は事案により異なりますので、具体的な当てはめは個別にご確認ください。