建物の価格は、ひとつではありません。相続税で見る数字と、遺産分割で公平を考えるときの数字は、同じとは限りません。
「課税明細書ではこの金額なのに、不動産会社の査定や鑑定の話になると全然違う」——建物が絡む相続では、ここで戸惑いやすいです。
このページでは、自宅・収益物件・マンションに分けて、遺産分割の場面を意識しながら整理します。
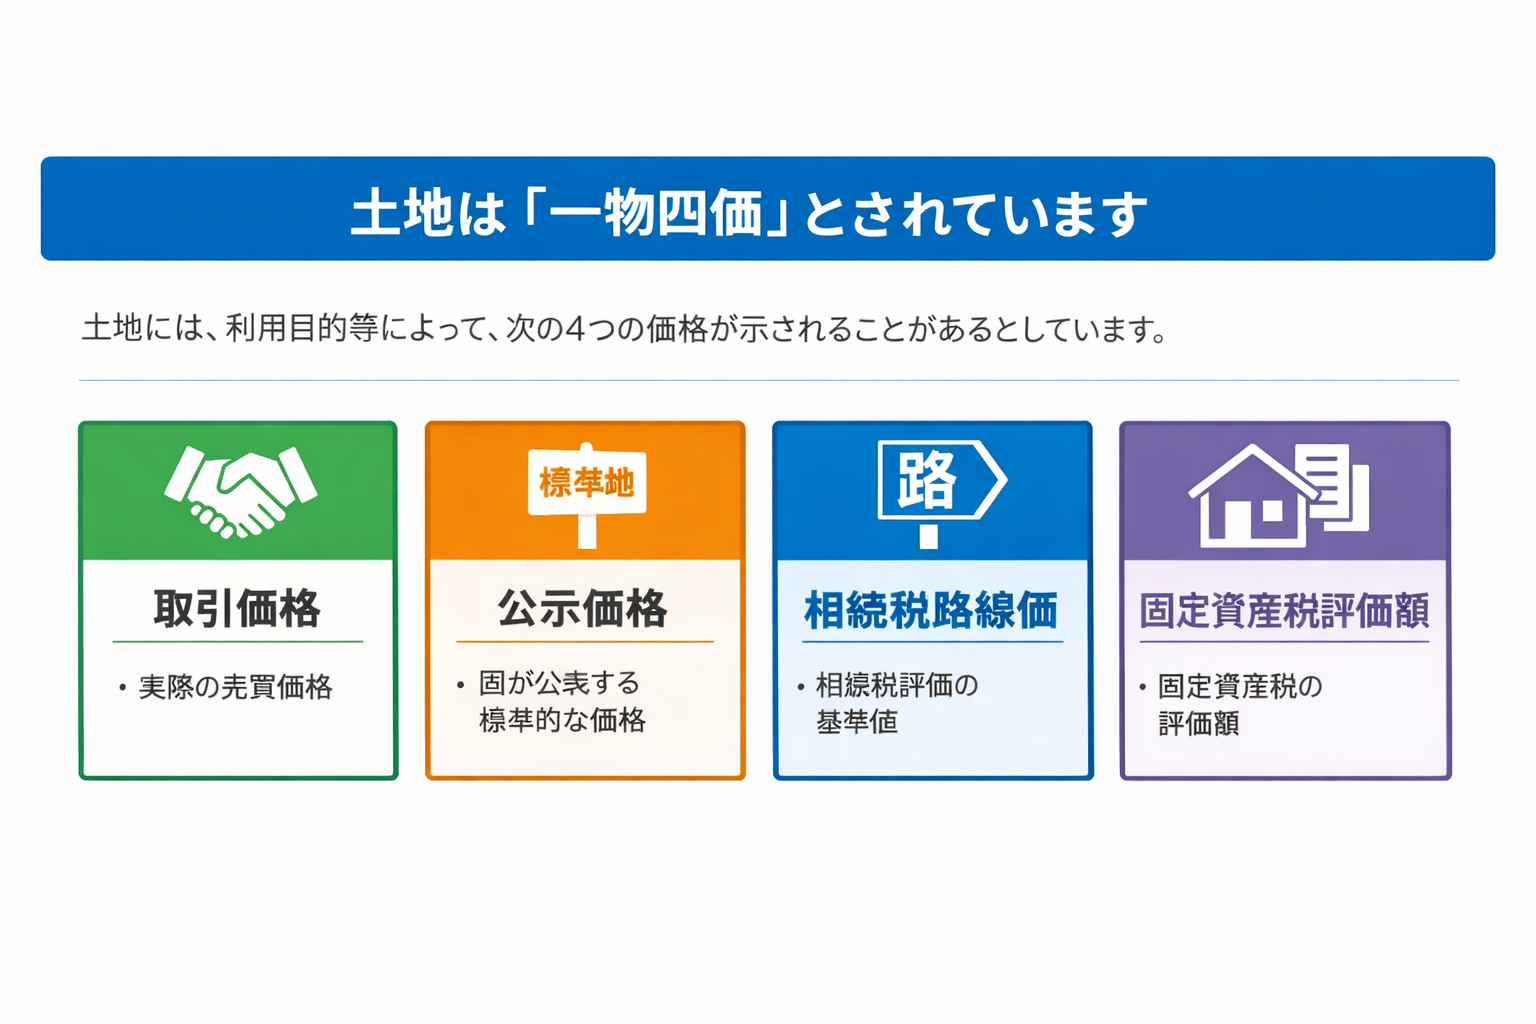
建物の価格は「ひとつ」ではない
相続のご相談では、「この建物はいくらですか」という問いがよく出てきます。
でも実際には、その問いの中に別々の目的が混ざっていることがあります。
相続税のための価格
税金を計算するために、ルールに沿って評価する数字です。建物は固定資産税評価額が入口になります。
遺産分割のための価格
誰が取得し、代償金をどう考えるかなど、相続人同士の公平を整えるために使う数字です。
売却・査定を意識した価格
市場で売るとしたらいくらか。相続税の数字とそのまま一致するとは限りません。
「何のための価格か」を先にそろえないと、同じ建物の話なのに数字だけがずれて見えやすくなります。
相続税では建物をどう見るか
相続税の世界では、建物はまず固定資産税評価額を入口にします。
「相続税ではこう評価する」という数字が比較的はっきりしているのが建物の特徴です。
ただし、その数字が遺産分割での納得感や実際の売れそうな価格と一致するとは限りません。
大切なのは、相続税評価を否定するのではなく、目的が違えば数字の意味も変わると理解することです。
建物の相続税評価額の見方はこちらで整理しています。
▶ 建物の相続税評価額の見方|固定資産税課税明細書の「価格(評価額)」を確認するポイント
遺産分割では何が問題になるか
遺産分割では、単に税の数字を読むだけでなく、その建物の性質や使われ方、誰が取得するのが相当か、どの時点の価格で見るのがよいか、といった事情も問題になります。
建物価格は「いくらか」だけでなく、「何のための価格か」「いつの価格か」まで含めて整理する必要があります。
自宅の建物価格で見やすいポイント
自宅は収益物件と違って家賃を生む建物ではありません。
そのため、遺産分割で価格を考えるときは、まず住み続ける予定か、空家か、売却予定かで見え方が変わります。
確認しておきたいポイント
- そのまま相続人の一人が住み続ける予定か、空家か、売却を考えているか
- 築年数・修繕状況・老朽化の程度はどうか
- 建物単体ではなく、敷地と一緒に見たときにどう評価されそうか
実務では、固定資産税評価額だけで押し切るより、査定や周辺相場も踏まえて話を整えた方が、後の不公平感を減らしやすい場面があります。
特に代償分割で一人が自宅を取得するなら、数字の根拠を相続人間で共有しておくことが大切です。
収益物件の建物価格で見やすいポイント
一棟アパートや賃貸マンションは、「住まい」だけでなく「収益を生む資産」として見られます。
自宅よりも収益性が前に出やすいのが特徴です。
収益物件で確認しておきたいポイント
- 現在の賃料水準・入居率・空室率
- 修繕履歴や大規模修繕の予定
- 管理状態や滞納の有無
- 古くなった後も安定した収益が見込めるか
収益物件で混線しやすい点
建物そのものの価格と、相続開始後に発生した賃料収入は別物です。
家賃が入ってくる建物では、この2つを分けて整理しておくと話がすっきりします。
収益物件では、固定資産評価額と鑑定・査定の印象がずれやすい
「課税明細書では建物が2,000万円なのに、不動産会社や鑑定士の話では全然違う」——実際にご家族の間で揉めやすい場面です。
その理由は、見ているものが違うからです。
仮のイメージ例(一棟アパート)
- 建物の固定資産評価額:2,000万円
- 建物の相続税評価額:2,000万円
- 土地建物一体の査定・鑑定の印象:7,500万円前後
この場合、「2,000万円と7,500万円で大きくずれている」と見えますが、建物だけの数字と土地建物一体の数字を比べているためです。
建物部分だけで見てもずれるのか
ずれます。収益物件では、建物部分の見え方にも収益性の影響が出るからです。
評価が低めに出やすい
空室が多い・賃料が弱い・修繕費が重い・建物が古く将来に不安
評価が高めに出やすい
築浅・稼働率が高い・賃料が安定・収益不動産としての評価が強く出る
収益物件で本当に揉めているのは、単なる「数字の差」ではなく、
建物だけで見るのか/土地建物一体で見るのか、収益性をどこまで織り込むのか、代償金の基準をどこに置くのかという前提の違いです。
収益物件では、課税明細書の数字は入口として押さえつつ、必要に応じて査定や鑑定も含めて整理した方が、後の不公平感を減らしやすいと思います。
区分マンションは自宅か賃貸かで見方が変わる
マンションはひとくくりに見えますが、自宅として使っている区分マンションと投資用に貸している区分マンションとでは、見方がかなり違います。
自宅マンション
住みやすさ・立地・築年数・管理状況・売却しやすさなどが前に出やすく、感覚としては戸建ての自宅に近い整理になります。
賃貸マンション・投資用区分
家賃・空室リスク・管理費・修繕積立金・将来の収益見通しなどがより大きく影響します。収益物件としての見方が強くなります。
同じ「マンション」でも、自宅か賃貸かを分けないと、価格の話がかみ合いにくくなります。
マンションの相続税評価はこちらでも整理しています。
▶ 分譲マンションの相続税評価が変わりました(令和6年以降)
価格がまとまらないときの考え方
遺産分割では、建物価格の決め方そのものが争点になることがあります。
実務では、次のような資料や考え方が候補に上がります。
大事なのは、「何のための価格か」と「その建物は自宅型か収益型か」を先にそろえることです。
そこが揃うと、固定資産税評価額で進めるべき場面なのか、査定・鑑定まで見た方がよいのかが見えやすくなります。
関連記事の案内
建物の相続税評価や不動産の価格の全体整理は、こちらもあわせてどうぞ。
「建物の数字は見えているのに、なぜ話がまとまらないのだろう」
そんなときに、税の価格なのか、分けるための価格なのかを分けて考える入口になればうれしく思います。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)