相続税の非課税枠をつかえない生命保険とは?|保険金が相続財産の場合
「死亡保険金は、相続財産ではない」――実はそう言い切れない場面もあります。
ふだん目にする死亡保険金は「受取人固有の財産」として扱われますが、未受領のまま受取人が亡くなった、契約が存続中(解約返戻金がある)などの場合、話が変わります。
このページの結論:
相続税の「生命保険の非課税枠(500万円×法定相続人の数)」は、原則として“死亡保険金(みなし相続財産)”を想定した制度です。
一方、ここで扱う「相続財産になる保険(権利)」は、遺産(相続財産)として扱われるため、非課税枠の対象になりにくい点が実務上の落とし穴になります。
1.原則:死亡保険金は「みなし相続財産」
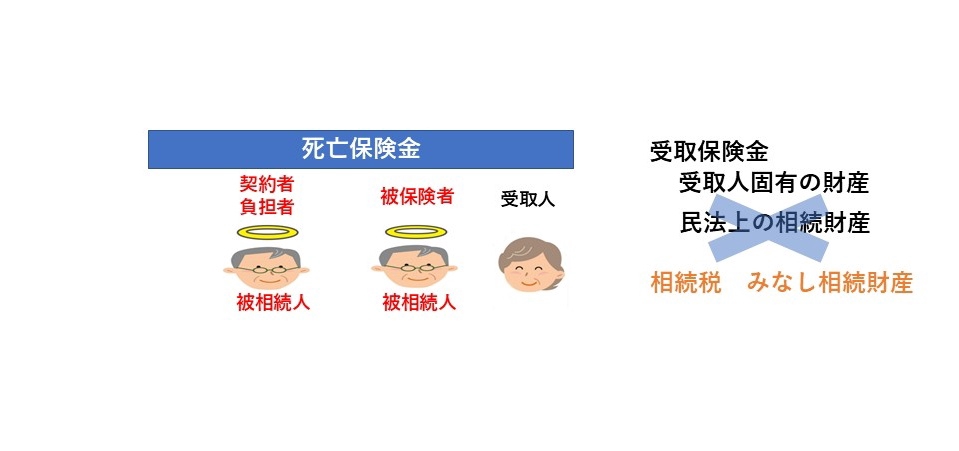
まず原則として、死亡保険金は「受取人固有の財産」とされ、民法上の相続財産(遺産)には含まれません。
受取人が単独で請求・受領できます。
ただし税務上は、「被相続人の死亡を原因として取得する財産」として、みなし相続財産に該当し、相続税の課税対象に入ることがあります。
ここで、非課税枠(500万円×法定相続人の数)が“効く/効かない”の話が出てきます。
2.例外:相続財産となるケース
「保険金だから遺産分割の対象外」と思い込むと、実務ではトラブルのもとになります。
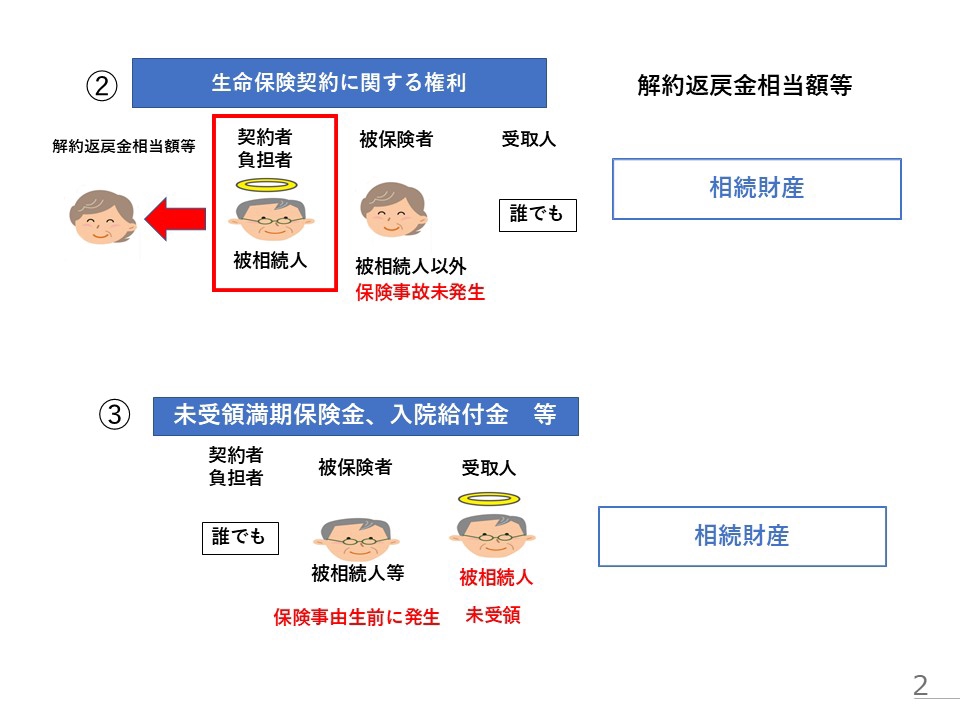
次のような場合には、保険金や保険契約の“権利”が相続財産に含まれると考えられます。
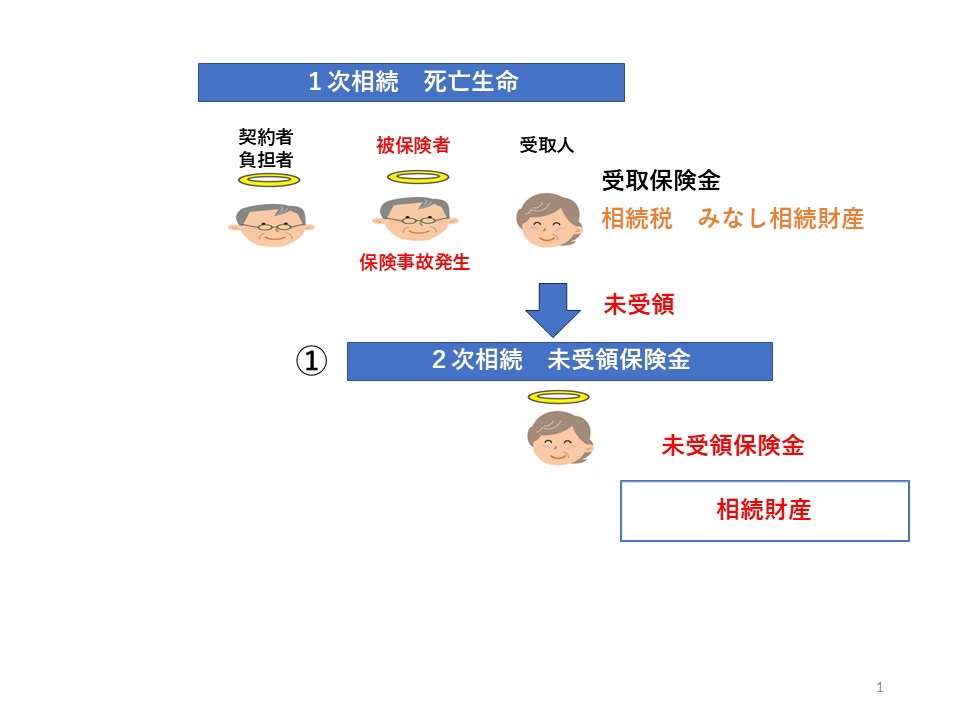
- ① 1次相続で未受領の死亡保険金(保険金請求権)
例:夫死亡 → 受取人の妻が請求前に死亡。
この場合、妻の相続人(子など)は「未受領の保険金を請求する権利」を引き継ぎます。
つまり妻の遺産(相続財産)として2次相続の対象になり得ます。 - ② 契約中の生命保険契約に関する権利(解約返戻金など)
契約者(保険料負担者)が被相続人で、保険事故がまだ起きていない場合、被相続人には「解約返戻金を受け取る権利」などが残ります。
これらは相続財産として相続人が引き継ぎます。 - ③ 生前に発生していた保険給付(満期保険金・入院給付金など)
事故(給付事由)が被相続人の生前に発生していた場合、その保険金や給付金は「被相続人が受け取るべき財産」と整理され、相続財産になり得ます。
3.誤解されやすいポイント
「保険金=遺産分割の対象外」だけで止めてしまうと、次のズレが起きやすいです。
- 相続財産から漏れる:未受領保険金請求権や解約返戻金を遺産に入れないまま進めてしまう
- 2次相続で揉める:「妻が受取人だったが請求前に死亡」などで、“妻の遺産”として扱う必要が出る
- 申告・手続がやり直しになる:財産の入れ方(遺産/みなし)で申告や分割の整合が崩れる
※相続税の非課税枠の基本整理は、こちらも参考になります。
▶
生命保険の「非課税枠」をどう活かす?|相続税の節税を“やりすぎない”基本整理
4.司法書士としてのアドバイス(まず確認する3点)
生命保険と相続の関係は、法律と税法で扱いが異なるため、実務では慎重な整理が必要です。まず次の3点を確認してください。
- 契約者・被保険者・受取人が誰か(3者の関係)
- 保険金が支払済みか/未受領か(請求権が残っていないか)
- 契約が存続している場合、解約返戻金や積立額の有無
これらを整理することで、初めて「相続財産に含めるべきか」「対象外(みなし相続財産)として扱うべきか」の判断がしやすくなります。
税務の最終判断が必要な局面では、税理士の先生と連携して進めるのが安全です。
関連記事(目的別リンク)
法×税のズレをほどく(整理の地図)
「法の整理」と「家族の納得」を分けて考える入口です。
ページを見る →
生命保険の活用(入口)
生命保険を「相続の中でどう置くか」を先に整理します。
入口を見る →
生命保険は不公平ですか?(法と公平感のズレ)
「正しい整理」と「納得」がズレる理由を、図と事例で整理します。
記事を読む →
非課税枠(税の入口)
「遺産ではない」→「みなし相続財産」→「非課税枠」の流れを整理。
記事を読む →
代償金 × 生命保険(公平感も含めて)
家を守りつつ、公平感も崩さないための「現金の置き方」。
記事を読む →
特別受益と生命保険(原則と例外)
「例外が問題になる場面」を先に把握して揉め筋を減らします。
記事を読む →
「保険だから大丈夫」と決めつけず、まず“権利の形”を確認します
未受領の請求権や解約返戻金など、見落としやすいポイントがあります。
状況をうかがいながら、遺産分割の整理と手続の流れを一緒に整えます。
受付時間:平日 9:00–20:00/土曜 9:00–18:00/日祝はご予約制(新百合ヶ丘駅 徒歩5~6分)
※本ページは一般的な解説です。相続税の非課税枠の適用可否や課税関係は、契約形態・取得原因等により結論が変わることがあります。個別案件は税理士等と連携のうえ判断します。