自宅を一人が引き継ぐ代償分割では、代償金の現金が足りないと遺産分割が止まります。受取人を決めた生命保険金は遺産分割の対象にならないので、代償金の原資として置いておけますが、ほかの相続人の手取りが減ることへの説明が要ります。
家を守りたいなら、代償金の現金づくりが、相続を止めないカギになります。
相続でよくあるのが、「家は長男が引き継ぎたい」、でも「ほかの相続人にも取り分は渡したい」という場面です。ここで出てくるのが代償分割と、そこで必要になる代償金(現金)です。生命保険は、この現金づくりの選択肢として検討されることがあります。
この記事は「生命保険で得をする」話ではありません。代償金(分け方の調整)を止めないための、現金の置き方の話です。
税だけでなく、分け方の説明まで含めて整えるのがコツです。
この記事の内容
・代償分割とは何か(まず仕組みを整理)
・生命保険を使うメリット
・具体例 現金2,000万円の置き場所で負担が変わる
・保険の置き方で、持ち出しは消せます。決めにくいのは、減る側の手取りをどう説明するか
・生命保険と分け方の記事をあわせて読む
・ご相談のご案内
・注意点(不公平感・遺留分・特別受益)
代償分割とは何か(まず仕組みを整理)
「家を1人が取る代わりに、ほかの相続人へ現金で埋め合わせる」方法です。家を売らずに済む反面、代償金を払えないと話が止まります。
たとえば、3,000万円の自宅と1,000万円の預金(合わせて4,000万円)を、長男と次男の2人で相続する場合です。長男が自宅を、次男が預金を引き継ぐと、2分の1ずつ(2,000万円ずつ)にそろえるには、長男が次男に1,000万円を払う必要があります。自宅はあっても、手元に現金がないご家庭は少なくありません。よくある状況は、次の2つです。
- 家はあるが、現金が少ない:ほかの相続人への代償金をどう払うか
- 家を売りたくない(住み続けたい):代償金の原資(現金)をどこから作るか
代償分割と換価分割(売って分ける方法)の違いは、次の記事で整理しています。
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
生命保険を使うメリット
生命保険は、相続が起きたときに、まとまった現金をすぐに受け取れます。受取人を決めた保険金は受取人のものになり、遺産分割の対象になりません(最高裁昭和40年2月2日判決)。代償金の原資として使いやすいのは、このためです。
- 現金の確保:相続開始後に「現金がない」で止まりにくくなる
- 家を売らない選択:不動産を動かさずに分け方を整えられる
- 目的が説明しやすい:「代償金の原資」と示せるので、家族の納得を作りやすい
家を守ることと、ほかの相続人の納得を両立しやすくなります。代償金は家族の間の公平の調整そのものなので、生命保険を置く目的をはっきりさせておくことが大切です。
具体例 現金2,000万円の置き場所で負担が変わる
同じ元本(現金2,000万円)でも、預金のまま置くか、一部を生命保険にするかで、代償金を払うときの長男の持ち出し(自腹)が変わります。前提は次のとおりです。
- 父の財産:合計5,000万円(自宅3,000万円、預貯金等2,000万円)
- 相続人:長男・次男の2人
- 希望:長男が自宅を引き継ぎ、預金は半分ずつ分け、2分の1ずつになるよう代償金で調整する
下の図は、預金のままにした場合(A)と、半分を長男が受取人の生命保険にした場合(B)を並べたものです。
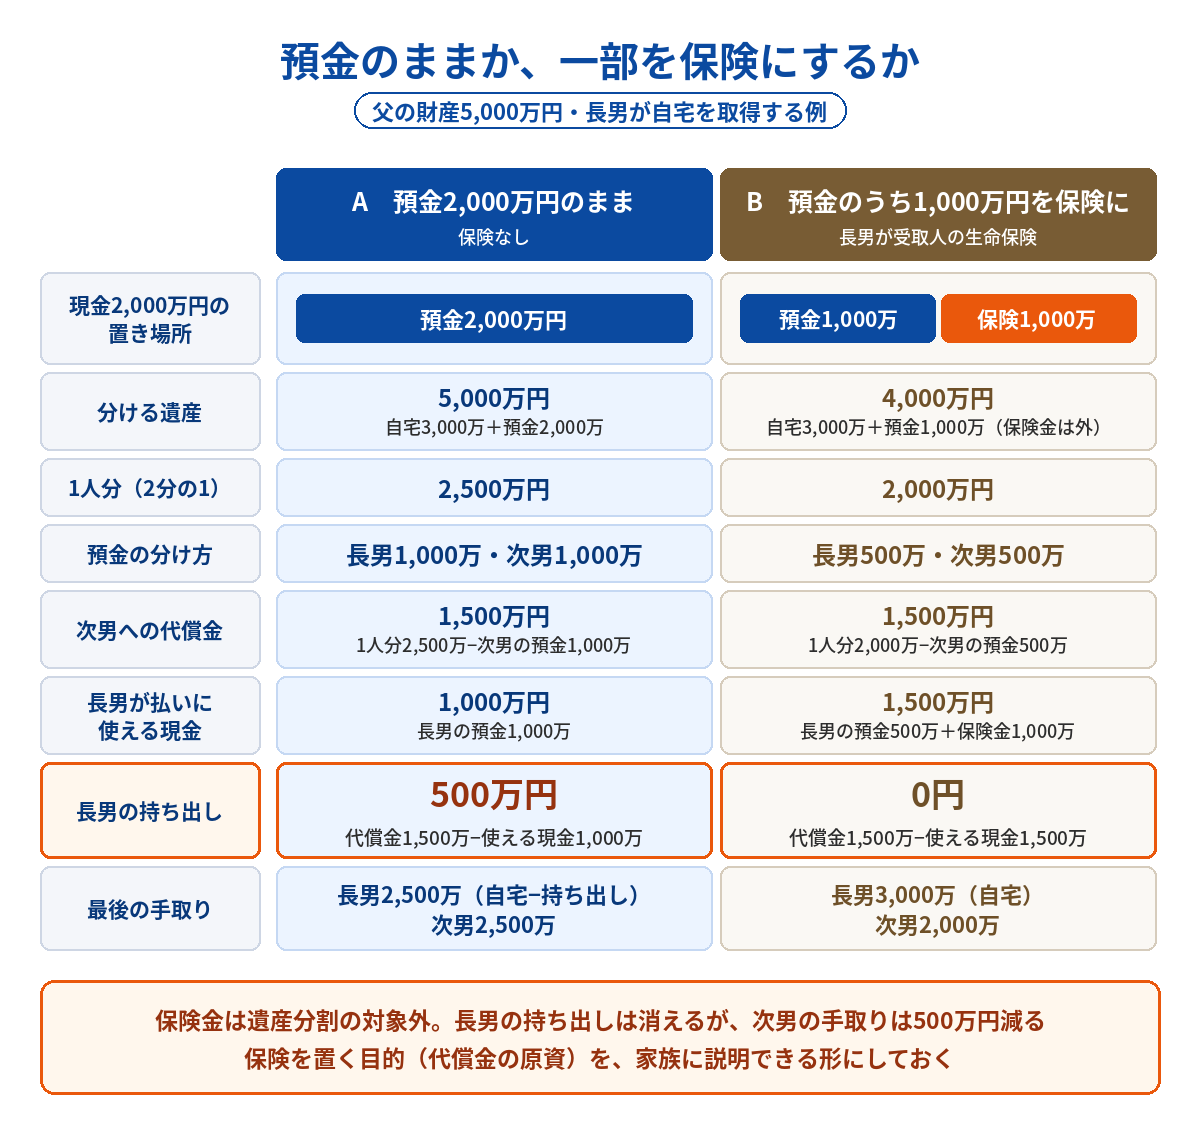
- A 預金のまま:分ける遺産は5,000万円で、1人分は2,500万円。長男は自宅と預金1,000万円、次男は預金1,000万円。代償金1,500万円のうち、預金1,000万円で足りない500万円が長男の持ち出し
- B 半分を保険に:保険金は遺産に入らないので、分ける遺産は4,000万円で、1人分は2,000万円。長男は自宅と預金500万円、次男は預金500万円。代償金1,500万円は、預金500万円と保険金1,000万円でちょうど払え、持ち出しは0円
- 最後の手取り:Aは長男2,500万円・次男2,500万円。Bは長男3,000万円(自宅)・次男2,000万円
なぜBのほうが持ち出しが減るのか
ポイントは、生命保険金が遺産分割の対象にならないため、分ける遺産の総額が変わることです。
ただし、Bでは次男の最後の手取りが、2,500万円から2,000万円に減ります。
法律上は2分の1ずつでも、これが感情的な不満を生むことがあります。また、保険金は原則として特別受益(遺産の前渡し)にもあたりませんが、保険金の額が遺産に比べて大きいなど、不公平が著しい特段の事情があると、特別受益に準じて扱われることがあります(最高裁平成16年10月29日決定)。原則と例外は、次の記事で整理しています。
特別受益と生命保険|平成16年最高裁で分かる「持ち戻し」の原則と例外
税の面から見ると
相続人が受け取る生命保険金には、500万円×法定相続人の数の非課税枠があります(相続税法12条1項5号)。この例のBでは1,000万円が非課税になり、相続税の対象になる財産は4,000万円で、基礎控除(相続人2人で4,200万円)を下回ります。Aでは5,000万円で基礎控除を超え、相続税は合計で約80万円です(ほかの財産や特例は考えていない概算です)。
ただ、税は結果としてついてくるものです。契約の形や受取人によって結論が変わるので、非課税枠の効き方は、次の記事で整理しています。
生命保険で「相続税の申告が不要」になることがある?|非課税枠の“本当の効き方”
注意点(不公平感・遺留分・特別受益)
生命保険は受取人を指定できるので、現金を渡す先がはっきりします。その分、ほかの相続人からは「なぜその人だけ」と見えやすくなります。代償金のつもりでも、説明がないと不公平感が先に立って、もめやすくなります。
「保険金で得をさせる」のではなく、「代償金の原資(分け方の調整)として置いている」と家族に説明できる形にしておくことが大切です。
遺留分(最低限の取り分)の計算でも、保険金は原則として入りません(最高裁平成14年11月5日判決)。ただ、特別受益と同じく、保険金が遺産に比べて大きすぎる場合は、扱いが変わる余地があります。
代償金の額にも注意が要ります。代償金が、遺産分割で取得した財産の額を超えると、超えた部分は贈与として贈与税の対象になるとした裁判例があります(東京地裁平成11年2月25日判決)。このとき、受け取った保険金は「取得した財産」に入りません。保険金を足して払う代償金を決めるときは、遺産から取得する額を超えていないかを確かめます。この例のBでは、長男が遺産から取得するのは3,500万円で、代償金1,500万円はその範囲内です。
生命保険と公平感の考え方は、次の記事で整理しています。
保険の置き方で、持ち出しは消せます。決めにくいのは、減る側の手取りをどう説明するか
長男が受取人の生命保険を代償金の原資にすれば、長男の持ち出しを0円にでき、家を売らずに分けられます。
本当に詰まるのは、次男の手取りが減ることへの納得です。Aでは2,500万円だった次男の手取りが、Bでは2,000万円になります。法律上は2分の1ずつでも、相続が始まってから知ると、不公平感が先に立ちます。
分かれ目は、保険を置いた目的を、元気なうちに家族へ伝えられるかどうかです。伝えられるなら、遺言で分け方を示し、保険の目的も書き添えておきます。伝えにくいなら、代償金の額や、保険金の受取人の分け方を見直します。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
生命保険と分け方の記事をあわせて読む
生命保険の全体と、2次相続まで考えた例、生前にできる対策は、次のページで整理しています。
- 生命保険の整理と活用:非課税枠・納税資金・代償金・受取人を、全体から整理(迷ったらここへ)
- 2次相続と保険:2次相続まで含めて考えると、将来の子どもたちの負担をさらに減らせることがある(想定例)
- 生前・2次相続対策:生前にできる対策を、順番と全体像から整理
生命保険の整理と活用|非課税枠・納税資金・代償金・受取人の整理
お母様の「生活」を守りつつ、2次相続の「穴」を保険で埋める(想定例)
ご相談のご案内
家を守りたい、でもほかの相続人との公平も保ちたい。当事務所では、代償金をどう準備するかも含めて、分け方と保険の置き方を整理します。相続税が関わる場面では、税理士と連携します。
「家は長男に、でも次男にも納得してもらいたい」という段階でも、ご相談いただけます。初回のご相談は無料です。