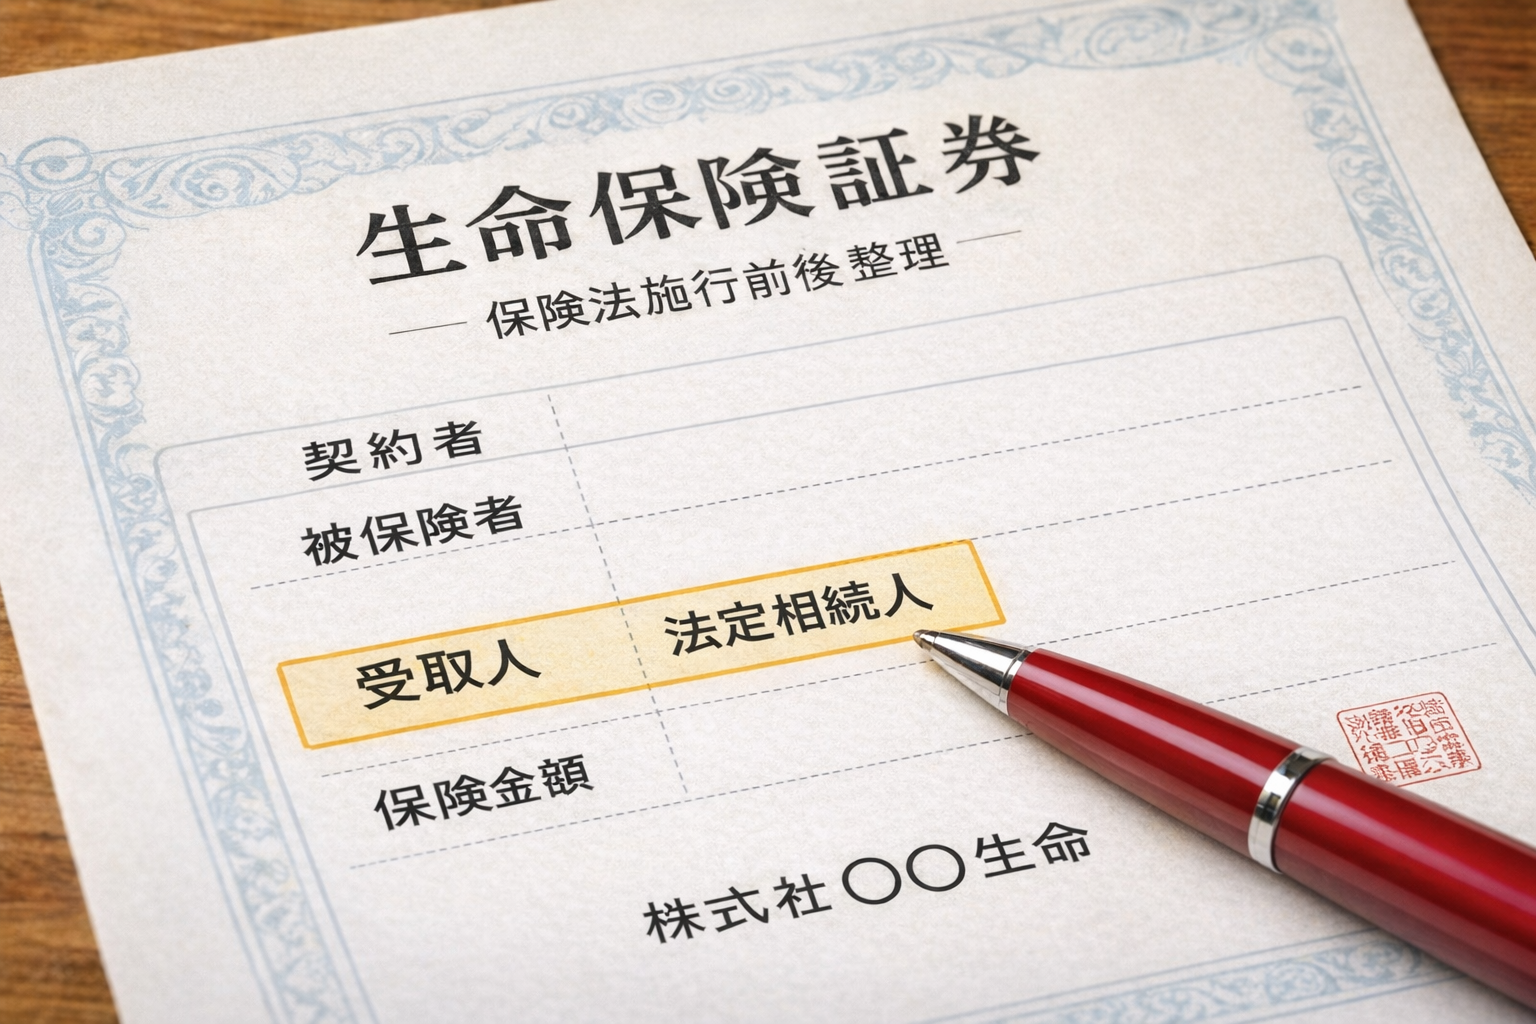
「離婚したのに、前の妻のままになっていた」「子どもに変えたつもりだったが、証券の記載が変わっていなかった」――こんな場面が相続のご相談では少なくありません。
生命保険の受取人を変えたいとき、気持ちが変わっただけでは足りません。どの方法で変更したのか、保険会社への通知がどうなっているのか、古い契約かどうかによって、結論が変わることがあります。
このページでは「遺言」「通知」「古い契約」という3つの視点から、受取人変更が本当に有効かどうかを確認するための入口として整理します。
このページの内容
- そもそも「変更したつもり」になりやすいのはなぜか
- 受取人変更の基本(今の契約では何を確認するか)
- 遺言で受取人は変えられるのか
- 保険会社への通知が問題になる場面
- 古い契約では見方が変わる
- 受取人変更の有効性で揉めやすいポイント
- まず何を確認すればよいか
そもそも「変更したつもり」になりやすいのはなぜか
生命保険の受取人は、変えたい気持ちがあるだけでは変わりません。実際に問題になるのは、どの方法で・いつ・保険会社に対してどういう形で変更したかです。
・口頭で家族に伝えていただけ
・変更の書類を書いたが、保険会社に提出していない
・遺言に「○○に変える」と書いたから大丈夫と思っていた
・離婚・再婚後も古い受取人指定のまま放置していた
変更したい意思があっても、法律上・契約上どこまで有効になっているかが問題になります。以下、3つの視点で整理します。
受取人変更の基本(今の契約では何を確認するか)
現在の保険法では、受取人変更は保険会社に対する意思表示によって行います。通知が保険会社に届くと、その通知を発した時にさかのぼって効力が生じます。
ただし、通知が届く前に保険会社が変更前の受取人へ支払ってしまった場合は、その支払いは有効になります。つまり「変更したかどうか」より「いつ保険会社に届いたか」が実務上とても重要です。
遺言で受取人は変えられるのか(死亡後に効力が生じる場合)
現在の保険法では、遺言による受取人変更は可能です。ただし、遺言による変更は契約者がすでに亡くなった後に効力が生じるため、生前変更とは手続きの仕組みが異なります。
遺言があるだけでは足りず、遺言執行者(または相続人)が保険会社へ通知を行う必要があります。亡くなった後に通知する形になるため、通知のタイミングと手続きの流れが重要です。
・遺言が有効に成立しているか
・変更の対象となる保険契約が特定できるか(契約番号・保険会社の明記が望ましい)
・遺言執行者が選任されているか、または相続人が速やかに通知できる状態か
遺言に書いてあることと保険会社での手続きが一致していないと、意図した通りの結果にならないことがあります。遺言を書く際は、対象の保険契約を明確に特定しておくこと、そして遺言執行者を定めておくことが実務上の安全策になります。
保険会社への通知が問題になる場面
受取人変更で実務上よく問題になるのが「通知」の部分です。
古い契約では見方が変わる
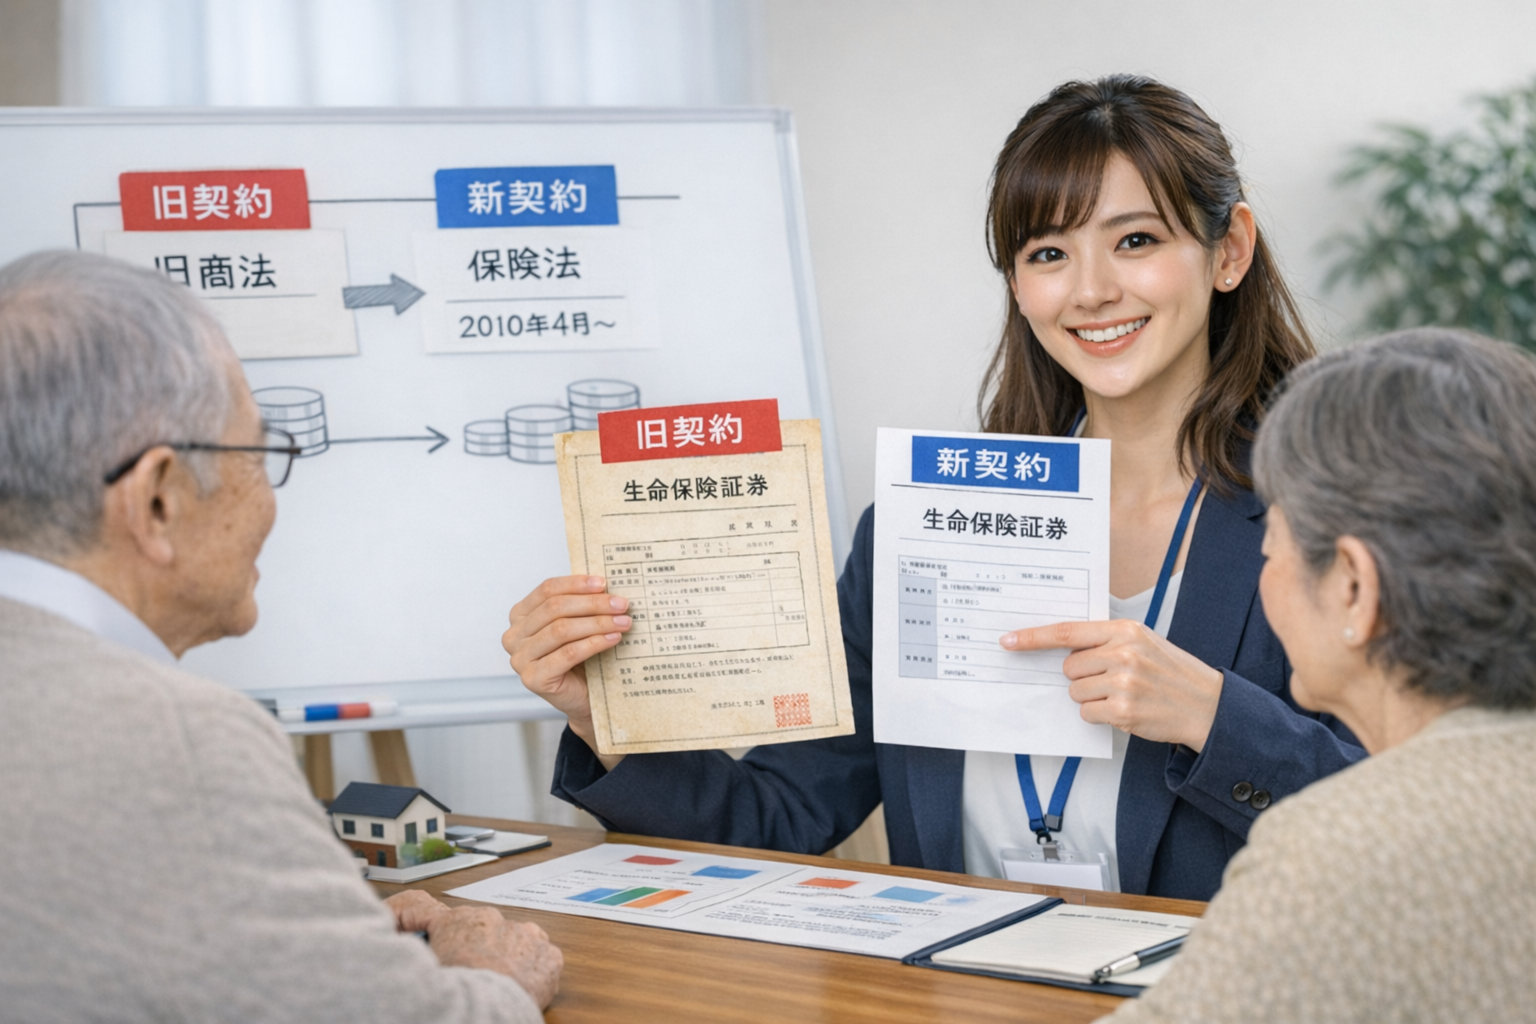
2010年4月1日より前に締結した古い契約では、現在の保険法だけで判断しない方がよい場合があります。旧商法の時代の考え方・当時の約款・判例の整理が絡んでくるからです。
旧法下では、遺言による受取人変更ができるかどうか自体が争われていましたが、最高裁平成18年7月7日判決でこれが認められました。ただし保険会社との関係では相続人からの通知が必要であり、通知前に旧受取人へ支払いがされた場合は、その支払いが有効と整理されます。
受取人変更の有効性で揉めやすいポイント
生命保険の受取人が決まると、その保険金請求権は受取人の固有の権利として扱われます。そのため遺産分割とは別のところで問題が動くことがあります。
・旧受取人と新受取人のどちらが請求できるか
・遺言の内容と保険会社での手続きが一致しているか
・税務の扱いまで連動して変わるか
まず何を確認すればよいか
受取人変更では「最後に有効な指定が何か」が出発点です。次の順番で確認するとわかりやすくなります。
「最後に有効な指定が何か」が確認できてから、「受取人が先に亡くなっていた場合」「相続人指定の意味」といった次の論点へ進むと整理しやすくなります。
この記事のまとめ
- 受取人変更は、気持ちが変わっただけでは足りない。保険会社への通知が届いたかどうかが重要
- 遺言による変更は可能だが、相続後に相続人から保険会社への通知が必要
- 通知前に旧受取人への支払いがされた場合、その支払いは有効になる
- 2010年より前の古い契約では、当時の約款・通知の有無まで確認が必要
- 「変えたつもり」で止めない。家族関係が変わったときに見直すことが相続時の混乱を防ぐ