代償分割の遺産分割協議書は、確定額の代償金・支払期限・支払方法を明確に定めることが要点です。取得後に売却しても代償分割とされた裁決と、文言は代償分割でも換価分割とされた判決の2つから、協議書の書き方と、売却代金を代償金の原資にするときの注意点を整理します。
代償分割とは、一人または一部の相続人が不動産などを取得し、その代わりに、ほかの相続人へ自己の財産から金銭を支払う方法です。自宅を残したい、収益不動産を一人にまとめたい、自社株を後継者へ集中させたいといった場面でよく使われます。
この記事では、代償分割をめぐる2つの判例・裁決を手がかりに、遺産分割協議書に何を書くべきか、条項例まで含めて整理します。全体像や税務・売却の実務は、別の記事に譲ります。
この記事の内容
・代償分割に「資力」は必要なのか
・判例① 取得後に売却しても代償分割とされた例(平成7年1月27日裁決)
・判例② 文言は代償分割でも実質は換価分割とされた例(横浜地裁平成3年10月30日判決等)
・2つの判例から読み取る、協議書づくりのチェックポイント
・遺産分割協議書に何を書くべきか(記載事項と条項例)
・売却代金を原資にする場合、協議書ではどう定めるか
・協議書だけでなく、実際の資金の流れをそろえる
・法務と税務を分けずに考える
・分割方法は、協議書作成前に整理する
・あわせて読む
・まとめ
代償分割に「資力」は必要なのか
代償分割で財産を取得する相続人には、ほかの相続人への代償金の支払義務が生じます。そのため、現実に支払える見込みがあるかは、協議を成立させるうえで重要です。
もっとも、協議の時点で代償金全額に相当する預金を持っていなければ代償分割ができない、とまで考える必要はありません。自己資金のほか、金融機関からの借入れ、ほかの自己資産の処分、取得した相続財産の売却など、支払いの原資にはさまざまな方法があります。
「資力」が特に重要になるのは、家庭裁判所が審判で代償分割を命じる場合です。代償金が確実に支払われるかという観点から、取得する相続人の支払能力が審理されます(最高裁平成12年9月7日決定)。
ただし、支払う意思も見込みもなく、代償金も支払われていない場合には、本当に代償分割として成立していたのか、その実質が問われる可能性があります。
重要なのは、協議の時点の預金残高だけではなく、代償金債務が明確に定められ、現実的な支払計画があり、実際にその内容どおり履行されているかどうかです。
判例① 取得後に売却しても代償分割とされた例(平成7年1月27日裁決)
取得した相続財産をあとで売却した場合であっても、必ずしも換価分割になるわけではありません。参考になるのが、国税不服審判所平成7年1月27日裁決(裁決事例集49集224頁)です。
事案の概要
家事調停で、特定の相続人が土地と建物を単独で取得し、その代償として、ほかの相続人に代償金を支払うことが定められました。調停調書には、代償金の額だけでなく、支払いが遅れた場合の遅延損害金についても記載されていました。その後、土地を取得した相続人は、その土地の大部分を、等価交換の形で第三者へ譲渡しました。
審判所の判断
取得者は、実質的には土地を売却して代金を分ける換価分割だったと主張しました。しかし審判所は、土地は調停によって特定の相続人が単独で取得し、ほかの相続人は代償金を受け取ったものと判断しました。さらに、ほかの相続人がその後の譲渡に関わった事実が認められなかったことから、遺産分割後の土地を、取得者が単独で譲渡したものと認定しています。
代償金の額が、当時の買付予定価格に応じた各相続人の持分相当額ではなかったこと、通常の換価分割では生じない遅延損害金が実際に支払われていたことも、実質的に代償分割であると判断する事情とされました。
不動産を取得した相続人がその後に売却したとしても、それだけで換価分割になるわけではない、ということです。もっとも、これは調停の内容・代償金の額・遅延損害金・売却への関与など、個別の事情を総合して判断したものです。
判例② 文言は代償分割でも実質は換価分割とされた例(横浜地裁平成3年10月30日判決等)
これと対照的なのが、横浜地方裁判所平成3年10月30日判決です。この事案では、遺産分割協議で、特定の相続人が遺産の借地権を取得し、ほかの相続人に金銭を支払う形が取られていました。形式だけを見ると、代償分割のようにも読める内容です。
しかし裁判所は、協議に至る経緯や、売却があらかじめ予定されていたこと、売却代金を相続人の間で分けることが実質的な目的であったことなどを踏まえ、換価分割に当たると判断しました。この判断は東京高裁平成4年7月27日判決でも維持され、最高裁平成5年4月6日の上告棄却により確定しています。
この事案で課税を争ったのは、金銭を受け取った側の相続人です。代償金として受け取ったのだから自分に譲渡所得はない、と主張しましたが、換価分割とされ、受け取った側への譲渡所得の課税が認められました。
協議書に「一人が不動産を取得する」「ほかの相続人へ金銭を支払う」と記載すれば、必ず代償分割になるわけではない、ということです。協議成立の時から売却が予定され、代金を各相続人へ分けることが実質的な目的であった場合には、形式的に一人の名義を経由していても、換価分割と評価されることがあります。
2つの判例から読み取る、協議書づくりのチェックポイント
2つの事例を比べると、代償分割か換価分割かは、単に「取得後に売却したかどうか」では決まりません。協議書を作成する側として、実務上は次の点を意識しておくと整理しやすくなります。
下の図は、代償分割として整理しやすい進め方と、換価分割に寄っていく進め方を、目的・代償金・売り方・お金の流れの4つの点で比べたものです。
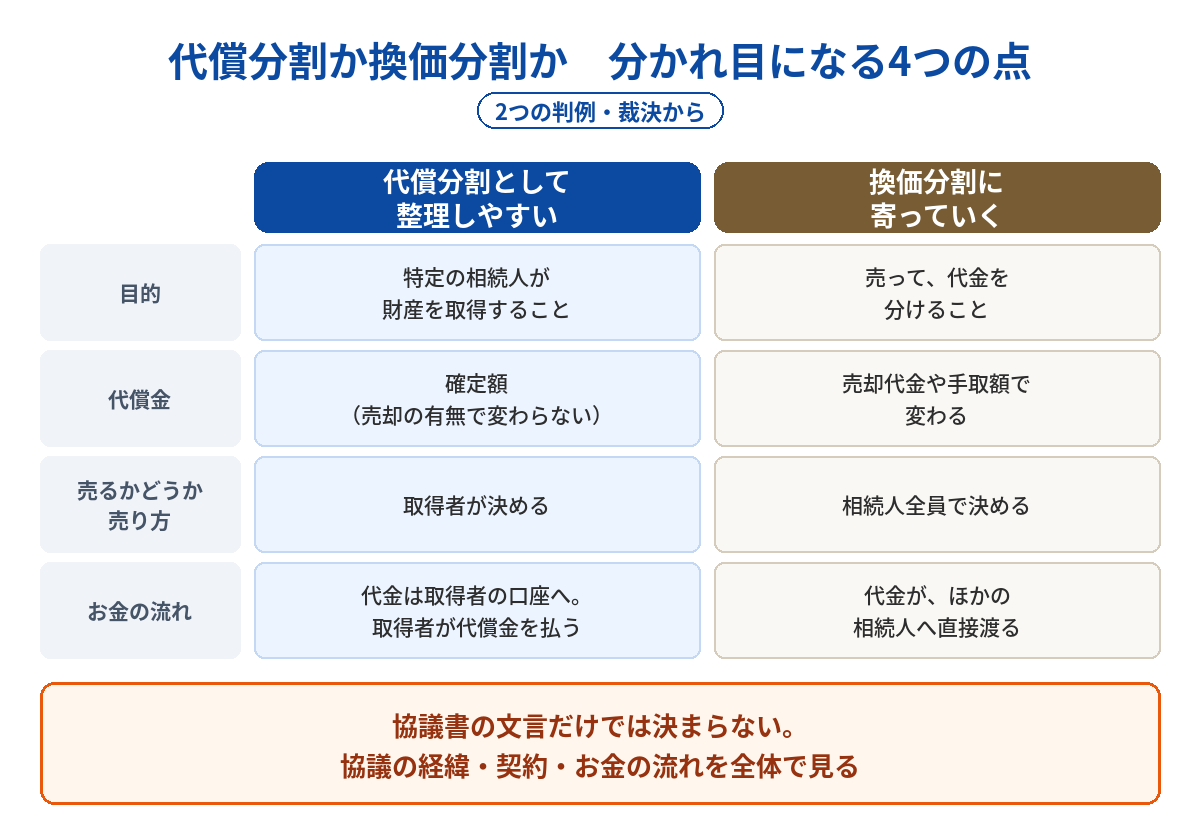
代償分割として整理しやすい進め方
- 特定の相続人が財産を取得することが、分割の目的である
- 取得者が、自分の債務として代償金の支払義務を負う
- 代償金の額と支払期限が確定している(売却の有無で変わらない)
- 取得後の管理・処分・売却の条件を、取得者が決める
- 売買契約を取得者が結び、売却代金が取得者の口座に入る
- 取得者から、ほかの相続人へ代償金が支払われる
- ほかの相続人が、売却の手続きに直接関わっていない
換価分割に寄っていく進め方
- 協議の当初から、売ることが決まっている
- 誰か一人に取得させること自体に、実質的な意味がない
- 売却代金を、各相続人の相続分に応じて分けることが目的である
- 相続人全員が、売却の条件や売却先の決定に関わる
- 代償金の額が、売却代金や手取額によって変わる
売却代金が、ほかの相続人へ直接支払われる - 名義を一人にまとめたのは、売却の手続きをしやすくするためにすぎない
いずれか一つの事情だけで結論が決まるものではなく、協議の経緯、協議書の内容、登記、売買契約、代金の入金、代償金の送金などを、全体として見る必要があります。
税務上どちらとみなされるかの詳しい境界は、次の記事で解説しています。
「代償分割」と書けば安心?—税務で「換価分割」と見られる境界線
遺産分割協議書に何を書くべきか(記載事項と条項例)
代償分割では、遺産分割協議書の記載が重要です。少なくとも、次の内容は明確にしておく必要があります。
- どの相続人が、どの相続財産を取得するのか
- 誰が、誰に対して代償金を支払うのか
- 代償金の金額
- 支払期限・支払方法
- 分割払いの場合の支払回数と、各支払期日
- 支払いが遅れた場合の取扱い
条項にすると、たとえば次のとおりです。
相続人甲は、第〇条記載の不動産を取得する代償として、相続人乙に対し、金〇〇円を令和〇年〇月〇日限り、乙の指定する金融機関口座に振り込む方法により支払う。
代償分割として整理するのであれば、特定の相続人が不動産を取得し、その相続人自身が確定額の代償金支払義務を負うことを明確にする必要があります。協議書の表現を工夫することで、本来は換価分割であるものを代償分割に変えられるわけではありません。実際の合意が最初から代金を分けるものであれば、協議書も実態に合わせて換価分割として作成するほうが適切です。
なお、代償金が支払われなくても、ほかの相続人は、それを理由に遺産分割協議を解除することはできません(最高裁平成元年2月9日判決)。支払いが遅れた場合の取扱いまで書いておくのは、そのためでもあります。
ここでは、代償分割を成り立たせるための基本の条項を扱いました。換価分割で代表者の名義にする場合や、代償分割で取得者の負担に備える場合の、責任・費用・税金(社会保険料を含む)の分担を協議書に明文化する条項例は、法律編の記事で紹介しています。
(法律編)不動産の換価分割・代償分割|代表者一人名義にするときの法的注意点
売却代金を原資にする場合、協議書ではどう定めるか
代償金の支払いの原資として、取得した不動産の売却代金を予定すること自体は、直ちに否定されるわけではありません。協議書の観点から重要なのは、代償金を確定額で定めるか、売却代金に連動させるかです。
「売却手取額の2分の1を支払う」といった連動型は、換価分割の性格が強くなります。「代償金2,000万円を支払う」と確定額を定め、原資の確保を取得者に委ねるほど、代償分割として説明しやすくなります。
また、代償分割で不動産を取得した相続人がその不動産を売却すれば、原則として取得者に譲渡所得が帰属します。しかも、支払った代償金は、譲渡所得を計算するときの取得費にも譲渡費用にも入りません(取得費について最高裁平成6年9月13日判決・所得税基本通達38-7、譲渡費用について国税不服審判所昭和62年1月16日裁決)。平成7年裁決でも、代償金は遺産分割後の譲渡所得の計算上控除すべきものではないと判断されています。時価だけを見て代償金の額を決めると、取得者だけが譲渡所得税や売却費用を負担し、不公平になることがあります。
代償金の具体的な決め方、売却できなかった場合の取扱い、売却後のリスクは、実務編の記事で詳しく整理しています。
(実務編)売却予定の不動産を単独名義にするときの注意点|代償金の決め方と売却後のリスク
協議書だけでなく、実際の資金の流れをそろえる
遺産分割協議書は重要ですが、その文言だけで税務上の結論が決まるわけではありません。協議書に代償分割と書いてあっても、実際には相続人全員が売却を進め、代金が各相続人へ直接分配されていれば、換価分割として評価される可能性があります。
代償分割を行う場合には、次の資料も整理しておくことが望まれます。
- 遺産分割協議書または調停調書
- 代償金の振込記録(預金通帳や金融機関の取引履歴)
- 融資を受けた場合の金銭消費貸借契約書
- 不動産を売却した場合の売買契約書と、売却代金の入金記録
- 代償金の額の算定根拠となる財産評価の資料
- 売却費用や譲渡所得税を考えた検討資料
協議書、登記、売買契約、売却代金の入金、代償金の送金、税務申告の内容が、それぞれ矛盾しないことが重要です。
法務と税務を分けずに考える
司法書士が作成する遺産分割協議書は、相続登記を通すためだけの書類ではありません。その内容は、その後の相続税申告、不動産の売却、譲渡所得税、代償金の支払いにも影響します。
もっとも、個別の事案での税務上の判断や税務申告は、税理士の専門分野です。司法書士だけで税務上の結論を断定するのではなく、必要に応じて税理士と連携し、協議書の内容と税務申告の取扱いが整合するかを確認することが大切です。
当事務所では、相続登記ができるかどうかだけでなく、その後の代償金の支払い、不動産の売却、相続税や譲渡所得税への影響も見据えながら、必要に応じて税理士とも連携し、実態に合った遺産分割協議書の内容を整理しています。
分割方法は、協議書作成前に整理する
代償分割として整理するなら、取得者が確定額の代償金を負い、支払期限と支払方法を協議書に書き、実際のお金の流れもその内容どおりにそろえます。最初から売って代金を分けるのであれば、換価分割として書きます。
本当に詰まるのは、協議書の文言よりも、その前です。問題なのは、実際には売却代金を分ける予定であるにもかかわらず、登記や手続き上の都合だけから、形式的に代償分割としてしまうことです。分割方法は、協議書を書く段階で初めて考えるものではありません。相続人の希望、財産の内容、代償金の支払原資、売却予定、相続税、譲渡所得税、売却費用などを踏まえて、先に全体を整理する必要があります。
分かれ目は、取得する相続人が、その財産を値下がりや売れないリスクも含めて引き受けるのか、最初から売って現金を分けたいのかです。代償分割と換価分割は、どちらが優れているというものではありません。自宅を残したい、事業用資産を後継者に集中させたい、収益不動産を共有にしたくないという場合には、代償分割が適していることがあります。一方、誰も不動産を取得する意思がなく、最初から売却して現金を分けたいのであれば、換価分割のほうが自然です。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 代償分割と換価分割の違い(総論):3つの分け方の全体像と、税金・社会保険料まで入れた選び方を整理しています
- 「処分には他の相続人の承諾が必要」と書けるか:名義をまとめた相続人が無断で売ったときの効力と、条項の決め方を整理しています
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
遺産分割協議書に「処分には他の相続人の承諾が必要」と書ける?|無断で売却された場合の効力と条項の決め方
まとめ
代償分割の遺産分割協議書では、誰が何を取得し、誰が誰に、いくらの代償金を、いつまでに、どう支払うのかを、確定した形で書くことが要点です。
取得後に売却しても代償分割とされた例がある一方で、協議書の文言は代償分割でも、実質は換価分割とされた例もあります。分かれ目は、協議の経緯、代償金の決め方、売却への関与、お金の流れです。
手続きを進める前に、合意の順序、代償金の決め方、税務の見え方を一度そろえておくと安心です。当事務所では、いきなり結論を押しつけるのではなく、いまの状況と整理の順番を確かめるところから始めます。
この記事は、代償分割についての一般的な実務の考え方です。個別の課税関係は、事案ごとに確かめる必要があります。売却が絡む場合は不動産会社と、税務の確認が必要な場合は税理士と連携して進めます。
「代償分割で進めたいけれど、売却の段取りが先に動いている」「ひとりの名義にしていいのか不安」という段階でも、ご相談いただけます。初回のご相談は無料です。