生前・2次相続対策

生前・2次相続対策

遺言があっても、贈与があっても…結局「遺留分」で止まることがあります

「遺言を書いたから、その通りに分けられる」「生前に贈与してしまったから、もう相続には関係ない」――そう思っていたのに、相続が始まってから話が止まってしまう。 その代表的な原因が遺留分です。遺言でも贈与でも、遺留分を無視した設計は後から揺り戻...
生前・2次相続対策
認知症になったら取締役はどうなる?|辞任・後見・役員報酬・定款整備を整理

~「社長が止まる」前に、会社が止まらない形へ~ 社長(取締役)の判断能力が低下したとき、問題になるのは「取締役を続けられるか」だけではありません。 辞任は必要か、後見を使うとどうなるか、役員報酬はそのままでよいのか、会社の意思決定をどう止め...
生前・2次相続対策

認知症になったら株主はどうなる?|株主総会のポイントを整理

~「株主が止まる」と、会社の意思決定も止まりやすい~ 中小企業のオーナー社長(=筆頭株主)の認知症は、 「会社そのもの」より先に、株主としての意思決定(議決権)が止まりやすいのが現実です。 この記事では、認知症になる前に対策がなかった場合を...
新着情報

【経営者の認知症対策】種類株式より柔軟?「属人株」を活用した事業承継の切り札

~「株主が止まる」と会社が止まる前に~ 中小企業のオーナー社長にとって、現実に起こりうる“怖い止まり方”のひとつが、 「株主である社長が認知症になり、株主総会の意思決定がストップする(経営の塩漬け)」というリスクです。 この記事では、非上場...
生前・2次相続対策

おしどり贈与|配偶者が先に亡くなる場合を想定していますか? ― 名義変更と相続の「順番」で結果が変わる話

おしどり贈与は、要件を満たせば最大2,110万円まで贈与税がかかりません。ただし結果を分けるのは「非課税かどうか」ではなく、夫婦のどちらが先に亡くなるかという順番です。この記事は、おしどり贈与(贈与税の配偶者控除)の「使い方」と「順番」に焦...
生前・2次相続対策

生前贈与は、相続の流れの中で考える|目的・制度・特別受益・遺留分を整理

生前贈与は、相続のときに、税では最長7年分の足し戻し(生前贈与加算)、法律では特別受益・遺留分として、もう一度出てきます。制度を選ぶ前に、何のために渡すのかを先に決めると、判断がぶれません。「相続税を減らしたいなら、生前に贈与しておくといい...
生前・2次相続対策

「祖父が10歳の孫に預金を贈与した場合、名義預金になるか 」

祖父が10歳の孫名義の口座にお金を入れても、通帳や印鑑を祖父が持ったままだと、名義預金として祖父の遺産と見られやすくなります。分かれ目は、お金を実際に動かせるのは誰かと、受け取った側が独立して管理しているかです。祖父母からお孫さんへお金を渡...
生前・2次相続対策

配偶者がいる相続の「整理の入口」

配偶者がいる相続の「整理の入口」 配偶者がいる相続では、「配偶者が相続すれば大丈夫」と考えられがちです。 けれど実際には、配偶者の税額軽減、名義の決め方、2次相続、自宅をどうするかなどが重なり、 相続税だけでなく、その後の暮らしや次の相続ま...
生前・2次相続対策

自宅の認知症対策|遺言・贈与・信託・任意後見・成年後見を「比較して選ぶ」

自宅の認知症対策は、制度名より先に、自宅で何を止めたくないかを決めると選びやすくなります。遺言・生前贈与・民事信託・任意後見は判断能力があるうちにしか選べず、落ちたあとに残るのは成年後見です。この記事は、自宅の認知症対策でよく出てくる遺言・...
生前・2次相続対策

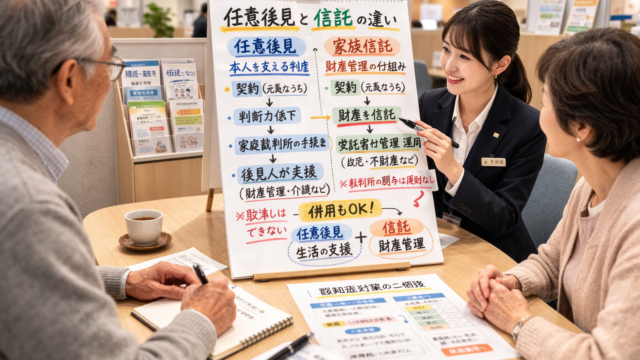
任意後見と家族信託の違い|認知症対策でどう使い分ける? 併用という考え方も整理

認知症対策でよく比べられるのが、任意後見と家族信託です。 どちらも「将来に備える仕組み」ですが、役割は同じではありません。 本人を支える制度として考えるのか、財産管理を止まりにくくする仕組みとして考えるのかで、向き不向きが分かれます。 この...