父が200万円で買った株式が相続時に1,000万円なら、相続した人が売ると、父の取得費200万円を引き継いで800万円の譲渡益が出ます。代償分割で支払った代償金はその株式の取得費にならないため、時価の半分で代償金を決めると、株式を取得した人だけが将来の譲渡税を負担することになります。
株式の相続では、「誰が株をもらうか」だけでなく、その株をあとで売ったときの税金まで考えて分けることが大切です。
たとえば、1人が株式を取得して他の相続人へ代償金を支払う代償分割と、株式を売却してその代金を分ける換価分割。遺産分割の時点だけを見れば、どちらも「公平に分けた」ように見えます。ところが、株式には被相続人が持っていたときからの含み益があるため、その後の譲渡税まで見ると負担の出方が違ってきます。
このページでは、まず相続した株式を売却した場合の税金の原則を確認したうえで、代償分割・換価分割では何が問題になるのかを整理します。
この記事の内容
・前提 相続した株式の取得費は引き継がれる
・代償分割 株を取得した人に将来の譲渡税が集まる
・重要 支払った代償金は株式の取得費にはならない
・換価分割 売却した時点で譲渡所得が発生する
・換価分割では「売る前に割合を決めておく」ことも大切
・代表者1人の口座で売却するときは、税務を別に考える
・換価分割では、源泉徴収と取得割合がずれます
・代償分割と換価分割 あとで何が問題になるのか
・分け方を決める前に「含み益」を確認する
・この判断例の分かれ道
・あわせて読む
・まとめ 株式は「誰が取得するか」だけで決めない
株式相続の手続き全体については、こちらで整理しています。
前提 相続した株式の取得費は引き継がれる
分け方を考える前に、ひとつだけ前提を確認します。
相続した株式を売却した場合、原則として被相続人の取得費を引き継いで譲渡益を計算します。
父が200万円で買った株式が、相続時には1,000万円になっていたとします。これを1,000万円で売っても、「相続時の時価で取得したので利益はゼロ」とはなりません。売却代金1,000万円から、父から引き継いだ取得費200万円を引いた、800万円が譲渡益です。
つまり、この株式には800万円の含み益が乗ったまま相続されるということです。分け方によって、この800万円の負担が誰に寄るのかが変わります。ここからが本題です。
なお、NISA口座で保有していた株式は例外で、相続開始日の時価が取得価額になるため、含み益は引き継がれません。
取得費の調べ方、5%ルール、取得費加算の特例、口座ごとの申告の違いは、売却の場面の話です。こちらで整理しています。
株式を相続したあとに売るときの譲渡税|特定口座と一般口座で何が違う?
代償分割 株を取得した人に将来の譲渡税が集まる
代償分割は、相続人の1人が株式を取得し、その代わりに他の相続人へ代償金を支払う方法です。たとえば、いまの時価が1,000万円の株式を、次のように分けたとします。
- 長男:株式1,000万円を取得
- 次男:長男から代償金500万円を受け取る
遺産分割の時点の時価だけを見れば、「500万円ずつ」で公平に見えます。
ところが、この株式を父が200万円で取得していたとすると、長男がその後1,000万円で売却した場合には、原則として父の取得費200万円を引き継いで譲渡益を計算します。
つまり、将来の株式売却に伴う譲渡税は、株式を取得した長男の側に生じることになります。
重要 支払った代償金は株式の取得費にはならない
ここが代償分割で特に注意したいところです。
他の相続人へ支払った代償金は、原則として、その株式を将来売却するときの取得費には加算されません。
先ほどの例で、長男が次男へ500万円を支払っていても、「父の取得費200万円+代償金500万円=取得費700万円」とはならないのが原則です。
そのため、含み益が大きい株式について、単純にいまの時価だけを基準として代償金を決めると、株式を取得した人だけが、あとで譲渡税を負担するということがあります。
「時価の半分=公平」とは限らない
株式を今後も長く持ち続けるのか、近いうちに売却する予定なのかによっても、考え方は変わります。将来の譲渡税を必ず代償金から差し引かなければならないという意味ではありませんが、含み益と将来の税負担を知らずに代償金を決めないことが大切です。
換価分割 売却した時点で譲渡所得が発生する
換価分割は、相続した株式を売却し、その売却代金を相続人で分ける方法です。「売ったお金を半分ずつ分けるだけ」と考えると簡単に見えますが、株式を売却した時点で譲渡所得の問題が生じます。たとえば、次の場合です。
- 売却代金:1,000万円
- 被相続人の取得費:200万円
- 換価代金の取得割合:長男2分の1・次男2分の1
売却費用などを考えない単純な例では、それぞれの譲渡益は次のとおりです。
- 長男:売却代金500万円-取得費100万円=譲渡益400万円
- 次男:売却代金500万円-取得費100万円=譲渡益400万円
このように、換価代金を取得する割合に応じて、譲渡所得も各相続人に帰属することになります。
換価分割では「売る前に割合を決めておく」ことも大切
換価分割では、いつ換価代金の取得割合を決めたのかも重要です。
売却する前に「売却代金は長男2分の1、次男2分の1で取得する」と決めていれば、原則としてその割合に応じて各相続人の譲渡所得を考えます。
一方、まだ遺産分割が決まっていない状態で株式を売却した場合には、原則として売却時の持分、通常は法定相続分を基準として譲渡所得を考えることになります。
そのため、「とりあえず売ってから、あとでお金の分け方を決めよう」とすると、税務処理が分かりにくくなることがあります。
「2分の1ずつ」が数量なのか価額なのか、そもそも割り切れるのか。割合の詰め方は、こちらで整理しています。
有価証券を「2分の1ずつ」相続するときの注意点|株式の半分とは何を意味する?
代表者1人の口座で売却するときは、税務を別に考える
証券会社の相続手続きでは、手続き上の都合から、代表相続人を決めて株式をまとめて移管し、その後売却する方法を検討することがあります。
ここで注意したいのは、「代表者の口座で売った」ことと、「譲渡所得がすべて代表者だけの所得になる」ことは、必ずしも同じではないという点です。
換価分割として売却代金を複数の相続人が取得するのであれば、誰がどの割合で換価代金を取得するのか、それに対応する譲渡所得を誰が申告するのかを整理する必要があります。「代表者1人の口座に集めれば、税金もその人だけで終わる」とは考えないほうが安全です。
協議書には「換価の便宜のため」と書いておく
代表者の名義に移すのはあくまで換価手続きの便宜のためであること、売却代金から費用・税金などを差し引いた残りを、各相続人が取得割合に応じて取得することを、協議書に明記しておきます。書いておかないと、代表者が単独で取得し、他の相続人に贈与したと見られるおそれがあります。
換価分割では、源泉徴収と取得割合がずれます
特定口座(源泉徴収あり)であれば、通常はその口座内の譲渡益について証券会社が税額を計算して源泉徴収します。ところが換価分割では、売却するのは代表者1人の口座、譲渡所得を申告するのは各相続人、という形になります。
つまり、源泉徴収された税額は代表者の口座から引かれているのに、申告するのは全員、という状態が生まれます。ここをどう整えるかが、換価分割の実務でいちばん手間のかかるところです。換価する前に、次の5つを確認しておきます。
- 誰の証券口座へ株式を移管するのか
- 特定口座か一般口座か
- 売却代金を誰が何割取得するのか
- 譲渡所得を誰が何割申告するのか
- 源泉徴収された税額をどのように整理するのか
この部分は証券会社ごとの取扱いも確認しながら、必要に応じて税理士と連携して決めていきます。なお、税を差し引いたあとの手取りを分けると決めておくと、あとの精算がぶれにくくなります。
口座の種類そのものの違いは、こちらで整理しています。
株式相続の口座|特定口座・一般口座・NISAの違いと名義変更
株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
代償分割と換価分割 あとで何が問題になるのか
- 代償分割:株式を1人が取得するので、その後の管理や売却は分かりやすくなります。一方で、含み益と将来の譲渡税もその人に集中します。しかも、他の相続人へ支払った代償金は、原則として株式の取得費にはなりません
- 換価分割:株式を現金化して分けるため、経済的には公平に分けやすい方法です。一方で、売却した時点で譲渡所得が発生します。誰が売却するのか、換価代金を誰が何割取得するのか、誰が譲渡所得を申告するのかまで、先に整理する必要があります
分け方を決める前に「含み益」を確認する
株式の遺産分割では、いまの株価だけを見て公平かどうかを判断しないことが大切です。確認したいのは、次の7つです。
- いまの株価はいくらか
- 被相続人はいくらで取得したのか
- どのくらい含み益があるのか
- 株式を取得する人は持ち続けるのか、売却するのか
- 代償分割なら、代償金をいくらにするのか
- 換価分割なら、換価代金を何割ずつ取得するのか
- 相続税の取得費加算の特例が使える可能性はないか
こうした点を確認してから分け方を決めると、遺産分割の時点では公平だったのに、売却したら一人だけ負担が重かった、というずれを減らすことができます。
「被相続人はいくらで取得したのか」が分からないときの調べ方は、こちらです。
相続後に株式を売るときの取得費はどう調べる?|株式異動証明書ほか
この判断例の分かれ道
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、ポイントの順に並べています。
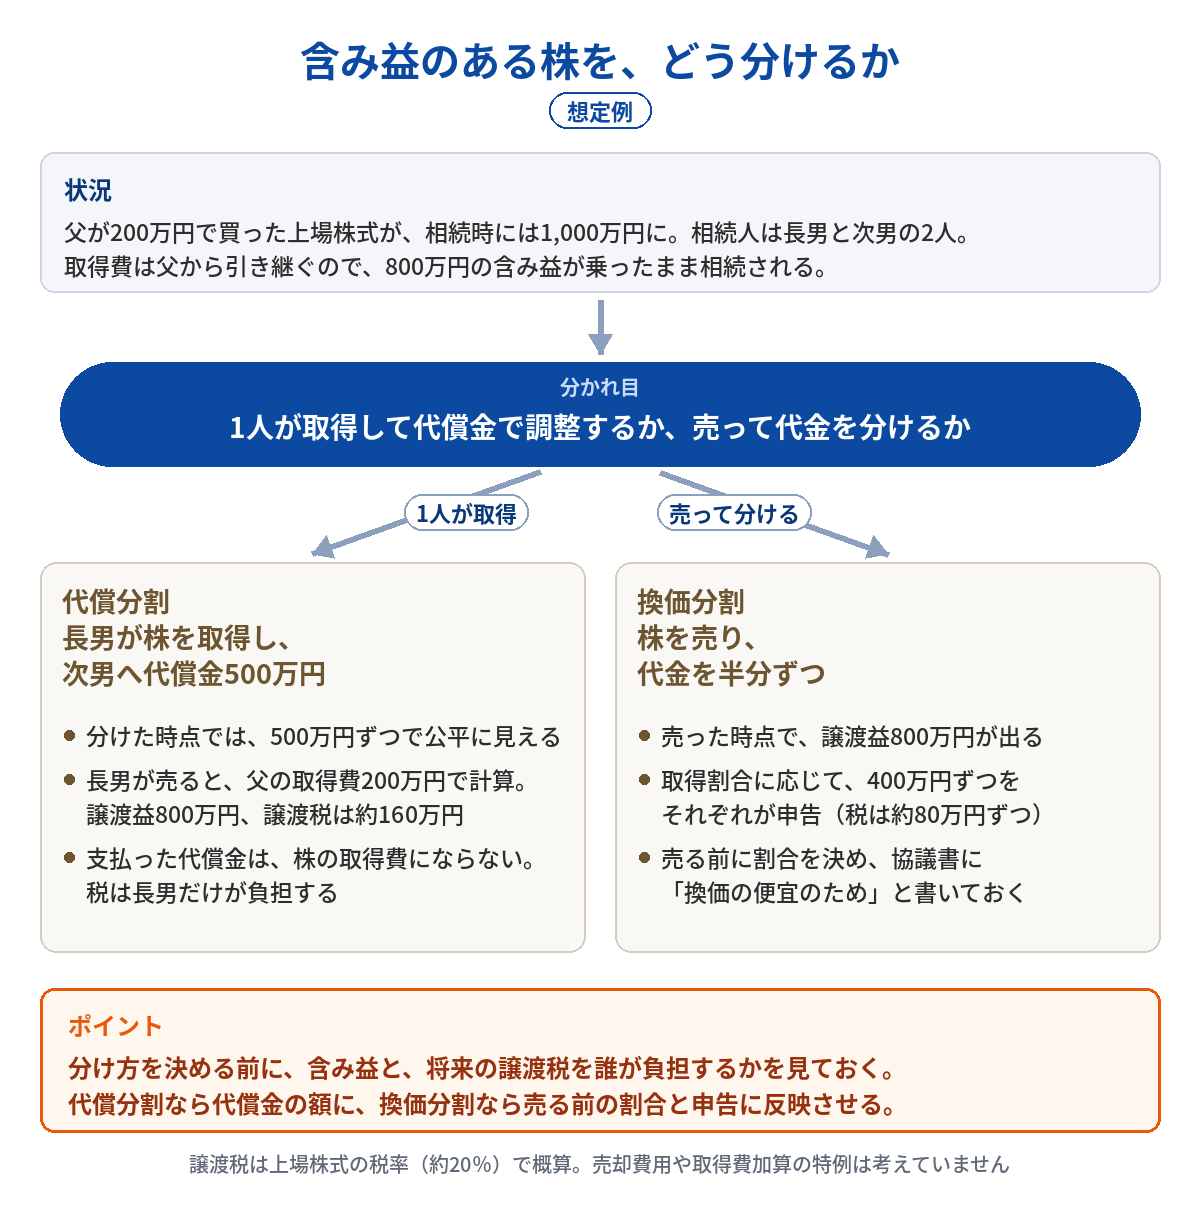
- 状況:父が200万円で買った上場株式が、相続時には1,000万円に。相続人は長男と次男の2人。取得費は父から引き継ぐので、800万円の含み益が乗ったまま相続される
- 分かれ目:1人が取得して代償金で調整するか、売って代金を分けるか
- 代償分割:長男が株を取得し、次男へ代償金500万円。分けた時点では500万円ずつで公平に見えるが、長男が売ると譲渡益800万円で、譲渡税は約160万円。代償金は取得費にならないので、税は長男だけが負担する
- 換価分割:株を売り、代金を半分ずつ。売った時点で譲渡益800万円が出て、取得割合に応じて400万円ずつをそれぞれが申告する(税は約80万円ずつ)。売る前に割合を決め、協議書に「換価の便宜のため」と書いておく
本当に詰まるのは、分けた時点の公平と、売ったあとの公平が一致しないことです。時価の半分で代償金を決めると、分けた時点では公平でも、売ったときの税は株を取得した人だけにかかります。分かれ目は、株を取得する人が持ち続けるのか近いうちに売るのかを見て、将来の譲渡税を代償金の額に織り込むか、売る予定があるなら換価分割にして、税も割合に応じて分けるかです。譲渡税は、上場株式の税率(約20%)で概算しています。
ほかのご家族がどう決めたか、そして自分たちは何を決める必要があるかは、次の2つのページに整理しています。
あわせて読む
このページは、株式相続のうち、どの方式で分けるかを決める段階の記事です。方式が決まったら、割合を詰めて、協議書に落とし込みます(割合と協議書の記事は、本文の中でご案内しています)。
- この前に:相続税評価と遺産分割で、いつの株価で考えるかを整理しています
- 値動きの例:代償金を相続開始時の株価で決めたあと、株価が大きく動いたご相談の例です
- 不動産の場合:代償分割・換価分割そのものの考え方と、代表者1人の名義にするときの法的注意点です。「代表者1人に寄せると負担が集中しやすい」という構図は、株式でも不動産でも共通しています
上場株式の相続は「いつの株価で考えるか」が大切です|相続税評価と遺産分割の違い
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
(法律編)不動産の換価分割・代償分割|代表者一人名義にするときの法的注意点
まとめ 株式は「誰が取得するか」だけで決めない
株式の遺産分割では、いまの時価だけを見て分けると、その後の譲渡税で負担に差が出ることがあります。押さえておきたいのは、次の5つです。
- 相続した株式は、原則として被相続人の取得費を引き継ぐ
- 代償分割では、株式を取得した人が将来の譲渡税を負担する
- 支払った代償金は、原則としてその株式の取得費にはならない
- 換価分割では、株式を売却した時点で譲渡所得が発生する
- 換価代金の取得割合と譲渡所得の帰属を、売却前に整理しておく
「いまいくらの株なのか」だけではなく、「いくらで取得した株なのか」。
株式相続では、この2つを一緒に見ながら、代償分割・換価分割のどちらが家族に合っているのかを考えることが大切です。税金の答えに、家族を合わせない。まずご家族が納得できる形を決めて、そのうえで税の整理を合わせていく。その順番を大切にしています。株式の分け方は、含み益と出口の負担まで見て決めると、あとでずれにくくなります。相続税や譲渡税が関わる場面では、税理士と連携して整理します。代償金をいくらにすればよいか、売ってから分けても大丈夫か、決める前の段階でも、ご相談いただけます。初回のご相談は無料です。