「相続させる」と書くか、「遺贈する」と書くかで、実務上の扱いは同じではありません。
相続人への遺贈登記が単独申請になったことで差は縮まりましたが、放棄・一部放棄・借地・農地・金融機関手続きでは、なお違いが残ります。
この記事では、特定財産承継遺言(いわゆる「相続させる」)と遺贈(いわゆる「遺贈する」)の違いを、 登記だけでなく、税・農地法・借地・放棄・金融機関実務まで含めて、実務で詰まりやすい点に絞って整理します。
先に結論
- 相続人への遺贈登記は単独申請が可能になり、登記だけ見ると差は縮まりました。
- ただし、借地・農地法・不動産取得税・放棄(一部放棄)・金融機関手続きでは差が残ります。
- そのため、文言は単なる言い回しではなく、実務ルートを決めるスイッチとして考える必要があります。
1.「相続させる」と「遺贈する」の大きな違い
(1)特定財産承継遺言(いわゆる「相続させる」)
- 相続人に対し、特定の財産を承継させる意思表示です。
- 実務では、遺産分割方法の指定として整理されることが多く、相続開始時に当然に承継する形になじみます。
- 放棄は、原則として相続放棄=全部放棄です。一部だけ放棄することはできません。
(2)遺贈(いわゆる「遺贈する」)
- 遺言者から受遺者へ財産を渡すもので、実務では贈与に近い性質として扱われる場面があります。
- 受遺者は相続人でも相続人以外でも可能です。
- 類型として、特定遺贈と包括遺贈があります。
- 放棄についても差があり、特定遺贈は意思表示で足りるのに対し、包括遺贈は相続人に近い扱いとなり、家裁関与が必要になる方向で整理されます。
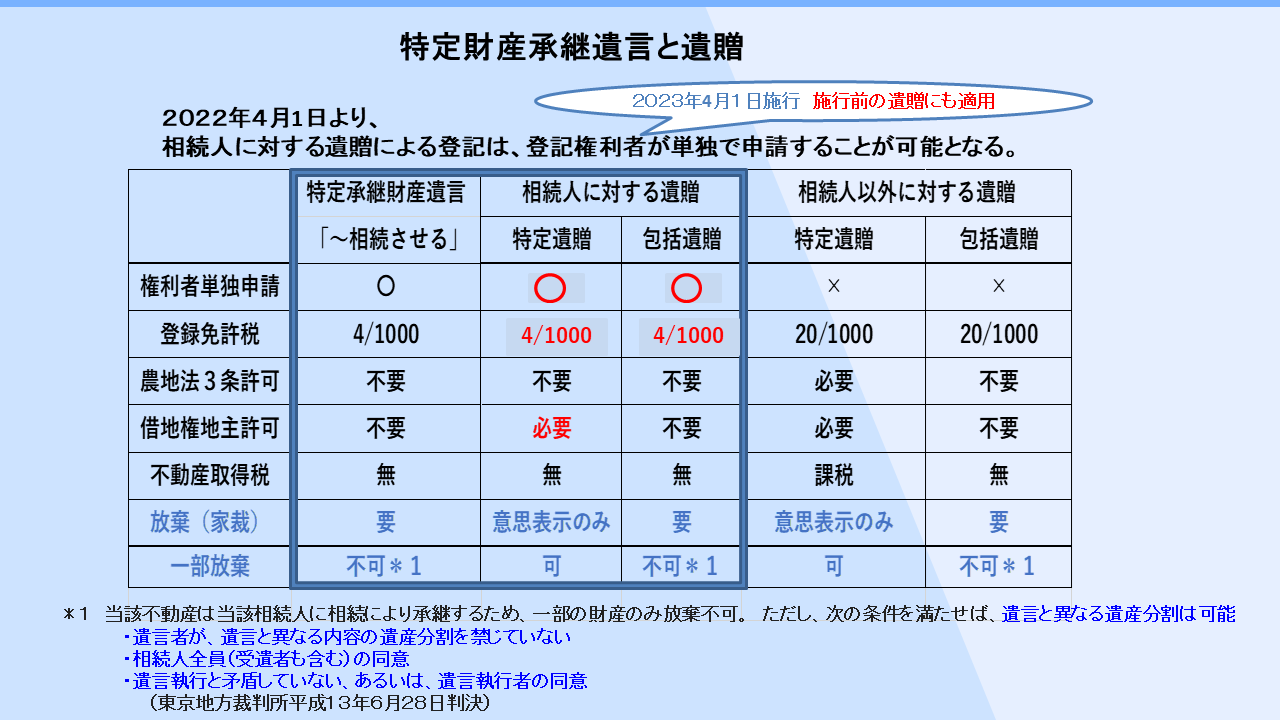
2.相続人への遺贈登記は単独申請になった
近時の改正により、相続人に対する遺贈については、受遺者が単独で登記申請できる運用となりました。
この点だけを見ると、「相続させる」と「遺贈する」の差はかなり縮まったように見えます。
ただし、ここで安心してしまうと実務では危険です。差が残るのは、主に税(登録免許税・取得税)、農地法、借地、放棄(一部放棄)、そして金融機関手続きです。
3.実務で差が出るポイント
まず見る順番:
①単独申請 → ②登録免許税 → ③農地法 → ④借地(地主承諾) → ⑤不動産取得税 → ⑥放棄(家裁) → ⑦一部放棄
※登記だけで差がなくなったと考えると、借地・放棄・金融実務で詰まりやすくなります。
① 単独申請
- 相続人への遺贈は、登記の場面では単独申請が可能になり、「相続させる」との差が縮まりました。
- ただし、相続人以外への遺贈は、なお関与者設計が重くなりやすく、差が残ります。
② 登録免許税
- 相続人が受ける承継は、原則として4/1000側です。
- 相続人以外への遺贈は、原則として20/1000側となり、コスト差が大きく出ます。
③ 農地法
- 相続人以外への特定遺贈では、農地法3条許可が問題になることがあります。
- 案件初期の段階で、農地を含むかどうかは必ず確認しておきたいところです。
④ 借地(地主承諾)
- 特定遺贈は譲渡に近い扱いとなり、地主承諾が問題になることがあります。
- 一方で、「相続させる」や包括遺贈は、包括承継として整理されやすく、承諾論点が前面に出にくいです。
- 借地案件では、この差が実務上かなり大きく効きます。
⑤ 不動産取得税
相続人以外への特定遺贈では、不動産取得税が問題になりやすく、登録免許税とあわせてコスト面での差が出ます。
⑥ 放棄(家裁)/⑦ 一部放棄
- 「相続させる」や包括遺贈では、放棄は全部放棄へ寄り、一部放棄はできません。
- これに対し、特定遺贈は、原則として意思表示によって放棄でき、財産ごとに受け取る・受け取らないを切り分けられる可能性があります。
- そのため、案件によっては、一部放棄の余地を残すために、あえて特定遺贈で設計することがあります。
※補足:一部放棄ができない類型でも、条件を満たせば遺言と異なる遺産分割が可能と整理される場合があります。
遺言者が異分割を禁じていないこと、相続人全員(受遺者含む)の同意、遺言執行と矛盾しないことなどが前提になります。
4.結局どっちを選ぶか
基本の整理
- 相続人に渡すなら、「相続させる」も「相続人への遺贈」も候補になります。
- 相続人以外に渡すなら、基本的に「遺贈」の設計になります。
- 迷ったときは、借地・農地・取得税・放棄・金融機関の順に、どこで詰まるかを先に見ます。
「相続させる」を選びやすい場面
- 相続人に承継させることが前提である。
- 借地など、譲渡承諾の問題を出したくない。
- 一部放棄の必要がない。
- 「相続」を原因とするルートで、全体の安定性を優先したい。
「遺贈する」を選びやすい場面
- 相続人以外に渡す。
- 特定の財産だけ受け取る・放棄するという設計の自由度を残したい。
- 相続人が受遺者であっても、事情により受遺者として整理したい。
実務メモ:一部放棄を残すため、あえて特定遺贈にすることがある
相続では原則として一部放棄はできません。
そこで、案件によっては、特定遺贈+受遺者の放棄という整理を前提にして、
あらかじめ「受け取る財産」と「受け取らない財産」を分けて設計することがあります。
もっとも、その場合でも借地や金融機関手続きなど別の論点が増えるため、全体のバランスで選びます。
なお、最後に実務で詰まりやすいのは、不動産登記よりも預貯金など金融機関の手続きであることが少なくありません。
5.金融機関手続きと遺言執行者
不動産登記は単独申請に寄ったとしても、預貯金の払戻実務は別問題です。
とくに遺贈では、金融機関側で「遺贈の履行」として扱われ、遺言執行者または相続人全員の関与を求められやすい傾向があります。
遺言執行者の要否は、次の記事でも整理しています。
遺言執行者が必要なのはどんな場合?|法律で必須のケースと実務上つけたほうがよい場面
まとめ
相続人に対する遺贈登記の単独申請化により、「相続させる」と「遺贈する」の差は、登記の場面では見えにくくなりました。
しかし、実務で本当に差が出るのは、税、農地法、借地、放棄(一部放棄)、金融機関手続きです。
文言は単なる表現の違いではなく、その後の実務ルートを決めるスイッチとして、案件ごとに選ぶ必要があります。