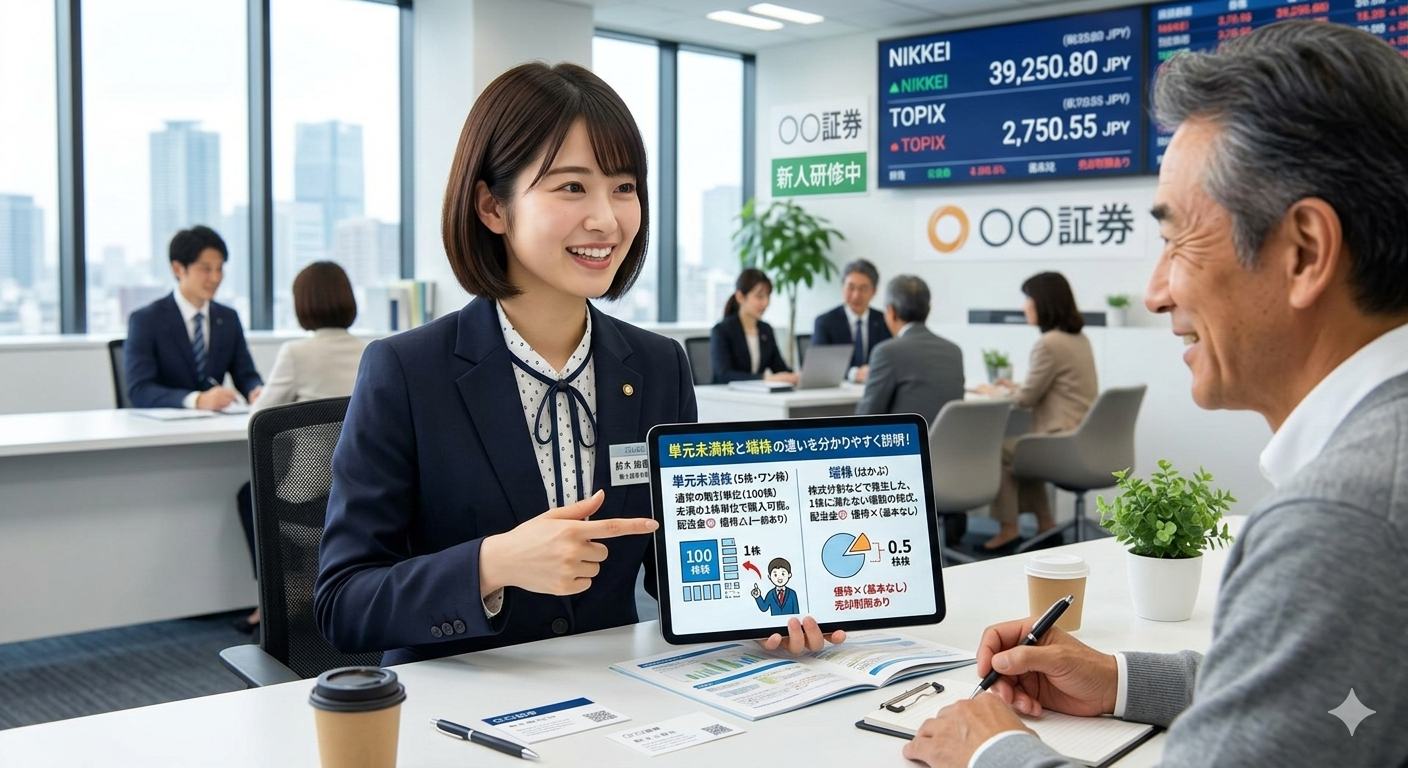
単元未満株は1株以上ある株式(50株など)で、議決権はありませんが配当は受け取れます。 端数株は株式併合などで生じる1株未満の端数で、株としては残らず現金で精算されます。 端株は旧制度のもので、現在はほぼ存在しません。 相続で「半端な株」と呼ばれるものの多くは、単元未満株です。
「50株しかないから、これも端株ですか?」――相続のご相談で、よく出てくる言い方です。
ですが、50株は端株ではありません。
相続で出てくる「半端な株」には、単元未満株・端株(旧制度)・端数株の3種類があり、それぞれ意味も扱いも違います。
この3つを混同すると、遺産分割の話し合い・協議書の文言・最後の受け取り方でズレが出やすくなります。
このページでは、3種類の違いと実務でのポイントを整理します。
株式相続シリーズのご案内
株式の相続は、どこに口座があるか→何株あるか→株数が変わっていないかを順番に見ると整理しやすくなります。
▶ 株式相続の手続き|口座・株数・配当・税金まで全体像を整理
▶ 株式相続で本当に何株あるのかを確認する方法|残高証明書・配当書類・所有株式数証明書の見方
▶ 株式分割とは|相続で株数が変わる理由
▶ 株式併合とは|相続で株数が減ることがあります
▶ このページ:単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
3種類の違いをまず整理する
「半端な株」と呼ばれるものには、次の3種類があります。
| 項目 | 単元未満株 | 端株(旧制度) | 端数株 |
|---|---|---|---|
| 株数 | 1株以上 例:15株、50株 |
1株未満 例:0.3株 |
1株未満 例:0.1株 |
| 議決権 | なし | なし | なし |
| 配当金 | あり | あり | なし(現金分配で終了) |
| 現在の状況 | 一般的に存在する | ほぼ消滅 (単元未満株へ移行) |
組織再編時等に 一時的に発生 |
相続の場面でよく問題になるのは主に単元未満株と端数株の2つです。
端株(旧制度)は現在ほぼ存在しないため、「端株」という言葉を使っていても、実態は単元未満株か端数株のどちらかであることがほとんどです。
単元未満株とは
1株以上あるけれど、1単元に足りない株式です。
1単元が100株の会社なら、50株・80株・99株などがこれにあたります。
単元未満株は、議決権こそありませんが、配当金は受け取れます。また、株として保有し続けることができます。
相続の場面では、遺産分割で株式を分けた結果として生じやすいです。
「株として残るが、1単元に足りないので扱いを考える必要がある」のが特徴です。
端株(旧制度)とは
かつての旧商法下で認められていた1株未満の株式です。
議決権はありませんでしたが、配当金は受け取れました。
2001年の商法改正で単元株制度が導入され、その後、2006年施行の会社法で端株制度そのものが廃止されました。旧来の端株は、単元未満株へ移行しています。
現在ではほぼ存在しないため、「端株がある」という場合は単元未満株か端数株のことを指している可能性が高いです。
端数株とは
組織再編(株式併合・合併など)によって一時的に生じる1株未満の端数です。
議決権も配当金もなく、現金分配(端数金)で最終的に整理されます。
例:101株を「10株→1株」に株式併合すると…
理屈の上では10株+0.1株相当になります。
この0.1株が端数株です。口座に「株」として残るのではなく、通常は端数処理により金銭(端数金)として精算されます。
注意:保有株数が少ない場合
併合前の保有株数が少ないと、併合後に全部が1株未満の端数株となり、結果として株主の地位を失って現金交付で終わることがあります。
「株として残ると思っていたのに、実際は金銭で整理された」という認識差が出やすいところです。
相続でどんな場面に出てくるのか
単元未満株が出やすい場面
遺産分割で株式を分けた結果として生じやすいです。
例)1単元100株の会社で150株保有→Aが100株・Bが50株に分けると、Bの50株が単元未満株になる
端数株が出やすい場面
株式併合など会社側の組織再編で生じやすいです。
例)101株保有中に「10株→1株」の株式併合→100株は10株になるが、残り1株分は0.1株の端数株になる
相続では単元未満株の問題が出やすく、株式併合などが絡むと端数株まで加わる、というイメージで整理すると分かりやすいです。
100株を50株ずつに分けると、何が起こる?
1単元100株の会社の株式を100株だけ保有していた場合、相続人2名が各50株ずつ取得すること自体は考えられます。
ただし、その結果どうなるかというと、2人とも単元未満株主になります。
この場合に起こること
- 2人とも単元未満株主になる
- 配当金は受け取れるが、議決権はない
- 市場で通常売買しにくいため、その後の整理を考える場面がある
- 「分けられるか」と「分けた後に扱いやすいか」は別問題になる
そのため、株式相続では単に半分ずつにするのではなく、分けた後の扱いやすさまで見ておくことが大切です。
1人が100株を取得し、他方は別の財産や代償金で調整したほうが整理しやすいこともあります。
株数が割り切れないときの協議書の書き方
「均等に分けたい」と考えても、株数が割り切れないことがあります。
たとえば101株を2人で平等に分けたい場合、計算上は50.5株ずつになりますが、株式はこのように分けられません。
実務では、Aが51株・Bが50株というように株数を決めて記載します。
割合(「2分の1ずつ」)ではなく、最終的な株数を明記するのが実務的です。
協議書で決めておきたいこと
- 割り切れない株数分は誰が取得するのか
- 必要なら代償金で調整するのか
- 最終的な株数をどう記載するのか
文言例
被相続人名義の〇〇株式会社普通株式については、相続人〇〇が51株を、相続人△△が50株を、それぞれ取得する。
協議書の書き方そのものは、こちらで詳しく整理しています。
▶
株式相続の名義変更|必要書類と遺産分割協議書の書き方
協議書では、端数株の扱いまで決めておくと安心です
株式併合などが絡む可能性があるときは、株数の配分だけでなく、端数処理によって交付される金銭(端数金)を誰が取得するのかまで決めておくと、最後がすっきりします。
「株はこの人」と決めていても、端数株が発生して端数金が出ると、最後にお金の帰属が残ってしまうことがあります。
文言例①:株式を取得する相続人に端数金も帰属させる
被相続人名義の〇〇株式会社普通株式について、株式併合その他これに準ずる事由により1株未満の端数が生じ、端数処理により金銭が交付される場合、その金銭は当該株式を取得する相続人〇〇が取得する。
文言例②:割合で取得する場合
被相続人名義の〇〇株式会社普通株式について、株式併合その他これに準ずる事由により1株未満の端数が生じ、端数処理により金銭が交付される場合、その金銭は、当該株式の取得割合に従い、相続人がそれぞれ取得する。
端数株が出そうな場面では、株数だけを決めて終わりにしないことが大切です。
最後にどんな形で受け取ることになるのかまで見ておくと、実務が止まりにくくなります。
まとめ
- 単元未満株(50株など)は1株以上ある株式。配当金あり、株として残る
- 端株(旧制度)は1株未満。現在はほぼ消滅し、単元未満株に移行済み
- 端数株(0.1株など)は株式併合などで一時的に生じる1株未満の端数。配当なし、現金分配で終了
- 相続では単元未満株が出やすく、株式併合が絡むと端数株まで加わることがある
- 協議書では株数だけでなく、端数株の端数金の帰属まで定めておくと後で止まりにくい
株式相続の記事は、進む順に並んでいます
このページは、株数が合わない・半端な株が出てきたときの参照記事です。 株数を確定させてから、分け方の検討へ進むと整理しやすくなります。
このあとに読む
株数が変わる理由も、あわせて
▶ 株式分割とは|相続で株数が変わる理由
▶ 株式併合とは|相続で株数が減ることがあります
▶ 株式相続の手続き|口座・株数・配当・税金まで全体像を整理 (全体像に戻る)
ご相談の入口
株式の相続では、単元未満株や端数株が出ると、遺産分割協議書の書き方だけでなく、その後の受け取り方にも影響します。
「この分け方でよいのか」「最後に株で残るのか、金銭で整理されるのか」まで、お気軽にどうぞ。