株式の名義変更に必要な書類は、証券会社所定の相続手続依頼書、戸籍一式(または法定相続情報一覧図)、相続人全員の印鑑証明書、遺産分割協議書、取得する相続人の証券口座の5つが基本で、完了までの目安は1社あたり2〜4週間です。遺産分割協議書は、証券会社・口座番号・銘柄・株数まで個別に書き出し、書き漏れは「後日判明した財産」の条項で拾うのが基本の形です。
株式の相続は、預金のように「解約してお金を受け取る」形では終わりません。
上場株式では、いったん相続人の証券口座へ移す、という一段階が入るのが通常です。つまずきやすいのは書類の数ではなく、「どの有価証券を、誰が取得するのか」を書面で確定させる作業のほうです。
この記事では、手続きの進め方と、遺産分割協議書の書き方に絞って、条項例つきで整理します。
どう分けるかを決める段階は、別の2本で整理しています。代償分割か換価分割か、譲渡税まで含めるとどう変わるかは「株式相続の分け方」の記事、複数人で分ける割合(「2分の1ずつ」が数量なのか価額なのか、割り切れるのか)は「2分の1ずつ」の注意点の記事です。分け方を決めるのがその2本、決まったことを書面にして手続きするのがこの記事、という役割分担です。
ここでは上場株式を中心に扱いますが、条項の考え方は投資信託・国債など有価証券全般に共通します。投資信託の相続と、非上場の自社株の相続は、それぞれ別の記事で整理しています。
この記事の内容
・名義変更までの4つのステップ
・基本の書き方① 一人がすべて取得する場合
・基本の書き方② 複数人で分ける場合
・必ずセットにする 後日判明した財産の条項
・補助の書き方 包括的に記載するという選択肢
・預り金・配当金までどう拾うか
・端数が出たときの一文
・配当金の窓口は証券会社ではありません
・押印する前に、相続人の間で共有しておきたい3つのこと
・換価分割・代償分割にするときの書き方
・まとめ
・証券会社に出す必要書類
・基本方針 細かく書いて、漏れは条項で拾う
・どこまで書くかの目安
・いつの時点の株数を書くのか
・書類と書き方は決まっています。決めにくいのは、誰が株を引き受けるか
・差し戻しになりやすい5つのポイント
・期間の目安
・株式相続の全体像に戻る
名義変更までの4つのステップ
名義変更そのものは4番目の作業です。前の3つを飛ばして証券会社に連絡すると、結局やり直しになります。下の図は、名義変更までの4つのステップと、それぞれにかかる期間の目安を並べたものです。
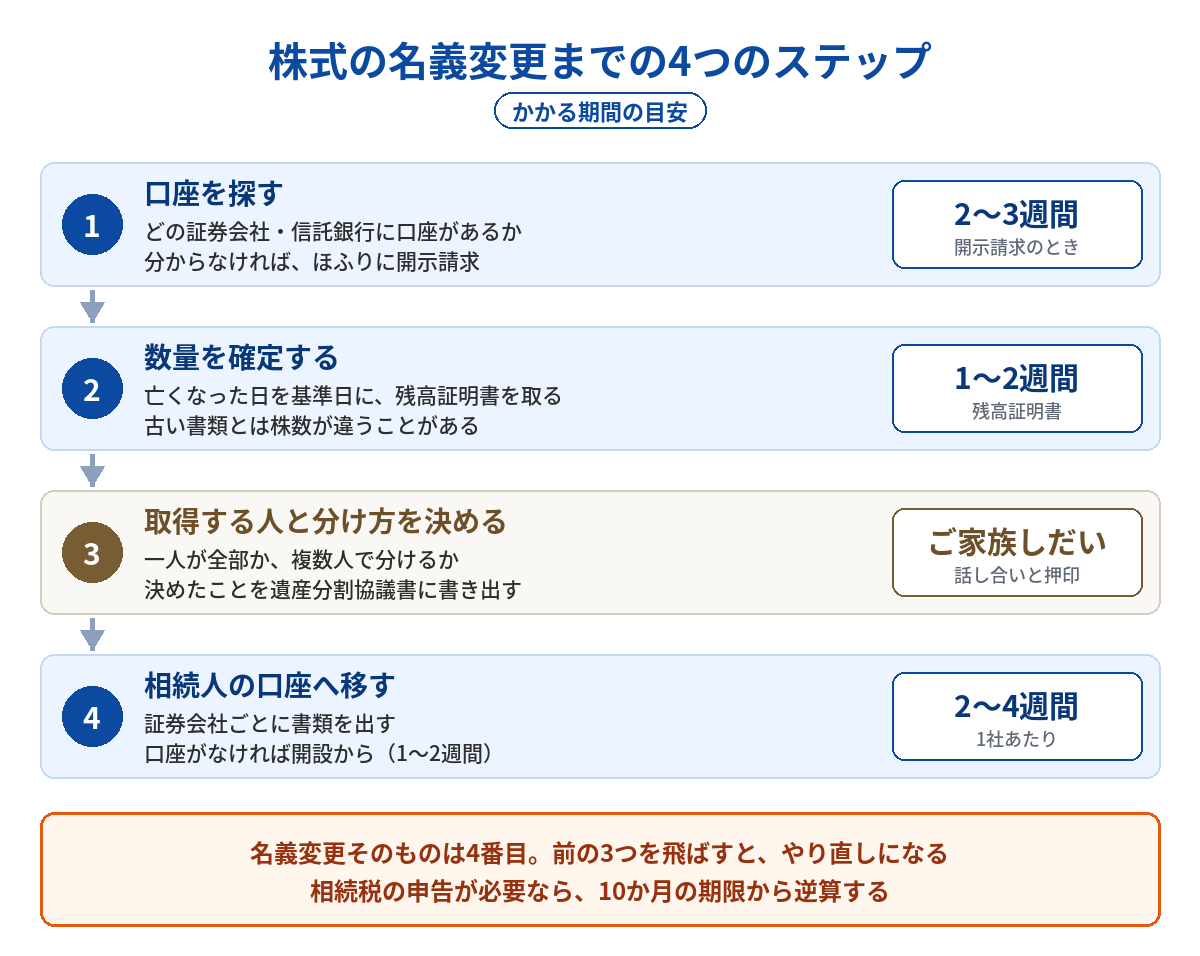
- 口座を探す:どの証券会社・信託銀行に口座があるかを確かめます。分からなければ、証券保管振替機構(ほふり)への開示請求という方法があります
- 数量を確定する:亡くなった日を基準日として、残高証明書を取得します。株式分割・株式併合で、古い書類とは株数が違うことがあります
- 取得する人と分け方を決める:一人が全部取るのか、複数人で分けるのか。決めた内容を遺産分割協議書に書き出します
- 相続人の口座へ移す:取得する相続人の証券口座を用意し、所定の書類とあわせて提出します
ステップ1・2は、次の記事で詳しく整理しています。
株式相続の調査|証券会社・信託銀行がわからない場合はどうするか?ー口座のある会社の調べ方
株式相続で本当に何株あるのかを確認する方法|残高証明書・配当書類・所有株式数証明書の見方
特別口座の株式とは?|証券口座にない株が見つかったときの相続手続き
証券会社に出す必要書類
遺産分割協議で決めた場合
- 相続手続依頼書(証券会社所定):相続人全員の署名・実印を求められることが多い
- 被相続人の戸籍謄本(出生から死亡まで):法定相続情報一覧図の写しで代わりにできる
- 相続人全員の戸籍謄本:一覧図があれば不要になることが多い
- 相続人全員の印鑑証明書:発行後6か月以内とする会社が多い
- 遺産分割協議書:原本を見せて写しを出す、という扱いが一般的
- 取得する相続人の証券口座:なければ開設から。1〜2週間かかります
遺言がある場合
取得する人が遺言で決まっているため、相続人全員の印鑑証明書が要らなくなり、取得する方の分だけで済むことが多くなります。手続きの負担がはっきり軽くなる場面です。
- 遺言書(自筆証書は検認済みのもの、法務局保管なら遺言書情報証明書)
- 公正証書遺言の場合は正本または謄本
- 遺言執行者がいる場合は、その資格を証する書面
- 被相続人の死亡の記載のある戸籍謄本
- 取得する方の印鑑証明書・戸籍謄本
基本方針 細かく書いて、漏れは条項で拾う
法律上、遺産分割協議書で求められるのは、「誰が、どの有価証券を取得するのか」が客観的に分かることです。証券会社名・支店名・口座番号・銘柄・株数まで、一律に書かなければならないという決まりはありません。
それでも実務では、個別に特定して書き出すほうが圧倒的に多いのが実情です。当事務所でも、こちらを基本にしています。個別に書き出す理由は、次の3つです。
- 他の相続人にとって、何を取得したのかが明確になる:協議書は、取得する人のためだけの書面ではありません。全員が同じものを見て押印できることに意味があります
- 相続税の申告書に載せた財産と対応させやすい:申告が必要な場合、財産目録と協議書がずれていると、あとで確認に手間がかかります
- 証券会社の窓口で止まりにくい:会社によって審査の細かさに幅がありますが、特定してあれば迷われることがありません
細かく書くことの弱点は、ただ一つ。書き漏らしたものが出てきたときです。特別口座の株、単元未満株、名義書換をしていない古い株。株式は「あとから出てくる」ことがとても多い財産で、そのたびに協議書を作り直すとなれば、相続人全員の実印がもう一度必要になります。
けれども、この弱点は条項ひとつで埋められます。だから、細かく特定して書き、漏れは「後日判明した財産」の条項で拾う。これが基本の形です。
包括的に書く方法もあり、場面によっては有効です。ただしそちらは補助的な選択肢として、条件を確認したうえで使います。後半で整理します。
下の図は、協議書に書き出すものと、書き出しだけでは残る漏れを拾う4つの条項を並べたものです。
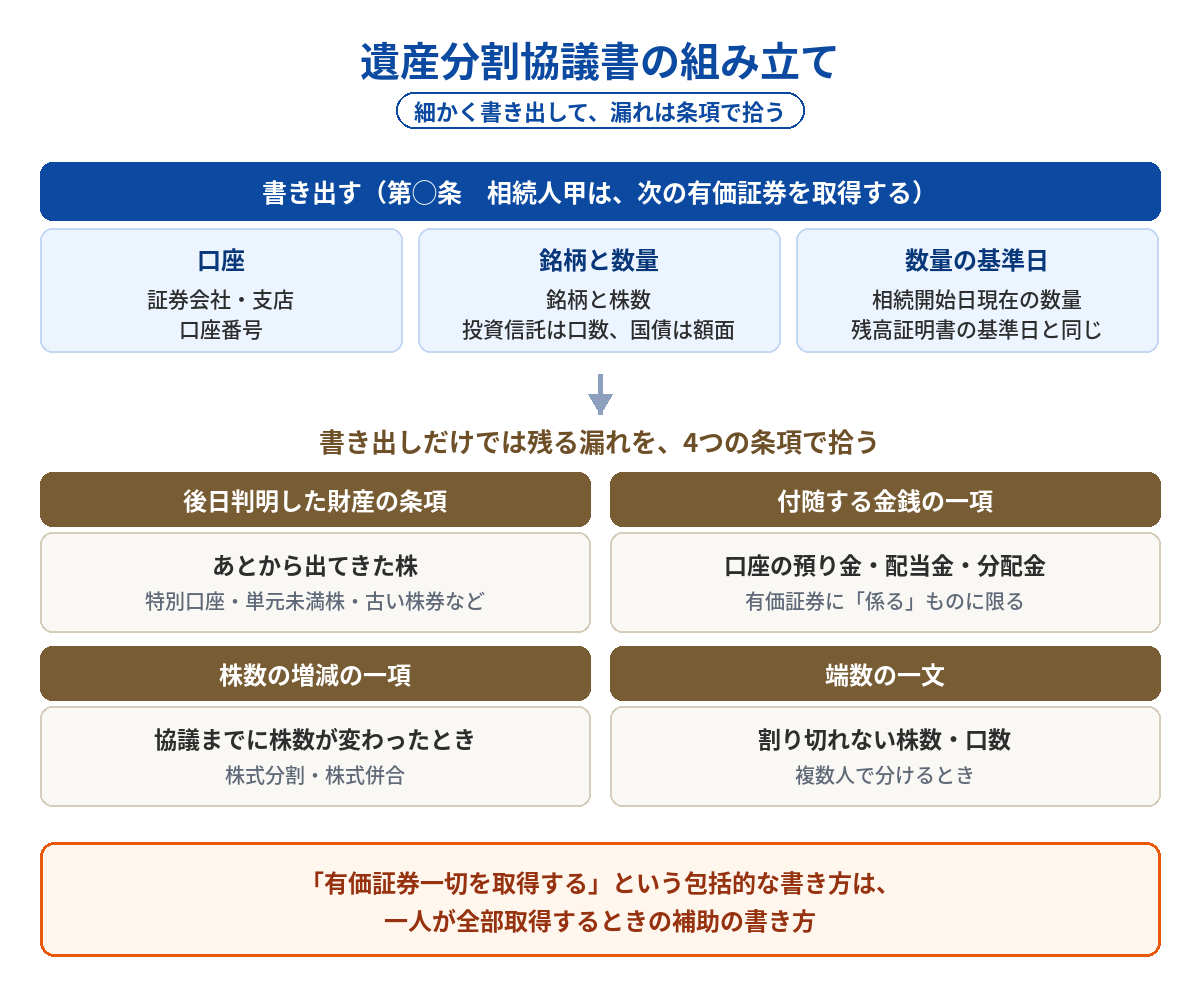
- 後日判明した財産の条項:特別口座の株、単元未満株、古い株券など、あとから出てきたものを拾う
- 付随する金銭の一項:口座の預り金、配当金・分配金を拾う。範囲は有価証券に「係る」ものに限る
- 株数の増減の一項:株式分割・株式併合で、協議までに株数が変わっても読み替えられるようにする
- 端数の一文:複数人で分けて、株数・口数が割り切れないときの行き先を決める
どこまで書くかの目安
協議書に書く項目ごとの目安は、次のとおりです。
- 証券会社名:書く。口座を特定する起点になる
- 支店名・取扱店:分かれば書く。ネット証券では、なくても困ることは少ない
- 口座番号・顧客コード:書く。同じ会社に複数の口座があるときの決め手になる
- 銘柄名:書く。相続人ごとに分けるなら欠かせない
- 証券コード:書かなくてもよい。似た名前の銘柄との取り違えを防ぐのに役立つ
- 株数:書く。基準日を添える(後の章で書きます)
- 投資信託の口数:書く。株式と同じ考え方で書く
- 国債・社債など:書く。銘柄・回号・額面などで特定する
- 評価額:書かない。特定のために必要な事項ではない
評価額を書かないのは、特定のために必要な情報ではないからです。書けば書いたで「その額で合意した」と読まれることもあり、価格が動く財産では、かえって争いの種になりかねません。
基本の書き方① 一人がすべて取得する場合
取得する人が一人でも、口座と銘柄を書き出します。手続きのためというより、ほかの相続人が「何を取得したのか」を確認できるようにするためです。文例は次のとおりです。
第◯条 相続人甲は、次の有価証券を取得する。
- 〇〇証券株式会社 〇〇支店 口座番号〇〇〇〇〇〇:株式会社A 普通株式1,000株、株式会社B 普通株式500株、〇〇投資信託500,000口
- △△証券株式会社 △△支店 口座番号△△△△△△:株式会社C 普通株式300株
(数量はいずれも令和◯年◯月◯日現在のもの)
証券会社が複数あるときは、会社ごとに区切って書くと分かりやすくなります。手続きも会社ごとに別々に進みますので、そのまま作業単位になります。
基本の書き方② 複数人で分ける場合
複数人で分けるなら、個別の特定は選択ではなく必須になります。誰が何を取得するのかを、銘柄・数量まで振り分けます。
第◯条 〇〇証券株式会社〇〇支店(口座番号〇〇〇〇〇〇)の次の有価証券は、それぞれ次のとおり取得する。
- 株式会社A 普通株式1,000株:相続人甲
- 株式会社B 普通株式500株:相続人乙
- 〇〇投資信託500,000口:相続人甲
- 第〇回個人向け国債 額面1,000万円:相続人乙
(数量はいずれも令和◯年◯月◯日現在のもの)
「各2分の1ずつ」と割合を書いただけでは足りません。各銘柄の数量を半分にするのか、口座全体の価額を半分にするのかが決まりません。101株を50.5株ずつにはできない、という問題も残ります。
有価証券を「2分の1ずつ」相続するときの注意点|株式の半分とは何を意味する?
必ずセットにする 後日判明した財産の条項
個別に特定して書くなら、この一条は欠かせません。書き出した中に入っていなかったものが出てきたとき、この条項があるかどうかで、その後の手間がまったく変わります。一人が取得するなら、次のように書きます。
第◯条 本協議書に記載のない財産及び後日判明した財産については、相続人甲が取得する。
複数人で分けた場合は、後から出てきたものも分けるという書き方にできます。
第◯条 本協議書に記載のない財産及び後日判明した財産については、相続人甲及び乙が各2分の1の割合で取得する。
この一条が効くのは、たとえば次のような場面です。
- 信託銀行の特別口座にあった株が、あとから通知で判明した
- 単元未満株の存在に、配当金の案内で気づいた
- 名義書換をしていない古い株券が、自宅の整理で出てきた
- 合併・株式移転で、別の会社の株に変わっていた
いずれも実際によくある話です。この条項がなければ、そのつど相続人全員の実印をもう一度いただくことになります。
補助の書き方 包括的に記載するという選択肢
一人がすべてを取得する場合に限り、包括的に書く方法も使えます。取得する人が一人であれば、財産の帰属は文言としては明確だからです。
第◯条 相続人甲は、被相続人名義の有価証券一切を取得する。
証券口座を丸ごと一人が取得する場合は、口座だけ特定して、中身は包括的に、という書き方もあります。「入れ物を決めて、中身は問わない」という形です。
第◯条 相続人甲は、被相続人名義の下記証券口座において保有し、又は預託されている株式、投資信託、国債その他一切の有価証券及び金融商品並びに預り金その他同口座に属する一切の財産を取得する。
- 証券会社:〇〇証券株式会社
- 取扱店・支店:〇〇支店
- 口座番号:〇〇〇〇〇〇
補助的な選択肢としているのには、理由があります。「有価証券一切」と書くということは、ほかの相続人に開示されていない財産まで、あわせて取得するということでもあります。
あとから見つかった口座を拾えるという利点は、裏返せば「ほかの相続人が把握していなかったものも含まれる」という意味です。「そんな口座があったとは聞いていない」という話が出たとき、この一文が火種になることがあります。
それでも包括記載が向く場面はあります。財産の全体をご家族で共有できていて、なおかつ相続人の人数が多く、書類を何度も往復させたくない。そうした場合には、手続きの軽さが実際に効いてきます。
基本は個別に特定し、漏れは条項で拾う。包括記載は、ご家族の状況を確かめたうえで選ぶ。
どちらが正しいという話ではなく、透明さを取るのか、手続きの軽さを取るのかという選択です。私がご相談をお受けするときも、ここはご家族の様子を伺ってから決めています。
預り金・配当金までどう拾うか
銘柄と株数を書き出しても、まだ残るものがあります。証券口座内の預り金と、配当金です。銘柄を列挙しただけでは、これらが含まれるのかどうか、文言上あいまいになります。
配当金は、亡くなった時点で配当の手続きがどこまで進んでいたかで、扱いが3つに分かれます。どの場合も、協議書に書いておかないと、株式を取得した人のものになるとは限りません。
- 未収配当金:亡くなる前に配当の効力が発生していて、まだ受け取っていない配当です。相続分に応じて当然に分かれるのが原則なので、株式を取得する人にまとめるなら、相続人全員の合意として協議書に書いておきます
- 配当期待権:配当の基準日の翌日から効力発生日までに亡くなった場合の、配当を受ける権利です。相続税では株式とは別の財産になります。誰が取得するかを判断した最高裁の判例はないので、協議書で決めておくのが確かです
- 相続開始後に新たに発生した配当:遺産分割までの間に、共同相続した株式から新たに生じた配当です。誰が取得するかは裁判例が分かれていて(名古屋高裁平成23年5月27日判決・大阪地裁令和7年3月14日判決)、最高裁の判例はまだありません
日付ごとの相続税・所得税の扱いと裁判例は、詳説の記事(相続と配当金の関係)で整理しています。どの場合も、協議書に書いておけば、配当を誰が取得するかははっきりします。そこで、有価証券に付随する金銭と、それを受け取る権利までまとめて拾う一項を、基本の書き方①の条に第2項として添えます。
2 前項の有価証券に係る預り金、配当金、分配金、利金、償還金その他当該有価証券に付随して生ずる金銭及びこれらを受領する権利(配当期待権、未収配当金その他相続開始時に未受領又は未確定のもの並びに相続開始後に発生又は具体化したものを含む。)は、相続人甲が取得する。
ここで「その他一切の金銭」と範囲を広く取りすぎると、預貯金その他の財産を定めた条項と守備範囲が重なってしまいます。同じお金を二つの条項が拾ってしまえば、どちらが優先するのかで揉めます。
「係る」「当該有価証券に付随して生ずる」という言葉で、有価証券との関連に限定しておく。この一手間が、条項どうしの衝突を防ぎます。
委託者指図型投資信託の収益分配金や元本償還金については、最高裁の判断があります。相続開始後に被相続人名義の口座へ預り金として入金されたものは、当然に法定相続分に応じて分割されるものではないとしています(最高裁平成26年12月12日判決)。
配当金の考え方と、投資信託の相続は、次の記事で詳しく整理しています。
相続と配当金の関係|配当がいつ確定したかで法務・税務の整理が変わる
株式相続で配当金はどう扱う?|未収配当金の整理と受取りの実務
投資信託の相続|株式と何が違う?評価・移管・解約の手続きを整理
いつの時点の株数を書くのか
遺産分割の対象になるのは、相続開始時に持っていた有価証券です。協議書には、相続開始日現在の株数を、残高証明書のとおりに書きます。残高証明書を死亡日基準で取るのは、このためです。
ところが、協議がまとまるまでの間に、株式分割や株式併合で株数が動くことがあります。相続開始から1年近く経っていれば、十分に起こりえます。
株数が動いていても、協議書に書くのは相続開始日現在の株数です。
実務では、証券会社から「どの時点の株数か」を協議書全体で一つにそろえてほしいと言われることがあります。ある銘柄は相続開始日の株数、別の銘柄はいまの株数、と時点が混ざると、手続きが止まります。すべての銘柄を相続開始日現在(残高証明書どおり)でそろえて書き、そのあとの増減は次の一項で受け止めます。細かく特定して書く以上、この一項は必ず添えてください。
3 第1項に記載した株式の数は、相続開始日現在のものとする。相続開始後に株式分割、株式併合その他の事由により株数に増減が生じた場合は、単元未満株式を含め、その増減後の株式をもって同項の株式とする。
株数が動く理由は、次の記事で整理しています。
端数が出たときの一文
「各2分の1ずつ」と決めても、101株なら50.5株ずつにはできません。端数の行き先を決めていない協議書は、そこで止まります。
第◯条 前条の分配において1株に満たない端数が生じた場合は、相続人甲がこれを取得する。
なお、単元未満株だから分けられない、ということではありません。37株を19株と18株に分けること自体は考えられます。問題になるのは、割った結果が整数になるかどうかです。投資信託の口数、債券の額面でも同じ論点が出ます。単元未満株・端株・端数株の違いは、次の記事で整理しています。
単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
配当金の窓口は証券会社ではありません
協議書に書いたあと、実際に未収の配当金を受け取る段になって戸惑う方が多い部分です。株式の名義変更は証券会社、配当金の請求は信託銀行などと、窓口が二つに分かれます。
配当金の支払いを取り扱っているのは、証券会社ではなく、発行会社の株主名簿管理人(信託銀行などの証券代行部門)です。証券会社に相続手続きを出しても、未受領の配当金までは処理されません。別途、株主名簿管理人に請求することになります。
何をすればよいかは、亡くなった方が選んでいた配当金の受取方式で変わります。
- 株式数比例配分方式:証券口座に入金される方式。名義変更が済めば、その後の配当は取得した人の口座に入ります。手続きはいちばん軽くなります
- 配当金領収証方式:ゆうちょ銀行や郵便局などで受け取る方式。換金していない領収証が自宅に残っていることが多く、株主名簿管理人への請求が必要です
- 登録配当金受領口座方式・個別銘柄指定方式:指定の預金口座に入金される方式。その口座が凍結されていると、配当金だけ宙に浮きます
受け取らないまま放置すると、受け取れなくなることがあります。
多くの会社は、支払開始日から一定の期間を過ぎた配当金について、支払義務を免れる旨を定款で定めています。自宅に配当金領収証が見つかったら、早めに確認してください。
支払いが始まっているのに、配当金領収証を換金していないなどで受け取っていない配当は、「未受領配当金」と呼ばれることがあります。未収配当金の一つで、相続での扱いは同じです。ただ、証券会社の残高証明書だけでは分からないことがあるので、株主名簿管理人に問い合わせて確かめます。
代表者に一括して受け取ってもらえるか
できます。ただし、未収配当金は法律上は相続分に応じて分かれる債権と考えられるため、株主名簿管理人は相続人全員の署名・実印と印鑑証明書を求めるのが通常です。手続きとしては、株式の名義変更と同じ重さになると思っておいてください。
そのため実務では、協議書に配当金の帰属まで書いておき、それを添付して一括で請求するのが、いちばん手間が少なくなります。「預り金・配当金までどう拾うか」の章の一項を置く理由は、ここにもあります。
押印する前に、相続人の間で共有しておきたい3つのこと
協議書は、押印してしまえば手続きは進みます。けれども、「聞いていなかった」が出てくるのは、たいてい1年後の確定申告の時期です。押す前に、次の3点だけは全員で確認しておいてください。
一般口座なら、取得した人が将来の確定申告を引き受けることになる
特定口座(源泉徴収あり)なら、売却のたびに証券会社が税を差し引いてくれるため、原則として申告は不要です。ところが一般口座では源泉徴収がなく、売却した年の確定申告を自分で行うことになります。取得費の確認も必要です。
「株をもらう」ことと「申告を引き受ける」ことがセットになる、と取得する方に先に伝えておく。ここを飛ばすと、あとで気持ちがこじれます。
代償金の額を、税引き前の時価のまま決めていないか
株式を取得した方は、将来それを売れば譲渡税がかかります。時価そのままの半額を代償金として支払えば、取得した方だけが税の分だけ重くなります。時価から将来の譲渡税を引いた額を目安にする、という考え方を、金額を決める前に共有しておいてください。
換価分割では、申告するのは「売った人」ではなく「もらう人」
代表の相続人の名義で売却しても、譲渡所得はその方ひとりのものにはなりません。換価代金を取得する各相続人が、それぞれの取得割合で確定申告します。一般口座では源泉徴収がないため、申告漏れになりやすい点にご注意ください。
いずれも、金額の出方まで含めた判断が必要な部分です。具体的な税額や申告の要否は、税理士と連携して確認します。
株式を相続したあとに売るときの譲渡税|特定口座と一般口座で何が違う?
株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
書類と書き方は決まっています。決めにくいのは、誰が株を引き受けるか
名義変更の書類は、証券会社所定の依頼書、戸籍、印鑑証明書、遺産分割協議書、取得する人の証券口座の5つが基本です。協議書は、口座・銘柄・株数まで書き出し、後日判明した財産、付随する金銭、株数の増減、端数の条項で漏れを拾えば、形は整います。
本当に詰まるのは、その前です。株を取得する人は、一般口座なら将来の確定申告を、売るときには譲渡税を引き受けることになります。ほかの相続人がそれを知らないまま代償金の額を決めたり押印したりすると、1年後の確定申告の時期に「聞いていなかった」が出てきます。
分かれ目は、株のまま引き継ぐ人が、申告と将来の譲渡税まで引き受けるかどうかです。引き受けるなら、その人が取得し、代償金を払う場合は税引き後の見込みで額を決めます。引き受ける人がいなければ、売却して代金を分ける換価分割にし、それぞれが申告します。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
換価分割・代償分割にするときの書き方
どちらを選ぶかの判断は「株式相続の分け方」の記事に譲り、ここでは文言だけを示します。
換価分割
売るためには、いったん誰かの口座に入れる必要があります。その事情を書いておかないと、代表者が単独で取得し、ほかの相続人に贈与したと見られるおそれがあります。
第◯条 前条の有価証券は、換価のうえ分割するものとし、その換価手続の便宜のため、相続人甲の名義に移管する。
2 相続人甲は、前項の有価証券を売却し、売却代金から売却に要した費用及び公租公課を控除した残額を、相続人甲及び乙が各2分の1の割合で取得する。
代償分割
第◯条 相続人甲は、前条の有価証券を取得した代償として、相続人乙に対し、金◯◯◯◯円を令和◯年◯月◯日限り支払う。
「代償として」の5文字がないと、ただの金銭のやりとり、つまり贈与と見られる可能性があります。金額と支払期限も必ず入れてください。
差し戻しになりやすい5つのポイント
書類を出したあとで止まりやすいのは、次の5つです。
- 証券会社ごとに手続きが必要:3社に口座があれば、書類も3セット。ひとつの窓口では終わりません
- 取得する相続人に証券口座がない:開設だけで1〜2週間。手続きを始めるのと同時に動いてください
- 印鑑証明書の期限切れ:先に全員分を集めたら、最後の1社で6か月を過ぎていた。よくあります
特別 - 口座の株が別扱い:証券会社ではなく、信託銀行などの口座管理機関の管轄です。別のルートで進みます
- 口座の種類を決めずに移してしまう:特定口座か一般口座かで、売却時の申告の重さが変わります
口座の種類と名義変更は、次の記事で整理しています。
株式相続の口座|特定口座・一般口座・NISAの違いと名義変更
期間の目安
それぞれにかかる期間の目安は、次のとおりです。
- 口座の所在調査(ほふりへの開示請求):2〜3週間
- 残高証明書の取得:1〜2週間
- 相続人の証券口座の開設:1〜2週間
- 名義変更(提出から完了まで):1社あたり2〜4週間
相続税の申告が必要な方は、10か月の期限から逆算してください。株式は調査に時間がかかる財産です。早い段階で「どこに何があるか」を確定させておくことが、あとの余裕になります。
株式相続の全体像に戻る
この記事は、分け方が決まったあと、書面にして手続きする段階の記事です。株式相続のほかの記事は、次のとおりです。
- 全体像:株式相続の手続き(口座・株数・配当・税金)
- 分け方を決める:株式相続の分け方(代償分割・換価分割と譲渡税)
- 割合を詰める:有価証券を「2分の1ずつ」相続するときの注意点
- 非上場の株:自社株(非上場株式)の相続
- つまずきやすいところ:株式相続でよくある5つの落とし穴
有価証券を「2分の1ずつ」相続するときの注意点|株式の半分とは何を意味する?
自社株(非上場株式)の相続|株主名簿・役員変更登記・遺産分割前の株主総会
まとめ
株式の名義変更と遺産分割協議書を、法・税・暮らし・想いで整理すると、次のとおりです。
- 法:証券会社・口座番号・銘柄・株数まで特定し、漏れ・増減・付随する金銭を条項で補う
- 税:基準日が亡くなる前の配当は、配当期待権や未収配当金として相続税の対象。売却益の申告は取得する人ごと
- 暮らし:持ち続けるのか、現金にするのか。一般口座なら申告の手間まで引き受けられるか
- 想い:長く持ち続けた銘柄には理由があることも。その気持ちも含めて分け方を考える
協議書は、取得する方のためだけの書面ではありません。ご家族全員が同じものを見て、同じ理解のうえで押印できること。そのために、書けるところは書いておく。書ききれない部分は条項で受け止める。それが基本の形だと考えています。
迷いやすいのは手続きより、「どう分けるか」を決める場面です。税金の答えに、家族を合わせない。まずご家族が納得できる形を決めて、そのうえで手続きと税の整理を合わせていく。その順番を大切にしています。
司法書士田中康雅事務所では、相続手続き全体の整理役として、有価証券の調査から名義変更、遺産分割協議書の作成(条項の整え方を含めて)までお手伝いしています。相続税や譲渡税が関わる場面では税理士と連携し、法と税の両面から整理してご案内します。
「協議書をどこまで書けばよいか分からない」「どの証券会社に口座があるかも分からない」という段階でも、ご相談いただけます。初回のご相談は無料です。