有価証券を「各2分の1」と遺産分割協議書に書いても、各銘柄の数量を半分にするのか、口座全体の価額を半分にするのかで意味が変わります。101株や投資信託の口数のように2で割り切れないこともあるので、最終的に誰が何株・何口を取得するのかまで決めておくことが大切です。
「証券会社にある株式は、兄弟で2分の1ずつ相続する」
一見すると、とても分かりやすい遺産分割です。ところが、有価証券については、この「2分の1ずつ」という言葉が意外と曲者です。
不動産であれば「持分2分の1ずつ」と書けば意味は比較的明確ですが、株式や投資信託の場合には、各銘柄の数量を2分の1ずつ取得するのか、それとも、証券口座全体の価額を2分の1ずつ取得するのかによって、意味が大きく変わってきます。
今回は、有価証券を複数の相続人で分ける場合に、遺産分割協議書で注意したいポイントを整理します。この記事のポイントは、次の6つです。
- 「有価証券を各2分の1」だけでは意味が曖昧になることがある
- 各銘柄を半分にするなら「数量の2分の1」と明確にする
- 101株など、2で割り切れない株数には注意する
- 単元未満株と1株未満の端数は別の問題
- 価額で半分にする場合には評価時点も決める
- 金額で公平にするなら換価分割も選択肢になる
この記事の内容
・「○○証券の有価証券を各2分の1」では少し曖昧
・各銘柄を半分ずつにするなら「数量の2分の1」と書く
・ただし「101株」は半分にできない
・単元未満株だから分けられないわけではない
・投資信託や国債でも同じ問題がある
・金額で平等にしたいなら、売却して分ける方法も
・一人が全部相続する場合は、話はずっと簡単
・書き方は決められます。決めにくいのは、株のまま持つか、お金で分けるか
・「2分の1」と書く前に確認したいこと
・株式相続の記事は、進む順に並んでいます
・ご相談の入口
・「価額を2分の1ずつ」にするなら、さらに注意が必要
「○○証券の有価証券を各2分の1」では少し曖昧
たとえば、亡くなった方が○○証券に、次のものを持っていたとします。
- A社株式:1,000株
- B社株式:2,000株
- 投資信託:100万口
遺産分割協議書に、次のように書いたとします。
「○○証券株式会社の有価証券について、長男と次男が各2分の1の割合で取得する」
この「2分の1」は、どういう意味でしょうか。下の図は、同じ「各2分の1」から読める2つの意味を並べたものです。
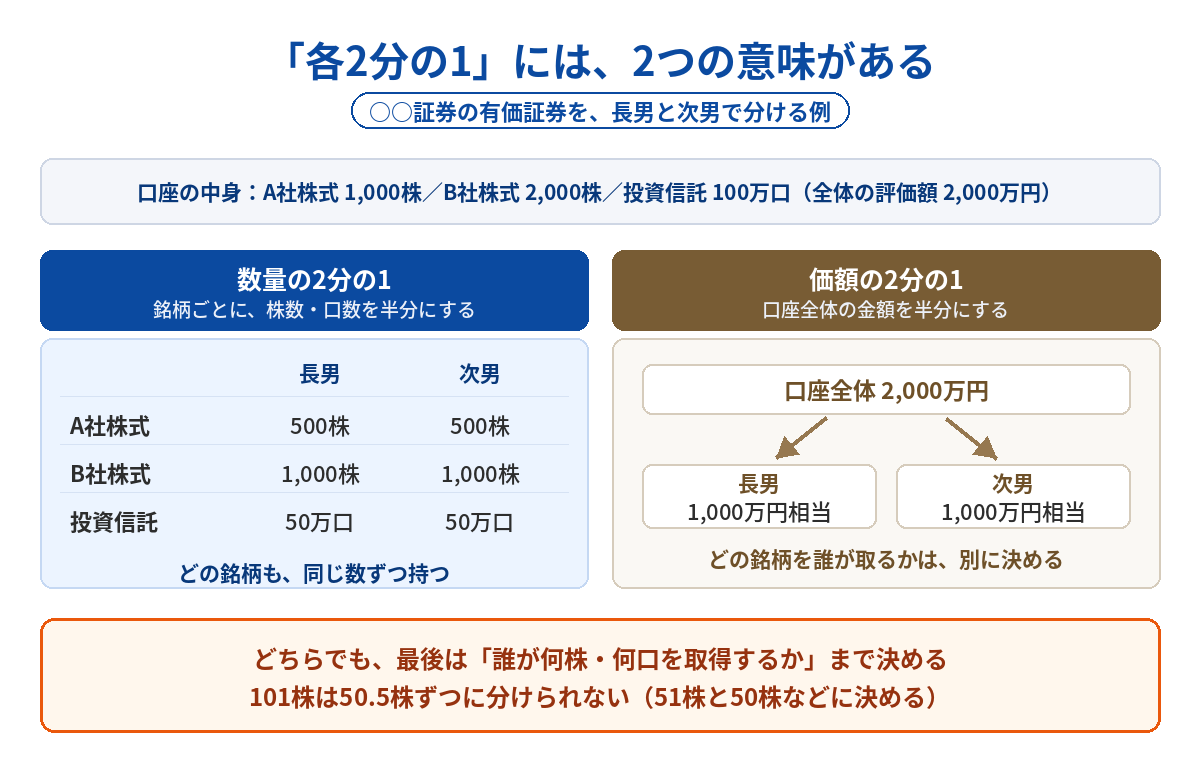
- 数量の2分の1:それぞれの銘柄を半分ずつ取得する。A社株式なら500株ずつ、B社株式なら1,000株ずつ、投資信託なら50万口ずつ
- 価額の2分の1:証券口座全体の価額を半分ずつにする。有価証券全体の評価額が2,000万円なら、それぞれ1,000万円相当になるように銘柄を振り分ける
この二つは、同じ「2分の1」でも内容はまったく異なります。そのため、複数人で有価証券を相続する場合には、単に「各2分の1」と書くだけでなく、何を基準に2分の1とするのかを明確にしておくことが大切です。
各銘柄を半分ずつにするなら「数量の2分の1」と書く
それぞれの株式や投資信託を同じ割合で分けたいのであれば、遺産分割協議書では、次のような書き方が分かりやすいでしょう。
「各銘柄ごとに、その数量の各2分の1を取得する」
ポイントは、「各銘柄ごとに」「数量の」「各2分の1」と明確にすることです。単なる「各2分の1」よりも、何を半分にするのかがはっきりします。
ただし「101株」は半分にできない
ここでもう一つ注意点があります。100株であれば、50株と50株に分けることができます。しかし、101株ではどうでしょうか。
101株×2分の1=50.5株です。通常、相続人Aの証券口座に50.5株、相続人Bの証券口座に50.5株という形で振り替えるわけにはいきません。
そのため、Aが51株、Bが50株など、具体的に誰が何株取得するのかを決める必要があります。つまり、「各銘柄について2分の1ずつ」と決める場合でも、実際の保有株数がその割合で割り切れるかを確認する必要があるということです。
単元未満株だから分けられないわけではない
ここは混同されやすいところです。たとえば、1単元が100株の会社について37株を持っている場合、この37株は「単元未満株式」です。しかし、37株という株式自体は存在しています。
したがって、証券会社の取扱いが可能であれば、Aが19株、Bが18株というように分けることは考えられます。問題なのは、単元未満株だから分けられないということではありません。37株を厳密に2分の1にすると、18.5株ずつとなってしまうことです。
注意すべきなのは、単元未満株であるかどうかよりも、遺産分割後の株数が整数になるかどうかです。
単元未満株、端株、端数株の違いについては、別の記事で詳しく整理しています。
単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
投資信託や国債でも同じ問題がある
この問題は株式だけではありません。投資信託であれば「口数」、債券であれば「額面金額」など、それぞれ分割する単位があります。
たとえば投資信託が1,000,001口あった場合、1,000,001口×2分の1=500,000.5口となります。
実際にどの単位で相続人へ振り替えられるかは、商品や証券会社によって異なります。そのため、有価証券を複数の相続人で分ける場合には、株式だけではなく、投資信託や債券についても実際に分割できる単位を確認することが必要です。
なお、投資信託は分配金再投資型だと口数が増えていくことがあり、評価の仕方も株式とは違います。
投資信託の相続|株式と何が違う?評価・移管・解約の手続きを整理
「価額を2分の1ずつ」にするなら、さらに注意が必要
各銘柄を半分ずつにするのではなく、「証券口座全体の金額を平等にしたい」という場合もあります。しかし、株式や投資信託は価格が変動します。そのため「価額で2分の1」とするのであれば、次のうち、いつの時点の価格を基準にするのかを決める必要があります。
- 相続開始日の価格なのか
- 遺産分割協議をした日の価格なのか
- 残高証明書に記載された評価額なのか
さらに、最終的には、Aはこの株式を何株、Bはこの投資信託を何口、というように、具体的に誰がどの資産を取得するのかを決める必要があります。「金額で半分」と決めれば、それだけで証券会社が自動的に半分ずつ振り分けてくれるわけではありません。
なお、相続税の評価で使う価格と、遺産分割の話し合いで使う価格は、同じとは限りません。
上場株式の相続は「いつの株価で考えるか」が大切です|相続税評価と遺産分割の違い
金額で平等にしたいなら、売却して分ける方法も
「同じ株数を持ちたい」のではなく、経済的に半分ずつ取得したいということであれば、株式や投資信託を売却し、その売却代金を2分の1ずつ取得する方法もあります。いわゆる換価分割です。
この方法であれば、「101株をどう分けるか」といった株数の端数や、銘柄ごとの価格差を考えながら現物を振り分ける必要は少なくなります。
もっとも、換価分割では、誰が株式を取得して売却するのか、売却代金をどのように分けるのか、売却による譲渡所得を誰が申告するのかなど、あらかじめ整理しておきたい点があります。
また、相続した株式をその後売却するときには、被相続人から引き継ぐ取得費や、特定口座・一般口座の違いなど、売却時の税金についても確認が必要です。とくに一般口座で株式を取得・売却する場合には、確定申告だけでなく、所得が増えることで家計に思わぬ影響が出ることもあります。
そのため、「金額で半分ずつにしたいから全部売れば簡単」と考えるのではなく、現物で分けるのか、代償分割にするのか、換価分割にするのかまで含めて決めることが大切です。
株式を現物のまま分ける場合と、代償分割・換価分割で分ける場合の違い(その後の譲渡税まで)、売るときの税金、一般口座の影響は、次の記事で整理しています。
株式を相続したあとに売るときの譲渡税|特定口座と一般口座で何が違う?
株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
一人が全部相続する場合は、話はずっと簡単
これに対して、一人の相続人が被相続人の有価証券をすべて取得する場合には、話はかなり簡単です。たとえば、次のような包括的な記載でも、取得者は明確です。
「相続人甲は、被相続人名義の有価証券一切を取得する」
この場合には、証券会社名、支店名、口座番号、銘柄、株数などをすべて列挙しなくても、誰が有価証券を取得するのかについて大きな問題は生じにくいでしょう。むしろ、あとから別の証券会社の口座や株式が見つかった場合にも対応しやすいというメリットがあります。
一方、複数人で分ける場合には、割合だけでは足りないことがあります。ここが大きな違いです。
もっとも、一人が取得する場合でも、他の相続人にとって何を取得したのかが分かるよう、あえて個別に書き出すこともあります。どこまで記載するかの考え方は、次の記事で整理しています。
書き方は決められます。決めにくいのは、株のまま持つか、お金で分けるか
「各2分の1」の書き方は、ここまでの順番で決められます。数量か価額かをはっきりさせ、割り切れない株数・口数は誰が何株・何口を取得するかまで決め、価額なら基準の時点も決めます。
本当に詰まるのは、その前です。相続人の一人は「株のまま持ち続けたい」、もう一人は「お金で平等に分けたい」と考えていることがあります。ここがそろわないまま「各2分の1」と書くと、証券会社の手続きや、その後の売却の段階で話が止まります。
分かれ目は、株のまま持ち続けたい相続人がいるかどうかです。いるなら、数量で分けて、割り切れない分の取り方を決めます。いなければ、換価分割や、一人が取得して代償金を払う形も選べます。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
「2分の1」と書く前に確認したいこと
有価証券を2人で半分ずつ相続する場合には、少なくとも次の点を確認しておいたほうがよいでしょう。
- 各銘柄の数量を半分にするのか
- 有価証券全体の価額を半分にするのか
- 株数や口数は実際に2で割り切れるのか
- 単元未満株や特殊な商品が含まれていないか
- 証券会社で複数人への分割振替ができるのか
- 価額で分ける場合には、いつの価格を基準にするのか
そして、その前提として「本当に何株あるのか」が確定していることも大切です。株数がずれていれば、どんな割合で決めても意味がありません。
遺産分割協議書では、ほんの一言の違いが、後の手続きに影響することがあります。
「2分の1ずつだから簡単」ではなく、何を2分の1にするのか。そして、その2分の1が実際に株数や口数として分けられるのか。
有価証券を複数人で相続するときには、ここまで確認してから遺産分割協議書を作ることが大切です。株数の確かめ方は、次の記事で整理しています。
株式相続で本当に何株あるのかを確認する方法|残高証明書・配当書類・所有株式数証明書の見方
株式相続の記事は、進む順に並んでいます
この記事は、複数人で分ける割合を詰める段階の記事です。どの方式で分けるかを決めたあと、協議書に落とし込む前に確認する位置づけです。
- この前に読む:株式相続の分け方(代償分割・換価分割と譲渡税)
- このあとに読む:株式相続の名義変更(必要書類と遺産分割協議書の書き方)
- 半端な株と価格の時点:単元未満株と端株・端数株/いつの株価で考えるか/投資信託の相続
- 全体像に戻る:株式相続の手続き
- 不動産の場合:代表者一人に寄せると進みやすく見えても、責任や精算がその人に集中しやすい
単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
上場株式の相続は「いつの株価で考えるか」が大切です|相続税評価と遺産分割の違い
投資信託の相続|株式と何が違う?評価・移管・解約の手続きを整理
(法律編)不動産の換価分割・代償分割|代表者一人名義にするときの法的注意点
ご相談の入口
有価証券を複数人で分けるときは、割合を決めただけでは手続きが進まないことがあります。当事務所では、証券会社ごとの取扱いを確かめながら、遺産分割協議書の文言を整えます。
「2分の1ずつでよいと思っていたが、どう書けばよいか分からない」という段階でも、ご相談いただけます。初回のご相談は無料です。