相続した株式の取得費は、①家庭内の書類、②証券会社の顧客勘定元帳、③信託銀行の株式異動証明書、④当時の株価データ、の順で調べます。 どうしても分からないときは売却代金の5%が取得費となり、1,000万円で売れば950万円が利益として扱われます。
相続した株を売ろうと思ったとき、ふと気になるのが「親はいくらで買ったんだろう?」という疑問です。
このページが整理すること
このページは、「取得費(買い値)が分からないとき」の具体的な調べ方を、手前から順番に整理したガイドです。
一般口座の注意点や家計への影響については、こちらで整理しています。
▶ 株式を相続する前に必ず確認!「一般口座」が家計に与える意外な衝撃
そもそもどこに株があるか分からない方は、まずこちらをご覧ください。
▶ 株式相続の調査|証券会社・信託銀行がわからない場合はどうするか?ー口座のある会社の調べ方
取得費を確認したあと、売却時の譲渡税を整理したい方はこちらです。
▶ 株式を相続したあとに売るときの譲渡税|特定口座と一般口座で何が違う?
手元に当時の書類がなくても、諦めるのはまだ早いです。
証券会社や信託銀行に記録が残っていたり、当時の株価データから手がかりをたどれたりと、辿れるルートはいくつかあります。
ここでは、「無理のない範囲で、納得のいく取得費を見つける」ための順番を、実務の流れに沿って整理します。
目次
1.【家庭内】まずは身近な「紙の資料」を再点検
2.【証券会社】「顧客勘定元帳」を請求してみる
3.【信託銀行】「株式異動証明書」で時期を特定する
4.【歴史的データ】時期が分かれば「当時の相場」が使える
5.【最終手段】どうしても分からない時の「5%ルール」
6.補足|相続税を納めた方は「取得費加算の特例」も
7.まとめ
1.【家庭内】まずは身近な「紙の資料」を再点検
いちばん確実なのは、当時発行された書類です。タンスの奥、古い通帳、配当関係の封筒——意外なところに手がかりが眠っていることがあります。
探してみたいもの
- 取引報告書(購入時に送られてくる通知)
- 取引残高報告書(定期発行のもの・古い年度のものも)
- 銀行の通帳(証券会社への振込履歴、配当金の入金履歴)
- 本人のメモや手控え(「〇〇株をいくらで購入」など)
- 配当金計算書・支払通知(保有の手がかりになることがあります)
古い株ほど、証券会社の記録より先に、家庭内の紙から道筋が見えてくることがあります。
まずは、手前にある資料から丁寧に見直していくのが近道です。
2.【証券会社】「顧客勘定元帳」を請求してみる
家庭内に資料がなければ、次は証券会社への確認です。
ここで頼りになるのが、「顧客勘定元帳」——その口座でどんな取引があったかを記録した帳簿のようなものです。
法律上の保存期間はありますが、会社によってはそれより前の情報が残っていることもあります。
一般口座であっても、証券会社に記録が残っていればそれがいちばん素直な証明資料になります。
窓口やカスタマーセンターで「相続による確認です」と伝えて、まず相談してみるとよいです。
3.【信託銀行】「株式異動証明書」で時期を特定する
証券会社にも記録が残っていないほど古い株や、特別口座にある株式では、信託銀行(証券代行)への照会が次のステップになります。
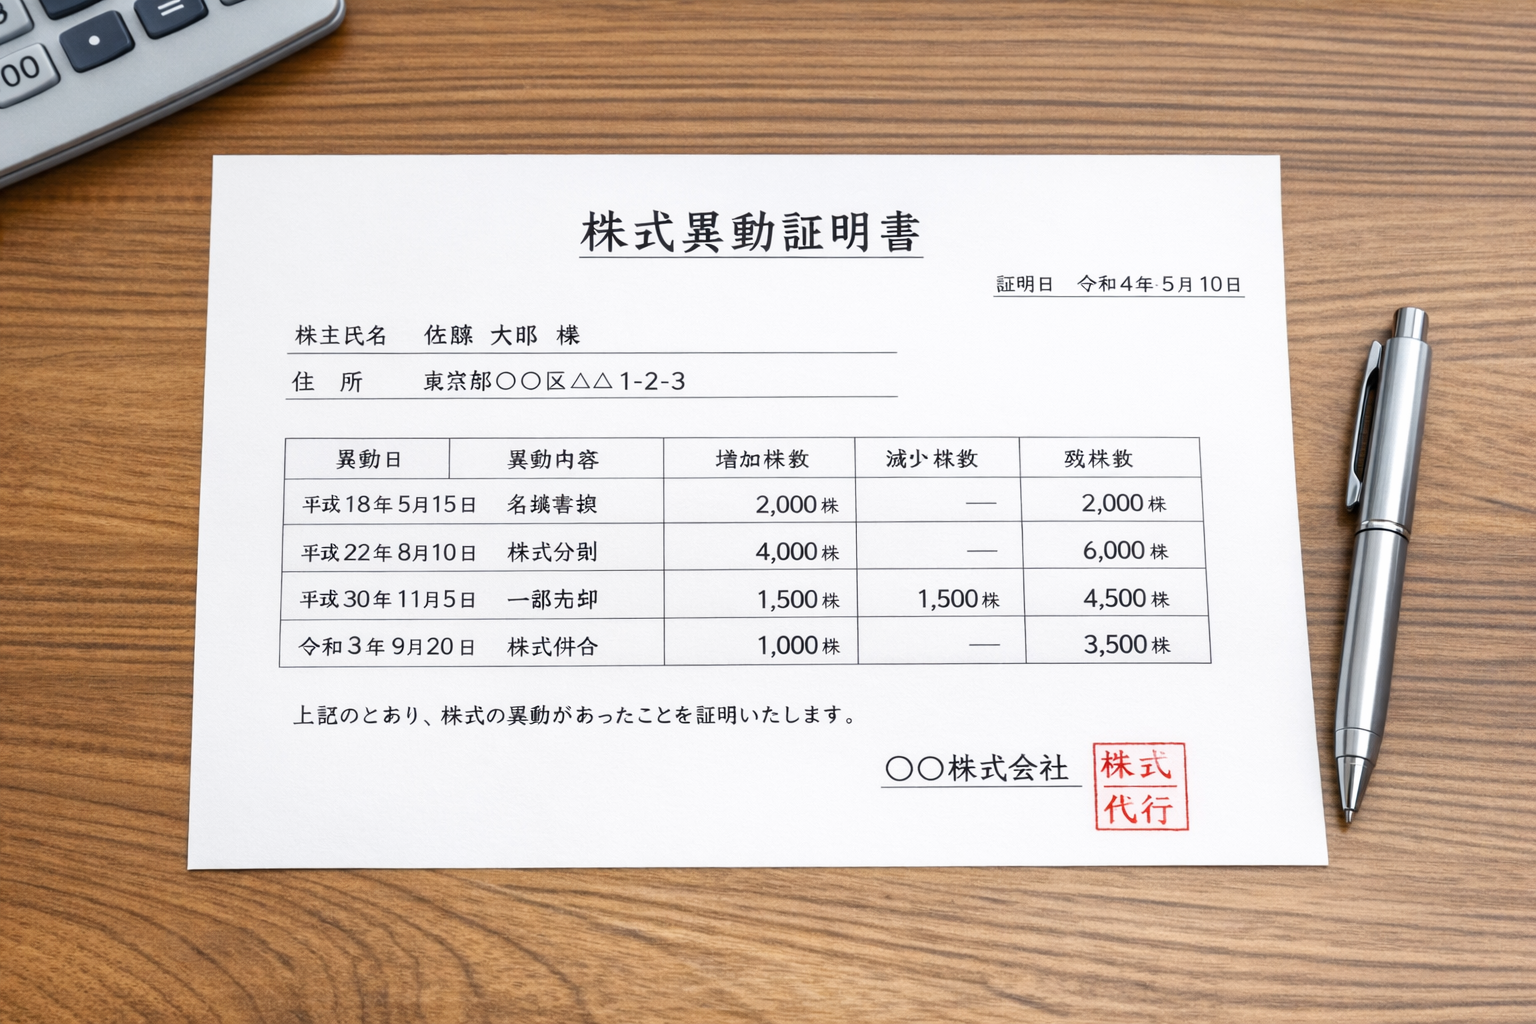
ここで取り寄せるのが「株式異動証明書」です。
取得金額そのものは出てきませんが、「いつ名義が動いたか」という時期の手がかりが見えることがあります。
金額が分からなくても、時期さえ分かれば次の調査につながります。
4.【歴史的データ】時期が分かれば「当時の相場」が使える
取得した時期がある程度絞れれば、当時の株価を手がかりにして取得費を考える余地が出てきます。
調査の手がかり
- 新聞の縮刷版(図書館などで当時の株価面を確認)
- 株価検索サイト(古いデータを確認できるもの)
- 会社四季報などの過去資料(時期の確認補助になることがあります)
※当時の終値などをもとに、合理的な範囲で整理することになります。
少し地道な作業ですが、5%ルールに頼る前に試しておきたい段階です。
時期が特定できるだけで、税金の見え方がかなり変わることがあります。
5.【最終手段】どうしても分からない時の「5%ルール」
それでも取得費が分からなかった場合、最終的には「売却代金の5%を取得費とみなす」という扱いが問題になります。
たとえば1,000万円で売れた株を、税務上は「50万円で取得したもの」として計算する形です。
実際の買い値がそれより高かったとしても、証明できなければその50万円が基準になってしまいます。
5%ルールは「取得費が全く分からないときの最後の逃げ道」です。
使えること自体は助かりますが、税の負担は重くなりやすいため、できるところまで前の段階を試しておくことが大切です。
6.補足|相続税を納めた方は「取得費加算の特例」も
ここまでは「亡くなった方がいくらで買ったか」という話でしたが、 相続税を納めた方には、取得費を増やせるもう一つの道があります。
相続税の申告期限の翌日以後3年以内に売却した場合、
納めた相続税のうちその株式に対応する部分を、取得費に加算できるという特例があります。
取得費が増えれば、そのぶん譲渡益は小さくなります。
相続開始から数えると3年10か月が目安です。 売るつもりがあるなら、この期限を意識しておくと選択肢が広がります。 適用の可否や金額の計算は、税理士と連携して確認します。
7.まとめ
「いくらで買ったか分からない」というのは、古い株を相続した方にとって、決して珍しいことではありません。
調べる順番のまとめ
- 家庭内の紙の資料を再点検する
- 証券会社に「顧客勘定元帳」を請求する
- 信託銀行で「株式異動証明書」から時期を特定する
- 当時の株価データで取得費を推計する
- どうしても分からなければ5%ルールを使う
- 相続税を納めているなら、取得費加算の特例も確認する
「売るかどうかはまだ決めていない」という段階でも、取得費の確認は早めに動いておくと後で慌てにくくなります。
売却後の譲渡税や手取りの見通しにも、直接つながる作業です。
株式相続の記事は、進む順に並んでいます
このページは、相続したあとに売る場面の記事です。 名義変更まで終わってから読む内容ですが、口座の種類は移す前に決めておくと、あとが楽になります。
この前に読む
このあとに読む
▶ 株式相続の手続き|口座・株数・配当・税金まで全体像を整理 (全体像に戻る)
ご相談の入口
株式の相続では、口座の種類・所有株数・取得費の確認・売却後の影響がつながることがあります。
「まだ売るかどうかは決めていないけれど、整理だけしたい」という段階からでもお気軽にどうぞ。