被相続人が分譲マンションにお住まいで、「相続税がかかるかどうかのライン、ギリギリかも」と思っている方へ。
令和6年から評価ルールが変わっています。一度だけ確認しておいてほしい話をまとめました。
相続税の基礎控除(目安)
3,000万円 +(法定相続人の数 × 600万円)
例:妻+子2人(計3人)なら → 3,000万円+1,800万円=4,800万円
※「ギリギリ」とは、概算でこの額の前後に近い、という意味です。実際は評価減・債務控除・特例適用の有無で動きます。
令和6年から「マンション評価が上がる」可能性がある、2つの理由
① 路線価の変動(毎年)
相続税の路線価は毎年7月1日に公表されます。
地域によって上がることも下がることもあるため、「去年の感覚」で決め打ちするとズレます。
② 分譲マンションの新ルール(令和6年〜)
令和6年1月1日以後に相続・遺贈・贈与で取得する居住用の区分所有マンション(一定要件)は、
区分所有補正率で土地・建物を調整する仕組みになりました。
この2つが重なると、「令和5年のときは基礎控除内だったのに、令和6年では超えた」というケースが出てきます。
基礎控除ギリギリ層ほど、影響を受けやすい点に注意が必要です。
何がどう変わった?(令和5年まで → 令和6年から)
先に押さえておく(土地・建物の評価の入口)
「マンション評価の話が難しい…」と感じたら、まずは土地と建物の評価の基本だけ確認すると、全体が理解しやすくなります。
「小規模宅地等の特例があるから大丈夫」と思っている方へ
配偶者や同居の相続人がマンションを相続する場合、条件を満たせば小規模宅地等の特例で土地評価が大きく下がることがあります。
ただし、ここには大切な順番があります。
小規模宅地等の特例は、相続税の申告をしてはじめて適用される制度です。
つまり「申告が必要かどうか」は、まず評価を整えたうえで、制度の要件も含めて判断する流れになります。
「特例があれば税額0円になる → だから申告も不要」というわけにはなりません。
申告が必要かどうかの、大まかな分かれ道
申告要否の判定で最初に差が出やすいのは、土地の評価減(補正)が取れるかどうかです。
評価額が基礎控除内に収まれば、申告そのものが不要になる可能性があります。
マンションでも検討に上がりやすい「土地の評価減」の例
- 奥行補正・間口狭小補正など(接道条件・形状)
- 不整形地補正(形がいびつ)
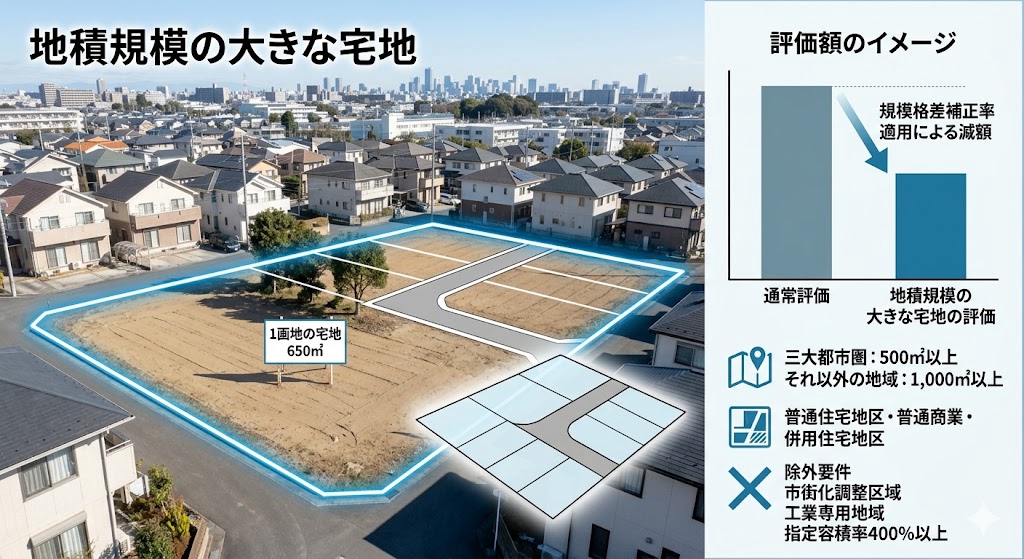
- 地積規模の大きな宅地の評価(一定の要件)
- がけ地等を含む場合の減額(一定の要件)
評価の本編(区分所有補正率の仕組み)はこちら
令和6年から導入された「区分所有補正率」の計算の流れと、補正率が大きくなるケース・小さくなるケースを整理しています。
整理のポイント
① 令和6年から評価ルールが変わっている(路線価+補正率)
② 評価が動いたうえで、申告要否を判定する
③ 特例(小規模宅地等)は申告が前提になる制度
基礎控除ギリギリの方ほど、この順番で整理しておくと、後の判断がぐっと楽になります。
※相続税の評価・申告・特例の判断は税理士の業務領域です。当事務所では、論点整理(どこが動くか/何を先に確認するか)を整えたうえで、必要に応じ税理士と連携して進めます。
(書いている人:川崎市麻生区・新百合ヶ丘/稲城市 分譲マンションの相続相談窓口 司法書士田中康雅事務所)