葬儀費用を誰が払うかは、法律で一律には決まっていません。相続人全員の合意・記録・精算の3段階で進めると、あとから揉めにくくなります。
葬儀費用は、「誰が払うのか」より先に、「どう決めて、どう残すか」を押さえておくと揉めにくくなります。親が亡くなって慌ただしく準備をしていたら、気づいたときにはもう費用が発生している。そんな場面は、相続の現場でよくあります。
このページでは、葬儀費用の負担を、合意→記録→精算の順番で整理します。死亡当日の出金そのものの整理は、別の記事に分けています(6章でご案内します)。
この記事の内容
・まず結論 合意があれば、それに従えば大丈夫
・「結局、誰が払うの?」4つの考え方
・最近は「喪主が負担」と整理されることもある
・相続財産から出してもよいと整理しやすいケース
・相続税では、葬儀費用をどう整理する?
・死亡当日の出金が絡む場合は別に整理する
・長引くのは、どこまで精算に含めるかの線引き
・あわせて読む
・まとめ
まず結論 合意があれば、それに従えば大丈夫
葬儀費用は、法律で一律に「この人が払う」と決まっているわけではありません。だからこそ実務では、相続人全員で話し合って決めた負担方法があれば、まずそれに従うのがいちばん安全です。
ここだけ押さえると、揉めにくくなります。
- 誰が・いくら・どこから出すかを決める
- LINE・メールなどで合意を残す
- 領収書・明細を保管する
「喪主が原則」といった一般論より、合意と記録があるほうが、実務ではずっと揉めにくくなります。
「結局、誰が払うの?」4つの考え方
葬儀費用の負担については、昔から次のような整理が知られています。ただし、どれか一つが必ず正しいと決まっているわけではありません。
- 喪主が払う:葬儀を主導した喪主が負担する、という考え方です。
- 相続人みんなで払う:共同の費用として、相続人全員で分担する、という考え方です。
- 相続財産から払う:全員の合意のもとで、遺産から出す、という考え方です。
- 慣習にまかせる:地域や家の慣習に従う、という考え方です。
どの考え方を採るかを先に争うより、相続人全員で合意し、その内容を残しておくことが、実務でいちばん安全です。
最近は「喪主が負担」と整理されることもある
裁判例では、葬儀の契約も、負担についての合意もない場合に、通夜・葬儀などの追悼儀式の費用は儀式を主宰した人(喪主)が、埋葬などの費用は祭祀を承継した人が負担する、と判断したものがあります(名古屋高裁平成24年3月29日判決)。喪主が主導して手配した場合は、そのように説明されやすい場面があります。
起きやすいトラブル
喪主の方が「とりあえず故人の通帳から出そう」と進めてしまうと、あとでほかの相続人から「勝手に遺産を使ったのでは?」と言われることがあります。
逆に、相続人全員が「遺産から出そう」と合意しているなら、その合意に沿って進めれば足ります。
合意の記録と領収書は、セットで残しておくのが安心です。
相続財産から出してもよいと整理しやすいケース
「遺産から出してよいか」は、最終的には合意の有無で、揉めやすさが大きく変わります。実務でも、次のような事情があると整理しやすくなります。
- 相続人全員が合意しているとき:全員の了解があれば、遺産からの支出として整理しやすくなります。
- 被相続人が生前に契約していたとき:生前の意思がはっきりしているので、争いになりにくくなります。
ポイントは、誰が決めたか・みんなの合意があるか・証拠が残っているか、の3点です。
なお、遺産分割の前でも、預貯金の仮払い制度を使えば、相続人が一人で一定額を払い戻せます(民法909条の2。相続開始時の残高の3分の1に法定相続分を掛けた額で、1つの金融機関につき150万円まで)。仮払い制度と、預金から葬儀費用を払ったあとの遺産分割協議書の書き方は、次の記事に整理しています。
預貯金の仮払い制度とは?|計算式(1/3×相続分)と上限150万円を整理
葬儀費用を預金から払ったときの遺産分割協議書|相続開始時の残高で書く理由と記載例
相続税では、葬儀費用をどう整理する?
葬儀費用は、相続税の計算で、一定の範囲を遺産から控除できます(相続税法13条)。混乱しやすいのは「死亡当日に預金を引き出して支払った」場面ですが、考え方の順番はシンプルです。
いったん現金として把握し、そのあとに葬儀費用として控除します。
下の図は、控除できるものと、できないものの目安を並べたものです。
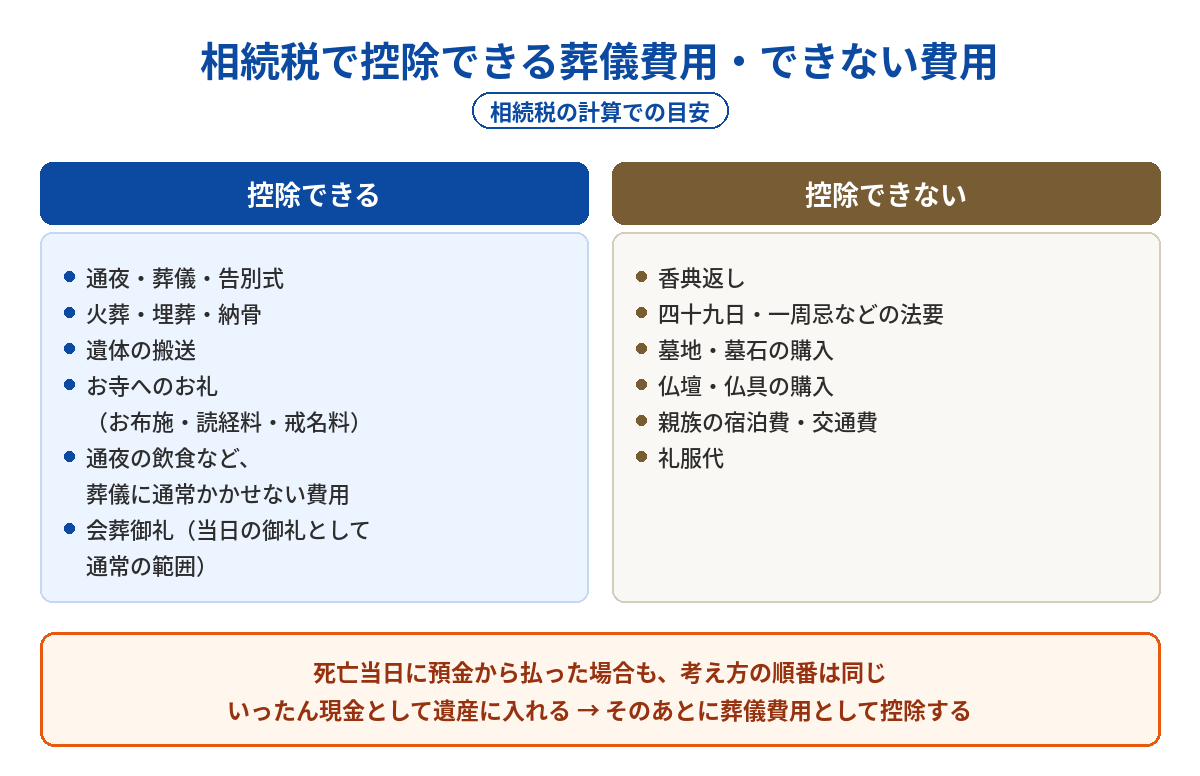
- 葬儀・儀式:通夜・葬儀・告別式は控除できます。四十九日・一周忌などの法要は控除できません。
- お寺へのお礼:お布施・読経料・戒名料は控除できます。
- 返礼:会葬御礼(当日の御礼として通常の範囲)は控除できます。香典返しは控除できません。
墓・ - 仏具:火葬・埋葬・納骨の費用は控除できます。墓地・墓石・仏壇・仏具の購入費用は控除できません。
- その他:遺体の搬送費用や、通夜の飲食など葬儀に通常かかせない費用は控除できます。親族の宿泊費・交通費・礼服代などは控除できません。
いずれも目安です(国税庁タックスアンサーNo.4129)。相続税の申告や、控除できるかどうかの最終判断は税務の領域なので、必要に応じて税理士と連携して整理します。死亡時の残高と、葬儀費用の控除との関係は、次の記事に整理しています。
相続開始後に預金を引き出したらどうなる?(税務)|死亡時残高・債務控除・実務上の注意点
死亡当日の出金が絡む場合は別に整理する
「死亡当日に預金を引き出して葬儀費用に充てた」「誰が引き出したかがあいまい」など、当日の出金は、時系列・引き出した人・使い道で整理すると、必要以上に揉めにくくなります。
このページ(葬儀費用)は、負担の決め方・合意・記録・精算が中心です。出金そのものの整理は、次の記事にまとめています。
長引くのは、どこまで精算に含めるかの線引き
葬儀費用の負担と精算の考え方は、以上のとおりです。
- 葬儀費用と、入院費や生活費の立替を、同じ扱いにするのか
- 香典や祭祀の負担を、精算の中に含めるのか
- 領収書のない支出を、どこまで認め合うのか
ここは金額の話ではなく、判断の話です。
当事務所では、数字を先に出すのではなく、ご家族が納得できる線をどこに引くかを整理したうえで、精算の形を組み立てます。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 預金の動きの全体像:生前・死亡当日・相続開始後を、時間の流れで整理
- 相続開始後の引き出し(法律):遺産分割の対象・みなし遺産・精算の考え方
- 使ってしまった預金:遺産分割・精算での実務対応
- 相続後の預金の分け方:引き出し済み・解約後の精算方法
相続開始前後・当日の預金の整理|相続で迷いやすいお金の動きを時間の流れで整理
相続開始後の預金の引き出し(法律)|遺産分割の対象・みなし遺産・精算の考え方
相続開始後、相続人が預金を引き出して使ってしまった場合 ─ 遺産分割・精算での実務対応
相続後の預金の分け方|引出済み・解約後の精算方法を具体例で解説
まとめ
- 葬儀費用の負担者は、法律で一律に決まっていない
- 相続人の合意があれば、それに従うのが実務でいちばん安全
- 合意は、LINE・メールなどで記録に残す
- 「喪主が負担」が原則という説明もあるが、合意と記録のほうが大切
- 死亡当日の出金が絡む場合は、時系列・引き出した人・使い道で別に整理する
- 領収書・明細は必ず保管する
- 相続税では、控除できるものとできないものを分けて整理する
誰が払うか決まっていない、すでに立て替えた費用を精算したい、遺産から出してよいか確かめたい。そうした整理の段階でも、ご相談いただけます。初回のご相談は無料です。