預金の相続は「いつ動いたか」で扱いが変わります。生前・死亡当日・相続開始後の3つの時間帯に分けると、自分がどこを確認すべきかが見えてきます。
相続の預金は、「いつ動いたか」で見え方が変わります。
亡くなる前の引き出し、亡くなった当日の動き、その後の払戻しや口座引落し。同じ預金でも、法律・税務・実務の整理は、時間の位置で少しずつ変わります。
このページでは、時間の流れに沿って、どこを見ればよいかが分かるように整理しました。気になるところから読んでいただいて大丈夫です。
この記事の内容
・まず全体の見取り図
・相続開始前に動いた預金を見る
・死亡当日の預金を見る
・相続開始後に動いた預金を見る
・関連して確認したい論点
・使ってしまった預金で、分かれるところ
・あわせて読む
・まとめ
まず全体の見取り図
預金の問題は、大きく分けると3つの時間帯で整理します。前提として、預貯金がそもそも遺産分割の対象になるかは、「関連して確認したい論点」の章でご案内する記事で整理しています。
下の図は、3つの時間帯と、それぞれで見ることを、時間の流れに並べたものです。
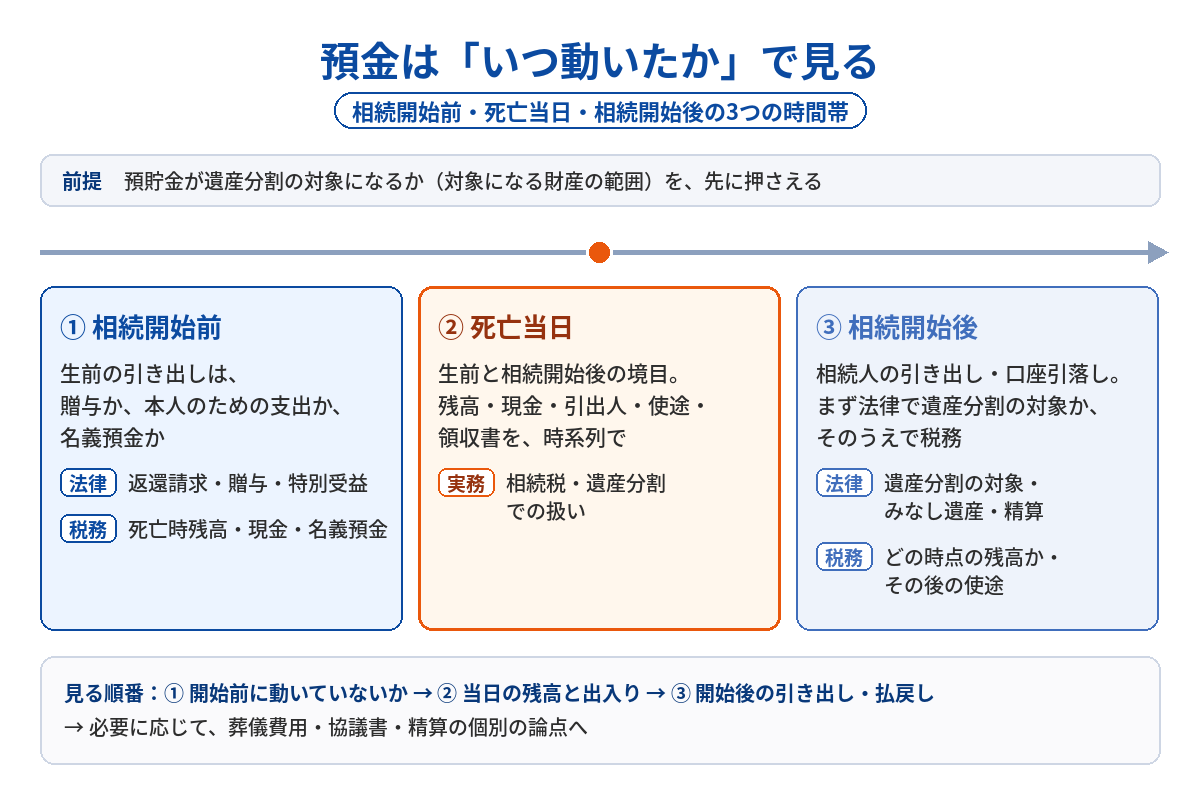
- 相続開始前:生前の引き出しが贈与なのか、被相続人のための支出なのか、名義預金なのか。法律と税務で見方が分かれることがあります
- 死亡当日:生前と相続開始後の境目にあたります。残高・現金・引出人・使途・領収書の整理が、この時点で特に大切になります
- 相続開始後:相続人による引き出し、口座引落し、精算、協議書。まず法律で遺産分割の対象かどうかを見て、そのうえで税務を見ると整理しやすくなります
見る順番の目安は、次のとおりです。
- 相続開始前に、預金が動いていないか
- 死亡当日の残高や出入りを、どう見るか
- 相続開始後の引き出しや払戻しを、どう整理するか
- 必要に応じて、葬儀費用・協議書・精算の個別の論点を見る
相続開始前に動いた預金を見る
生前の預金の移動は、誰が引き出したか、何のために使ったか、贈与として整理できるかが出発点になります。法律と税務で見るポイントが少し違いますので、それぞれ分けて整理しています。
- 法律編:生前の預金の引き出しを、返還請求・贈与・特別受益の観点から整理します
- 税務編:死亡時の残高・現金・名義預金の見方を、相続税の視点から整理します
生前に相続人が預金を引き出したら(法律編)|返還請求・贈与・特別受益の整理
生前に預金を引き出したら相続税はどうなる?|死亡時残高・現金・名義預金の見方
死亡当日の預金を見る
死亡当日は、生前の整理と相続開始後の整理の境目です。残高の確定、現金の有無、引き出した人、使途、領収書の有無など、時系列で確認していくことが大切です。相続税・遺産分割での実務の扱いは、次の記事にまとめています。
相続開始後に動いた預金を見る
相続開始後は、まず法律で遺産分割の対象かどうかを確認し、そのうえで税務を見る流れが分かりやすいです。
- 法律編:相続人の引き出し、みなし遺産、遺産分割の対象、精算の考え方を全体で整理します
- 税務編:どの時点の残高をどう見るか、その後の使途をどう考えるかを、税務から整理します
相続開始後の預金の引き出し(法律)|遺産分割の対象・みなし遺産・精算の考え方
相続開始後に預金を引き出したらどうなる?(税務)|死亡時残高・債務控除・実務上の注意点
関連して確認したい論点
預金の整理は時間の流れに沿って見ていくのが基本ですが、実務ではその途中で個別の論点が出てくることがあります。問題になっているのか、協議書の書き方を確認したいのか、最後の精算方法を知りたいのかで、見る記事が少し変わります。
- 預貯金は遺産分割の対象か:そもそも預貯金が遺産分割の対象になる理由を、前提から整理した記事です
- 引き出して使ってしまった場合:すでに使われてしまった預金を、法律上どう整理するか。問題になっているときは、こちらです
- 遺産分割協議書にどう書くか:預金を金額で書くか、割合で書くか。協議書の書き方を確認したい方向けです
- 遺産分割協議後の精算方法:最後に数字をどう合わせるか。精算の実務を具体例で確認したい方向けです
- 葬儀費用は誰が払うか:死亡当日と重なりやすい、葬儀費用の負担・合意・記録・精算を整理しています
預貯金は遺産分割の対象?――最高裁判例と民法で整理する相続財産の範囲
相続開始後、相続人が預金を引き出して使ってしまった場合 ─ 遺産分割・精算での実務対応
遺産分割協議書に預金額を記載しないのですか?|金額と割合の使い分け
相続後の預金の分け方|引出済み・解約後の精算方法を具体例で解説
葬儀費用は誰が払う? ― 相続であとから揉めないために知っておきたいこと ―
葬儀費用を預金から払ったときの遺産分割協議書|相続開始時の残高で書く理由と記載例
使ってしまった預金で、分かれるところ
預金の整理の答えは、時間の流れで見れば、たいてい見えてきます。いつ動いたかを確かめ、相続開始後の分は、まず法律で遺産分割の対象かを見て、そのうえで税務を見る。
本当に詰まるのは、相続人の一人が預金を引き出して使ってしまっていたときです。法律の整理はできても、「勝手に使った」「必要な支払いだった」という気持ちのずれは、計算だけでは埋まりません。
判断が分かれるのは、使った分を遺産分割の中に含めて整えるか、返してもらう・精算するという話を別に扱うか、という点です。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 仮払い制度:遺産分割の前でも、預金の一部を払い戻せる制度です。計算式(相続開始時の預金額×3分の1×法定相続分)と、1つの金融機関ごとの上限150万円を整理しています
預貯金の仮払い制度とは?|計算式(1/3×相続分)と上限150万円を整理
まとめ
- 預金の問題は、「相続開始前」「死亡当日」「相続開始後」で見え方が変わる
相続開始前は、法律と税務を分けて整理すると見えやすい - 死亡当日は、生前と相続開始後の境目として、時系列で整理する
- 相続開始後は、まず法律、そのあとに税務を見ると分かりやすい
- 相続開始後の派生の論点は、状況(問題になっているか・協議書か・精算か)で見る記事が変わる
- 必要に応じて、葬儀費用・協議書・精算などの個別の論点も確認する
預金の出入りは、通帳だけでは読み切れないこともあります。どの記事から見ればよいか分からない、自分のケースではどこが問題なのかを整理したい、という場合は、状況を伺いながら順番に確認していきます。相続税が関係する場合は、税理士と連携して整理します。初回のご相談は無料です。