預貯金は、相続開始と同時に法定相続分で自動的に分かれる財産ではありません。2016年12月の最高裁決定により、遺産分割の対象として扱われています。
預貯金は、相続開始と同時に当然に分けられる財産ではありません。
相続では、「何が遺産に入るのか」「どれを遺産分割で決めるのか」を最初に整理しておくことが大切です。
このページでは、民法・判例・税法・実務の視点を分けながら、預貯金がどのように遺産分割の対象になるのかを前提から整理します。
この記事は、相続開始後の預金シリーズの「前提整理」です。
実際に相続開始後の預金をどう扱うかは、次の記事で具体的に整理しています。
▶ 相続開始後の預金の引き出し(法律)|遺産分割の対象・みなし遺産・精算の考え方
まず結論
預貯金は、現在の実務では遺産分割の対象です。 以前のように「相続開始と同時に法定相続分で当然に分かれる」とは考えません。
そのため、相続開始後に預金が動いたときは、まず死亡時にどんな権利が相続財産に入っていたのかを確認し、そのうえで遺産分割・協議書・精算を考える流れになります。
このページは、その最初の土台を整理するための記事です。
民法上の相続財産とは
民法上の相続財産とは、被相続人が死亡時に有していた、財産的価値のある一切の権利義務です。 プラスの財産だけでなく、借入金などのマイナスの財産も含まれます。
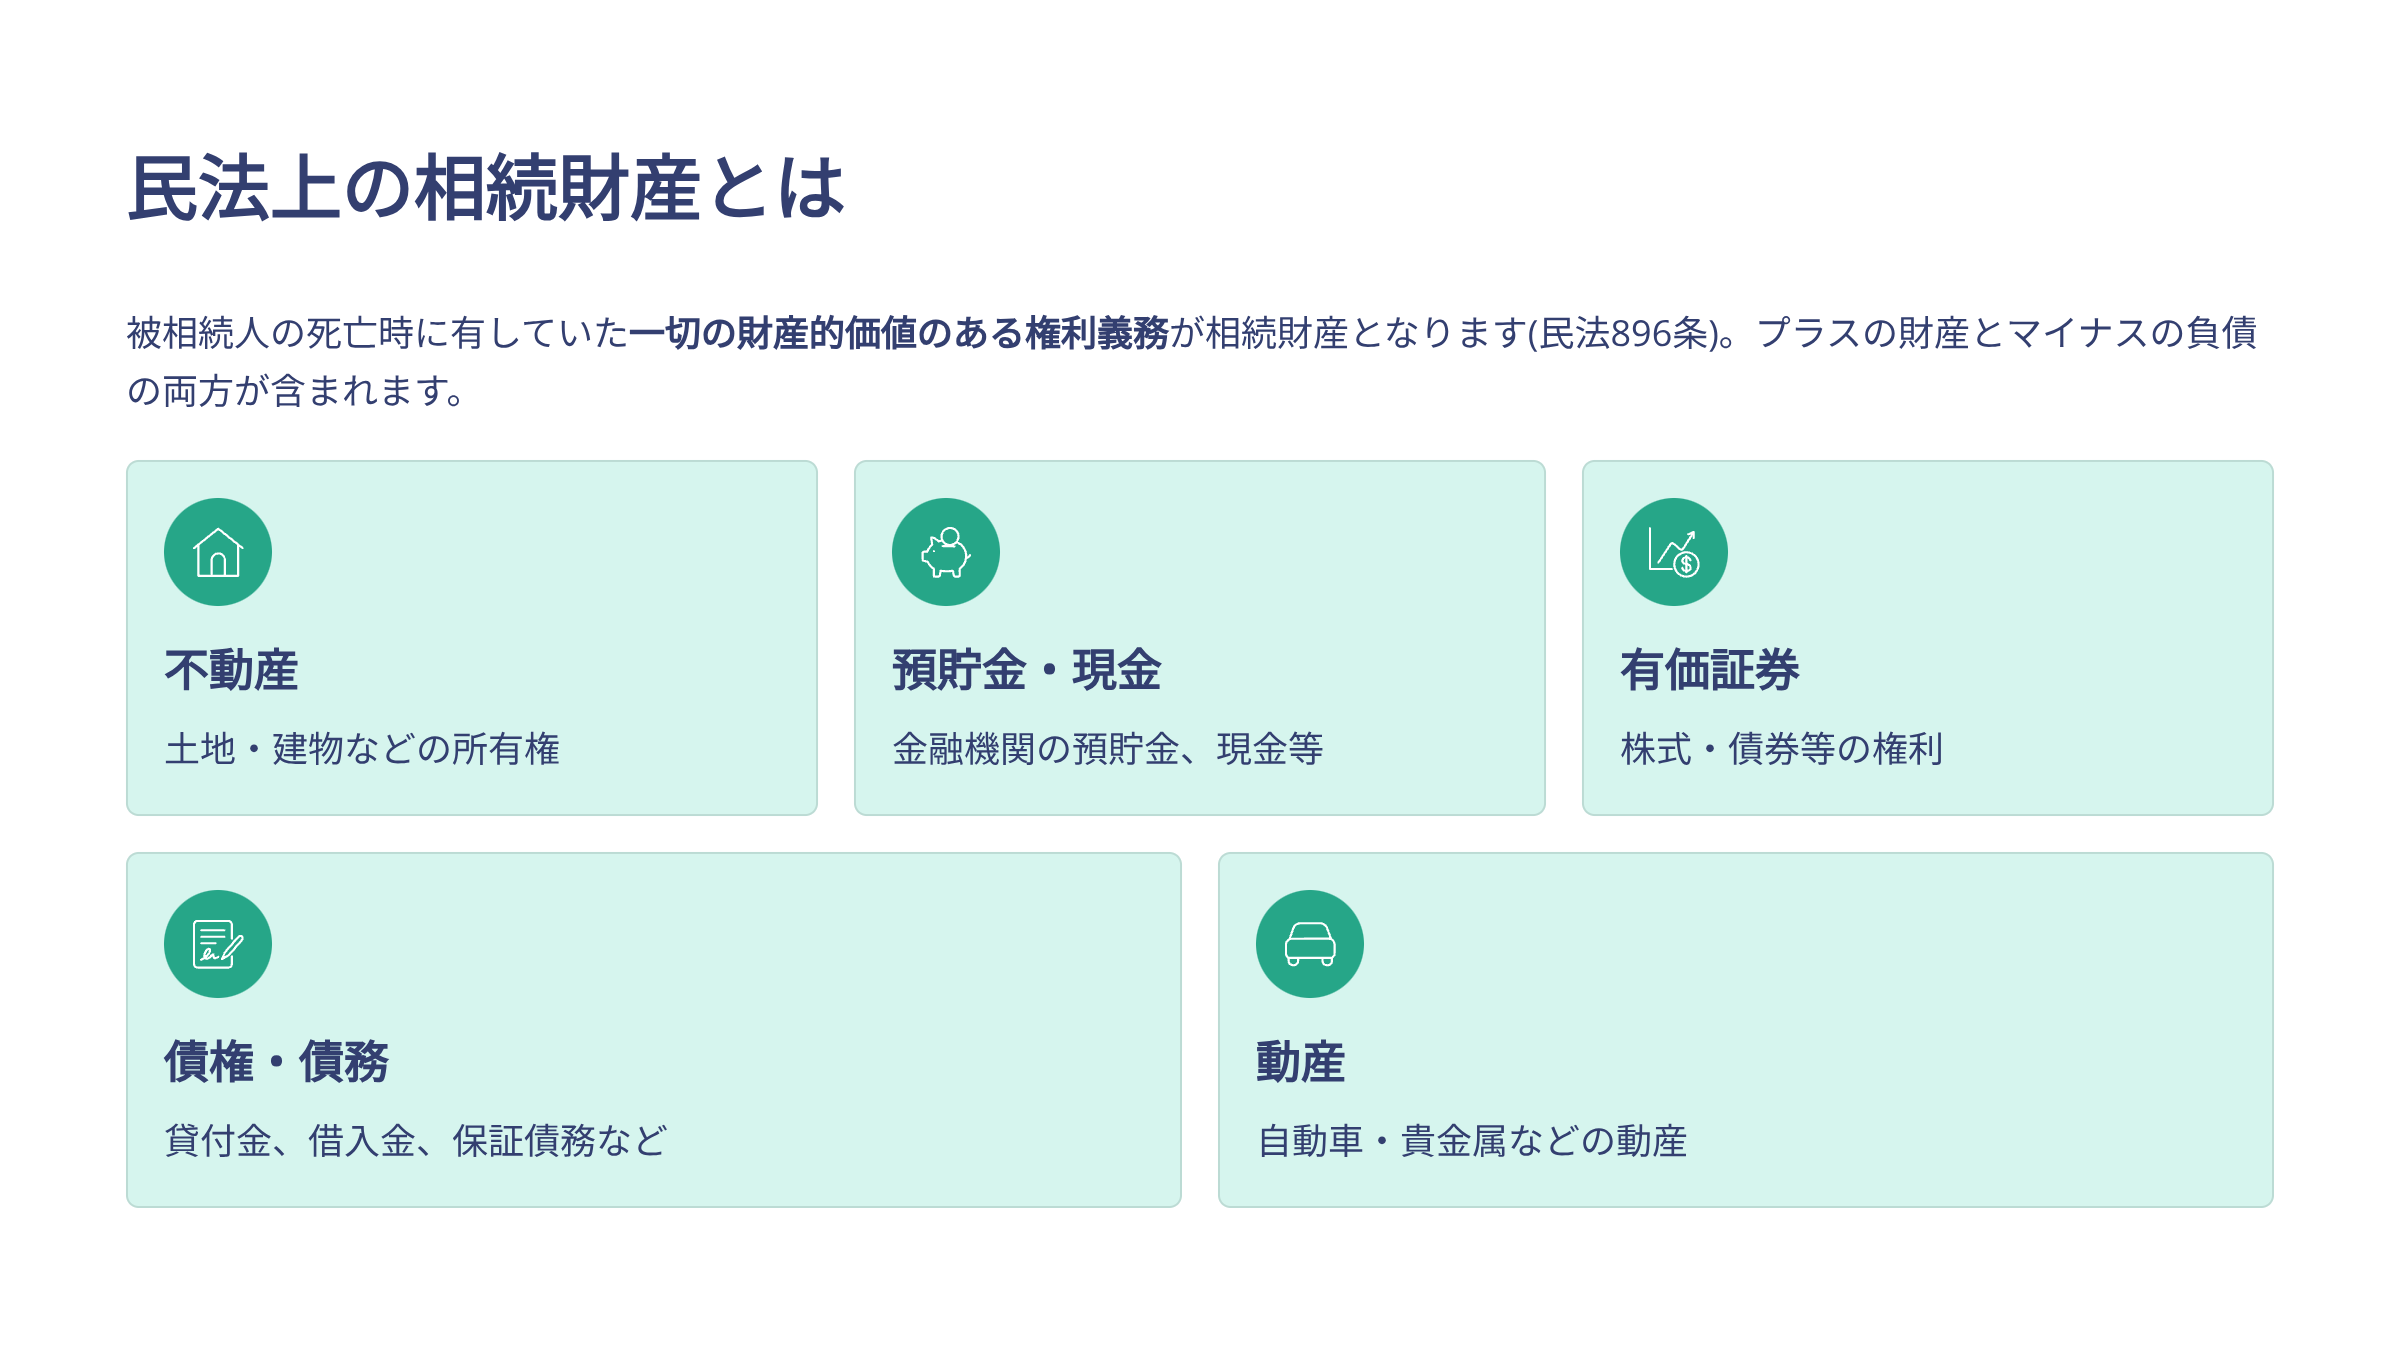
- 不動産:土地・建物の所有権
- 預貯金・現金:金融機関の預貯金、現金など
- 有価証券:株式・債券などの権利
- 債権・債務:貸付金・売掛金/借入金・保証債務など
- 動産:自動車・貴金属など
相続されない財産(非相続財産)
相続によって承継されない財産もあります。 実務では、相続財産と非相続財産を分けて考えることが大切です。
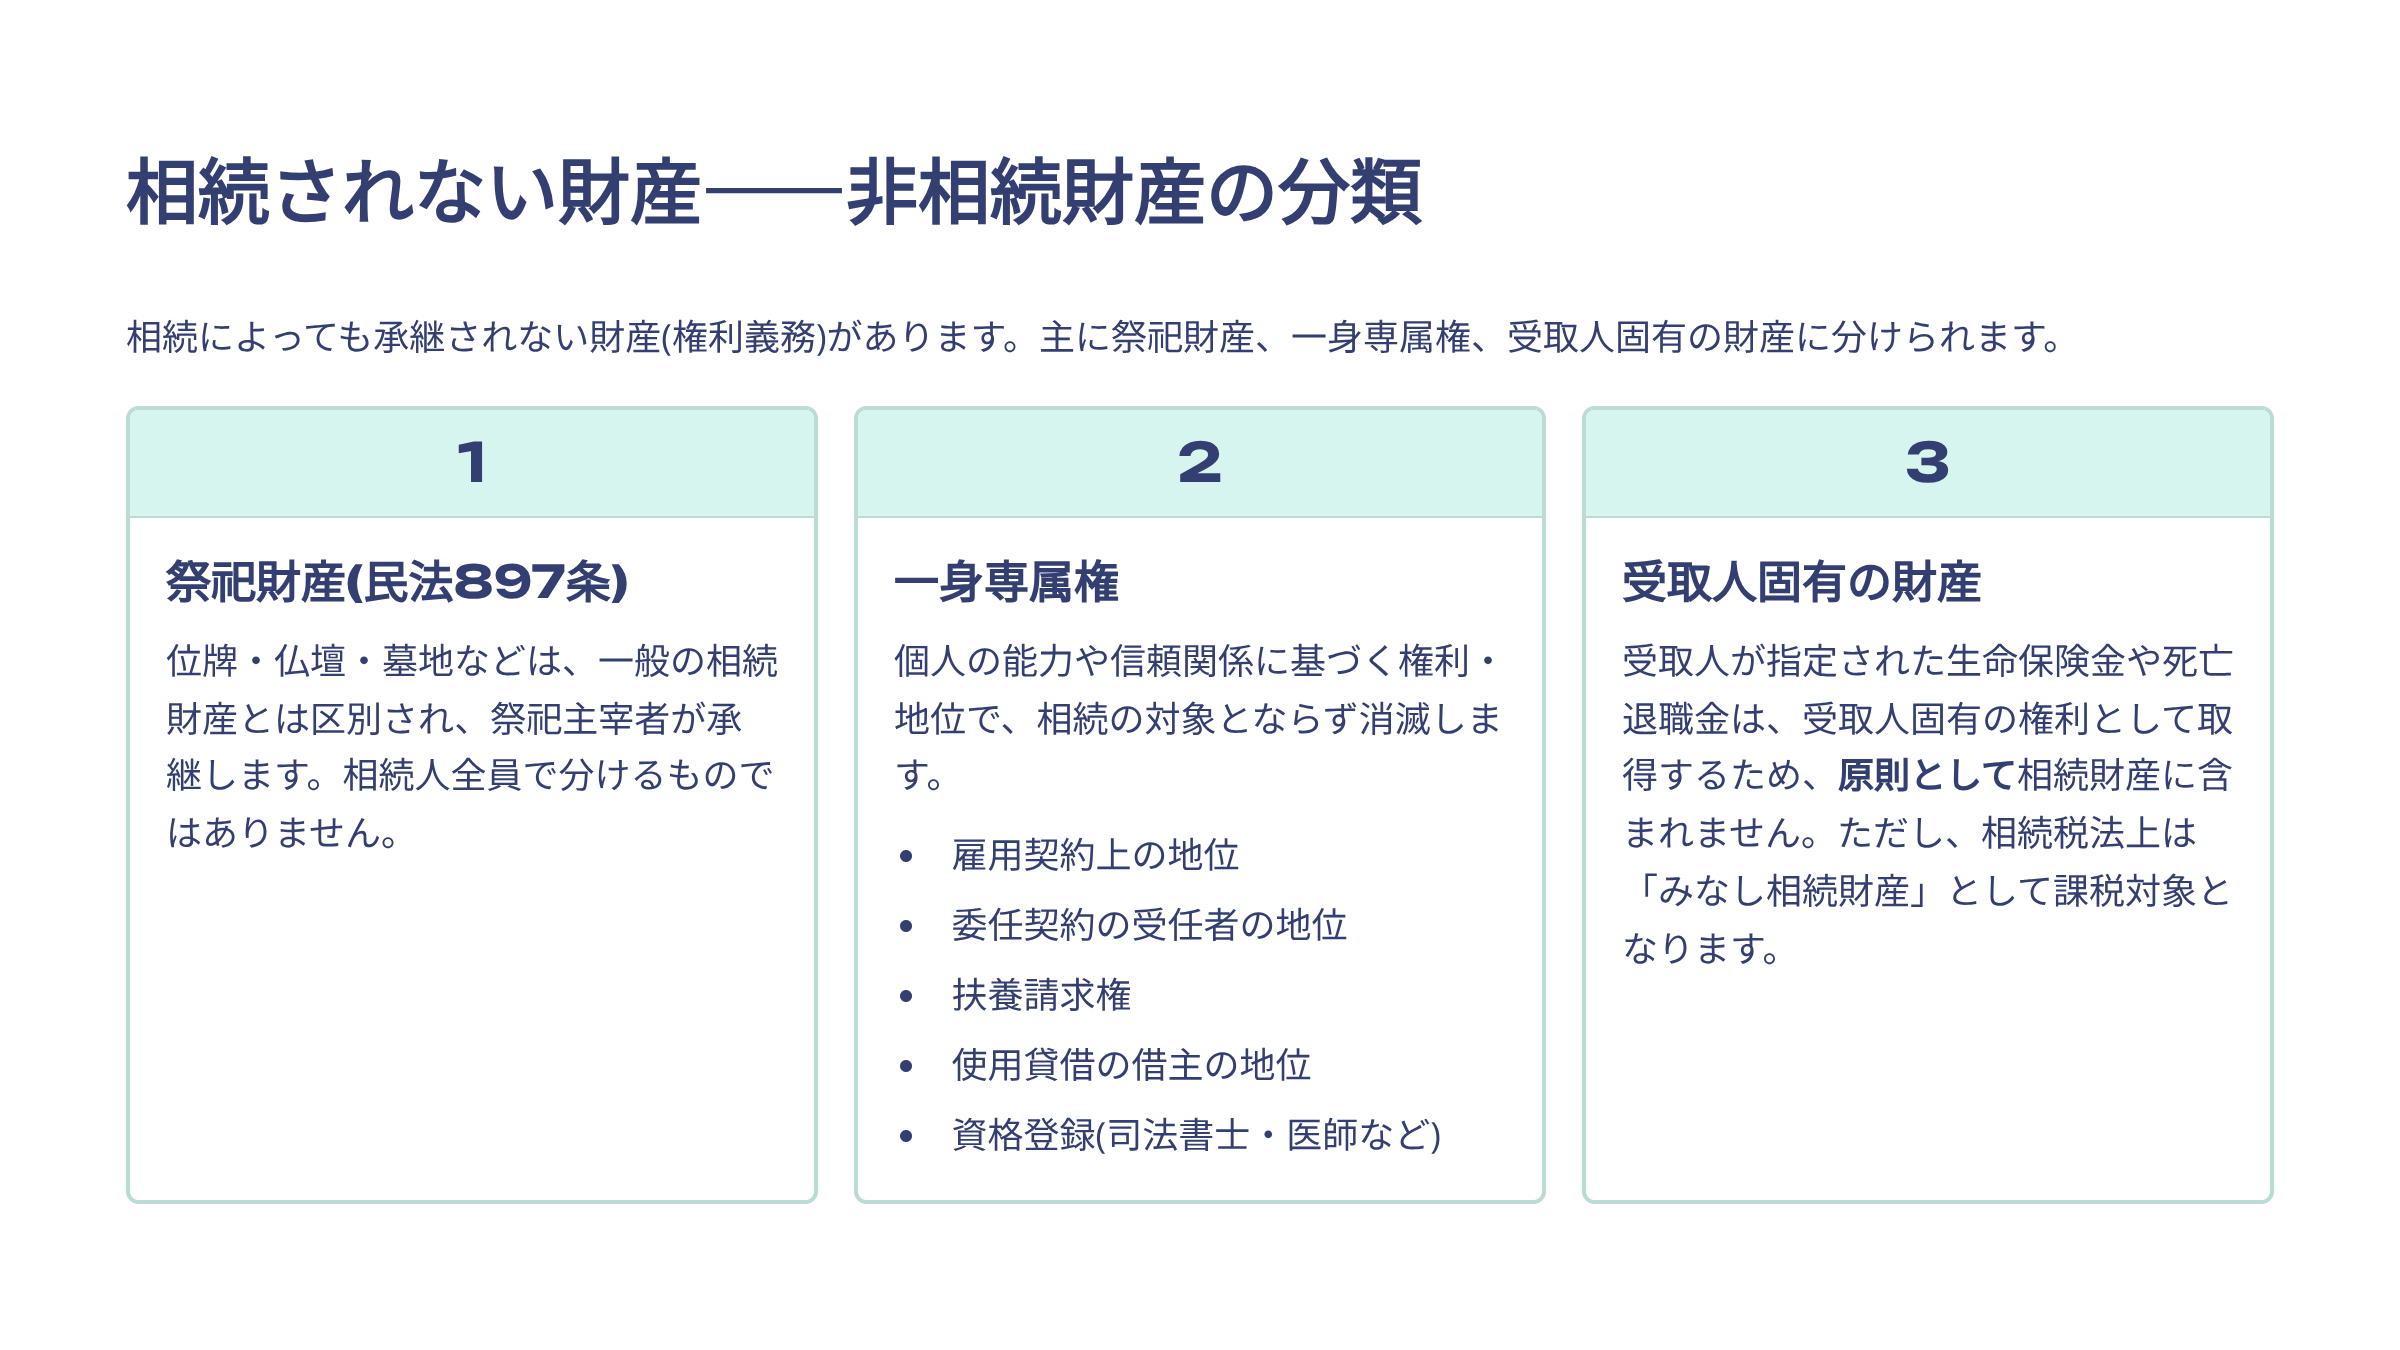
- 祭祀財産:位牌・仏壇・墓地など
- 一身専属権:その人自身に強く結びついた権利義務
- 受取人固有の財産:受取人指定の生命保険金・死亡退職金など
預貯金は遺産分割の対象になる
ここがいちばん大事な点です。 現在の実務では、預貯金は遺産分割の対象財産として扱います。
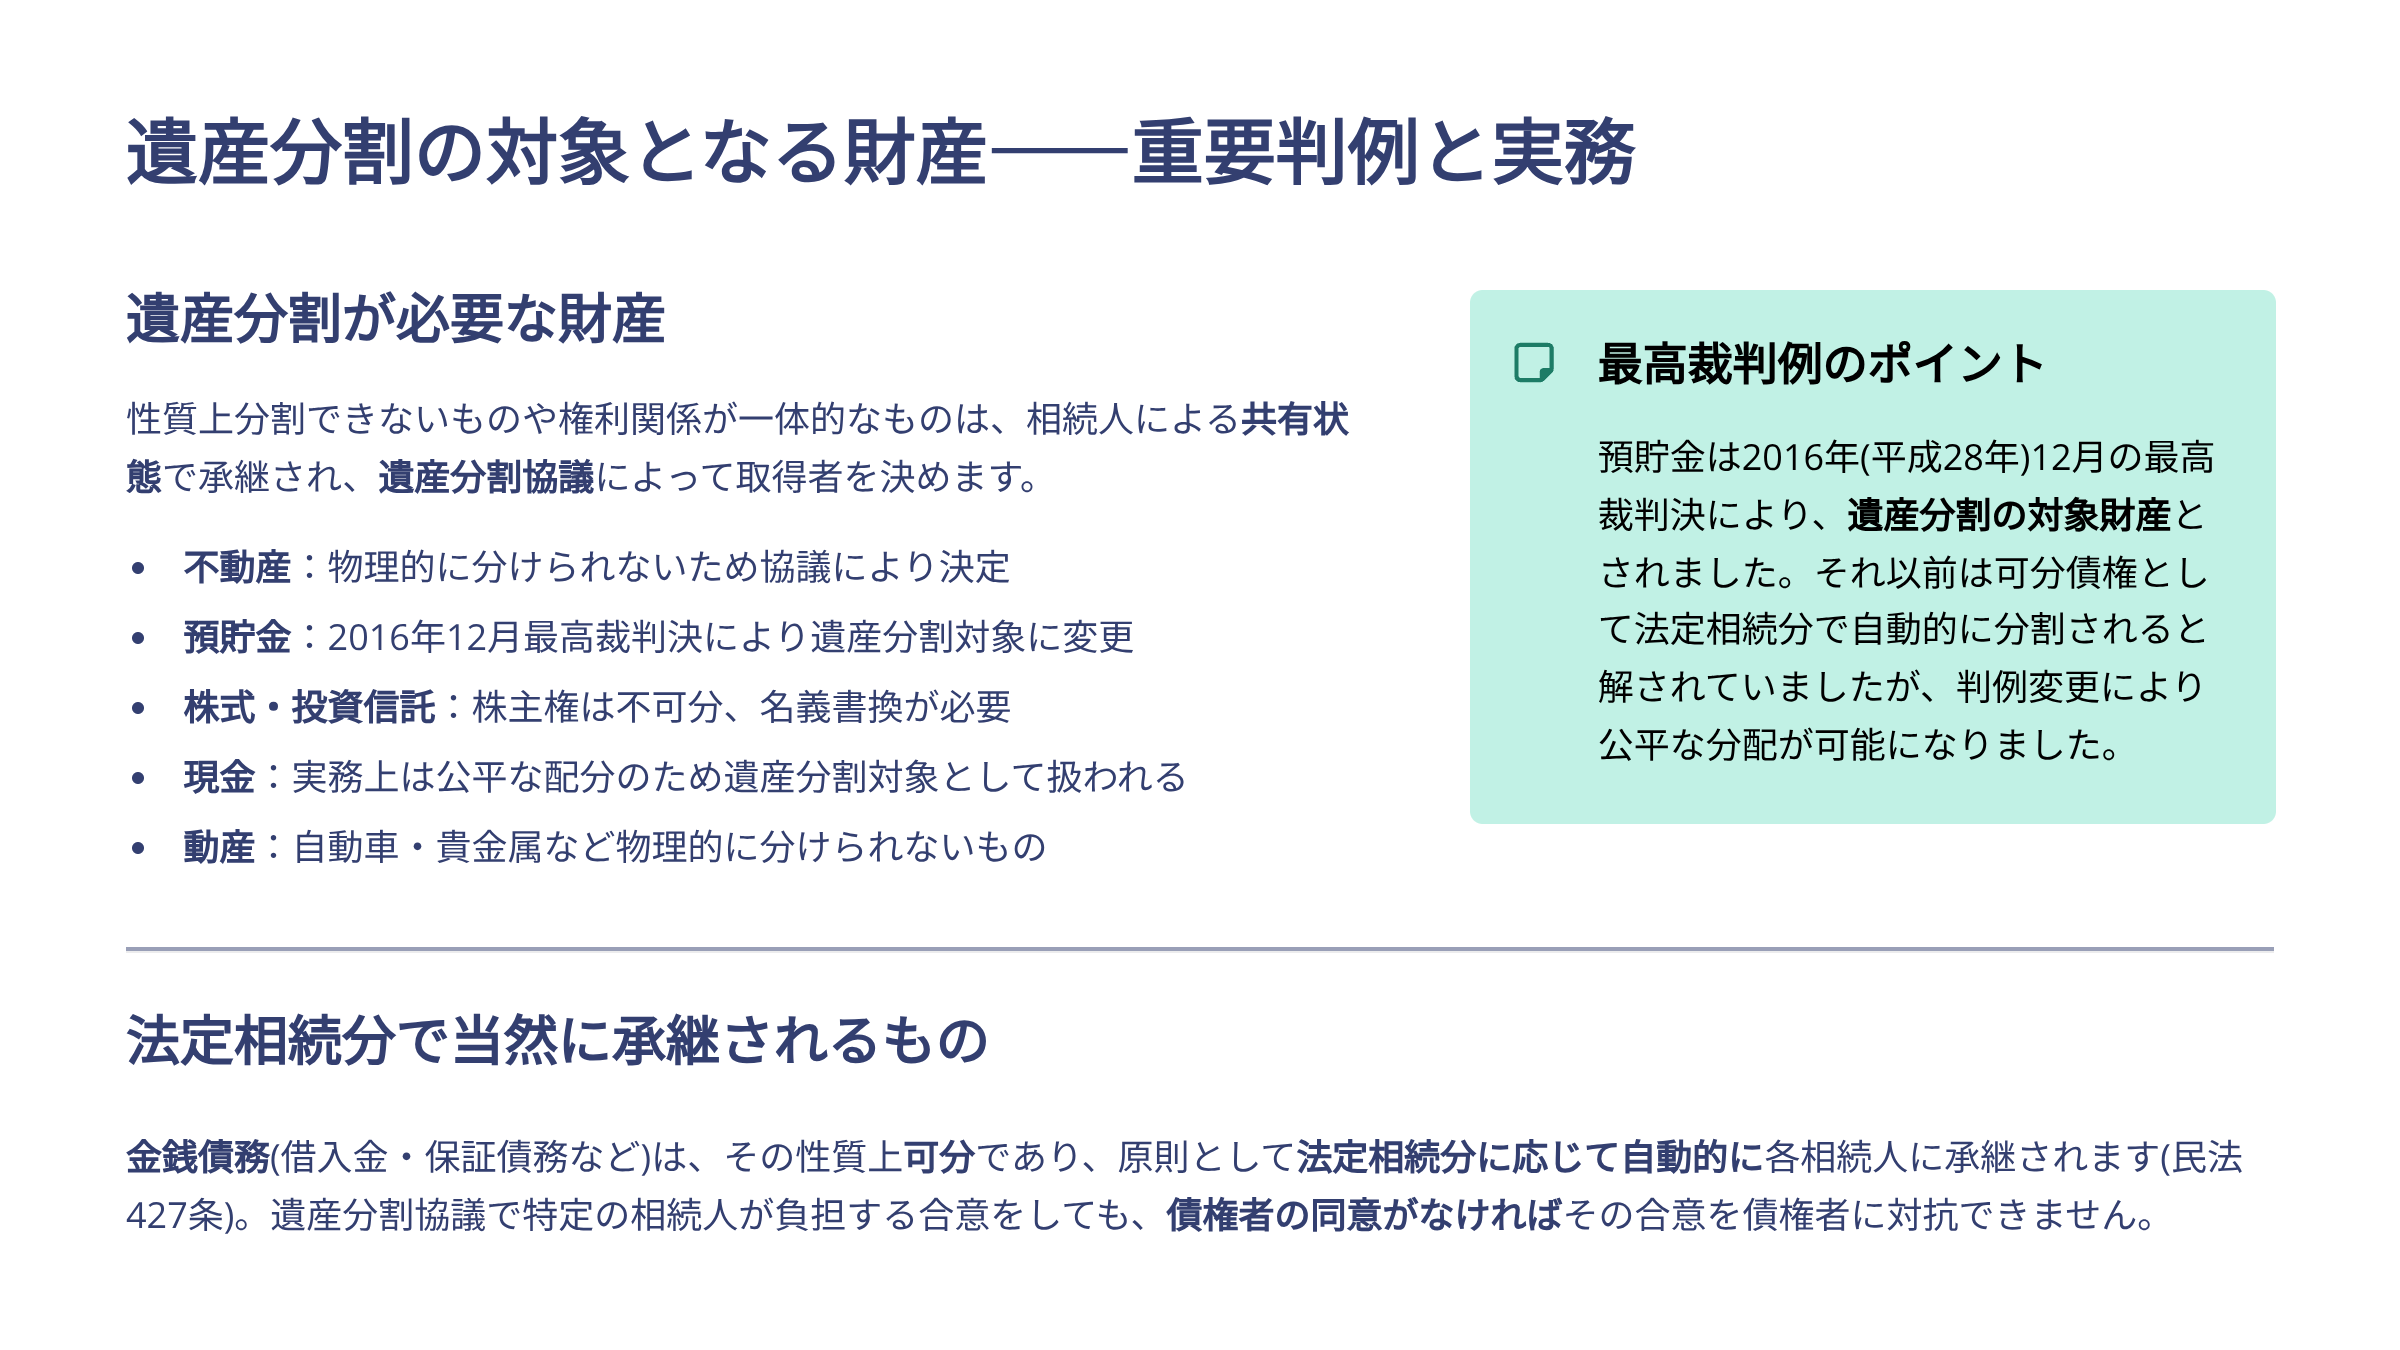
不動産、株式、動産のように、物理的に分けにくい財産はもちろんですが、預貯金も現在は同じく遺産分割の中で整理するのが基本です。
実務上のポイント
預貯金は相続開始で当然分割されず、相続人全員の関与のもとで遺産分割の対象として扱います。
だからこそ、相続開始後に払戻しや引出しがあったときの整理が重要になります。
- 不動産:分け方を協議で決める必要がある
- 預貯金:遺産分割の対象
- 株式・投資信託:名義や権利関係の整理が必要
- 現金:高額な場合は全体調整の中で扱うことが多い
- 動産:実物分割が難しいことがある
法定相続分で当然に承継されるものとの違い
すべての財産が同じように遺産分割の対象になるわけではありません。 たとえば、可分債権や金銭債務などは、原則として法定相続分で承継されるものがあります。
そのため、預貯金・不動産のように「遺産分割で決める財産」と、可分債権・債務のように「原則として当然承継されるもの」を分けて考える必要があります。
実務上あわせて整理されやすい項目
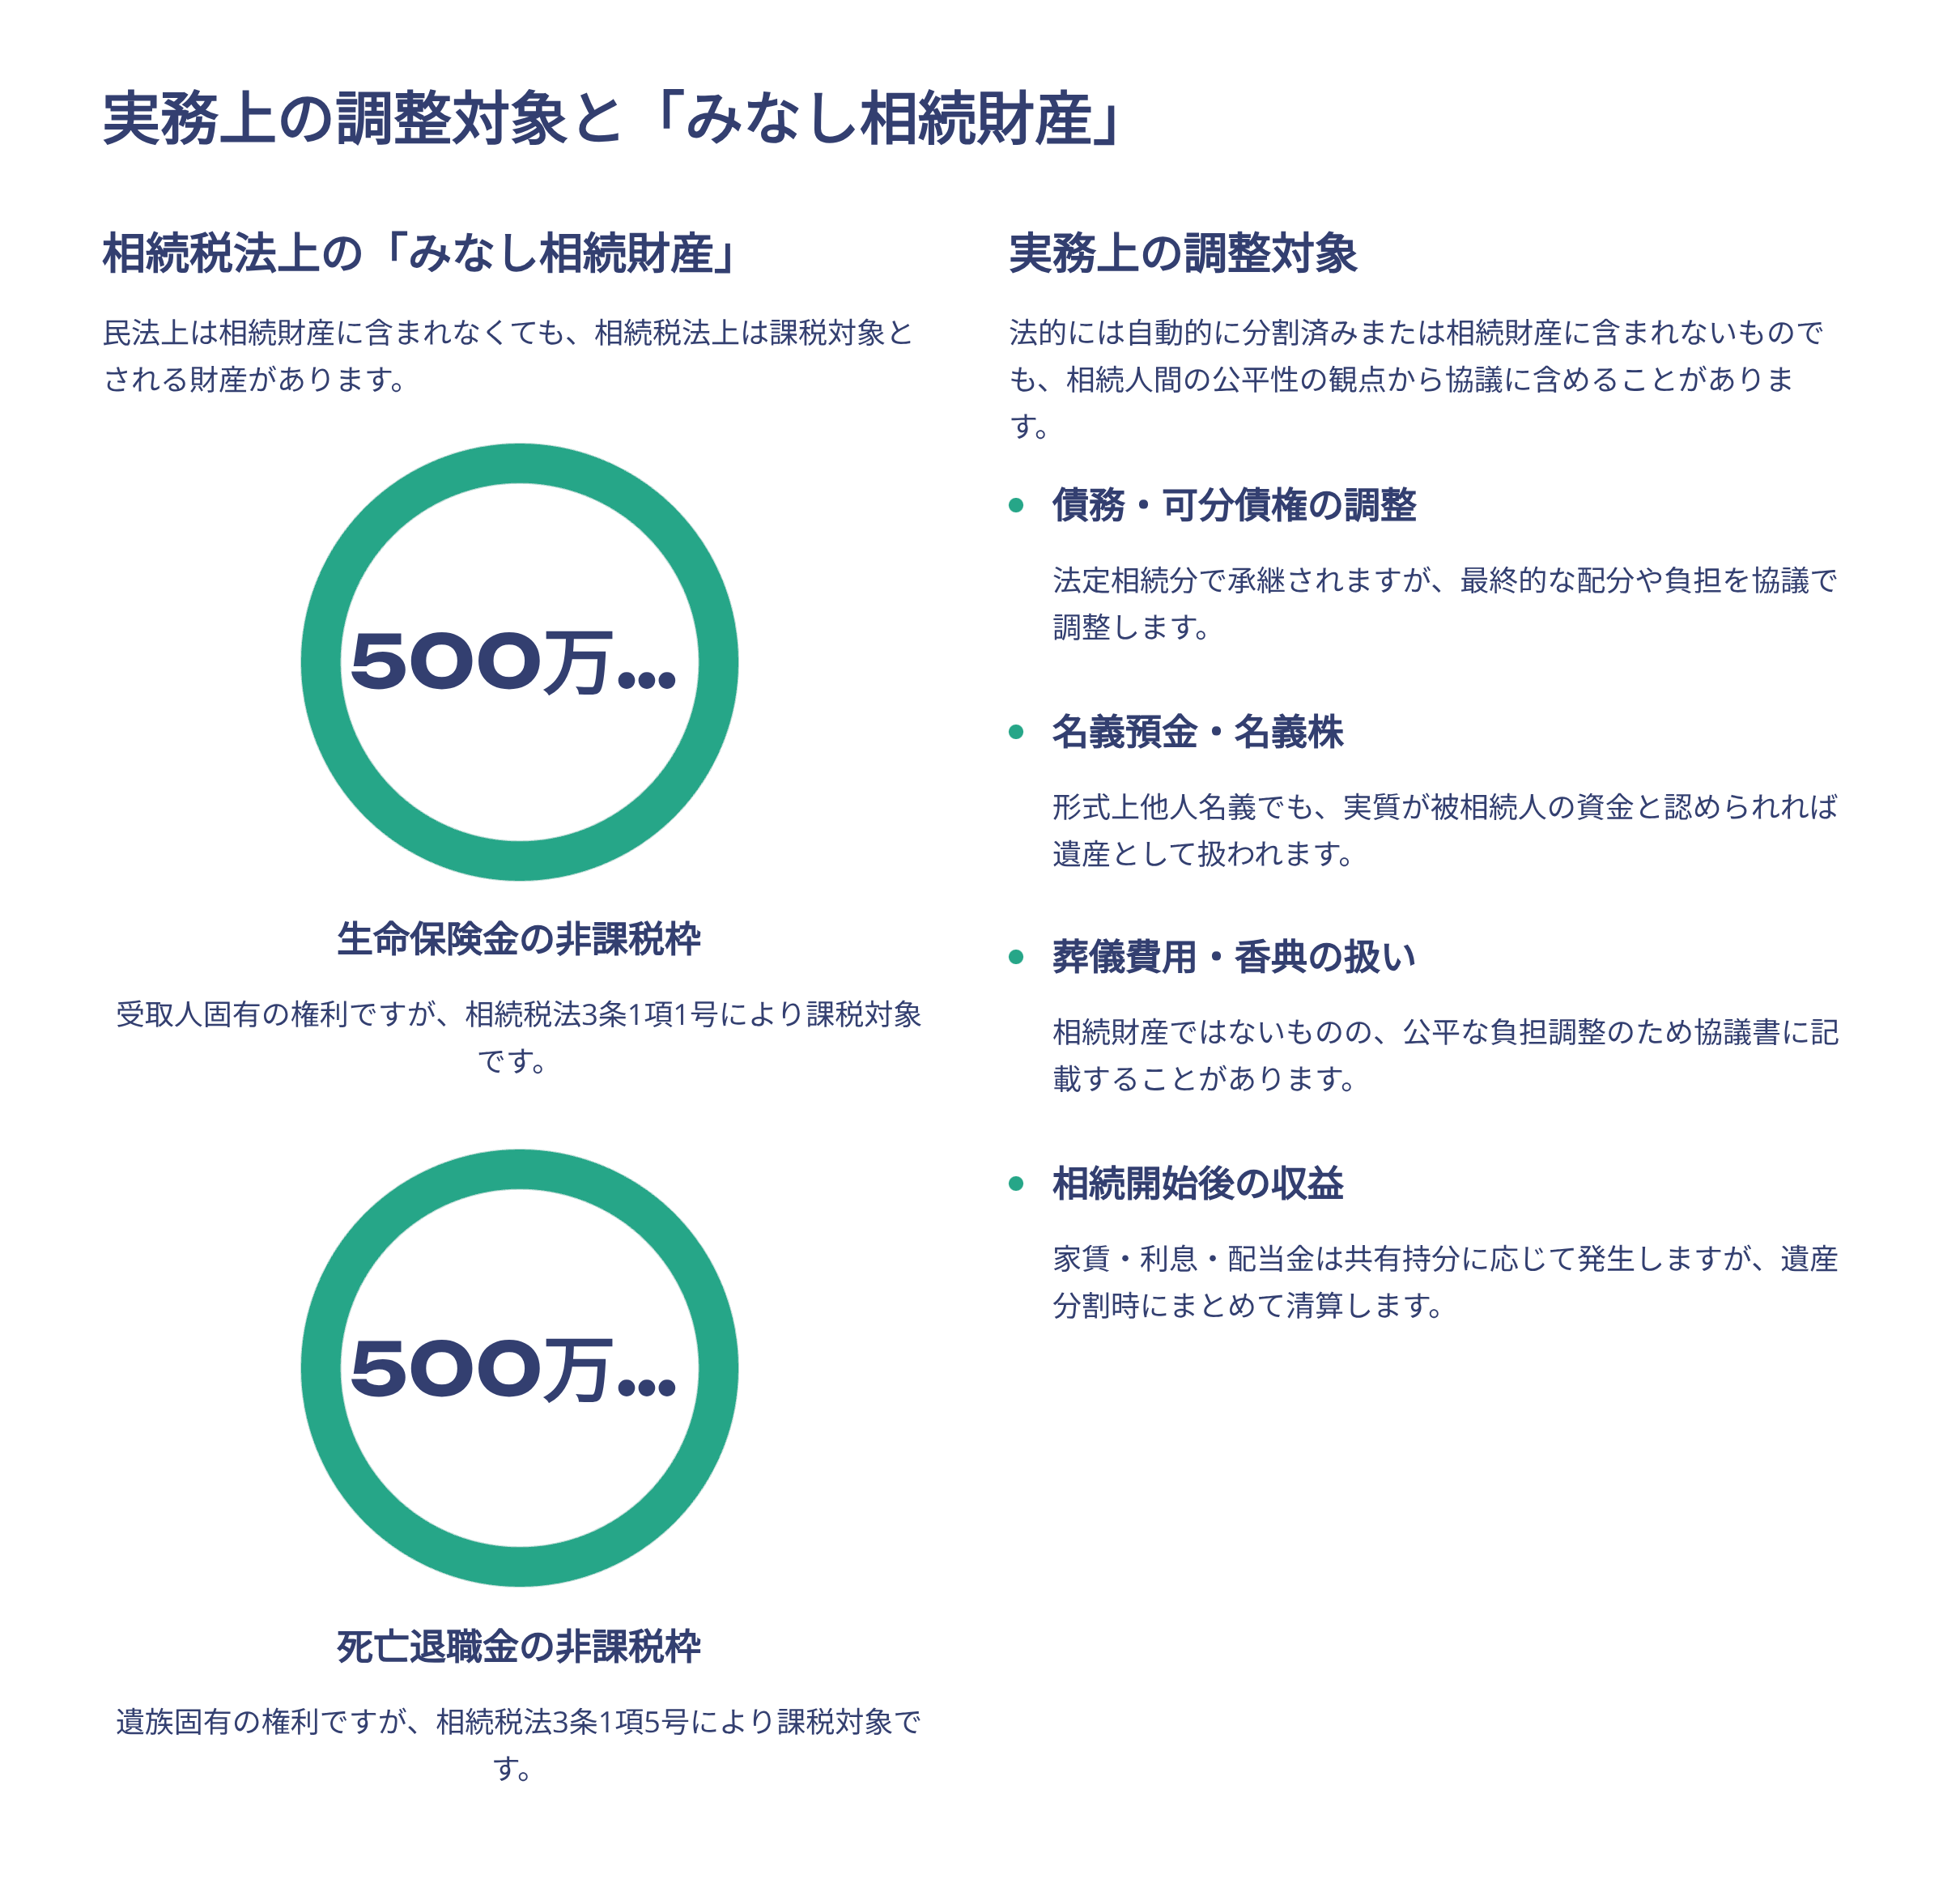
税務上のみなし相続財産
- 生命保険金
- 死亡退職金
実務で一緒に問題になりやすいもの
- 名義預金・名義株
- 葬式費用・香典
- 相続開始後の家賃・利息・配当金
- 債務の配分調整
この前提がどこで効いてくるか
預貯金が遺産分割の対象になるという前提は、相続開始後の預金を考える場面でそのまま効いてきます。
よくある質問
預貯金は相続開始と同時に分けられますか?
現在は、預貯金は遺産分割の対象として考えるのが基本です。
生命保険金は遺産に入りますか?
受取人固有の財産として整理されることが多いですが、税務では別の見方をすることがあります。
相続後の利息や家賃も遺産分割で決めるのですか?
遺産そのものとは少し位置づけが違いますが、実務では全体調整の中で一緒に話し合うことがあります。
ご自身の状況を整理したい方へ
預金が遺産分割の対象になるとしても、実際の相続では、引出し・払戻し・利息・精算まで重なって見えにくくなることがあります。
前提から順番に整理したい場合は、状況を伺いながら一緒に確認していくことも可能です。
初回のご相談では、まず現状整理からお話を伺っています。