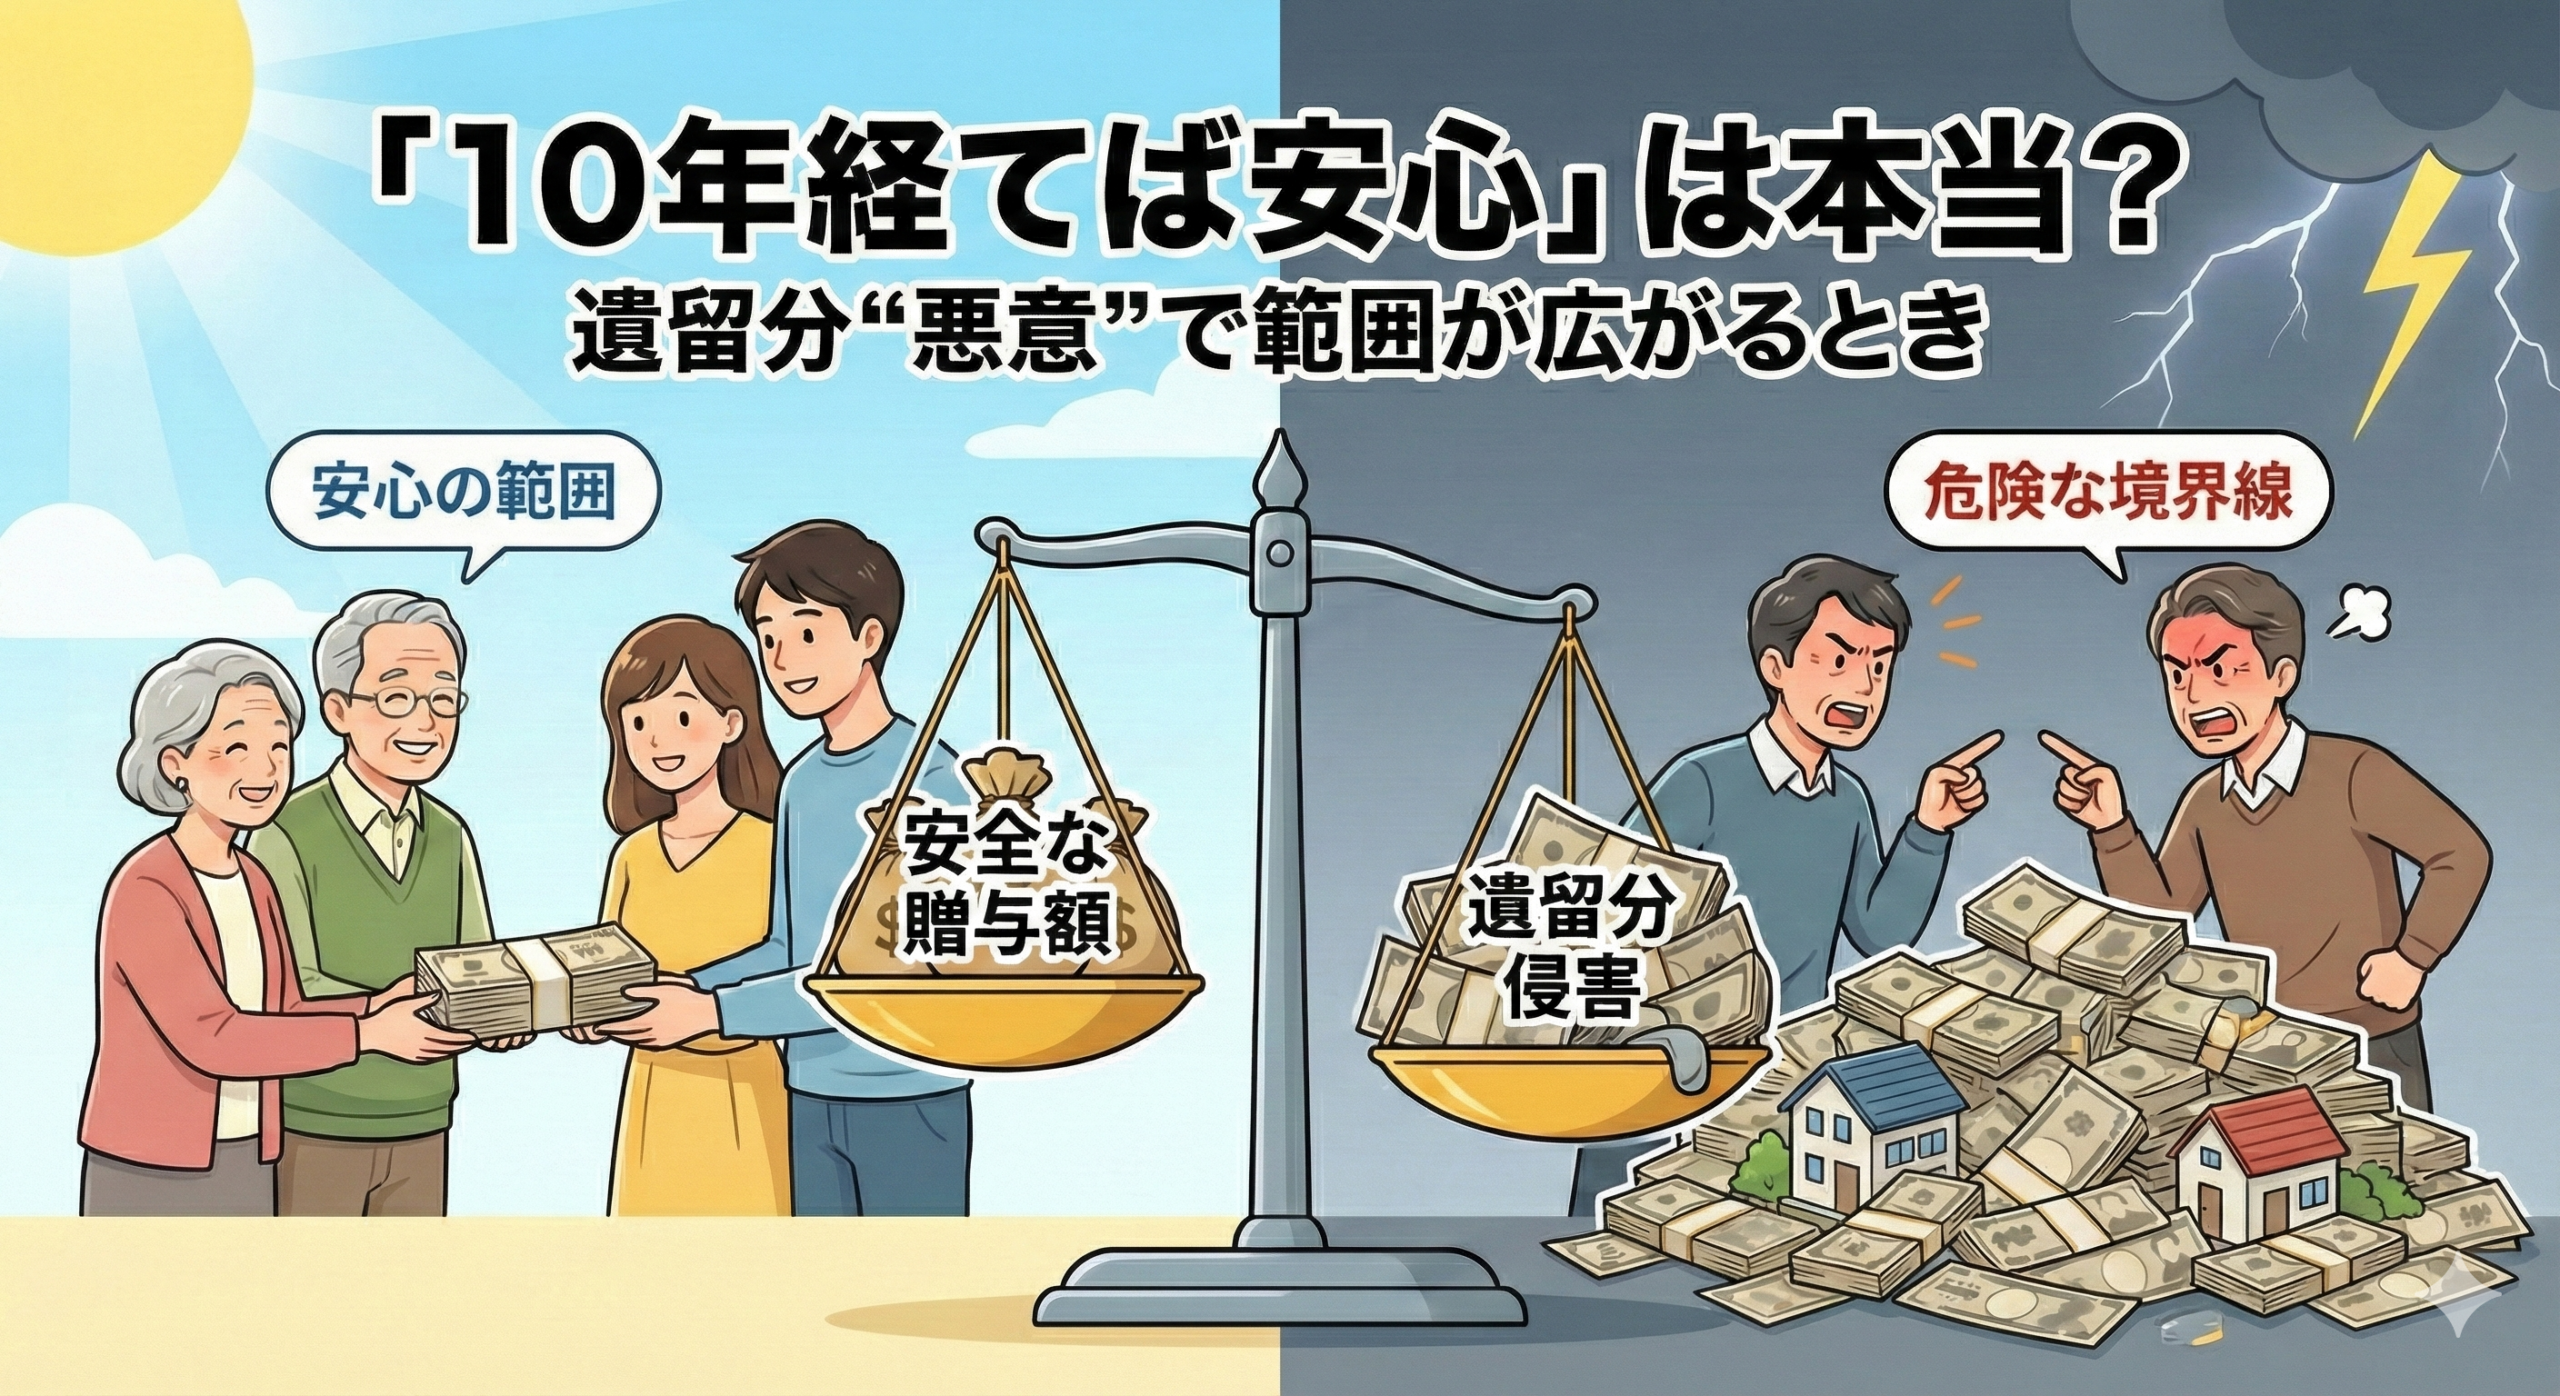
「相続開始の10年以上前に贈与しておけば、遺留分は関係ない」――そんな話を耳にすることがあります。
確かに2019年の法改正で相続人への贈与は原則10年以内という整理が設けられました。ただし、これには重要な例外があります。贈与した側・受け取った側の双方が「他の相続人の遺留分を侵害することを知っていた」場合(双方悪意)は、10年を超えても遺留分の計算に入ることがあります。
「10年で安心」が通用しない場面はどこか。どうすれば争いを防げるか。このページで整理します。
このページの内容
- 遺留分の期間ルールの整理(原則と例外)
- 「悪意」の境界線はどこか
- 「知っていた」かどうかは何で判断されるか
- 計算例で境界線をつかむ(目安)
- 立証の現実——記録と認識の2つの壁
- 争いを防ぐための実務的な対処
遺留分の期間ルールの整理(原則と例外)
まず、遺留分の計算に入る贈与の範囲を整理しておきます。
| 贈与の相手 | 原則(期間制限) | 例外(双方悪意の場合) |
|---|---|---|
| 相続人への贈与 | 相続開始前10年以内が対象 | 双方が「遺留分を侵害することを知っていた」場合は10年超でも対象 |
| 第三者(相続人以外)への贈与 | 相続開始前1年以内が対象 | 同じく双方悪意なら期間制限なし |
▶ 遺留分とは?計算方法と、生前贈与・遺言がどこまで対象になるか
「悪意」の境界線はどこか
「いくら以上なら悪意になるか」と聞かれることがありますが、金額だけで決まるわけではありません。判断の出発点は次の2つです。
この2つが重なったとき(「不足が出る状態なのに、それを知りながら贈与した」)に、双方悪意として10年の枠を超える可能性が出てきます。
「知っていた」かどうかは何で判断されるか
実務では、贈与当時の状況から次のような要素が手がかりになりやすいです。
- 当時の資産バランス → 全財産の大半を一人に移していないか
- 贈与者の年齢・健康状態 → 高齢・病気・要介護など、その後に財産が増える見込みが乏しいか
- 収入・職業状況 → 将来の収入増加が合理的に期待できる状況だったか
- 説明・経緯・記録 → 家族への伝え方、メモ・メールなどの記録、隠す意図がうかがわれないか
- 他の相続人の反応 → 当時から不満が出ていたか、話し合いがされていたか
「知らなかった」という主張が通りやすくなるのは、贈与当時は遺留分を侵害しない財産バランスだったが、その後の事情(不動産の値下がり・予期しない支出など)で結果的に不足が出た場合などです。逆に、贈与当時からほぼすべての財産を移していた・高齢・病気という事情が重なれば、「知らなかったはずがない」という方向で推認が働きます。
計算例で境界線をつかむ(目安)
感覚をつかむための目安として、シンプルなケースで見てみます。相続人が子2人(遺留分合計1/2)、相続開始時点で残った遺産が1億円、12年前に贈与した金額がXのケースです。
遺留分の算定基礎は「残った遺産+(算入される)贈与」です。子2人の遺留分合計は算定基礎の1/2なので、残った1億円だけでは遺留分の最低ライン(算定基礎×1/2)を満たせないと「不足」が出ます。
| 12年前の贈与額 | 不足の見え方 | 実務上の位置づけ |
|---|---|---|
| 5,000万円 | 不足は出にくい | 残った遺産で遺留分の最低ラインを満たしやすい。原則通りの整理がしやすい |
| 1億円 | 境界線(ギリギリ) | 不動産の評価変動や遺言内容で見え方が揺れやすい。確認が必要な水準 |
| 1億5,000万円 | 不足が出やすい | 「当時分かっていたか」の争点が出やすい。遺言での調整を検討すべき水準 |
※この表はあくまで目安です。実際は相続人の構成(配偶者の有無等)、遺言の有無、贈与の性質、評価の変動などで結論が変わります。
立証の現実——記録と認識の2つの壁
法律上「双方悪意なら10年超でも対象」とされていても、実際の紛争では大きく2つの壁があります。
▶ 10年以上前の振り込みは調べられるか|銀行記録の壁と立証の現実
争いを防ぐための実務的な対処
「期限で逃げ切る」発想ではなく、全体のバランスで先に着地を作るのが争いを防ぐ実務的な考え方です。
▶ 生前贈与から11年。良かれと思った「相続時精算課税」が招く予期せぬリスク
▶ 特別受益の「持ち戻し免除」の効果と使い分けのポイント
この記事のまとめ
- 相続人への贈与は原則10年以内が遺留分の計算に入るが、双方悪意の場合は10年を超えても対象になる
- 「悪意」とは害意ではなく、「遺留分を害することになる」という事実関係の認識。「知らなかった」と言えば免れるわけではなく、当時の客観的な事情から推認される
- 「悪意」の境界線は金額だけでなく、「不足が出るかどうか」「当時の財産状況・健康状態から分かっていたか」が軸になる
- 10年超の立証は、銀行記録の保管期間という壁と、認識の推認という2つの壁が重なり、現実には困難なことが多い
- 期限で逃げ切る発想ではなく、遺言でバランスを整える設計が争いを防ぐ実務的な方法
関連ページ
▶ 10年以上前の振り込みは調べられるか|銀行記録の壁と立証の現実
▶ 遺留分は「あとから揺り戻す」調整装置|遺言・贈与・2次相続を一枚で整理
▶ 遺言があっても、贈与があっても…結局「遺留分」で止まることがあります
▶ 遺留分とは?計算方法と、生前贈与・遺言がどこまで対象になるか
▶ 生前贈与は、相続の流れの中で考える|目的・制度・特別受益・遺留分を整理
▶ 法と税のズレをほどく「整理の地図」
麻生区・新百合ヶ丘の相続相談なら 司法書士田中康雅事務所
※本記事は一般的な整理です(民法上の遺留分)。相続税・贈与税の判断が絡む場合は税理士との確認が必要です。具体的な事案は、財産状況・贈与の経緯・遺言内容等により結論が変わります。