相続した株式の配当金は、亡くなった日が配当の基準日・効力発生日・支払開始日のどこにあたるかで、配当期待権・未収配当金・未受領配当金・預金のどれになるかが変わります。株式を取得する人を決めただけでは終わらず、遺産分割協議書に配当金の帰属まで書いておかないと、最後の受取りの手続きで止まります。
株式相続では、配当金の扱いが最後まで残りやすいものです。株数や口座の確認は意識されやすいのですが、実務で止まりやすいのは、むしろこうした株そのもの以外のお金です。
この記事では、株式相続の配当金を、遺産分割・受取り・日付の違いという視点から、入口として整理します。日付ごとの相続税・所得税・遺産分割の厳密な整理は詳説の記事で、協議書の条項の書き方は名義変更の記事で、それぞれ扱います。
この記事の内容
・なぜ配当金が問題になるのか
・配当金はどこで止まりやすいのか
・相続人代表者1名への支払を求められるとき
・株式相続の記事は、進む順に並んでいます
・司法書士からのアドバイス
・まず押さえたい4つの整理
・基準日前・基準日後で何が変わるのか
・協議書では何を書いておくと安心か
・受取りの手続きは決まっています。止まるのは、配当の取り手を書いていないとき
なぜ配当金が問題になるのか
株式相続では、「何株あるか」「誰が株を取得するか」は意識されやすいものです。けれども、そのあとにある配当金まで見ておかないと、最後にもう一度整理が必要になることがあります。
とくに、相続開始の前後に基準日・効力発生日・支払開始日が重なっていると、同じ配当金でも、配当期待権として考えるのか、未収配当金として考えるのか、未受領配当金や預金として見るのかが変わってきます。
そのため、株式の帰属だけでなく、どの段階の配当金なのかまで意識しておくと、実務ではかなり整理しやすくなります。
なお、配当は単元未満株にも支払われます。株数の確認が十分でないと、配当の確認も漏れやすくなります。
単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
まず押さえたい4つの整理
亡くなった時点で配当がどの段階にあったかで、呼び方が変わります。
- 配当期待権:基準日は過ぎているものの、配当の効力がまだ発生しておらず、配当の金額が決まる前の段階です
- 未収配当金:配当の効力が発生して金額が決まっているものの、まだ支払いが始まる前の段階です
未 - 受領配当金:支払いが始まって受け取れる状態なのに、配当金領収証を換金していないなどで、まだ受け取っていないものです
- 預金:支払開始日のあと、すでに銀行口座や証券口座へ入金されているものは、配当金の権利ではなく、通常の預貯金として整理します。亡くなる前に銀行口座へ入金済みの預金は、遺産分割の対象です
財産評価基本通達が評価のしかたを定めているのは、配当期待権です。未受領配当金は通達の用語ではなく、支払開始日のあとに換金されずに残っている配当を指す実務上の呼び方で、未収配当金の一つと考えられます。税務の個別の判断は、税理士と連携して確かめます。
基準日前・基準日後で何が変わるのか
株式の配当は、基準日・効力発生日・支払開始日のどこで相続が始まったかによって、整理のしかたが変わります。区切りになるのは、株主総会の日ではなく、配当の効力発生日です。下の図は、亡くなった時期ごとの配当の呼び方を並べたものです。
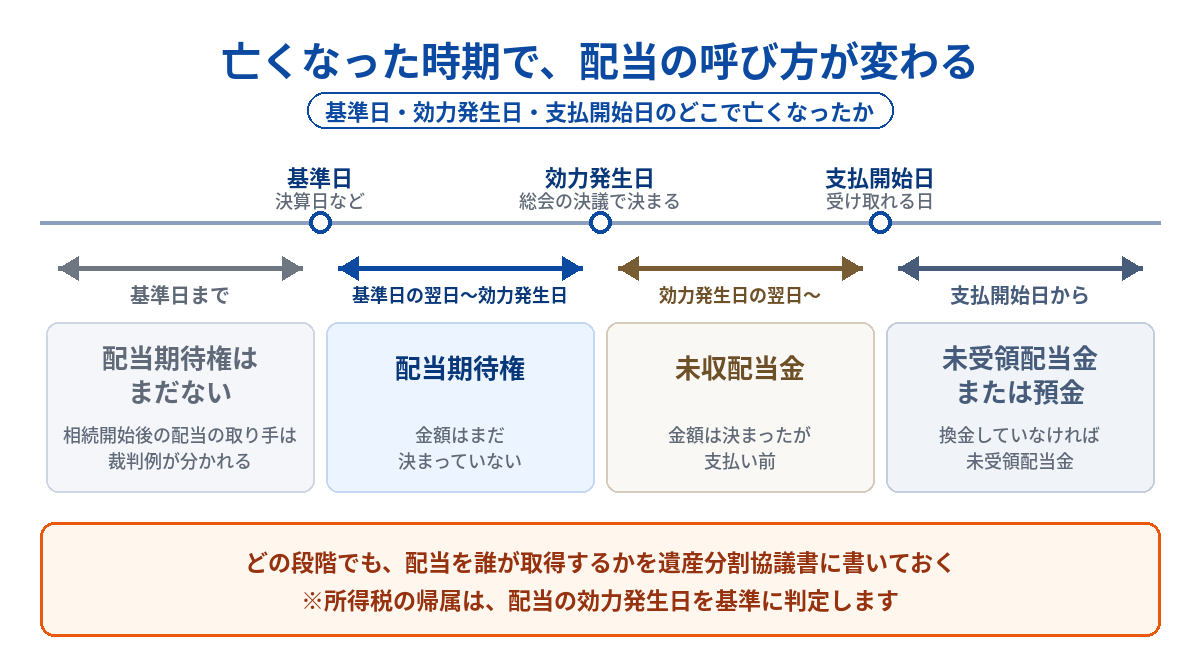
- 基準日まで:まだ配当期待権はない段階(相続税で配当を別に評価しない)
- 基準日の翌日~効力発生日:配当期待権
- 効力発生日の翌日~支払開始日の前日:未収配当金
- 支払開始日から:未受領配当金または預金
基準日より前に亡くなった場合、そのあと遺産分割がまとまるまでの間に生じた配当を誰が取得するかは、裁判例が分かれています。各相続人が相続分に応じて取得するとした判決(名古屋高裁平成23年5月27日判決)と、相続分に応じて当然には分かれないとした判決(大阪地裁令和7年3月14日判決)があり、最高裁の判例はまだありません。
日付ごとの相続税・所得税の違いと裁判例は、次の記事で詳しく整理しています。
相続と配当金の関係|配当がいつ確定したかで法務・税務の整理が変わる
配当金はどこで止まりやすいのか
実務で止まりやすいのは、株式そのものの取得者は決まっているのに、配当金の整理が協議書ではっきりしていない場合です。
相続人の感覚では、「株を取得する人が配当も受ければよい」と思いやすいのですが、実際には、支払開始日の前なのか後なのか、すでに入金済みなのかで、扱いが変わることがあります。止まりやすいのは、たとえば次のようなところです。
- 配当期待権や未収配当金の帰属を、協議書に書いていない
- 支払開始日のあとなのに、未受領配当金なのか、入金済みの預金なのかを整理していない
- 代表の相続人が受け取ったあとの、最終的な帰属まで意識されていない
- 配当金領収証が古く、受け取れる期間を過ぎていないかを確かめていない
つまり、配当金は金額の大小よりも、どの段階のものかを分けて見ていないことで止まりやすくなります。
相続人代表者1名への支払を求められるとき
実務では、信託銀行などの証券代行部門から、配当金について相続人代表者1名への支払で手続きを求められることがあります。
その場合、外から見ると「配当金は1人が受け取る」形になりますが、それで相続人の間の最終的な整理まで終わるわけではありません。支払開始日の前のものなら未収配当金、支払開始日の後で換金していなければ未受領配当金、すでに入金済みなら預金として、最終的に誰のものになるのかは、別に整理が必要になることがあります。
「誰が受け取るか」と「最終的に誰のものになるか」は、同じとは限りません。
だから、遺産分割協議書や相続関係の書類で、その配当金をどの段階のものとして整理するのかを、見える形にしておく意味があります。
なお、配当金の支払いを取り扱っているのは、証券会社ではなく、発行会社の株主名簿管理人(信託銀行などの証券代行部門)です。株式の名義変更を証券会社で済ませても、未受領の配当金は、別途、株主名簿管理人へ請求することになります。窓口が二つに分かれる、と思っておいてください。
協議書では何を書いておくと安心か
株式相続で配当まで整理しておきたいときは、株式そのものだけでなく、その配当金がどの段階のものかまで意識して書いておくと、最後が止まりにくくなります。たとえば、次のようなことです。
- 株式と一緒に、配当期待権や未収配当金の帰属も書く
- 基準日より前に亡くなった場合は、遺産分割までに生じた配当を誰が取得するかも書く
- 支払開始日のあとなら、未受領配当金なのか、すでに預金になっているのかを確かめる
- 代表の相続人が受け取る場合でも、最終的に誰のものかが分かるようにしておく
ここを少し書き足すだけで、手続きの最後がかなり進めやすくなることがあります。実際の条項の書き方は、次の記事で整理しています。
受取りの手続きは決まっています。止まるのは、配当の取り手を書いていないとき
配当金の受取りは、株主名簿管理人に、協議書と相続人の書類を添えて請求すれば進みます。どの段階の配当かも、亡くなった日と、基準日・効力発生日・支払開始日を並べれば分かります。
本当に詰まるのは、「株を取得する人が配当も受け取ればよい」と思って、協議書に配当のことを書かずに押印したときです。未収配当金は相続分に応じて分かれるのが原則なので、あとから一人にまとめて受け取ろうとすると、相続人全員の署名・実印をもう一度お願いすることになります。
分かれ目は、亡くなった方が選んでいた配当金の受取方式です。証券口座に入る方式なら、株式の名義変更とあわせて進みやすく、配当金領収証や指定の預金口座で受け取る方式なら、株主名簿管理人への請求が別に要ります。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
株式相続の記事は、進む順に並んでいます
この記事は、株そのもの以外のお金を整理する段階の記事です。株数と口座が見えたあと、協議書を固める前に確かめておく位置づけです。
- 日付で厳密に見るなら:相続と配当金の関係(日付ごとの法務・税務の整理)
- このあとに読む:株式相続の名義変更(必要書類と遺産分割協議書の書き方)
- 前提になる株数の確認:本当に何株あるのか/単元未満株と端株・端数株
- 全体像に戻る:株式相続の手続き
相続と配当金の関係|配当がいつ確定したかで法務・税務の整理が変わる
株式相続で本当に何株あるのかを確認する方法|残高証明書・配当書類・所有株式数証明書の見方
単元未満株と端株・端数株の違い|相続で混同しやすい「半端な株」の整理
司法書士からのアドバイス
株式相続では、株数や口座までは見ても、配当金は「あとでよい」と後ろに回されやすいものです。
けれども実務では、最後に止まりやすいのは、むしろこうした周辺のお金のほうです。株そのものだけでなく、配当金が配当期待権なのか、未収配当金なのか、未受領配当金なのか、預金なのかまで見ておくと、全体の整理がかなり安定します。
当事務所では、配当金領収証や株主名簿管理人からの通知を確かめながら、協議書と受取りの手続きを整えます。
「配当金領収証が出てきたが、どう扱えばよいか分からない」という段階でも、ご相談いただけます。初回のご相談は無料です。