「とりあえず母が全部」なら、1次相続の相続税は0円で済むことがあります。けれど2次相続まで通して見ると、税負担はかえって大きくなることがあります。遺産8,000万円の想定例で、その差は約295万円です。
「お父さんが亡くなった。お母さんには配偶者の税額軽減があるから、とりあえず全部お母さん名義にしておけば安心だし、揉めないよね」――相続の現場で、非常によく耳にする言葉です。配偶者の税額軽減は、お母様が相続する分のうち、1億6,000万円か法定相続分のどちらか多い額までは、相続税がかからないという制度です。
確かに、目先の1次相続(お父様の相続)だけを見ると、相続税は0円で済むこともあります。ただ、何も考えずに「母が全部」と決めてしまうと、将来の2次相続で、お子様の税負担が大きくなってしまうケースがあります。
今回は、わかりやすいシミュレーションを使いながら、その仕組みを整理します。
この記事の内容
・なぜ2次相続で税金が跳ね上がるのか 「2つの要因」の仕組み
・シミュレーション 税負担の差は「約295万円」
・お母様自身の財産があると、差はもっと広がる
・それでも「母が全部」を選ぶべきケース
・この判断例の分かれ道
・あわせて読む
・まとめ 大切なのは「将来を見据えた納得の選択」
この記事では、制度の詳しい説明は省いています。配偶者がいる相続の全体像と、配偶者の税額軽減の仕組み・申告の注意点は、次の2本で整理しています。
配偶者の税額軽減とは?1.6億円まで非課税になる仕組みと注意点
なぜ2次相続で税金が跳ね上がるのか 「2つの要因」の仕組み
「お母さんが全部」相続すると、なぜ将来の税負担が増えやすいのでしょうか。お母様が亡くなったときの相続(2次相続)で、2つの要因が同時に重なりやすいからです。
要因1 基礎控除が減ってしまう
相続税には、「ここまでは税金がかからない」という基礎控除があります。計算式は、3,000万円+(600万円×法定相続人の数)です。2次相続では、お父様がすでに亡くなっているため、法定相続人が1人減り、基礎控除が600万円少なくなります。
要因2 遺産が大きいほど税率が高くなる(累進税率)
相続税は、遺産の額が大きいほど税率が高くなる累進税率です。1次相続でお母様がまとめて引き継ぐと、2次相続でお子様が相続する財産額が大きくなり、結果として、より高い税率が適用されやすくなります。
シミュレーション 税負担の差は「約295万円」
では、実際にどれくらい差が出るのでしょうか。シンプルな前提で比べてみます。
前提条件
- 家族構成:父・母・子2人。父が亡くなったときの相続人は、母と子2人の3人
- 財産:父の遺産8,000万円(母の元々の財産は0円と仮定)
- 相続の順番:父が亡くなり(1次相続)、その後、母が亡くなる(2次相続。相続人は子2人)
- 母の財産:父から引き継いだ財産を、そのまま持っていたとする
ケースA 1次相続で「母が全部」相続した場合
配偶者の税額軽減を使い、母が8,000万円すべてを相続します。
- 1次相続(父→母):0円。配偶者の税額軽減を使う(0円でも申告は必要)
- 2次相続(母→子2人):約470万円。基礎控除が減り、税率も上がりやすい
- 合計:約470万円
ケースB 1次相続で、法定相続分どおりに分けた場合
母が法定相続分の2分の1(4,000万円)、子2人が残りの2分の1(各2,000万円)を相続したとします。
- 1次相続(父→母・子):約175万円。子2人の税額の合計(母は配偶者の税額軽減で0円)
- 2次相続(母→子2人):0円。母の財産4,000万円が、基礎控除(4,200万円)以下
- 合計:約175万円
分け方を変えるだけで、合計で約295万円の差が出る可能性があります。
- ケースA「母が全部」:合計 約470万円
- ケースB「法定相続分どおり」:合計 約175万円
今回は構造を理解していただくため、特例の組み合わせは省略しています。小規模宅地等の特例は、2次相続まで含めて考えると判断が分かれやすいため、具体例は別の記事で整理しています。
税金の計算だけでは見落とす「家族の未来」|小規模宅地等の特例と分割協議の落とし穴
お母様自身の財産があると、差はもっと広がる
上のシミュレーションは、「お母様の元々の財産が0円」という前提でした。もしお母様自身にも預金や不動産がある場合、2次相続の財産はさらに膨らみ、税負担の差は約295万円どころではなくなる可能性があります。
それでも「母が全部」を選ぶべきケース
ここまで税金の話をしてきましたが、何が何でも分散すべき、というわけではありません。次のような明確な理由がある場合は、あえてお母様が全部相続する選択も有効です。
- 近いうちに自宅を売却する予定がある:住んでいるお母様が売れば、居住用財産の3,000万円特別控除を使える可能性があるなど、売却時の税務も含めて有利になることがあります
- 生活費・医療費・介護費に備えて資金が必要:お母様の生活の安心が最優先です
ただし、「全部お母様が相続」を選ぶ場合も、そこで終わりではありません。次の段階として、2次相続まで見据えた対策を考えておくことが大切です。
2次相続対策の主な選択肢
- 生前贈与の検討:お子様への贈与なら相続時精算課税、相続人以外(お孫さんなど)なら暦年贈与の使い方を考えることがあります。相続時精算課税で相続財産から外れるのは、毎年110万円までの部分です
- 生命保険の活用:終身保険などを使い、非課税枠を意識しながら、将来の納税資金を確保しておく整理もよく行われます
- 遺言・信託も含めて整理:贈与がよいのか、遺言で整えるのか、民事信託(家族信託)も使うのか。ご家族の状況に応じて一緒に組み立てます
「母が全部」を選ぶ場合は、その後の設計まで含めて考えておくと安心です。
何より大切なのは、税額だけで決めないことです。
今後の暮らし方、お母様の想い、ご家族の状況も含めて、「わが家にとって納得できる形」を作ることが、いちばん安心につながります。
お母様に厚く残したうえで、その資金を2次相続の備え(保険・贈与・遺言)にあてた想定例と、住んでいない子の名義にしたために、自宅を売るときの譲渡税が増えた例は、次の2本です。
相続税は対策で「0円」になることも|遺産8,000万円・1次/2次相続のシミュレーション
相続登記を子名義にしたら、譲渡税が増えた|自宅売却と3,000万円特別控除の落とし穴
この判断例の分かれ道
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、ポイントの順に並べています。
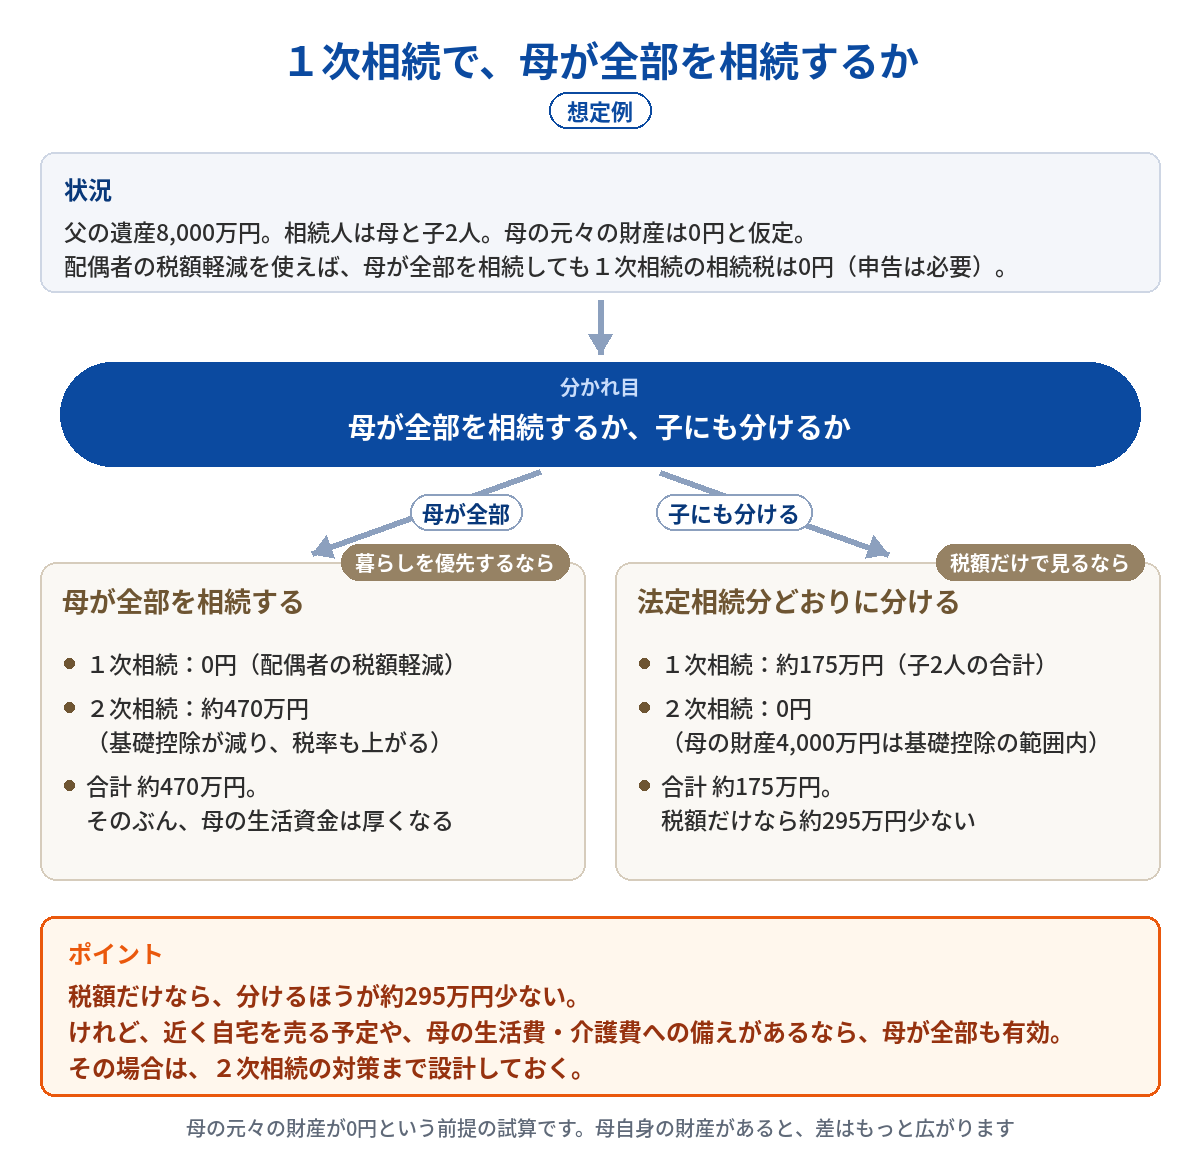
- 状況:父の遺産8,000万円。相続人はお母様と子2人(お母様の元々の財産は0円と仮定)。配偶者の税額軽減を使えば、お母様が全部を相続しても1次相続の相続税は0円(申告は必要)
- 分かれ目:お母様が全部を相続するか、子にも分けるか
- お母様が全部を相続する場合:1次相続は0円、2次相続は約470万円で、合計約470万円。そのぶん、お母様の生活資金は厚くなる。暮らしを優先するなら、こちら
- 法定相続分どおりに分ける場合:1次相続は約175万円、2次相続は0円で、合計約175万円。税額だけで見るなら、こちらが約295万円少ない
税額だけで比べれば、答えは「分ける」ほうです。本当に詰まるのは、お母様のこれからの暮らしと、自宅をいつ売るかが、税額の計算に出てこないことです。分かれ目は、お母様の生活資金と、自宅を売る予定。近いうちに売る、あるいは生活費・介護費に備えたいなら、お母様が全部を相続する選択も有効です。その場合は、2次相続の対策(贈与・保険・遺言)まで設計しておきます。
ほかのご家族がどう決めたか、そして自分たちは何を決める必要があるかは、次の2つのページに整理しています。
あわせて読む
- 自宅相続の選択:配偶者の生活資金・経済力(視点②)を含む、7つの視点で整理したページです
- 生前・2次相続対策:遺言・贈与・民事信託で相談できる内容と、進め方です
- 相続税の申告:申告が必要かどうか迷ったときの判断ステップです
- 空き家特例:お母様が亡くなったあと、空き家になった実家を売るときの3,000万円控除です
- 業務案内:相続登記・遺産整理・生前/2次相続対策など、当事務所でお受けできることの一覧です
空き家特例(相続空き家の3,000万円控除)とは?|要件・期限・手続きの全体像
まとめ 大切なのは「将来を見据えた納得の選択」
遺産分割に「絶対の正解」はありません。ただ、「知らずに損をする」ことだけは避けていただきたいのです。お父様が亡くなった「今」が、家族の将来の財産設計について話し合う、最初で最大のチャンスです。2次相続まで含めた視点で、納得できる形を整えることが大切です。
相続税・贈与税・譲渡所得税など、税務の検討が必要な場合は、税理士と連携して進めます。
「母が全部でいいのか」「子にも分けたほうがいいのか」という段階でも、ご相談いただけます。1次相続・2次相続まで含めた全体を整理し、どこから整えると安心かを一緒に考えます。初回のご相談は無料です。