土地の価格には、公示地価・相続税路線価・固定資産税評価額という、似ているようで役割の違う数字があります。
「路線価と公示地価はどう違うのですか」「固定資産税評価額はどのくらいの位置づけですか」——こういったご質問をよくいただきます。
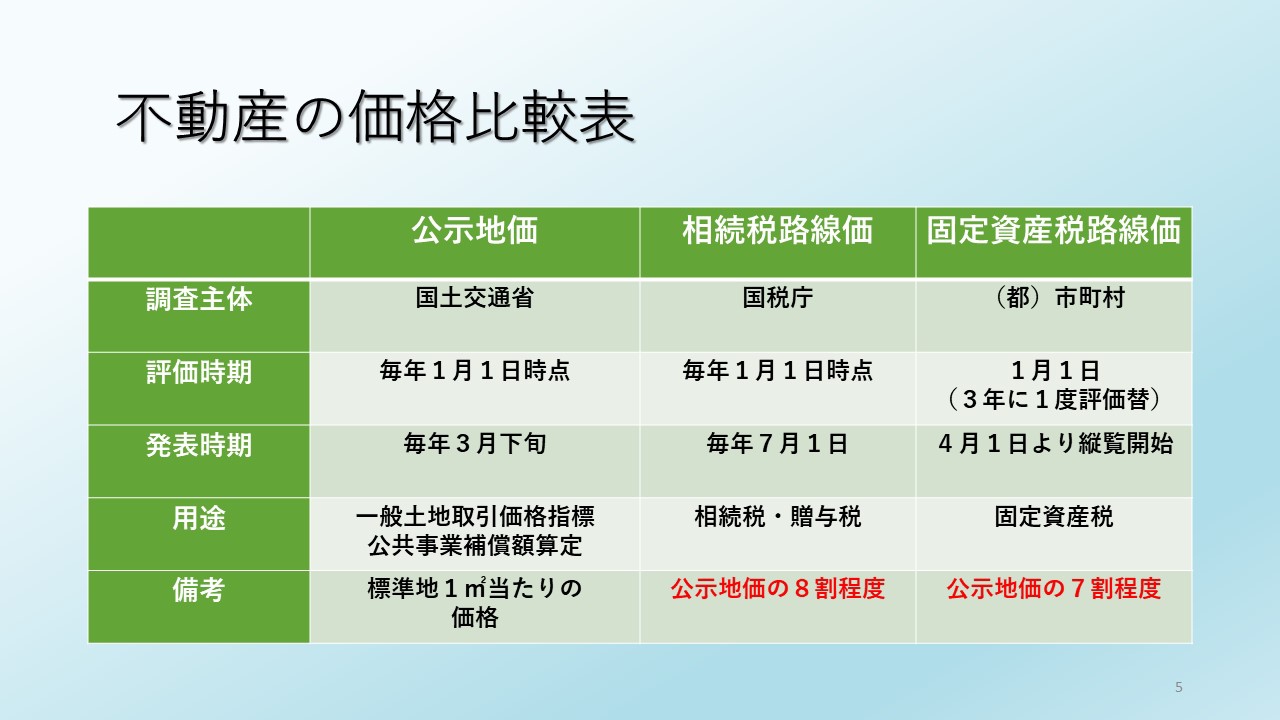
大づかみに言うと、路線価は公示地価の約8割、固定資産税評価額は公示地価の約7割が目安です。
この記事では、3つの価格の関係を例を使いながらやさしく整理します。
なお「8割」「7割」はあくまで全体像をつかむための目安で、個別の土地では条件の違いで数字がずれることがあります。
最初に結論
土地価格の全体像をつかむときは、まず次のように見ると整理しやすいです。
公示地価とは
公示地価は、国土交通省が毎年3月下旬ごろに公表する、1月1日時点の標準地の1㎡当たりの価格です。
土地価格を見るときの基準になる数字の一つで、主に一般の土地取引価格の目安や公共事業の補償額算定の基礎になります。
公示地価はあくまで標準地の価格です。相続の対象になっている土地そのものと全く同じ土地ではありません。
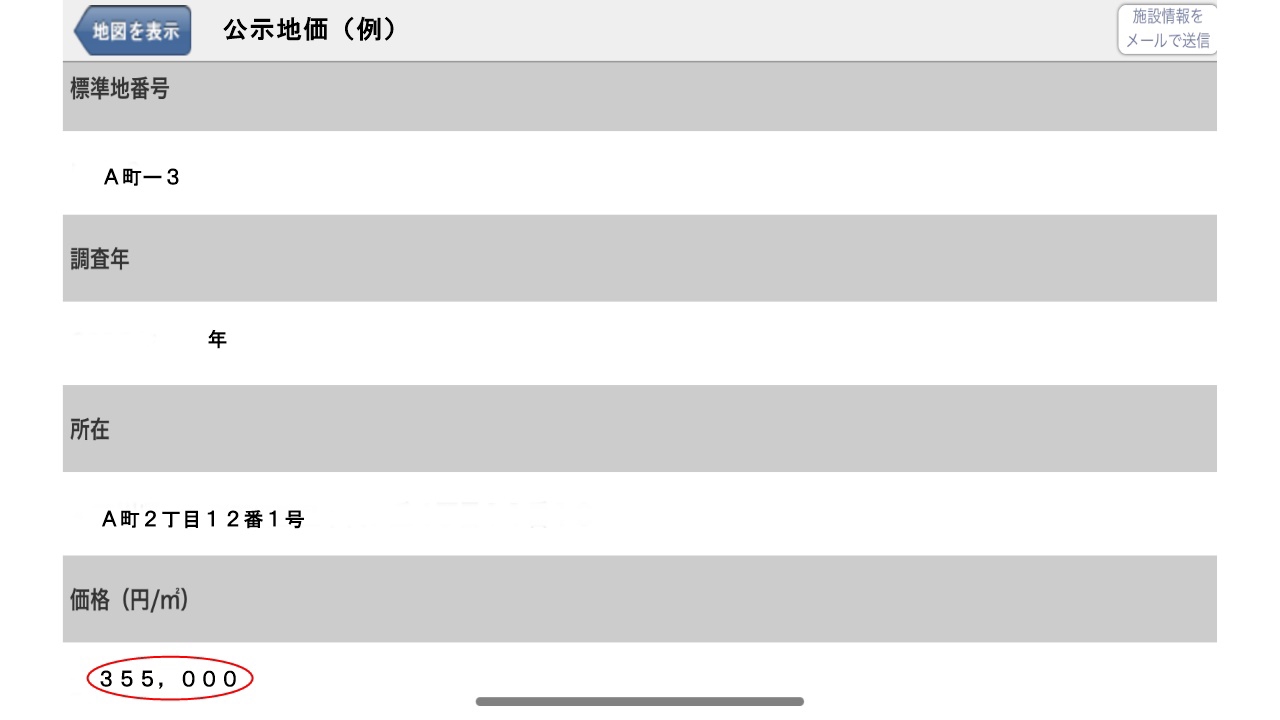
公示地価と相続税路線価の関係
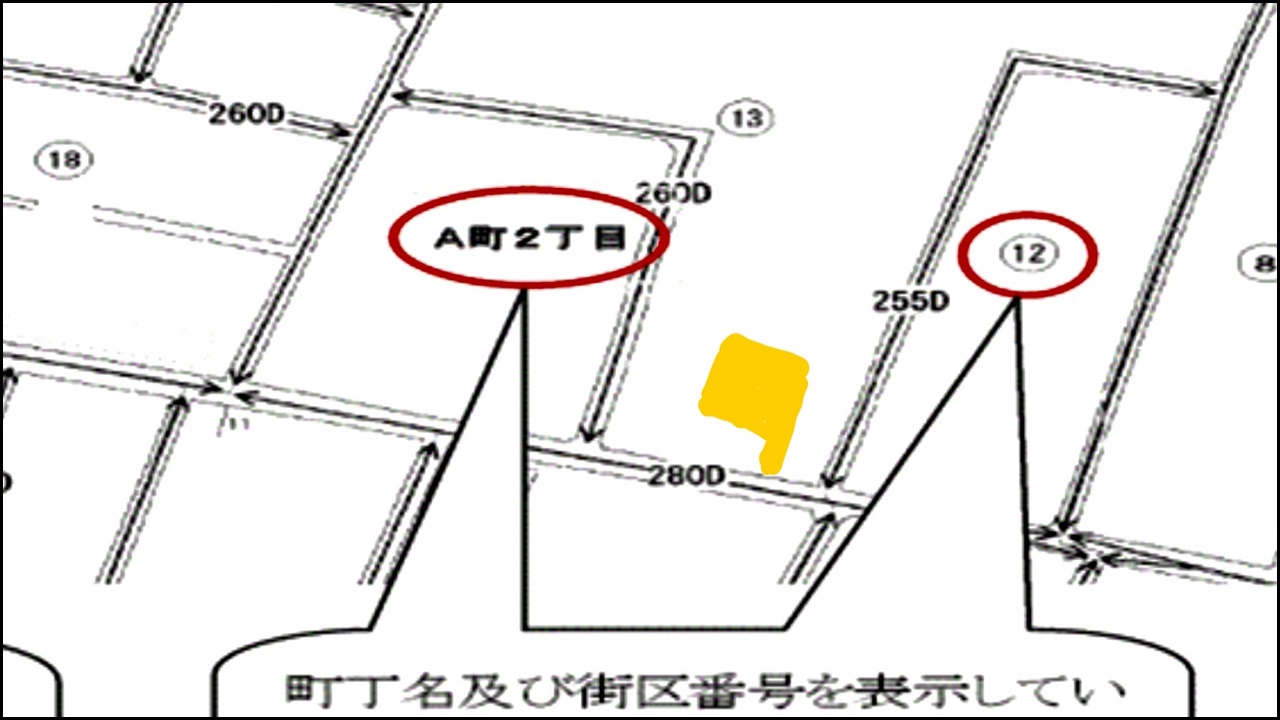
相続税の土地評価で使う路線価は、一般に公示地価の約80%が目安とされています。
計算イメージ(公示地価が355,000円の場合)
355,000円 × 0.8 = 284,000円(概算)
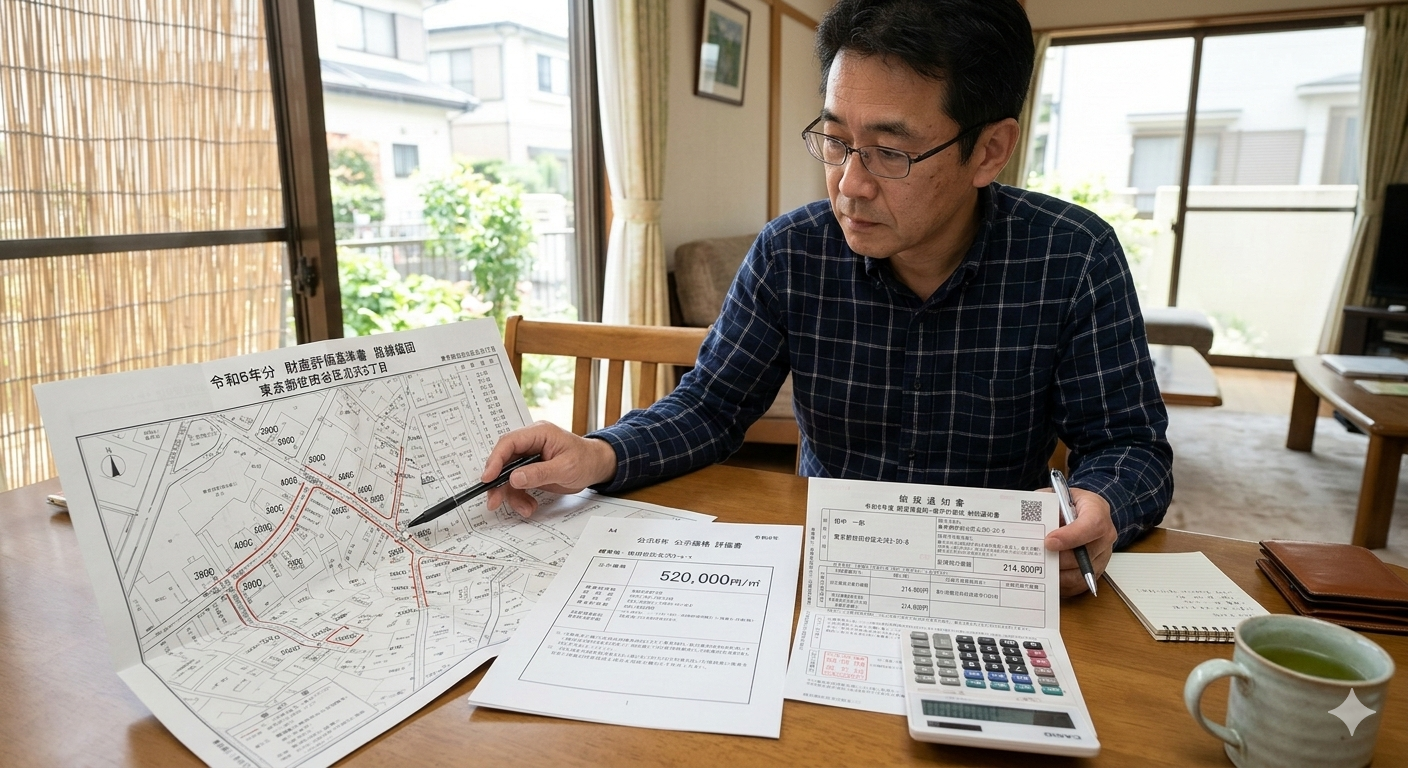
実際の路線価図では280,000円になっており、おおむね公示地価の約8割程度と見てよいイメージです。
ただし、公示地価の標準地と相続税評価の対象地は同一ではありません。目安としてつかむのが大切です。
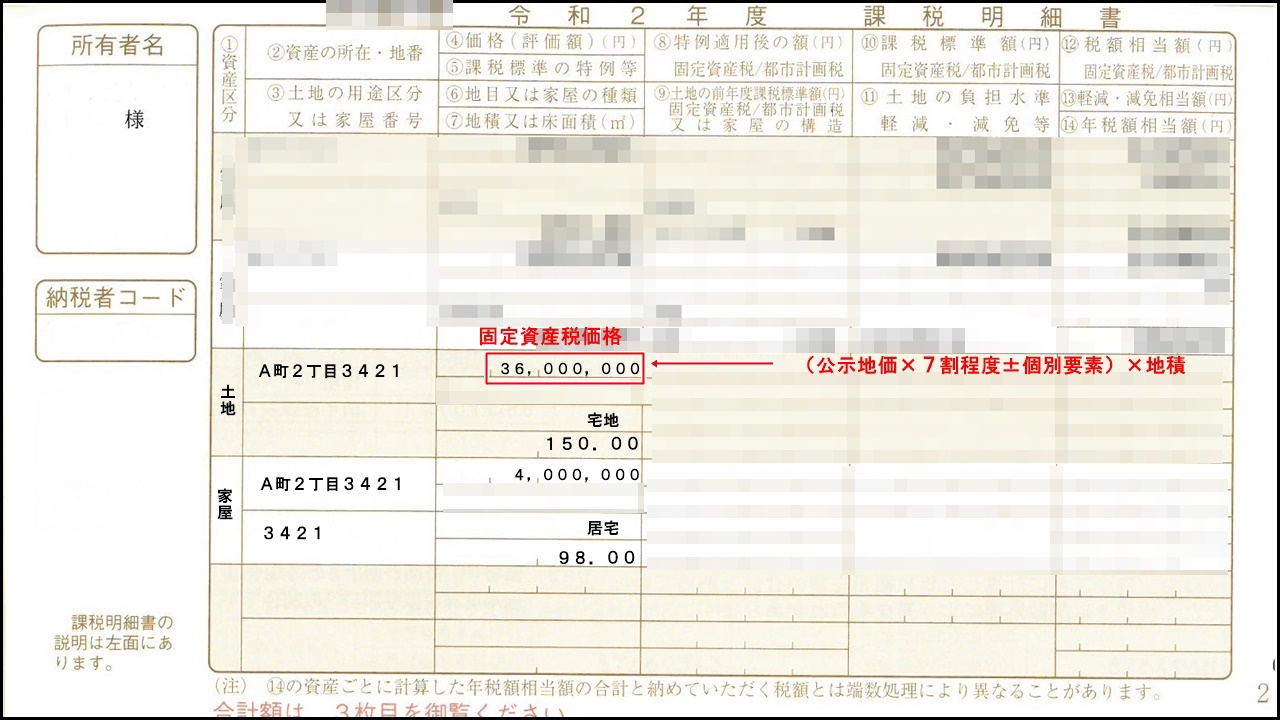
公示地価と固定資産税評価額の関係
固定資産税評価額は、一般に公示地価の約70%が目安とされています。
計算イメージ(公示地価が355,000円・地積155㎡の場合)
355,000円 × 0.7 × 155.00㎡ = 約38,520,000円(概算)
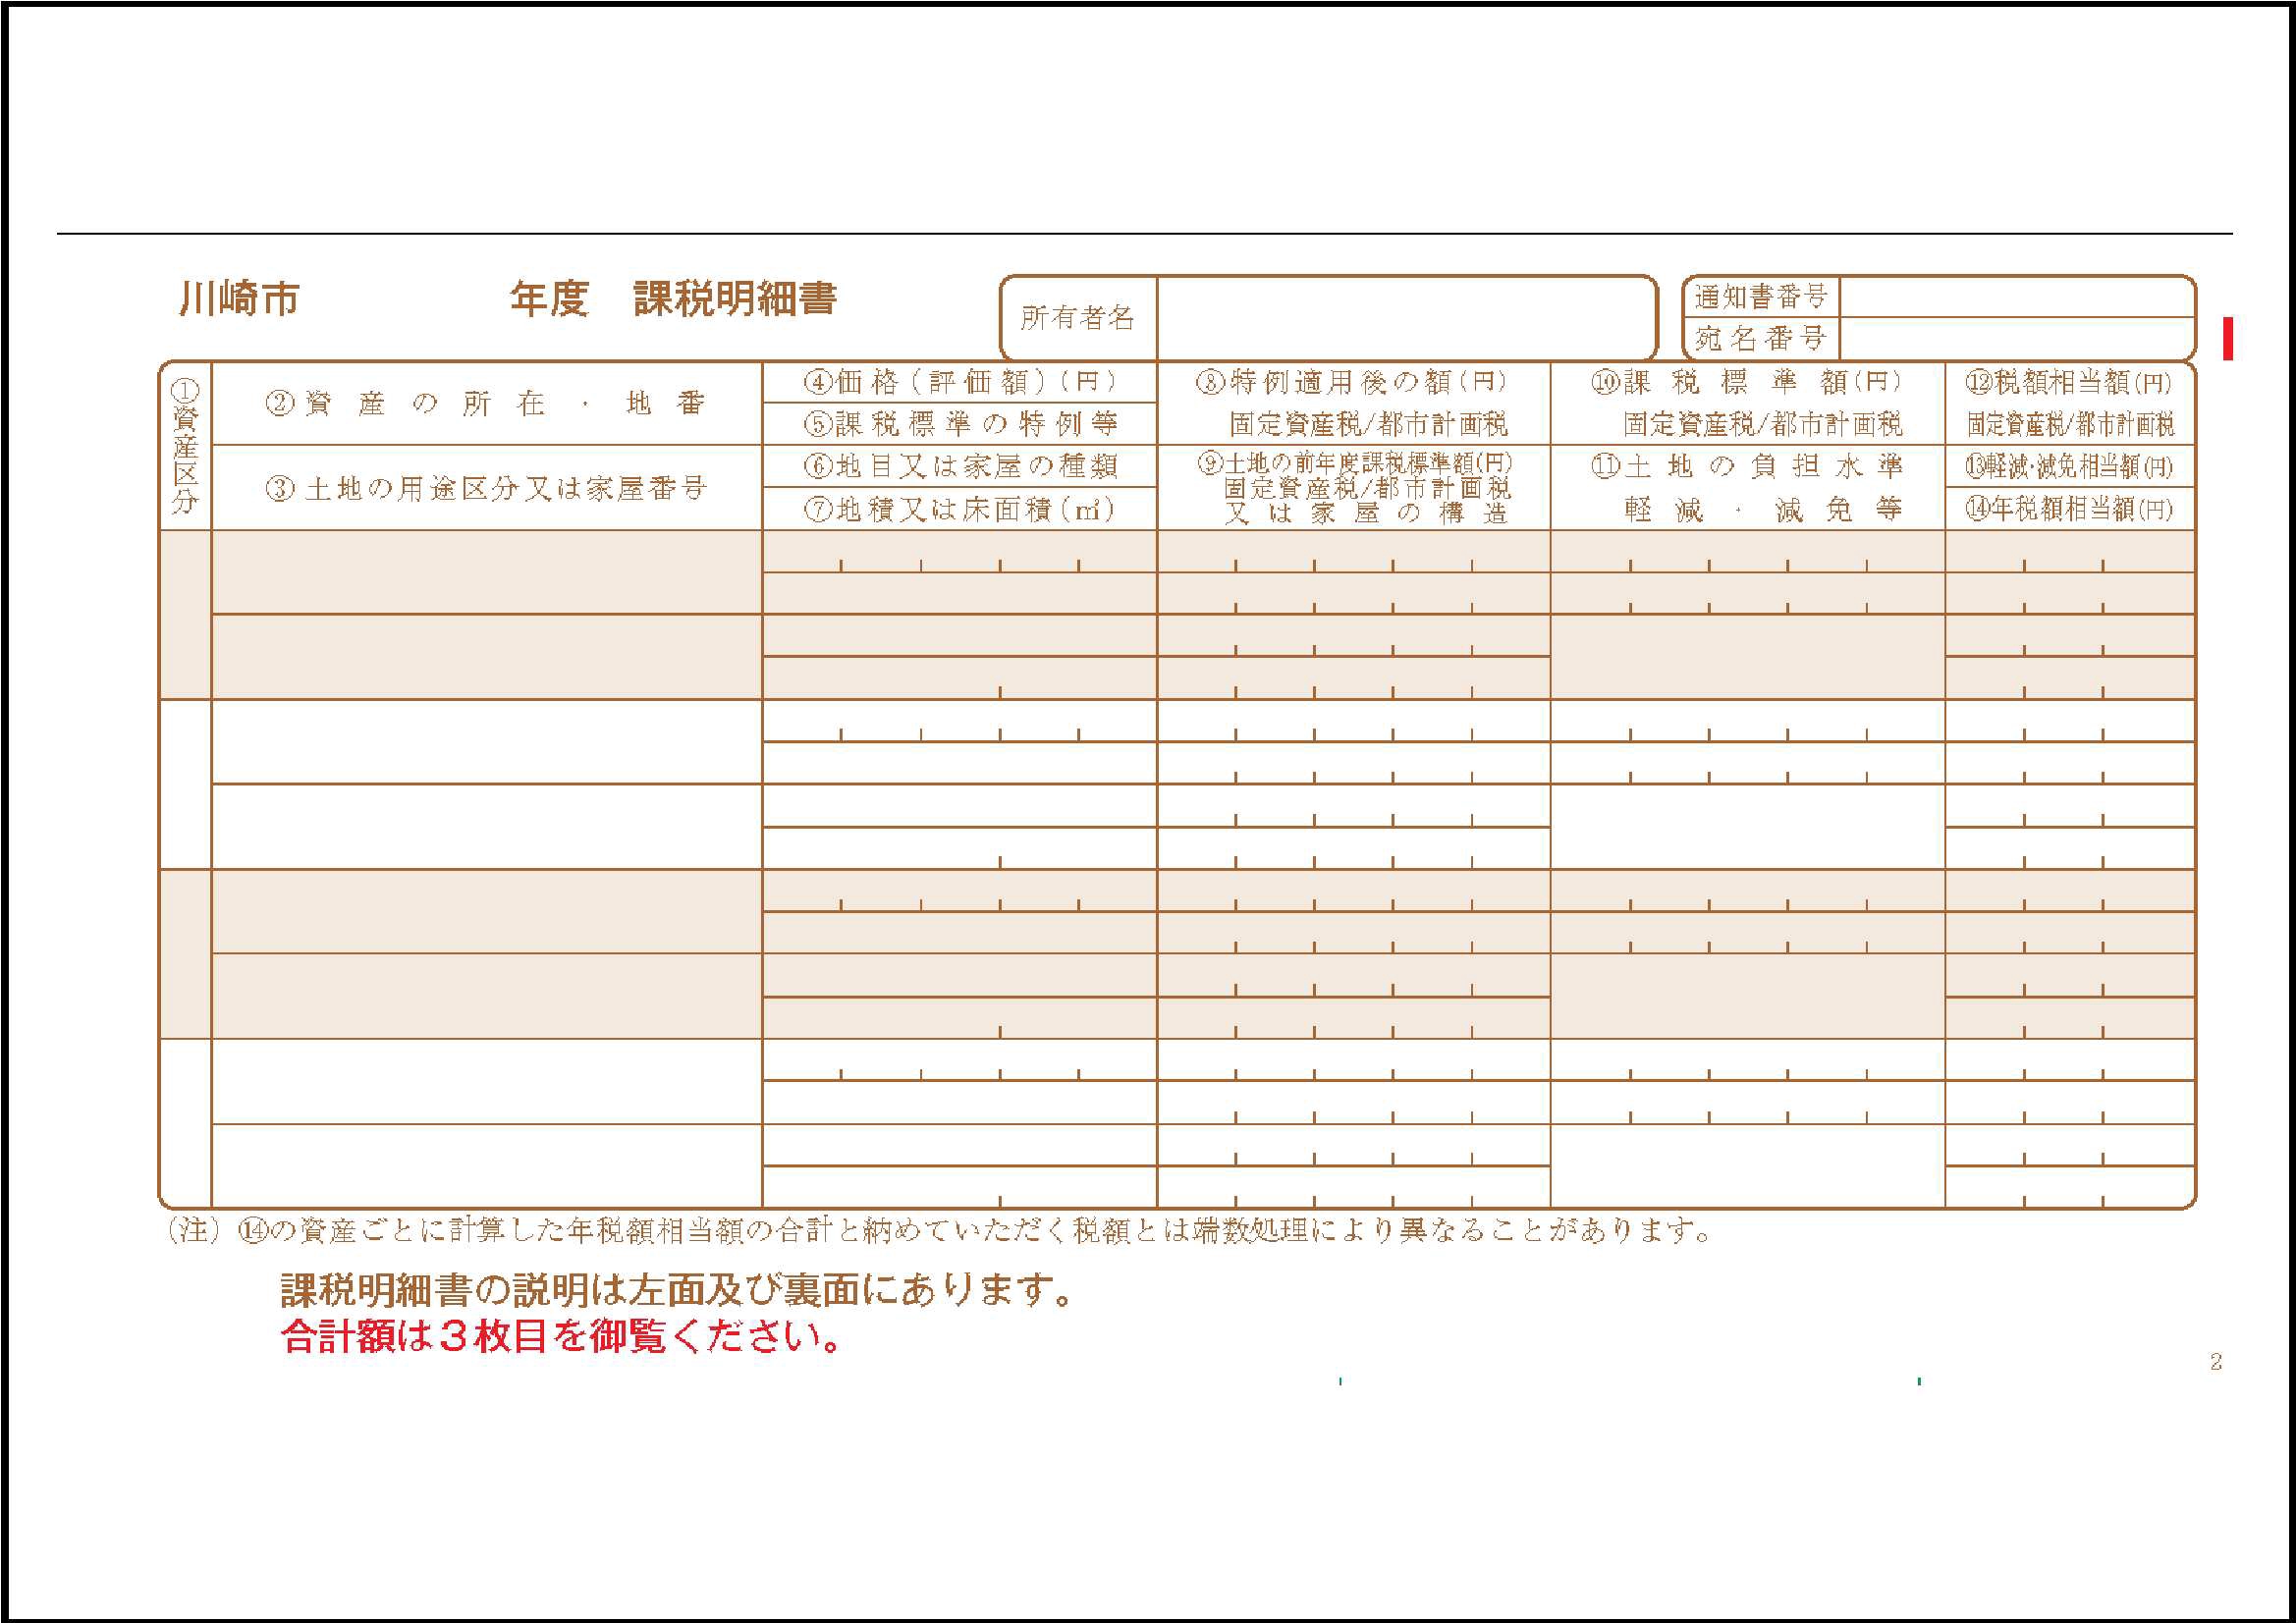
実際の課税明細書では36,000,000円になっており、個別要因による補正がある分、ぴったり一致はしていません。
なぜ同じ土地でも少しずれるのか
3つの価格は、目的も作り方も違います。そのため、同じ土地でも数字が一致しないことがあります。
「約8割・約7割」は、関係をつかむための目安として見るのがちょうどよいです。
機械的に当てはめた数字がそのまま個別の土地に当てはまるとは限りません。
どう使い分けるか
公示地価
土地価格の大きな位置づけを知るときの基準になります。3つの価格の「起点」として見るとわかりやすいです。
相続税路線価
相続税・贈与税の土地評価で直接使う数字です。申告では路線価図から確認します。
固定資産税評価額
固定資産税のための価格ですが、課税明細書がすぐ手元にある場合、相続税評価額の目安をつかむ入口にもなります。
まずこの3つの関係をつかんでおくと、路線価図や課税明細書を見たときの理解がかなりしやすくなります。
関連記事の案内
- 納税通知書から相続税評価額を概算する方法|固定資産税評価額から路線価を考える
- 5分でわかる 相続税土地評価|自宅土地の価格はまず「路線価×地積」で概算します
- 相続税 土地評価で用意するもの|路線価図・課税明細書の見方
- ひとりでできる土地評価(相続税編)|路線価・倍率・評価額の見方を整理
- 相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
まずはこのページで3つの価格の位置づけをつかみ、そのあとで路線価図や課税明細書の見方へ進むと読みやすくなります。
公示地価・路線価・固定資産税評価額。
この3つの関係が見えるだけでも、土地価格の話はかなり整理しやすくなります。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)