自宅は、配偶者と子の
どちらが相続する?
7つの視点で、決める前に確かめます。
「父が亡くなった。自宅は母が相続するのか、それとも子が相続するのか」。自宅のご相談は、多くがこの問いから始まります。ご自身の相続に備えて、「自宅は妻(夫)に残すか、子に残すか」と考え始めた方からも、同じ問いをいただきます。
どちらに決めるにしても、今回の相続税だけでなく、配偶者の生活資金、住み続ける安心、将来の売却、2次相続、子どもたちの意向まで見て考える必要があります。このページでは、自宅を誰が相続するかを決める前に確かめたい7つの視点を整理します。
自宅を誰が相続するかは、税金と暮らしを合わせて考えます
配偶者が住み続けられることや、今回の相続税を抑えられることは、大切な判断材料です。そこに、配偶者の生活資金、ほかの相続人との公平、将来売却するときの動きやすさ、次の相続で誰に引き継ぐかを合わせて考えます。
当事務所が判断の軸にしているのは、「税金の答えに、家族を合わせない」ことです。
配偶者か子か、の二択だけではありません。子が自宅を相続し、配偶者は配偶者居住権で住み続ける形もあります。配偶者が亡くなると配偶者居住権は消え、その分に2次相続の相続税はかかりません。一方で、登記が必要で、配偶者居住権そのものは売ることができないなど、注意点もあります。
配偶者が相続する場合と、子が相続する場合を、次の7つの視点で比べます。7つは、まず1次相続の相続税の重みを見て、そのあと「家族の事実」と「その税」を組にして並べています(配偶者の資産と2次相続、配偶者の暮らしと住み替えで売るとき、子どもたちの意向と空き家になってから売るとき)。家族の事実を先に確かめ、それに合わせて税を見る順番です。
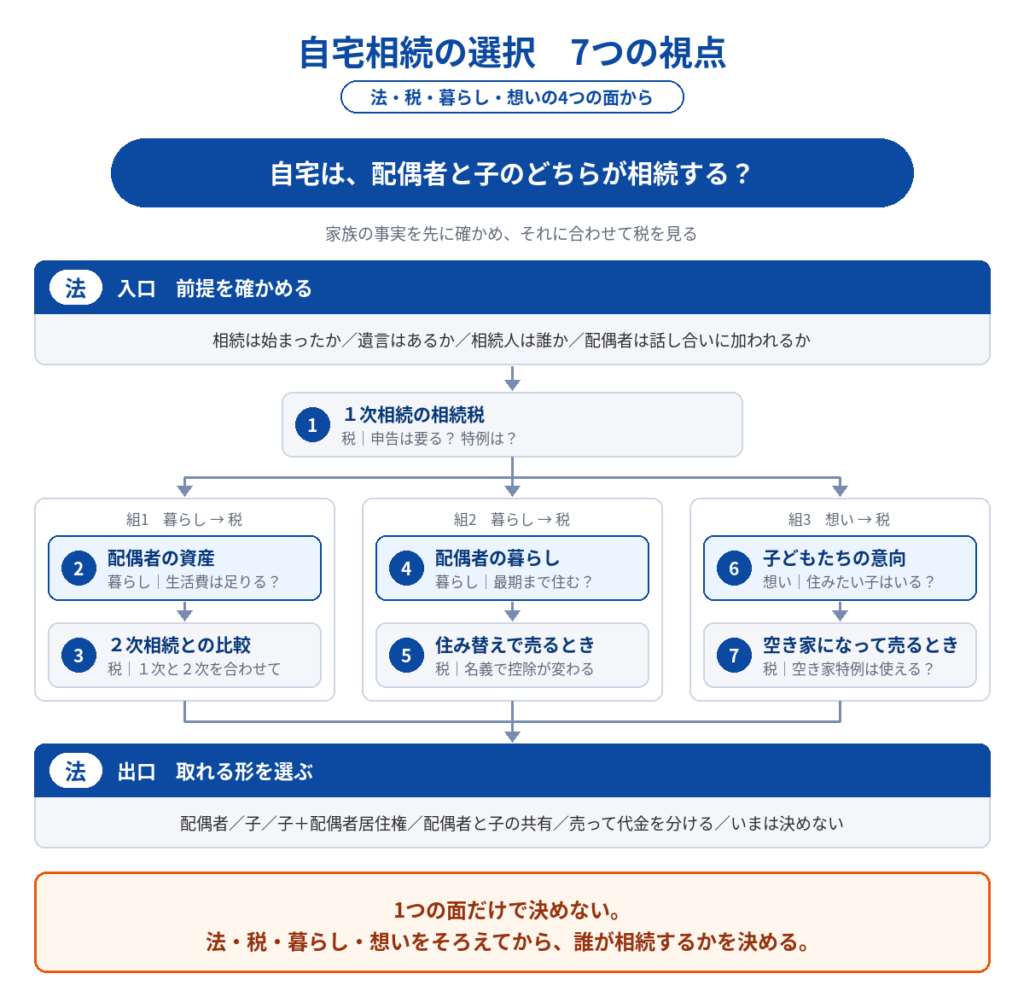
図:7つの視点の全体像です。入口で前提を確かめ、①で相続税の重みを見たあと、3つの組で「家族の事実→その税」の順に確かめ、出口で取れる形を選びます。
自宅相続の選択 7つの視点
- 7つの視点の前に確かめること
- 7つの視点と、主な質問
- 7つの視点から、取れる形を選ぶ
- 最初の案を、7つの視点で見直した例 当事務所のご相談から
7つの視点の前に確かめること
7つの視点に入る前に、取れる形そのものを左右する前提を、4つ確かめます。
- 相続はもう始まっていますか
- 遺言はありますか
- 相続人は誰ですか
- 配偶者は、話し合いに加われる状態ですか
ご自身の相続に備えて考える方は、「1次相続」をご自身の相続、「2次相続」を配偶者の相続と読み替えて、7つの視点をそのまま使えます。
7つの視点と、主な質問
面談では、7つの視点ごとに、次の主な質問からお聞きします。答えによって次に確かめることが変わるので、その先は、ご家族の事情を伺いながら面談で確かめます。視点ごとのくわしい考え方は、それぞれの記事にまとめています。
視点① 1次相続の相続税を知る
主な質問:相続税の申告は要りそうですか(遺産が基礎控除を超えそうですか)
視点② 配偶者の資産を知る
主な質問:配偶者ご自身の預貯金と年金で、これからの暮らしは足りそうですか
配偶者の税額軽減とは?1.6億円まで非課税になる仕組みと注意点
視点③ 2次相続と比べる
主な質問:配偶者が亡くなったときの相続(2次相続)でも、相続税がかかりそうですか
税額だけでは、分け方は決まらない|相続税・自宅から考える遺産分割
視点④ 配偶者の暮らしを確かめる
主な質問:配偶者は、この家で最期まで暮らしたいとお考えですか
自宅の認知症対策|遺言・贈与・信託・任意後見・成年後見を「比較して選ぶ」
視点⑤ 住み替えで売るときを考える
主な質問:配偶者がご存命のうちに、自宅を売る可能性はありますか(購入したときの契約書はありますか)
相続登記を子名義にしたら、譲渡税が増えた|自宅売却と3,000万円特別控除の落とし穴
視点⑥ 子どもたちの意向を確かめる
主な質問:子どもたちの中に、この家に住みたい人や、売りたい人はいますか
自宅をめぐる相続の考え方|住み続けたい気持ちと公平感をどう両立させるか
視点⑦ 空き家になってから売るときを考える
主な質問:配偶者亡きあと、この家は売ることになりそうですか(家はいつ建てられましたか)
空き家特例(相続空き家の3,000万円控除)とは?|要件・期限・手続きの全体像
7つの視点から、取れる形を選ぶ
7つの視点の答えを合わせると、自宅の取り方は、次の6つの形のどれかに寄ります。
- 配偶者が取得する
- 子が取得する
- 子が取得し、配偶者は配偶者居住権で住み続ける
- 配偶者と子の共有にする(現物分割の一種)
- 売って代金を分ける(換価分割)
- いまは決めない
形を決めるのはご家族です。当事務所は、それぞれの形で何が起きるかを並べて整理し、決まった内容を、遺産分割協議書や遺言にまとめ、登記まで行います。
ご自身の相続に備えて考える場合は、遺言・贈与・民事信託(家族信託)で形をつくります。合意が難しいときほど、遺言・生前贈与などの2次相続対策を踏まえて、「1次相続でどう受け取っておくか」を逆算して考えると、整理がしやすくなります。
最初の案を、7つの視点で見直した例 当事務所のご相談から
ご家族が最初に考える分け方や対策には、手続きを簡単にしたい、相続税を抑えたい、もめたくない、認知症に備えたい、といったもっともな理由があります。ただ、7つの視点のどれかが欠けたまま進めると、あとから取り戻せないことがあります。例1〜5は当事務所に寄せられたご相談からの例で、例6〜8は説明のために組み立てた想定例です(ご相談の例は、ご家族が分からないよう、内容の一部を変えています)。それぞれ、前提、相談のときの問題点、こうなった、の順に並べています。例1〜3は、どれも、配偶者亡きあとに自宅を売るときの空き家特例(視点⑦)が、見直しのきっかけでした。例5は、見直す前に名義を決めてしまい、あとから取り戻せなかった例です。
例1 数次相続で、母を通さずに子の名義にする案(視点③⑦)
- 前提:お父様が亡くなり、遺産分割をしないうちに、お母様も亡くなりました(数次相続)。お母様は、お父様亡きあと、この家にひとりで住んでいました。1次相続も2次相続も、相続税はかかりません
- 相談のときの問題点:手続きと費用を抑えるため、お母様を通さずに、お父様の名義の自宅を子の名義にする案でした。これだと子がお父様から直接受け継いだ形になり、空き家特例は使えません(お父様の相続のときは、お母様も住んでいたため)
- こうなった:お母様が相続した形で遺産分割をし、お母様から子が受け継ぐ形にしました。登記は1回で申請し、空き家特例を使える形が残りました
数次相続で、子の名義へまとめる近道の注意点は、次の記事にまとめています。
数次相続の落とし穴|子ども名義へ「まとめる近道」は黄色信号――配偶者名義も相続税とセットで要注意
例2 「共有はよくない」と、ひとりの名義にする案(視点⑥⑦)
- 前提:お母様が亡くなり、相続人は子ども2人です。お母様がひとりで住んでいた実家で、2人とも住む予定はなく、売ると決めていました。売却益は約4,000万円の見込みでした
- 相談のときの問題点:「共有はよくない」と聞いていたので、ひとりの名義にしてから売る案でした。空き家特例は、家を相続した人1人につき3,000万円までなので、残る約1,000万円に税金がかかります(税額にして約200万円。所得税と住民税などを合わせた約20%で見た目安です)
- こうなった:すぐに売ると決まっていたので、2人の名義にして売り、代金を分けました(換価分割)。1人約2,000万円ずつになり、2人とも特例の範囲に収まりました。共有は、売るまでの短いあいだだけです
売る予定の家を、ひとりの名義にしてから売るときの注意点は、次の記事にまとめています。
(実務編)売却予定の不動産を単独名義にするときの注意点|代償金の決め方と売却後のリスク
例3 認知症に備えて、自宅を民事信託にしていた(視点④⑦)
- 前提:お父様亡きあと、お母様がひとりで住んでいた自宅です。お母様の認知症に備えて、自宅を民事信託にし、判断能力が落ちても受託者の子が売れる形にしていました。この家は、売れば売却益が出る見込みでした
- 相談のときの問題点:お母様が亡くなって信託が終わると、子が受け取った家は、いまの税制では空き家特例の対象になりません。3,000万円控除が使えないと、売ったときの税金が大きくなります
- こうなった:お母様の判断能力がしっかりしているうちに、信託の契約を解約し、遺言で子に引き継ぐ形に替えました。お母様からの相続になるので、空き家特例を検討できます
信託の契約を解約して、遺言に替えた例は、次の記事にまとめています。
民事信託の契約を解約した例|空き家特例と譲渡税を見据えて、遺言による承継へ
例4 相続税が一番安い、娘がすべて相続する案(視点①⑥)
- 前提:お父様が亡くなり、相続人はお母様と娘様です。財産は、自宅(時価約1億2,000万円、相続税評価で約7,000万円)と、預金など約3,000万円でした。娘様には子が2人いて、実家は、ゆくゆくは二男に残したいと考えていました
- 相談のときの問題点:税理士の試算では、1次相続と2次相続を合わせると、娘様がすべて相続するほうが、相続税は約760万円安くなりました。ただ、娘様が自宅を取得すると、娘様の相続のときに、長男の遺留分が自宅の時価で計算されます。二男にすべてを残す遺言を作っても、長男の遺留分は概算で約4,750万円になり、払う現金がなければ、自宅を手放すことにもなりかねません
- こうなった:相続税が一番安い分け方は選ばず、自宅はお母様が相続し、娘様は預金などを相続しました。お母様は遺言で、自宅を二男に遺贈し、預金は娘様に相続させる形にしました。自宅は娘様を通らずに、お母様から二男へ直接引き継がれ、長男の遺留分は、概算で約1,750万円に抑えられます
相続税が一番安い分け方と、ご家族にとってよい分け方がずれる場面は、次の記事にまとめています。
相続税が一番安い分け方を、あえて選ばなかった ― 自宅の時価・遺留分・家族の想いから
例5 手続きを一度で済ませようと、最初から子の名義にした(視点⑤)
- 前提:お父様が亡くなり、相続人はお母様と子です。実家には、お母様がひとりで住み続けることになりました
- 相談のときの問題点:「いずれ子が継ぐのだし、手続きは一度で」と、相続登記で、最初から子の名義にしていました。数年後、お母様が施設に入り、その費用にあてるため実家を売ることになりましたが、子はこの家に住んでいないので、居住用の3,000万円特別控除が使えません
- こうなった:控除を使えないまま売り、子に譲渡所得税がかかりました。お母様の名義のままなら、住んでいたお母様が売るので、控除を使えた可能性が高い例です
子の名義にした自宅を売るときの、3,000万円特別控除の落とし穴は、次の記事にまとめています。
相続登記を子名義にしたら、譲渡税が増えた|自宅売却と3,000万円特別控除の落とし穴
例6(想定例) 施設に入った母の自宅を売るなら、信託か贈与か(視点④⑤)
- 前提:お母様名義のマンションで、お母様が長く住んでいた自宅です。お母様は高齢者施設に入り、認知機能が日に日に低下しています。別のところに住む長男は、空き家になった自宅を売って、施設費に充てたいと考えていました。昔に買った家なので、売れば譲渡益が出る見込みです
- 相談のときの問題点:お母様の判断能力が落ちると、自宅は売れなくなります。民事信託でも、相続時精算課税の贈与でも、長男が売れる形にはなります。ただ、贈与だと売主は長男になり、長男はそこに住んでいないので、居住用の3,000万円控除が使えません。登録免許税や不動産取得税などの費用も信託より重く、名義も売却代金も長男のものになります
- こうなった:民事信託にしました。税金の上ではお母様の売却になるので、住まなくなった日から3年がたつ年の年末までに売れば、お母様の3,000万円控除が使えます。売却代金はお母様の財産のまま、施設費に使えます
信託と贈与を、3,000万円控除・費用・名義の3つで比べた全体は、次の記事にまとめています。
施設に入った母の自宅を売るなら、信託か贈与か|3,000万円控除・費用・名義で比べる
例7(想定例) 相続税も譲渡税も0円になる、母と長男の共有案(視点①④⑥)
- 前提:お父様が亡くなり、相続人はお母様、同居の長男、別居で持ち家のある二男です。財産は、自宅(土地5,000万円・建物200万円)と預金3,600万円です
- 相談のときの問題点:自宅の土地をお母様と長男の2分の1ずつの共有にすれば、小規模宅地等の特例で相続税は0円、将来売るときの譲渡税も0円にできそう(条件次第)、という提案でした。ただ、共有は、売りたい人と売りたくない人が出ると動けなくなります。現金中心の分け方になる二男の納得感が、2次相続のときに揺れることもあります。お母様の判断能力が落ちると、売却や名義の整理も止まりやすくなります
- こうなった:税額だけで決めず、数年後まで見て決めることにしました。共有にするなら、売る・住む・引き継ぐの出口を遺言で先に決め、状況によっては民事信託で、管理と売却の権限を整えておきます。税額は、そのうえで確かめる数字です
共有案に潜む3つのリスクと、小規模宅地等の特例の数字は、次の記事にまとめています。
税金の計算だけでは見落とす「家族の未来」|小規模宅地等の特例と分割協議の落とし穴
例8(想定例) 相続税がかからないので、最初から娘の名義にする案(視点①〜⑦)
- 前提:お父様が亡くなり、相続人は80代のお母様と娘2人です(長女は持ち家、二女は賃貸)。財産は自宅(相続税評価で約3,500万円)と預金約1,000万円で、基礎控除(4,800万円)の範囲内です。お母様は、できればこの家で暮らし、ひとり暮らしが難しくなったら、売って資金にしたいと考えていました
- 相談のときの問題点:「姉妹仲もいいし、相続税もかからないなら、最初から娘が相続したほうがいいのでは」という案でした。娘様の名義にすると、娘様に万一があったとき、持分が娘様の家族へ移り、家を売る話し合いの相手が増えます。住んでいない娘様の名義では、お母様の住み替えで売るときの3,000万円控除も使えません
- こうなった:名義はお母様のままにし、民事信託で、判断能力が落ちても売れる形を先に確保しました。購入したときの売買契約書が見つかり(購入価格8,000万円)、売却益が出にくい見通しだったので、信託にして空き家特例が使えなくなっても困らないと判断しました
この想定例の全体(数字での検証と、2次相続の見通し)は、次の記事にまとめています。
自宅は誰が相続すべき? 住み続ける安心と将来の売却を両立する考え方(想定例)
同じ民事信託でも、例3では解約し、例6と例8では選んでいます。例3は、自宅を生前に売らない方針が固まり、売れば売却益が出る見込みだったので、お母様の相続のあとに空き家特例を使える形を残しました。例6は、お母様がご存命のうちに売る前提で、例8は、売却益が出にくい見通しでした。
ここに挙げた8つの例のほかにも、相続の分かれ道でご家族がどう決めたかを、次のページに並べています。
最初の案を否定するのではなく、7つの視点で確かめてから、形を選びます。
まとめ 自宅相続は「法・税・暮らし・想い」を7つの視点で考える
自宅相続は、単なる名義変更ではありません。残されたご家族の生活基盤であり、想いの引き継ぎ方そのものです。税金だけ・法律だけに偏らず、生活設計と家族の気持ちを見渡すための「ものさし」として、7つの視点をお使いください。
状況に合わせて、次に読むページ
配偶者か子か、いますぐには決められない方へ
配偶者か子か。決められないなら「今は決めない」|相続登記を急ぐ前に
相続全体の順番を確かめたい方へ
自宅の名義変更(相続登記)の進め方と費用を知りたい方へ
相続登記のご案内|進め方・費用・期限から、次の相続の準備まで
自宅相続とあわせて確認されることが多いテーマ
特別受益とは?具体例と判断基準を相続専門司法書士がやさしく解説
登記されていない(未登記)建物の相続はどうする?固定資産税台帳と登記の整理ガイド
自宅相続のご相談・実務サポート
自宅の名義・分け方・売却の可否・2次相続までを含めて整理するのは、ご家族だけでは難しいことがあります。当事務所では、相続登記だけでなく、遺産分割・預貯金・不動産売却まで一体でお受けしています。
相続手続きをまるごと任せたい方へ
遺産分割の整理・相続登記・預貯金の名義変更・不動産売却の連携まで、相続全体を一括でお受けします。
まずは自宅の名義変更(相続登記)から進めたい方へ
分け方を相談しながら進めたい方と、登記だけを依頼したい方で、プランを分けています。
売却するか、このまま持つか、相談先で迷う方へ
方針整理と不動産会社選びを一緒に進めるサポートを行っています。
相続時・相続後の不動産サポート|方針整理と依頼先選びを中立な立場でご案内します
初回のご相談は無料です
「自宅を配偶者に残すべきか、子に渡すべきか迷っている」。その段階からご相談いただけます。川崎市麻生区・新百合ヶ丘を中心に、稲城市・多摩区など近隣の方からもご相談をお受けしています。
司法書士田中康雅事務所
〒215-0004
神奈川県川崎市麻生区万福寺6丁目2-10
新百合丘レジデンス402
小田急線 新百合ヶ丘駅から徒歩5〜6分
電話:044-969-2262
平日9:00〜20:00/土曜9:00〜18:00/日祝は予約制
初回のご相談は無料です