生前・2次相続対策 › 信託手続(家族信託) › 認知症対策としての信託(自宅)
認知症対策のご相談で多いのは、「将来、実家を売って施設費用にあてたい」というご希望です。
ただ、自宅の信託は「売れるようにしておく」だけで終わりではありません。
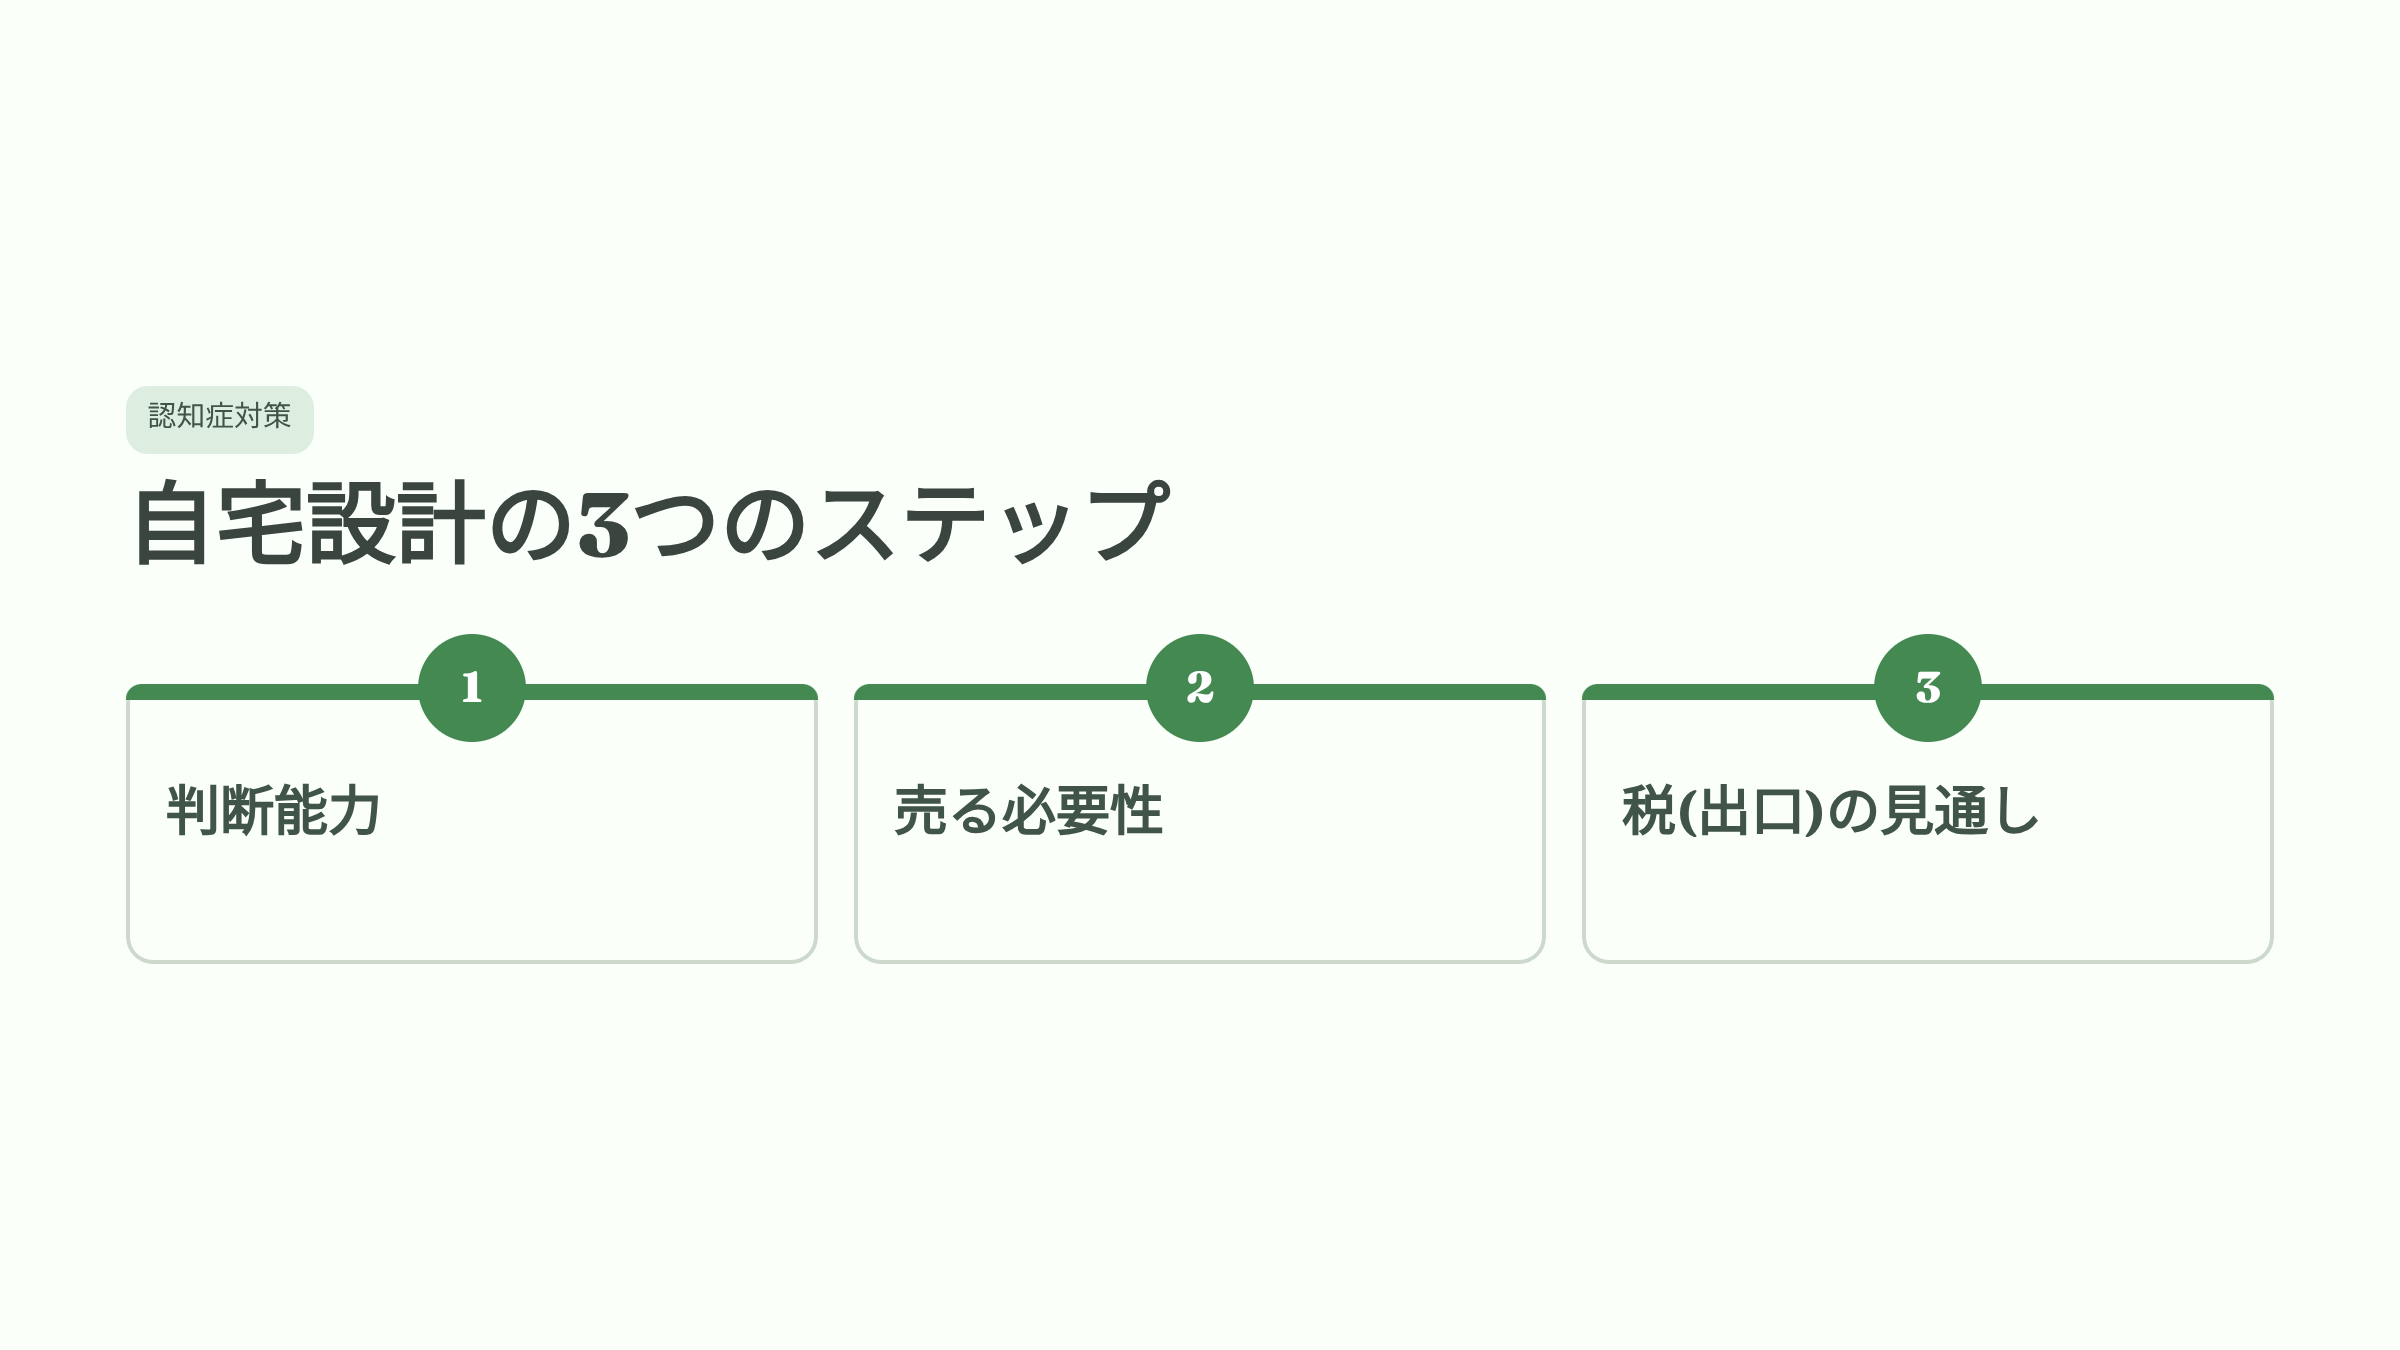
いつ売るのか、生前に売るのか、相続後に売るのか、税の見通しはどうかによって、考え方が変わることがあります。
このページでは、家族信託の一般論ではなく、自宅を信託で考えるときに何を決めるのか、そして最後にどうシンプルな契約書へ落とし込むのかを、税の見通しも含めて整理します。
※認知症対策全体の比較は別ページにゆずり、ここでは「自宅をどう動かすか」と「その出口で何に注意するか」に焦点を当てています。
目次
- まず考えるべきは「自宅をどうしたいか」
- 自宅の信託で決めること
- 契約書で押さえておきたい主な条項
- 最後はシンプルな契約書に落とし込む
- シンプルな信託契約書案
- 税の見通しは最後ではなく、途中でも意識しておく
- 迷ったら、全体像と信託手続へ戻る
まず考えるべきは、「自宅をどうしたいか」
家族信託は、先に「信託ありき」で考えるより、自宅を将来どうしたいかを決めてから組み立てる方が失敗しにくいです。
特に、自宅では次の4つがよく問題になります。
売却したい
施設入所や住み替えに合わせて、実家を売って費用にあてたい
しばらく残したい
すぐには売らず、空き家管理や修繕を続けたい
貸したい
賃貸に出して、家賃を生活費や施設費用にあてたい
最終的な帰り先も決めたい
亡くなった後、誰が取得するかまで見通しておきたい
そして、自宅では「どう動かすか」だけでなく、「その動かし方で税がどう出るか」も、早めに見ておく方が安心です。
自宅の信託で決めること
自宅の家族信託では、細かい法律用語よりも、まず次の項目を決めていきます。
ここで大切なのは、難しい仕組みを作ることではなく、家族が実際に回せる形にすることです。
そのうえで、売却時期と税の見通しも早めに見ておくと、あとで「思っていたのと違った」が起きにくくなります。
契約書で押さえておきたい主な条項
自宅の信託では、契約書にいろいろ書き込めばよいというものではありません。
ただし、次のような項目は、実務では最初から意識しておくことが多いです。
目的条項
施設費用の確保、管理、売却準備など、何のための信託かを明確にします。
信託財産の範囲
自宅不動産だけか、あわせて現金も入れるかを決めます。
受託者の権限
売却、賃貸、修繕、管理会社との契約など、どこまで動けるかを定めます。
後継受託者
最初の受託者が動けない場合のバックアップを置いておきます。
信託の変更
長期運用の中で、目的に反しない範囲で調整できる余地を残します。
終了と帰属先
いつ終わり、残った財産が誰に帰るかを決めておきます。
実際には、「売れるようにしたい」「施設費用を出せるようにしたい」「最後は誰に帰すか決めたい」という希望を、条項ごとに言い換えていくイメージです。
そこに、「どのタイミングで売るのが現実的か」という税の視点を重ねると、設計がぶれにくくなります。
最後は、シンプルな契約書に落とし込む
家族信託は、複雑に作ろうと思えばいくらでも複雑にできます。
でも、自宅の信託ではむしろ、必要なことだけを押さえたシンプルな契約書の方が、後で回しやすいことが多いです。
シンプルな形のイメージ
- お母様を委託者兼受益者にする
- 長男を受託者にする
- 長女を後継受託者にする
- 自宅と、必要なら管理用の現金を信託財産に入れる
- 目的を施設費用の確保・自宅管理・必要時の売却として定める
- お母様の死亡で信託を終え、残った財産の帰属先を決めておく
たとえば、「母を委託者兼受益者、長男を受託者、長女を後継受託者とし、目的を施設費用確保、終了を母死亡、残余財産の帰属先を子ら2名各2分の1とする」ような組み方は、考え方としてとても分かりやすい基本形です。
ポイント
大事なのは、条文を増やすことではありません。
家族の状況に合わせて、必要な権限・お金の流れ・終わり方だけをきちんと決めることです。
そして、自宅ではその前後で税の見通しも一緒に見ておくと、より判断しやすくなります。
シンプルな信託契約書案
実際の契約書は、ご家族の事情や不動産の状況、売却の可能性、税の見通しに応じて調整します。
ただ、自宅の認知症対策としての家族信託は、考え方としては次のようなシンプルな形に落とし込むことが多いです。
以下は、自宅を家族信託で考えるときのシンプルな契約書案です。
ただし、これはあくまで考え方をつかむためのサンプルであり、実際にはそのまま使うものではありません。
特に、本人の判断能力が低下した後をどう運用するか、契約変更をどう考えるか、
受益者代理人を置くかどうか、売却時期と税の見通しなどに応じて、内容を調整する必要があります。
想定している基本形
- 委託者兼受益者:母
- 受託者:長男
- 後継受託者:長女
- 信託財産:自宅不動産+必要に応じた管理用資金
- 信託の目的:施設費用の確保、自宅の管理、必要時の売却
- 終了:母の死亡
- 残余財産の帰属先:子2名が各2分の1
信託契約書案(イメージ)
第1条(信託の目的)
委託者兼受益者である母の生活及び施設入所等に必要な費用を確保し、あわせて本件不動産を適切に管理し、
必要があるときは売却その他の処分を可能にすることを目的として、本信託を設定する。
第2条(委託者・受益者・受託者)
委託者兼当初受益者を母、受託者を長男とする。
第3条(信託財産)
信託財産は、母所有の自宅不動産および本信託の管理・維持・租税公課の支払いその他必要費用に充てるための金員とする。
第4条(追加信託)
委託者は、必要があるときは、受託者との合意により、金銭その他の財産を追加して信託財産とすることができる。
第5条(受託者の権限)
受託者は、信託の目的を達成するため、信託不動産について、占有、保存、管理、修繕、賃貸、更新、解約、売却、
引渡しその他必要な一切の行為をすることができる。
第6条(信託財産からの支出)
受託者は、信託財産から、固定資産税、管理費、修繕費、火災保険料その他本件不動産の維持管理に必要な費用を支出することができる。
また、受託者は、委託者兼受益者の生活費、医療費、介護費、施設費用その他これに関連する費用を、信託の目的に従って支出することができる。
第7条(委託者の地位)
本信託に係る委託者の地位は、委託者の死亡により相続されることなく、信託終了時の残余財産の帰属権利者が取得するものとする。
第8条(後継受託者)
受託者が死亡し、辞任し、解任され、またはその他の事由によりその任務を遂行できなくなったときは、長女を後継受託者とする。
第9条(信託の変更)
本信託は、信託の目的に反しない範囲で、受託者および受益者の合意により変更することができる。
ただし、実際には受益者の判断能力の状況や代理の仕組みを踏まえて、別途慎重に設計する。
第10条(信託の終了)
本信託は、委託者兼受益者である母の死亡により終了する。
第11条(残余財産の帰属)
本信託終了時に残存する信託財産は、長男および長女が各2分の1の割合で取得する。
ポイントは、条文を増やすことではなく、目的・受託者・売却権限・お金の流れ・終了後の帰属先を シンプルに決めておくことです。
補足
この契約書案は、自宅信託の全体像をつかむためのサンプルです。
実際の契約では、本人の判断能力が低下した後をどう運用するか、
契約変更をどうするか、受益者代理人を置くか、
ローンの有無・共有関係・売却の可能性・税の見通しなどによって、条文の組み方が変わります。
特に、自宅の売却を前提にする場合は、いつ売る可能性があるかまで見たうえで設計する方が安全です。
信託そのものの考え方は、こちらでまとめています
このページでは「自宅をどう動かすか」にしぼって書きましたが、信託全体の考え方や、ほかの使いどころは別ページでまとめています。
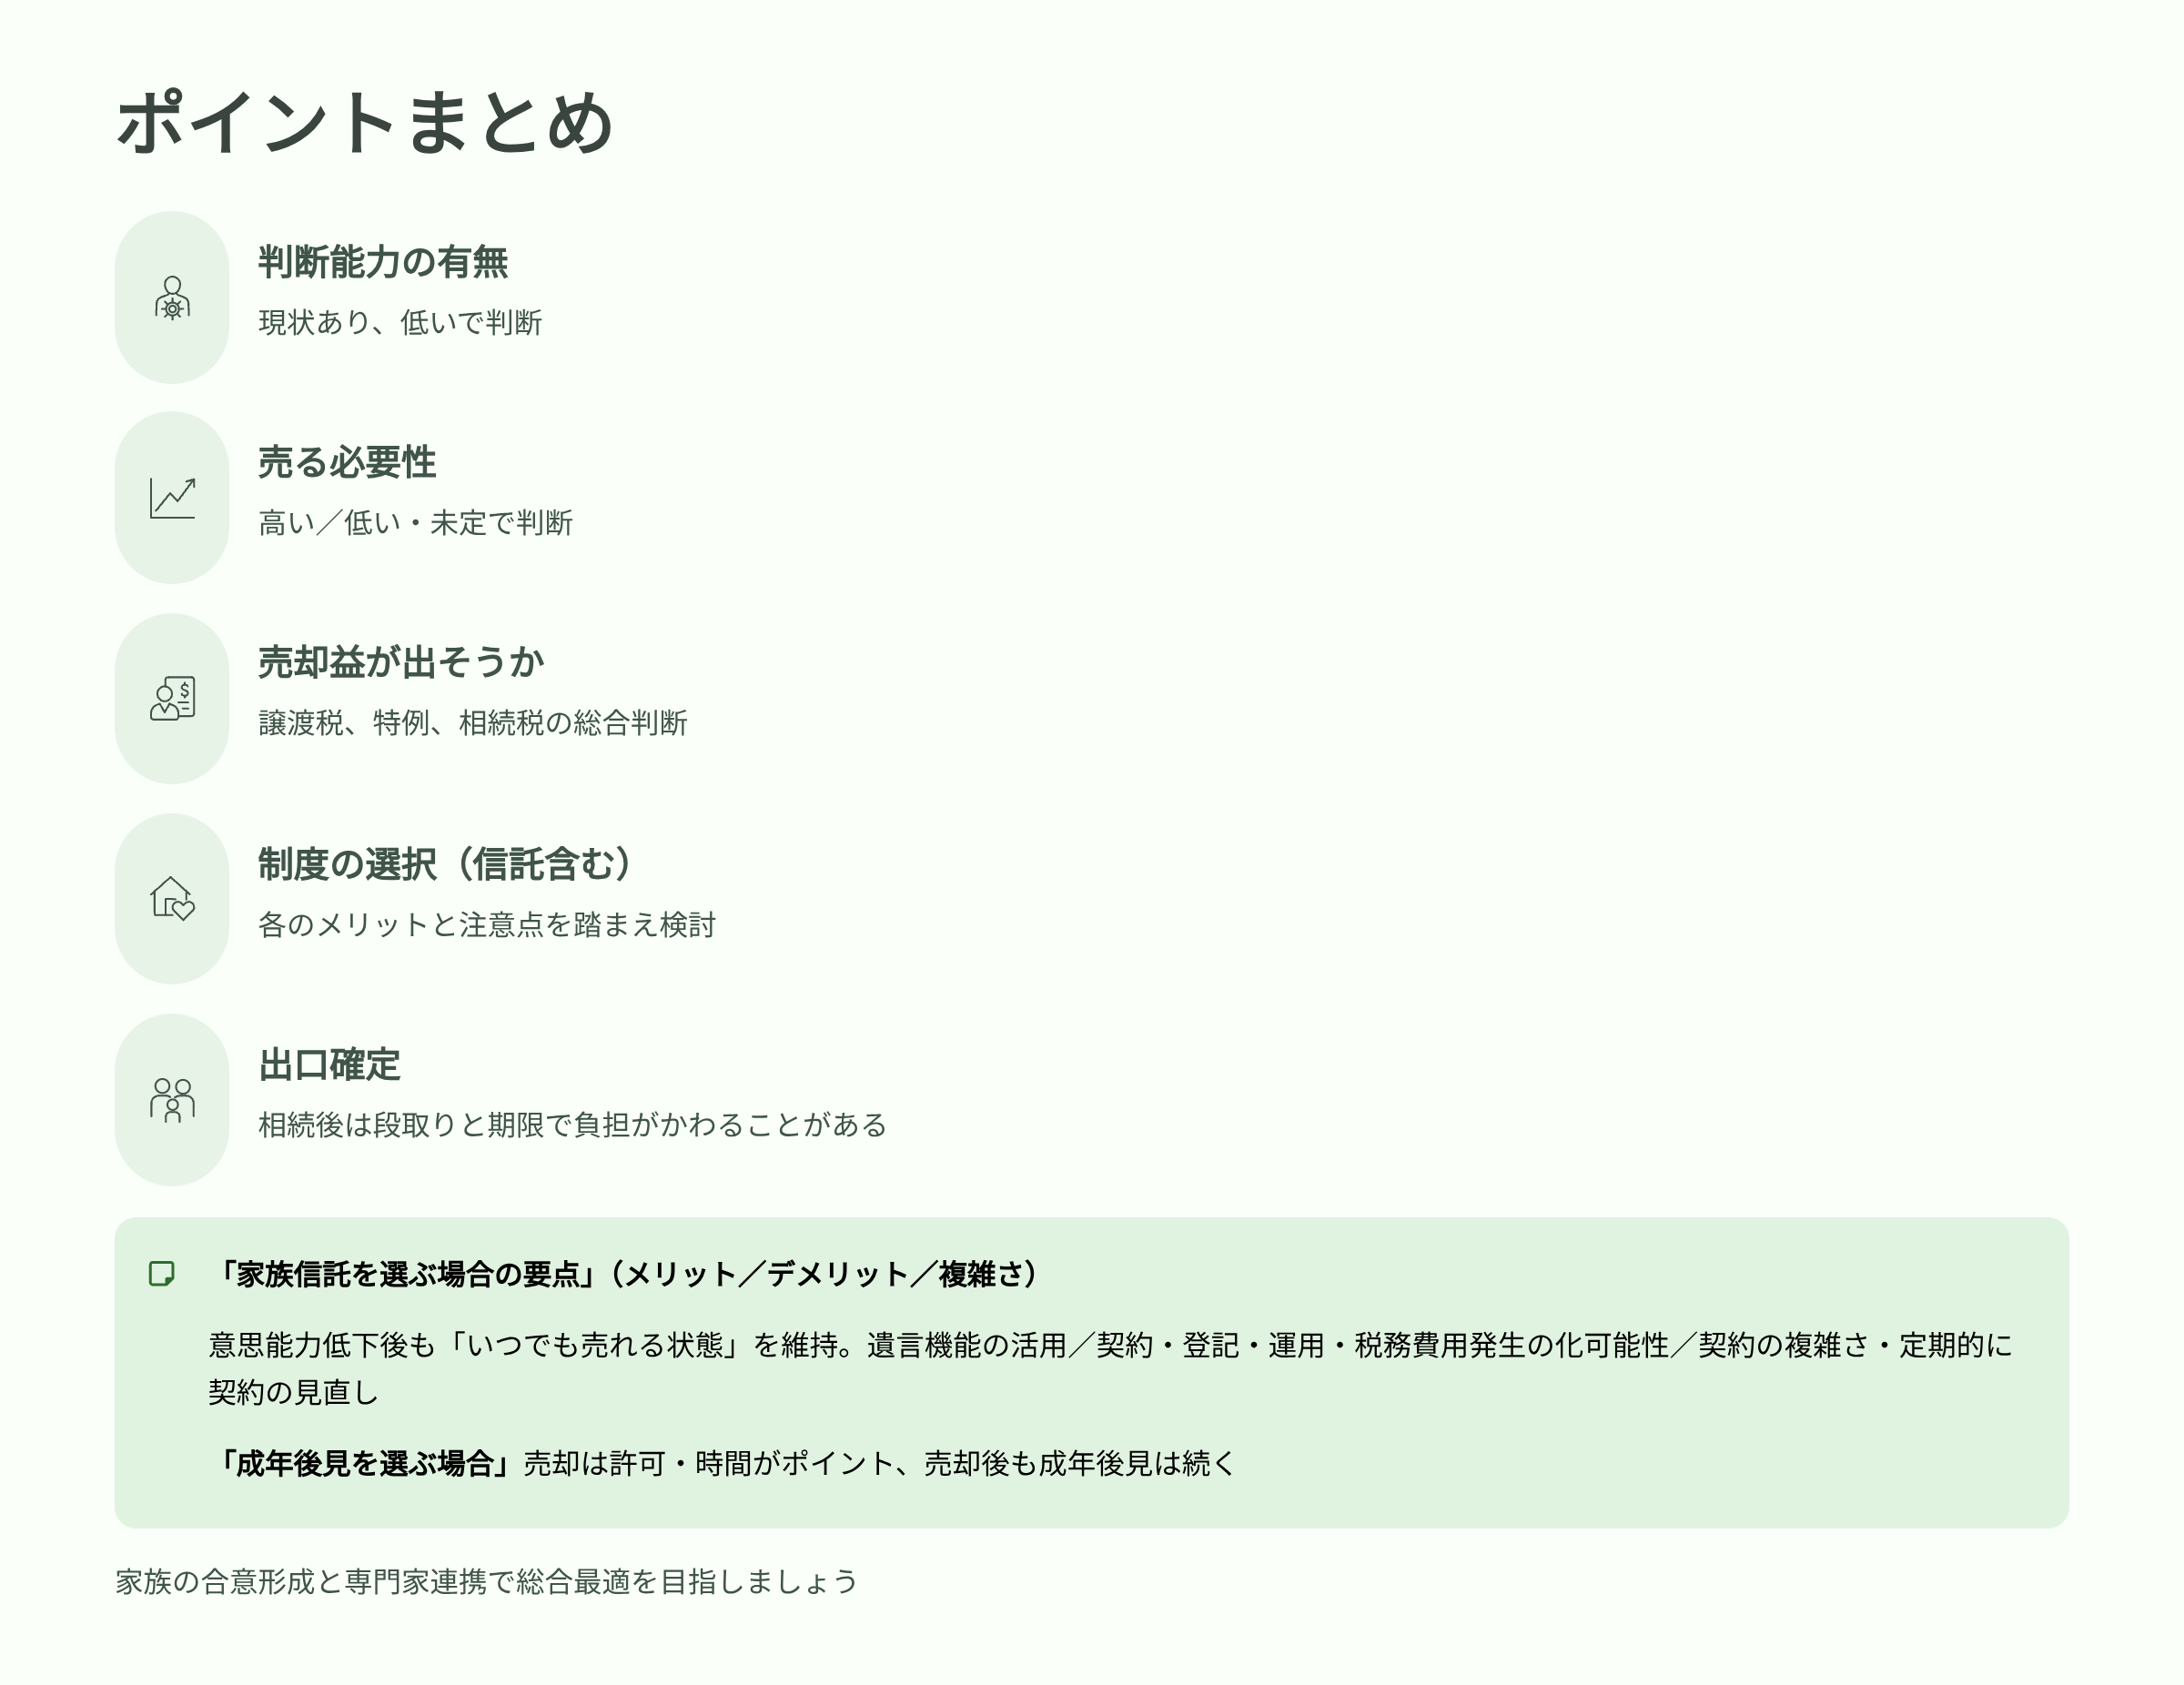
税の見通しは、最後ではなく途中でも意識しておく
自宅の信託では、まず「動ける状態を作る」ことが大切です。
ただ、自宅は金額が大きくなりやすいので、生前に売るのか、相続後に売るのかで、税の考え方が変わることがあります。
見ておきたいポイント
- 生前売却を想定するなら、本人が受益者である形のまま売ることで考えやすい場面があります。
- 相続後売却を想定するなら、誰が取得するのか、取得後にどう売るのかまで見ておく方が安心です。
- 空き家特例などの特例は、使えると思っていたのに条件が合わないこともあります。
- 名義を先に動かす方法として贈与を考える場合は、信託とは税の出方がかなり違います。
つまり、「売れるようにする仕組み」と「売ったときにどうなるか」は、分けずに見ておいた方が安全です。
→ 相続後に家を売るなら先に確認|空き家特例3,000万円控除で“手遅れ”を避けるために
→ 良かれと思った家族信託が、増税を招く― 空き家特例3,000万円控除が使えない「令和4年の見解」と対策 ―
生前贈与を検討する場面との違い
自宅の名義を生前に動かす方法として、贈与が話題になることもあります。
ただ、贈与は名義を動かすこと自体の影響が大きく、信託とは発想が少し違います。
自宅では、将来売る可能性があるか、いつ売るか、税の見通しがどうかを見ながら選ぶ方が安全です。
ローンが残っている場合は、さらに慎重に
このページでは典型的な自宅のケースを前提にしていますが、住宅ローンなどの借入れが残っている場合は、金融機関との関係も含めて注意が必要です。
自宅にローンがあるケースでは、信託の組み方だけでなく、債務やその後の承継の整理まで含めて検討する方が安心です。
迷ったら、全体像と信託手続へ戻る
事情によっては、後見や任意後見、遺言の方が合うこともあります。
迷ったときは、認知症対策の全体像と、信託手続の入口に戻ると整理しやすくなります。
認知症対策の全体像
不動産・遺言・信託・後見などを、全体の流れから整理した入口ページです。
→ 読む
信託手続(家族信託)
認知症対策・共有対策・次世代承継など、信託の使いどころ別に入口から整理できます。
→ 戻る
📩 ご相談について
初回相談は無料です(オンライン相談にも対応しています)
「信託が必要かどうか、まだ分からない」段階でも大丈夫です。
自宅を売る可能性があるか、誰が動けるか、税の見通しまで含めて、無理のない形を一緒に整理します。
受付時間:平日 9:00–20:00/土曜 9:00–18:00(日曜・祝日は予約制)
アクセス:新百合ヶ丘駅 徒歩5~6分