土地の価格は、ひとつではありません。相続税のための数字と、遺産分割で公平を考えるときの数字は、同じとは限りません。
「路線価で見ればいいのかな」「固定資産税評価額で分ければいいのかな」——土地が入る相続では、ここで迷いやすいです。
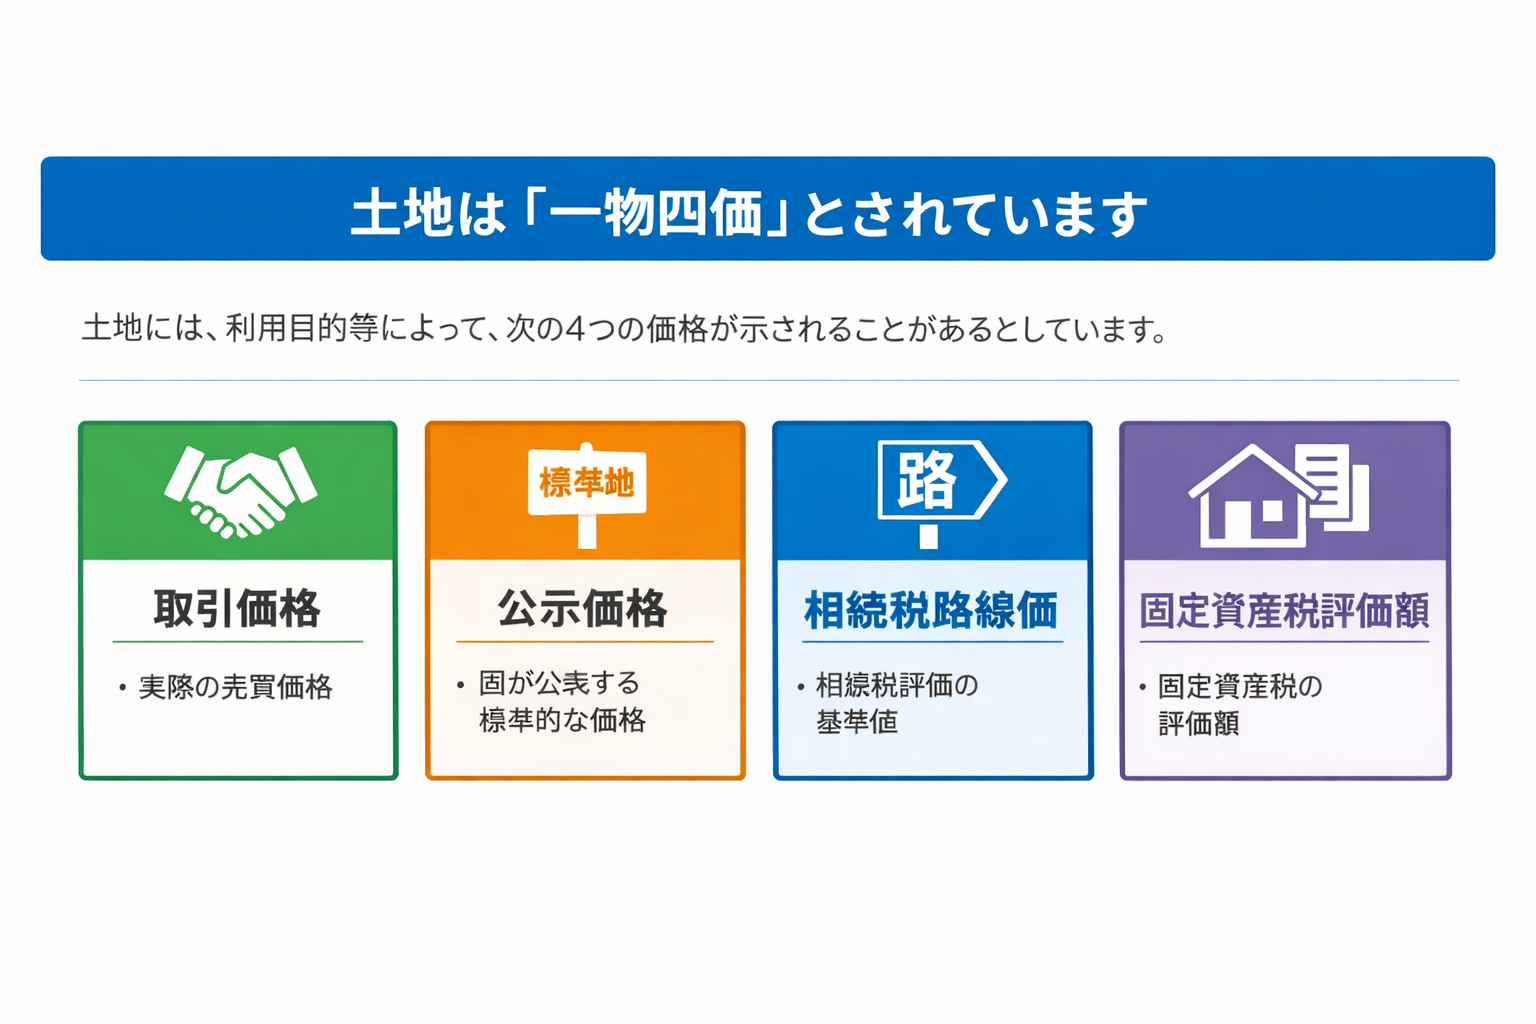
土地には取引価格・公示価格・相続税路線価・固定資産税評価額など、目的によって複数の価格があります。
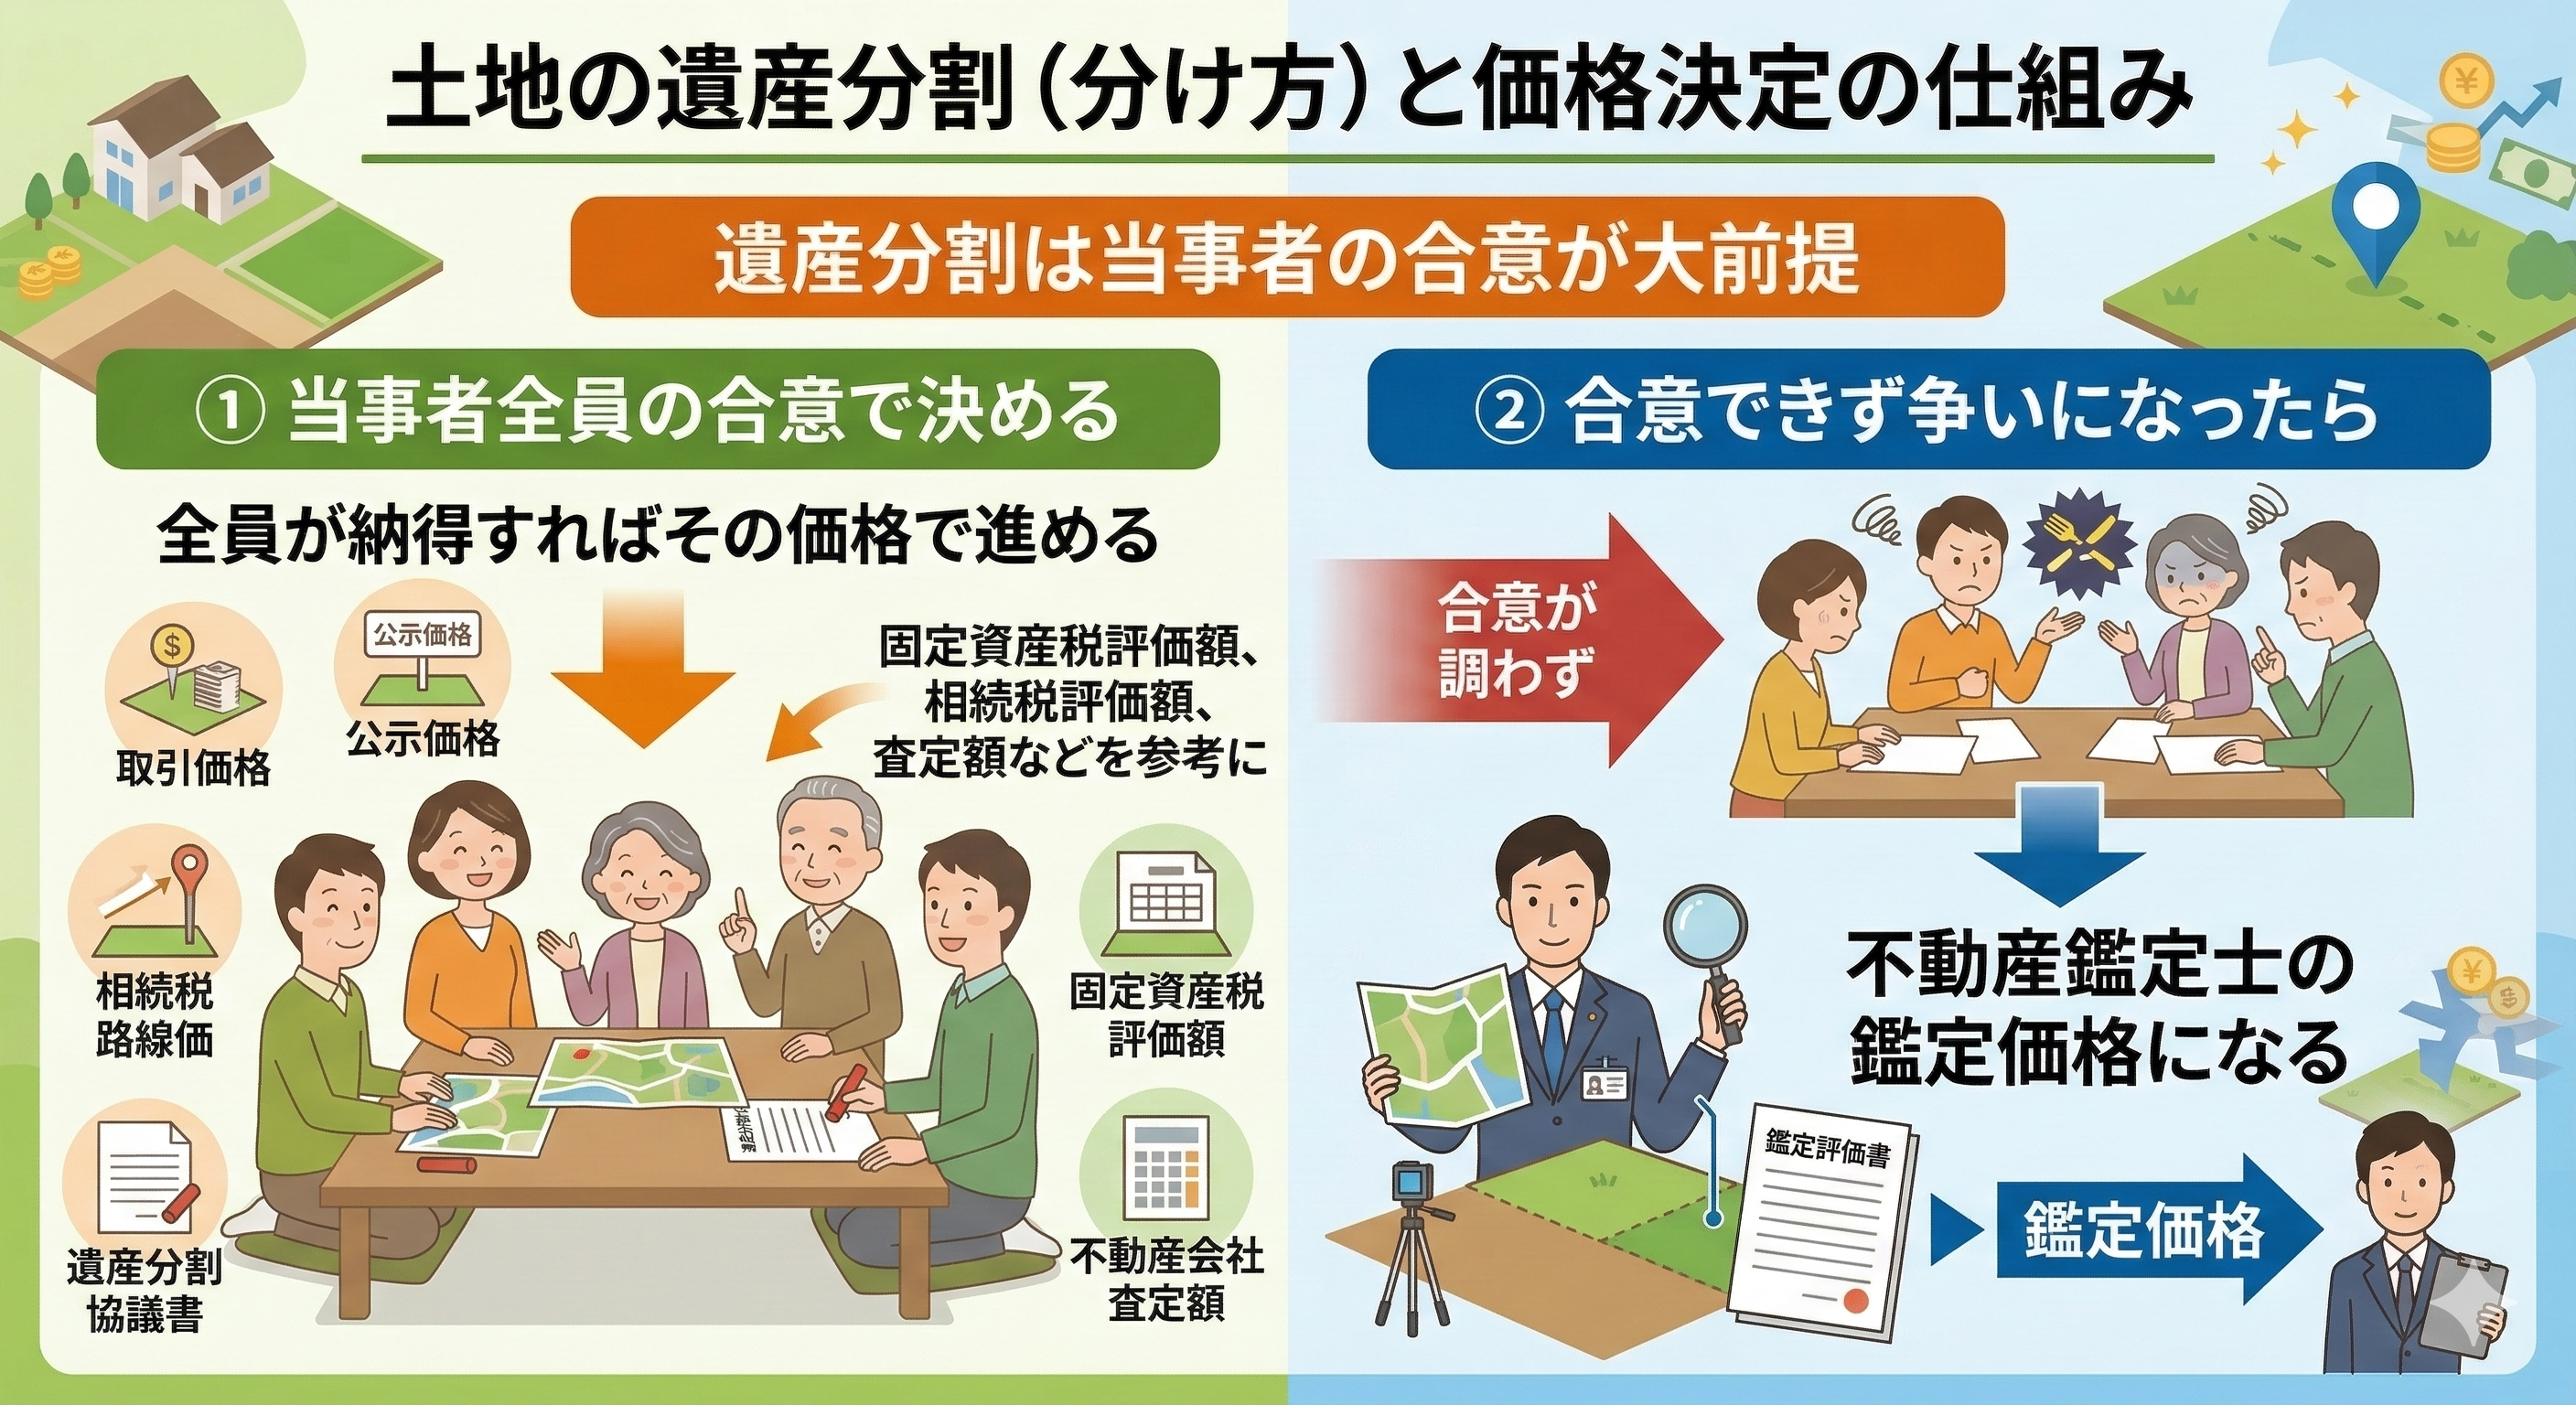
遺産分割では当事者全員の合意が大前提になり、合意が調わない場合には鑑定価格が問題になることがあります。
土地の価格は「ひとつ」ではない
「この土地はいくらで考えればいいですか」——相続のご相談でよくいただく問いです。
でも実際には、その問いの中に別々の目的が混ざっていることがあります。
相続税のための価格
税金を計算するために、ルールに沿って評価する数字。土地は路線価方式や倍率方式が入口になります。
遺産分割のための価格
誰が取得し、代償金をどう考えるかなど、相続人同士の公平を整えるために使う数字。
売却・査定・鑑定の価格
実際に売るならいくらか、専門家がどう見るか。相続税の数字と一致するとは限りません。
「何のための価格か」を先にそろえないと、同じ土地の話なのに数字だけがずれて見えやすくなります。
一物四価とは何か
「一物四価」とは、ひとつの土地でも目的によって複数の価格が存在することを説明するときに使われる言葉です(法律用語ではありません)。
相続税の計算では路線価などを使いますが、遺産分割ではどの価格を基準にするかを相続人同士で決めることが重要になります。
相続税評価と遺産分割の価格は同じとは限らない
相続税では、土地は路線価方式や倍率方式で評価します。ここは税のルールが先に来る場面です。
いっぽう遺産分割では、誰が土地を取得するのか・売却するのか・代償金をどう考えるのかなど、分け方の公平が問題になります。
相続税の評価
ルールに沿った数字。路線価・倍率方式で計算。申告書に記載する公式の数字。
遺産分割の価格
相続人全員が合意できる数字。固定資産税評価額・路線価・査定・鑑定——どれを使っても合意さえあれば有効。
税のための価格と分けるための価格は、同じとは限りません。
ここを分けて考えるだけでも、かなり整理しやすくなります。
遺産分割では「当事者の合意」が大前提
土地の価格を考えるとき「いくらが正しいのか」という議論になりがちですが、実務ではまず相続人全員の合意があるかどうかがとても重要です。
土地評価で本当に問題になるのは「どの数字が正しいか」よりも、どの価格を基準にすることについて相続人全員が納得しているかという点です。
合意が調わない場合は鑑定が問題になる
「もっと高いはず」「そんなに価値はない」という対立が起きると、話し合いだけではまとまりません。
こうした場面では最終的に不動産鑑定士の鑑定価格が問題になることがあります。
合意があるうちは柔軟
どの価格を使うかを相続人間で決められる。費用をかけずに済む。
合意が調わないと
鑑定が現実味を帯びてくる。鑑定費用が発生し、時間もかかる。調停・審判まで進むことも。
鑑定は費用がかかりますが、調停・審判でも使える正式な根拠になります。
「いつ鑑定を依頼するか」は、話し合いの状況を見ながら判断することになります。
どんな土地で揉めやすいか
土地は同じ面積でも、条件によって価格の見え方が大きく変わります。
特に次のような土地は、話がまとまりにくくなりがちです。
形・接道に難がある
- 不整形地・旗竿地
- 接道に難がある土地
- 広すぎて扱いにくい土地
権利・感情が絡む
- 自宅敷地で思い入れが強い
- 共有持分や私道負担が複雑
- 収益物件の敷地で収益性が絡む
こうした土地では、固定資産税評価額や路線価だけでは当事者の納得が得にくいことがあります。
共有・自宅敷地・収益物件の敷地で見方が変わる
共有になる土地
共有にするとあとで管理や売却で揉めやすい。「いくらで合わせるか」が代償分割以上に大事になることがある。
自宅の敷地
住み続ける予定があると、単なる市場価格だけでは割り切れないことがある。代償金の金額・取得者が問題になる。
収益物件の敷地
建物の収益性と一体で見られやすく、相続税評価と遺産分割で納得されやすい価格がずれることがある。
迷ったときの順番
- 土地が何のために使われているかを確認する
- 相続税の評価の話か、遺産分割の価格の話かを分ける
- 当事者全員が納得できる基準があるかを考える
- 相続人全員でどの価格を基準にするかの合意を探る
- まとまらなければ、査定・鑑定まで視野に入れる
まずは相続税の土地評価から見たい方は、こちらもどうぞ。
関連記事の案内
不動産価格の全体整理や、建物の遺産分割での価格は、こちらもあわせてどうぞ。
- 相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
- 建物はいくらで考える?|自宅・収益物件・マンションの遺産分割と価格の見方
- 相続税と遺留分侵害請求の不動産時価
- 公示地価と路線価、固定資産税価格の関係
このページを先に読んでおくと、「相続税評価額」「公示価格」「取引価格」「鑑定価格」が並んだときも、前提がつかみやすくなります。
「土地の数字は出ているのに、どう読めばいいのかわからない」
そんなときに、税の価格なのか、分けるための価格なのかを分けて考える入口になればうれしく思います。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)