仮払い制度で引き出せるのは「残高×1/3×法定相続分」と「1金融機関につき150万円」の低いほう。他の相続人の同意は不要ですが、受け取った額は最終的な取り分から差し引かれます。
ご家族が亡くなったあと、預貯金の払戻しには原則として相続手続きが必要になります。そのため、遺産分割協議が整うまで当面の支払いが進めづらくなることがあります。
そこで知っておきたいのが、遺産分割前の預貯金の払戻し制度(仮払い制度)です。条件を満たせば、相続人が単独で一定額まで引き出せます。
このページでは、いくら引き出せるか(計算式)、上限ルール(150万円)、そして後の遺産分割でどう扱われるかまでを順番に整理します。
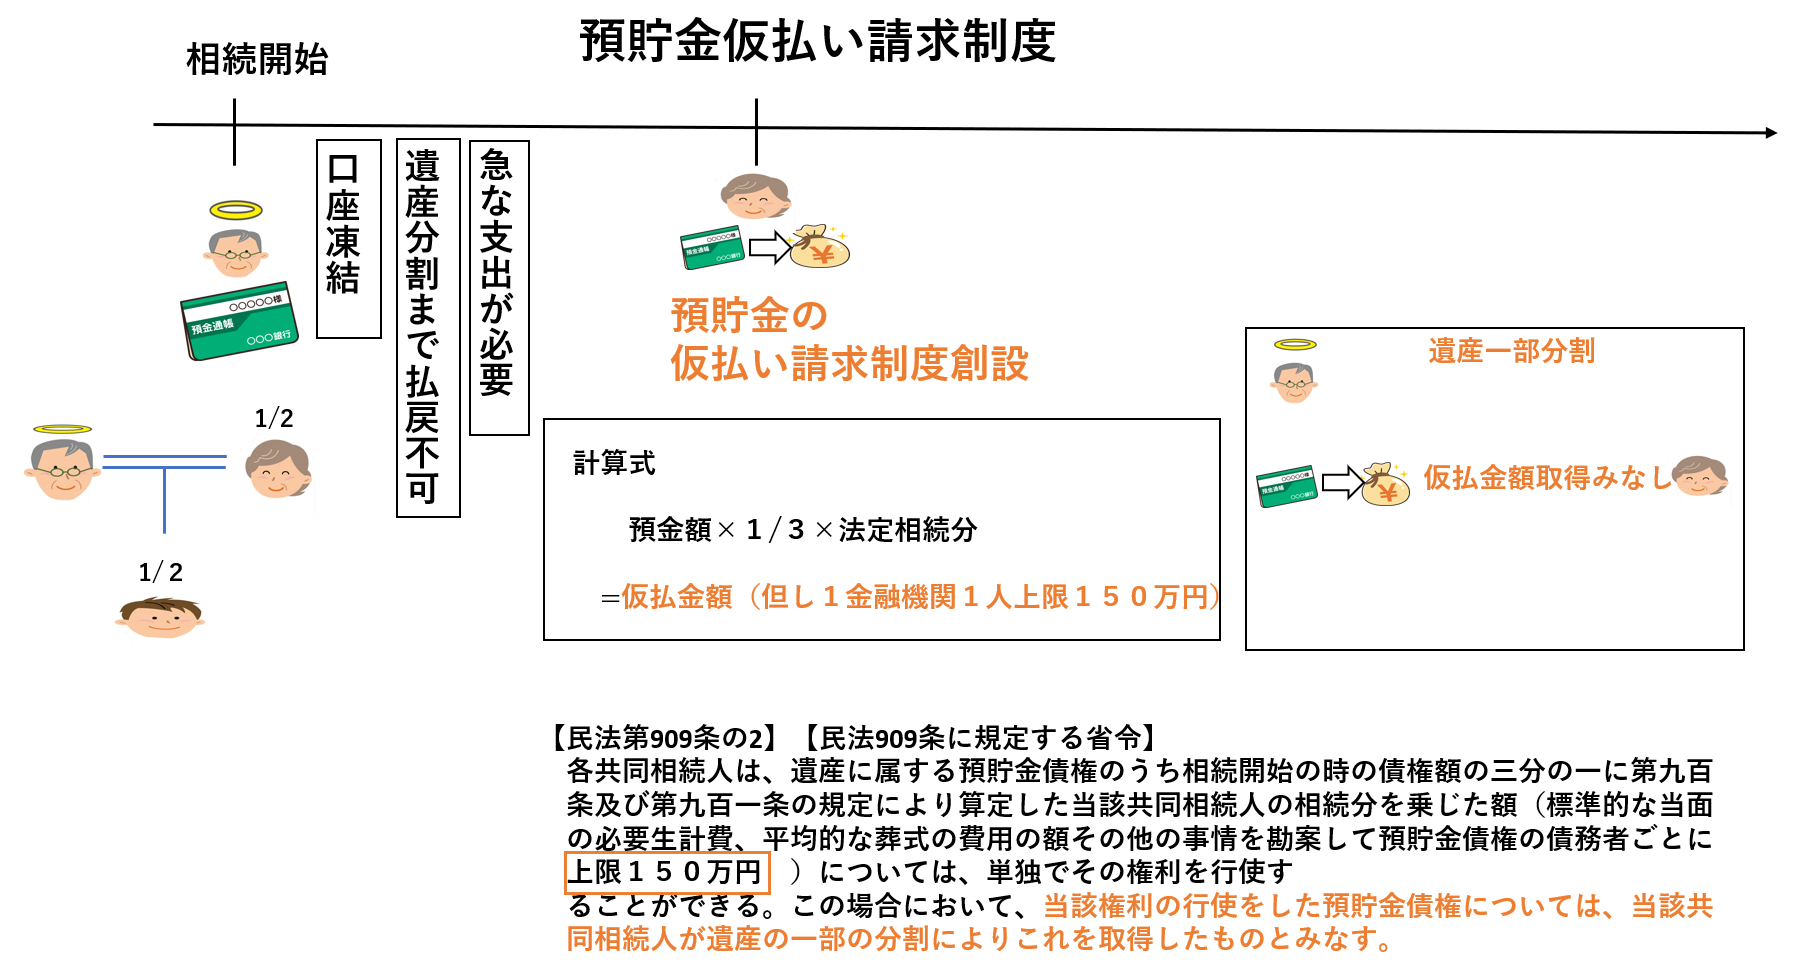
いくら引き出せる?計算式(1/3×相続分)と上限150万円
仮払い制度で引き出せる金額は計算式で決まります。まずは基本形を押さえます。
基本の計算式(金融機関ごと)
死亡時の口座残高 × 1/3 × その相続人の法定相続分
※残高は相続開始時(死亡時)のものが基準です。確認方法は金融機関の案内に従ってください。
上限150万円(金融機関ごとの上限ルール)
計算式で高い金額が出ても、無制限に引き出せるわけではありません。1つの金融機関につき最大150万円までという上限があります。
最終的に引き出せる額は、次のどちらか低いほうです。
- 残高 × 1/3 × 法定相続分
- 1金融機関につき150万円
※複数の銀行に口座がある場合は、銀行ごとに計算し、銀行ごとに150万円の上限が適用されます。
計算シミュレーション(モデルケース)
この項で使う事例
- 被相続人:父
- 相続人:母(配偶者)・長男・次男の3人
- 長男の法定相続分:1/4
- A銀行の預金残高:1,200万円
長男がA銀行から引き出せる額
1,200万円 × 1/3 × 1/4 = 100万円
計算結果の100万円が150万円を下回るため、引き出せるのは100万円です。
残高が3,000万円だった場合
3,000万円 × 1/3 × 1/4 = 250万円(計算上)
上限があるため、実際に引き出せるのは150万円です。
制度のまとめ(早見表)
| 制度名 | 遺産分割前の預貯金の払戻し制度(仮払い制度) |
|---|---|
| 利用できる人 | 相続人(他の相続人の同意は不要/単独で申請できる) |
| 対象 | 預貯金(銀行・信用金庫・ゆうちょ銀行など) |
| 引き出せる額 |
次の2つのうち低いほう ・残高 × 1/3 × 法定相続分 ・1金融機関につき150万円 |
| 主な必要書類(目安) |
・被相続人の出生から死亡までの連続した戸籍等 ・相続人全員の戸籍等 ・申請する相続人の印鑑証明書・実印 ・本人確認書類 ※金融機関により異なります。事前確認をおすすめします。 |
| メリット |
・協議前でも資金を確保できる(葬儀費用・当面の生活費など) ・他の相続人と疎遠でも単独で手続きできる |
| 注意点 |
・引き出した額は遺産の前渡しとして扱われ、最終的な取り分から差し引かれる ・使途は領収書等で管理し、相続人間で共有しておくと説明がスムーズ ・相続放棄を検討している場合は利用前に確認が必要 |
引き出したお金は「遺産の前渡し」
仮払い制度は便利ですが、ここだけは誤解しないでいただきたい点です。
早い者勝ちではありません
仮払いで受け取った額は、後の遺産分割で取得済みとして扱われ、最終的な取り分から差し引かれます。先にもらった人が多くもらえる仕組みではありません。
具体例
最終的な取り分が500万円と決まった場合、先に150万円を受け取っていれば、その後に受け取るのは350万円です。合計は変わりません。
実務では、使途の記録(領収書・メモ)と相続人への共有をしておくと、後の手続きが円滑になります。何に使ったか説明できる状態にしておくことが、いちばんの備えです。
相続放棄を考えている場合の注意
借金の有無がはっきりしないなど、相続放棄を検討している段階では、仮払いの利用は慎重に判断してください。
相続財産を処分すると、相続を承認したものとみなされる場合があります(法定単純承認)。仮払いで受け取ったお金を自分のために使うと、相続放棄ができなくなるおそれがあります。
葬儀費用など、社会通念上相当と認められる範囲の支出については処分にあたらないと判断された裁判例もありますが、金額や使途によって結論が分かれます。「葬儀費用だから大丈夫」と一律に考えるのは危険です。
相続放棄の可能性が少しでもある場合は、引き出す前にご相談ください。順序を逆にすると選択肢が狭まります。争いがある場合は弁護士をご紹介します。
もう一つの仮払い(家庭裁判所の保全処分)
ここまで説明したのは、金融機関の窓口で単独で手続きできる仮払いです。実は仮払いにはもう一つ、家庭裁判所を通す方法があります。
| 窓口での仮払い | 家庭裁判所の保全処分 | |
|---|---|---|
| 手続き | 金融機関に直接申請 | 家庭裁判所に申立て |
| 上限 | 1金融機関150万円 | 上限の定めなし |
| 前提 | 特になし | 遺産分割の調停・審判が進行中であること |
| 向いている場面 | 当面の支払いにすぐ充てたい | 150万円では足りず、必要性を説明できる |
裁判所の手続きは必要性の説明が求められ、時間もかかります。まずは窓口での仮払いで足りるかを確認し、足りない場合に検討する順番が現実的です。
ここから先は、手続きではなく判断の話です
仮払いで引き出せる金額と、その手続きは以上のとおりです。
ただ、仮払いを受けたあとに問題になるのは、金額の上限ではありません。引き出した分を、最後にどう精算するか。ここが決まらないまま使ってしまうと、遺産分割の段階で話が止まります。
- 仮払いで受け取った分を、その方の取り分から差し引くのか
- 葬儀費用など全員のための支出に充てた分を、どう区別するのか
- 使い道の記録を、どの程度残しておくべきか
仮払いは急場をしのぐ制度ですが、その先の精算まで見ておかないと、あとで組み直すことになります。当事務所では、引き出す前に精算の形まで確認します。
まとめ
- 引き出せるのは「残高×1/3×法定相続分」と「1金融機関150万円」の低いほう
- 他の相続人の同意は不要で、単独で手続きできる
- 受け取った額は遺産の前渡しとして、最終的な取り分から差し引かれる
- 使途の記録を残し、相続人間で共有しておくと後の手続きが円滑になる
- 相続放棄を検討している場合は、引き出す前に確認が必要
- 150万円で足りない場合は、家庭裁判所の保全処分という選択肢もある
仮払いを使うか迷っている方へ
仮払い制度は単独で手続きできる一方、あとから相続人間で説明が必要になったり、相続放棄の判断に影響したりすることがあります。
引き出す前に順序を整理しておくと、選択肢を狭めずに進められます。
※受付時間:平日9:00–20:00/土9:00–18:00(日祝は予約制)