相続税・贈与税その他税関連記事

相続税・贈与税その他税関連記事

令和2年度 路線価発表

路線価、5年連続上昇 コロナ影響次第で減額修正も日本経済新聞 電子版令和2年分の路線価が発表されました。路線価は令和2年1月1日時点の価格で、令和2年に発生した相続の相続税や、令和2年の贈与の贈与税の評価に使います。川崎市麻生区の動きも見て...
相続税・贈与税その他税関連記事
相続税 土地価格大幅下落の場合は?

相続税の土地評価は、毎年7月1日に国税庁が発表する路線価(公示価格の約8割)が基準です。令和2年は、コロナで地価が大幅に下落した地域について、路線価の減額修正が検討されていました。毎年7月1日に国税庁から発表される路線価。令和2年1月1日以...
相続税・贈与税その他税関連記事

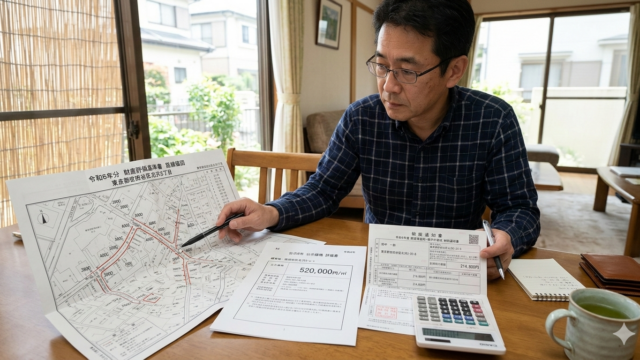
納税通知書から相続税評価額を概算する方法|固定資産税評価額から路線価を考える

出典 川崎市HP 納税通知書しか手元になくても、土地の相続税評価額の目安をざっくり考えることはできます。 相続が発生したとき、すぐに路線価図まで見られないこともあります。 そんなとき参考になるのが、毎年送られてくる固定資産税納税通知書と、そ...
相続税・贈与税その他税関連記事

公示地価と路線価、固定資産税価格の関係

土地の価格には、公示地価・相続税路線価・固定資産税評価額という、似ているようで役割の違う数字があります。 「路線価と公示地価はどう違うのですか」「固定資産税評価額はどのくらいの位置づけですか」——こういったご質問をよくいただきます。 大づか...
相続税・贈与税その他税関連記事

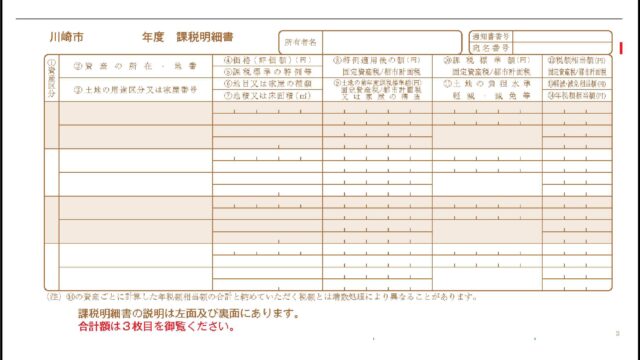
相続税 土地評価で用意するもの|路線価図・課税明細書の見方

土地の相続税評価を考えるとき、最初に大切なのは「何を用意すればよいか」を押さえることです。 路線価図だけ見ても、すぐには計算できません。土地の場所・地番・地積・形状など、合わせて確認する資料があります。 この記事では、自宅土地の相続税評価額...
相続税・贈与税その他税関連記事

5分でわかる 相続税土地評価|自宅土地の価格はまず「路線価×地積」で概算します

自宅土地の相続税評価は「路線価×地積」で天井が出ます。財産評価基本通達では、この額を上回ることは原則ありません。 相続税の自宅土地価格をまず上限でざっくり知りたいときは、路線価 × 地積が出発点になります。 ただしこれは入口の概算で、前提は...
相続税・贈与税その他税関連記事

【税金編】配偶者居住権|2次相続で威力を発揮する「消える資産」ー 節税メリットと、売却時に起きやすい税務リスク

← 配偶者居住権シリーズ:入口(全体像)へ戻る 【税金編】2次相続で威力を発揮する「消える資産」 節税メリットと、売却時に起きやすい税務リスク 法律面では「限定的な活用」と言える配偶者居住権ですが、 税務面(とくに2次相続)から見ると、強い...
相続税・贈与税その他税関連記事

暦年贈与VS相続時精算課税贈与

暦年贈与は、毎年110万円の基礎控除を使って少しずつ渡す方法。相続時精算課税は、2,500万円まで贈与税をかけずに渡し、相続時に相続税で精算する方法で、争いを避けるために早く短期間で渡したい人に向きます(相続税対策にはなりません)。みなさん...
生前・2次相続対策

生前贈与VS死因贈与

生前贈与は贈与税、死因贈与は相続税。遺留分との関係では、生前贈与は10年たてば計算から外れることが多いのに対し、死因贈与は死亡時に効力が生じるため算入されます。死因贈与は、死亡を始期とした贈与契約で効力は贈与者の死亡時であり、原則遺贈の規定...
相続税・贈与税その他税関連記事

夫婦間贈与と贈与税・不動産取得税

夫婦間の自宅贈与は、要件を満たせば2,110万円(配偶者控除2,000万円+基礎控除110万円)まで贈与税がかかりません。ただし登録免許税(固定資産税評価額の2%)と不動産取得税は別にかかり、不動産取得税は都道府県ごとに計算の過程が違うこと...