名義を代表者ひとりにまとめて売る換価分割では、売主としての責任は代表者に集まる一方、譲渡税は代金を受け取る相続人それぞれにかかります。代償分割で取得者の名義にすると、税金も欠陥のリスクも取得者ひとりに集まりやすくなります。
不動産がある相続では、出口として「代償分割」と「換価分割」がよく選ばれます。
ただ、実務で本当につまずきやすいのは、分け方の名前そのものよりも、「登記名義」と「責任・税金の負担」の違いです。
「手続きが簡単だから」という理由だけで安易に代表者を決める前に、司法書士の視点から、知っておきたい実務の落とし穴を整理します。
この記事では、換価分割で代表者ひとりに名義をまとめるときに起きやすいリスクを中心に、代償分割で取得者ひとりの名義にする場合とあわせて整理します。
この記事の内容
・代償分割と換価分割、何が違う?
・換価分割の「代表者名義」に潜むリスク
・名義人以外にもかかる譲渡税と社会保険料
・代償分割の「取得者」が背負うリスク
・リスクに備える遺産分割協議書の文面(イメージ)
・代表者方式と共有方式は、「効率」と「責任集中」のバランスで決める
・難しいのは方式よりも、売る前に見込みをそろえること
・あわせて読む
・まとめ
代償分割と換価分割、何が違う?
まずは、不動産を含む相続でよく使われる2つの方法を、法律の観点から整理します。
下の図は、名義をひとりにまとめる2つの形で、名義・売主の責任・譲渡税・費用と欠陥の負担が誰にかかるかを並べたものです。
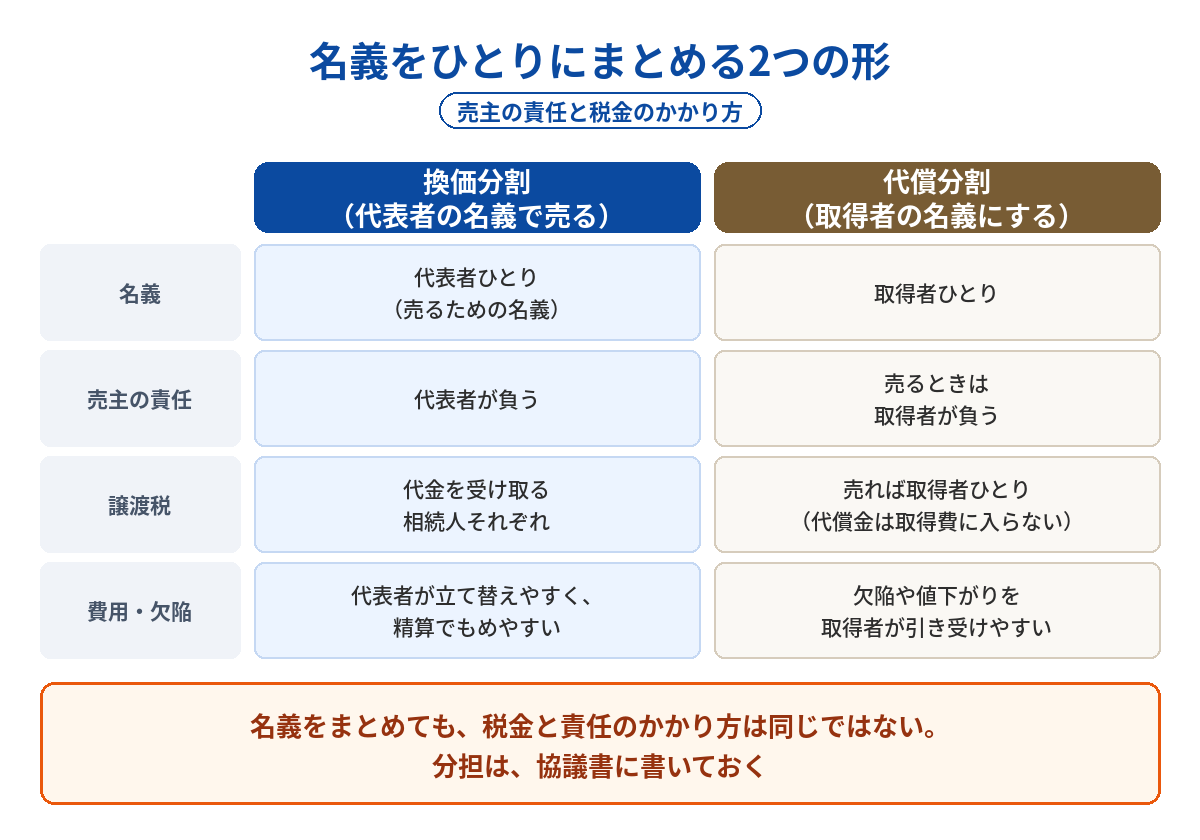
- 代償分割:1人が不動産を取得し、ほかの相続人へ代償金を支払って調整します。名義は取得者ひとりの単独名義です。不動産を残せて、意思決定が速く、整理が一気に進みやすい方法です
- 換価分割:不動産を売却し、残った現金を相続人で分けます。共有名義で売るのが典型ですが、状況により、代表者の名義にまとめることもあります。現金にして分けやすく、公平感が出やすい方法です
- 譲渡税:換価分割なら、名義が代表者ひとりでも、代金を受け取る相続人それぞれにかかります。代償分割なら、取得者が売ったときに取得者ひとりにかかります
- 費用と欠陥:換価分割では、代表者が売却の費用を立て替えることが多く、精算でもめやすくなります。代償分割では、取得したあとの欠陥や値下がりを、取得者が引き受けやすくなります
- 売主の責任:売買契約の売主になるのは名義人です。換価分割で代表者の名義にすれば代表者が、代償分割なら取得者が負います
どちらも「便利に見える型」ですが、責任や税金のかかり方は同じではありません。
代償分割と換価分割のどちらが向くか、税金や社会保険料まで入れた全体像は、総論の記事で整理しています。
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
換価分割の「代表者名義」に潜むリスク
換価分割で、手続きの便宜のために、相続人の代表者1名に名義をまとめてから売却する場合、代表者本人に対外的な責任が集まりやすい点が、最大の落とし穴です。
1 買主に対する「直接責任」のリスク
登記を1人にまとめると、買主から見れば、売主は代表者ただ1人です。
引渡しのあとに欠陥(契約不適合)が見つかった場合、買主が補修や代金の減額、損害賠償などを求める相手は、契約の当事者である代表者になります(民法562条〜564条)。
相続人どうしの内側では「実質はみんなの換価」でも、買主との関係では、名義人が売主として責任を負う、という点がポイントです。
売買契約で、売主が責任を負う範囲や期間を決めておくこともできます。ただし、売主が知っていて買主に告げなかったことは、その取り決めがあっても、責任を免れません(民法572条)。
2 費用の立て替えと精算で「空気が悪くなる」問題
測量・解体・残置物の処分など、売却の前に必要な費用を代表者が立て替えたあとで、「業者が高すぎる」「そんな工事は聞いていない」と不満が出ると、精算が止まりやすくなります。
実務では、費用の見える化(見積もりの共有)と、協議書での取り決めが安心材料になります。
名義人以外にもかかる譲渡税と社会保険料
ここは、多くの方が見落としがちな落とし穴です。「自分は名義人(代表者)ではないから、譲渡税(譲渡所得税)は関係ない」と思ってしまうケースが少なくありません。
「名義」だけでは決まらず、分け方の実態で、譲渡税の負担が動きます。
換価分割であれば、登記の名義が代表者ひとりでも、税務上は、売却代金を受け取る割合に応じて、それぞれの相続人に譲渡所得が生じます。譲渡益が出れば、代金を受け取った相続人が、それぞれ確定申告をします。
そのためにも、協議書には、換価分割であること(代表者は売るために名義を持つこと、代金をどう分けるか)を書いておき、代金も実際にそのとおりに分けます。代表者の名義が売るための便宜にすぎず、代金が決めたとおりに分けられていれば、贈与税の問題にはなりません。そうでないと、代表者がひとりで相続し、売った代金をほかの相続人に渡した(贈与した)ように見えることがあります。
特に注意が必要なのは、次のようなケースです。
- 扶養に入っている方:譲渡所得も合計所得に入るので、売った年は、税の扶養(配偶者控除など)から外れることがあります。健康保険の扶養も、加入している健康保険組合などの扱いによっては、認定に影響することがあります
- 国民健康保険の方:前年の所得で保険料が決まるので、翌年の保険料が上がることがあります。後期高齢者医療や介護保険の保険料も同じです
「代表者に任せきりで、自分は関係ないと思っていたのに、あとから負担が来た」。この認識のずれが、家族の間のトラブルの火種になります。
さらに一歩進んだ注意点として、協議書に「代償分割」と書いていても、売却の段取りや合意の順序によっては、税務上「換価分割(共同での売却)」に近い実態と見られ、誰に譲渡税がかかるかが、想定とずれることがあります。
「代償分割」と書けば安心?—税務で「換価分割」と見られる境界線
代償分割の「取得者」が背負うリスク
代償分割(1人が不動産を取得し、ほかの相続人へ現金で調整する方法)の場合、リスクは取得者に集中しやすくなります。
- 将来売ったときの譲渡税が取得者に集中:支払った代償金は、売るときの取得費に入りません(最高裁平成6年9月13日判決)。代償金の決め方でここを織り込まないと、あとで「手元に残らない」ことがあります
- 見えない欠陥をひとりで引き受ける形になりやすい:取得したあとに重大な欠陥(埋設物・土壌汚染など)が見つかったとき、ほかの相続人が「もう終わった話」と距離を置くと、取得者の負担が重くなることがあります
法律上は、遺産分割で取得した財産に欠陥があったとき、ほかの相続人も、相続分に応じて、売主と同じ担保の責任を負います(民法911条)。ただ、分割が終わったあとで負担を求めるのは、話がこじれやすいところです。
代償分割は、整理が早い反面、税金・価格変動・欠陥のリスクをどこまで共有するかが肝になります。代償金の決め方や、売れなかった場合・想定外の費用が出た場合の考え方は、実務編の記事で整理しています。
(実務編)売却予定の不動産を単独名義にするときの注意点|代償金の決め方と売却後のリスク
リスクに備える遺産分割協議書の文面(イメージ)
あとから「聞いていない」にならないために、代表者や取得者の負担が偏るおそれがある場合は、分担のルールを文字に残すのが安心です。
以下は考え方のイメージです。ご事情によって、条項の作り方は変わります。
換価分割で、代表者1名が窓口になる場合
第〇条(不動産の取得と売却) 相続人〇〇は、後記不動産を取得する。
2 相続人〇〇は、後記不動産を速やかに売却し、売却代金から、売却に要した費用(相続人〇〇が立て替えた測量・解体・残置物の処分の費用を含む)を差し引いた残金を、相続人〇〇に〇分の〇、相続人△△に〇分の〇、相続人□□に〇分の〇の割合で分配する。
3 相続人〇〇が、買主に対し、契約不適合責任による補修・代金の減額・損害賠償などの負担を負ったときは、各相続人は、2の割合に応じて、その費用を負担する。
4 各相続人の譲渡所得税・住民税と、社会保険料などの増える分(扶養の認定への影響を含む)は、各相続人が自分の責任と負担で処理する。
1項は、誰が不動産を取得するかだけを書きます。換価分割は本来、不動産ではなく売却代金を分ける方法なので、相続登記は相続人全員の名義にするのが原則です。1項に「便宜上」「換価のため」など、名義だけの取得と読める言葉を入れると、代表者ひとりへの相続登記が通らないことがあります。売却と分配の約束は、2項に分けて書きます。
代償分割で、取得者の負担に備える場合
第〇条(不動産の取得と代償金) 相続人〇〇(以下「取得者」という)は、後記不動産を単独で取得し、その代償として、ほかの相続人に代償金を支払う。
2 前項の代償金の額は、将来の譲渡所得税や売却の費用、価格の変動を考えて決めたものである。
3 後記不動産に、この協議の時に分かっていなかった重大な欠陥(埋設物・土壌汚染など)が見つかった場合、取得者は、ほかの相続人に対し、その損害について、相続分に応じた負担を求めることができる。
代償金の額・支払期限・支払方法など、代償分割として成り立たせるための基本の書き方は、判例・協議書編の記事で、2つの判例・裁決をもとに整理しています。
判例で読む代償分割|遺産分割協議書の書き方と売却代金を原資にするときの注意点
代表者方式と共有方式は、「効率」と「責任集中」のバランスで決める
「代表者の名義にまとめて売る」か、「共有で相続して、全員が売主として進める」か。どちらにもよさがあり、ご家族の関係・売却の確度・スピード感で、合う形が変わります。
代表者方式が向きやすい場面
- 相続人どうしの信頼関係が強く、意思決定が早い
- 売却の方向がほぼ固まっている(長く持ち続ける予定がない)
- 測量・解体・残置物の処分などの段取りを、一本にまとめたい
ただし、対外的な責任(売主の責任)や、費用の立て替え・精算の摩擦が代表者に集まりやすいので、協議書で「責任・費用・税金(保険料を含む)」の分担を明文化しておくことが前提になります。
共有のまま全員が売主になるのが向きやすい場面
- 相続人が多い、または関係が微妙で、あとからもめる不安がある
- 代表者に責任を集中させたくない(気持ちの負担も含む)
- 「聞いていない」を避けるため、透明性を重視したい
手間は増えやすい一方で、責任と情報を共有しやすく、納得感をつくりやすい形です。「売る」「費用を出す」「税金の影響」などの前提がそろいやすいのが、よいところです。
効率(代表者方式)を取るなら、責任と精算のルールを先に固める。安全(共有方式)を取るなら、手間は増えても透明性で進める。この判断の軸を最初に合意しておくと、あとから話が戻りにくくなります。
難しいのは方式よりも、売る前に見込みをそろえること
換価分割で代表者の名義にしても、譲渡税は代金を受け取る相続人それぞれにかかり、買主に対する売主の責任は代表者が負います。代償分割なら、税金も欠陥のリスクも取得者に集まりやすくなります。どちらも、分担を協議書に書いておけば備えられます。
本当に詰まるのは、分担を話し合う材料がないまま、名義だけを先に決めてしまうことです。代償分割でも換価分割でも、こじれやすいのは、前提が人によって違うまま進むときです。先に、次の2つだけでも共有しておくと落ち着きます。
- 売却価格の目安:どのくらいで売れそうか
- 必要経費の目安:測量・解体・残置物の処分・仲介手数料など
分かれ目は、売ることが決まっていて代金を分けたいのか、誰かが持つ前提で、その人がリスクも引き受けるのかです。前者なら換価分割で、代表者にまとめるか、全員で売るかを選びます。後者なら代償分割で、代償金の額にリスクを織り込みます。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 相続時・相続後の不動産サポート:売るか、持ち続けるか、どこに相談するかを、全体の流れから整理しています。売却価格や費用を見える形にするための依頼先選びを、中立な立場でご案内しています
相続時・相続後の不動産サポート|方針整理と依頼先選びを中立な立場でご案内します
まとめ
不動産の換価分割や代償分割で、名義を相続人ひとりにまとめて進める方法は、実務上とても使いやすい場面があります。
ただし、名義をひとりにまとめれば自動的に安全というわけではなく、法律上どういう構造で進めるのか、誰がどこまで責任を負うのかを整理しておかないと、あとでずれが出やすくなります。
代表者方式は「早く進む」反面、責任・費用・税金のかかり方が偏りやすい方法でもあります。まずは、何を簡便にして、その代わりに何を引き受ける形なのかを押さえておくことが大切だと思います。
当事務所では、遺産分割協議書と登記の実務を軸に、必要に応じて不動産の段取り(売却価格や費用の見える化)も含めて、代表者方式がよいか、共有で進めるかを一緒に整理します。税金の確認は、税理士と連携して進めます。
代表者ひとりの名義で進めるか、共有のまま進めるか、代償金で整理するかは、法律の形だけでなく、売却の予定、費用の負担、家族の関係によっても変わります。まだ結論が決まっていない段階でも、ご相談いただけます。初回のご相談は無料です。