死亡当日の出金は、生前と相続開始後のちょうど境目にあります。いつ・誰が・何のために・いくら使ったかの4点を説明できる形に整えることが要点です。
死亡当日の預金引き出しは、「生前の話なのか」「相続開始後の話なのか」が混ざりやすい場面です。
「亡くなった当日に預金を引き出していたけれど、これって大丈夫?」というご相談は少なくありません。
ここで大切なのは、引き出した事実だけではなく、いつ・誰が・何のために・いくら使ったかを説明できる形に整えることです。
このページでは、死亡当日の出金を相続税・遺産分割の実務でどう整理するかを、順番と典型パターンに分けてまとめます。
まず結論
死亡当日の預金出金は、「出金があった」だけで直ちに問題になるわけではありません。
実務では、死亡時点で残っていたか・誰が何のために使ったか・証拠があるかを時系列で整理します。
大切なのは、「引き出したかどうか」よりも「説明できる形になっているか」です。
死亡当日が特にややこしい理由
死亡当日は、被相続人がまだ引き出していた場面と相続人が引き出した場面が近接しやすく、記録の読み方がぶれやすいところです。
税務では死亡時点の残高や現金の有無が問題になり、遺産分割ではその後の立替や精算の話が出てきます。
そのため、死亡当日は「生前の整理」と「相続開始後の整理」のちょうど境目として扱うのが分かりやすいです。
位置づけから先に整理したい方は、シリーズ入口もご覧ください。
▶ 相続開始前後・当日の預金の整理|相続で迷いやすいお金の動きを時間の流れで整理
実務の整理はこの順番
- 通帳・入出金明細で、死亡前後の残高を確認する
- 当日の出金について、引出人・金額・使途をメモにする
- 領収書・請求書・明細など、裏付け資料を集める
- 相続税では死亡時点の財産としてどう見るかを整理する
- 遺産分割では立替精算・現金計上・相続人間の調整を決める
ポイントは、使ったなら証拠・残ったなら相続財産・説明できないなら揉めやすい、です。
実務で分かれる4つの典型パターン
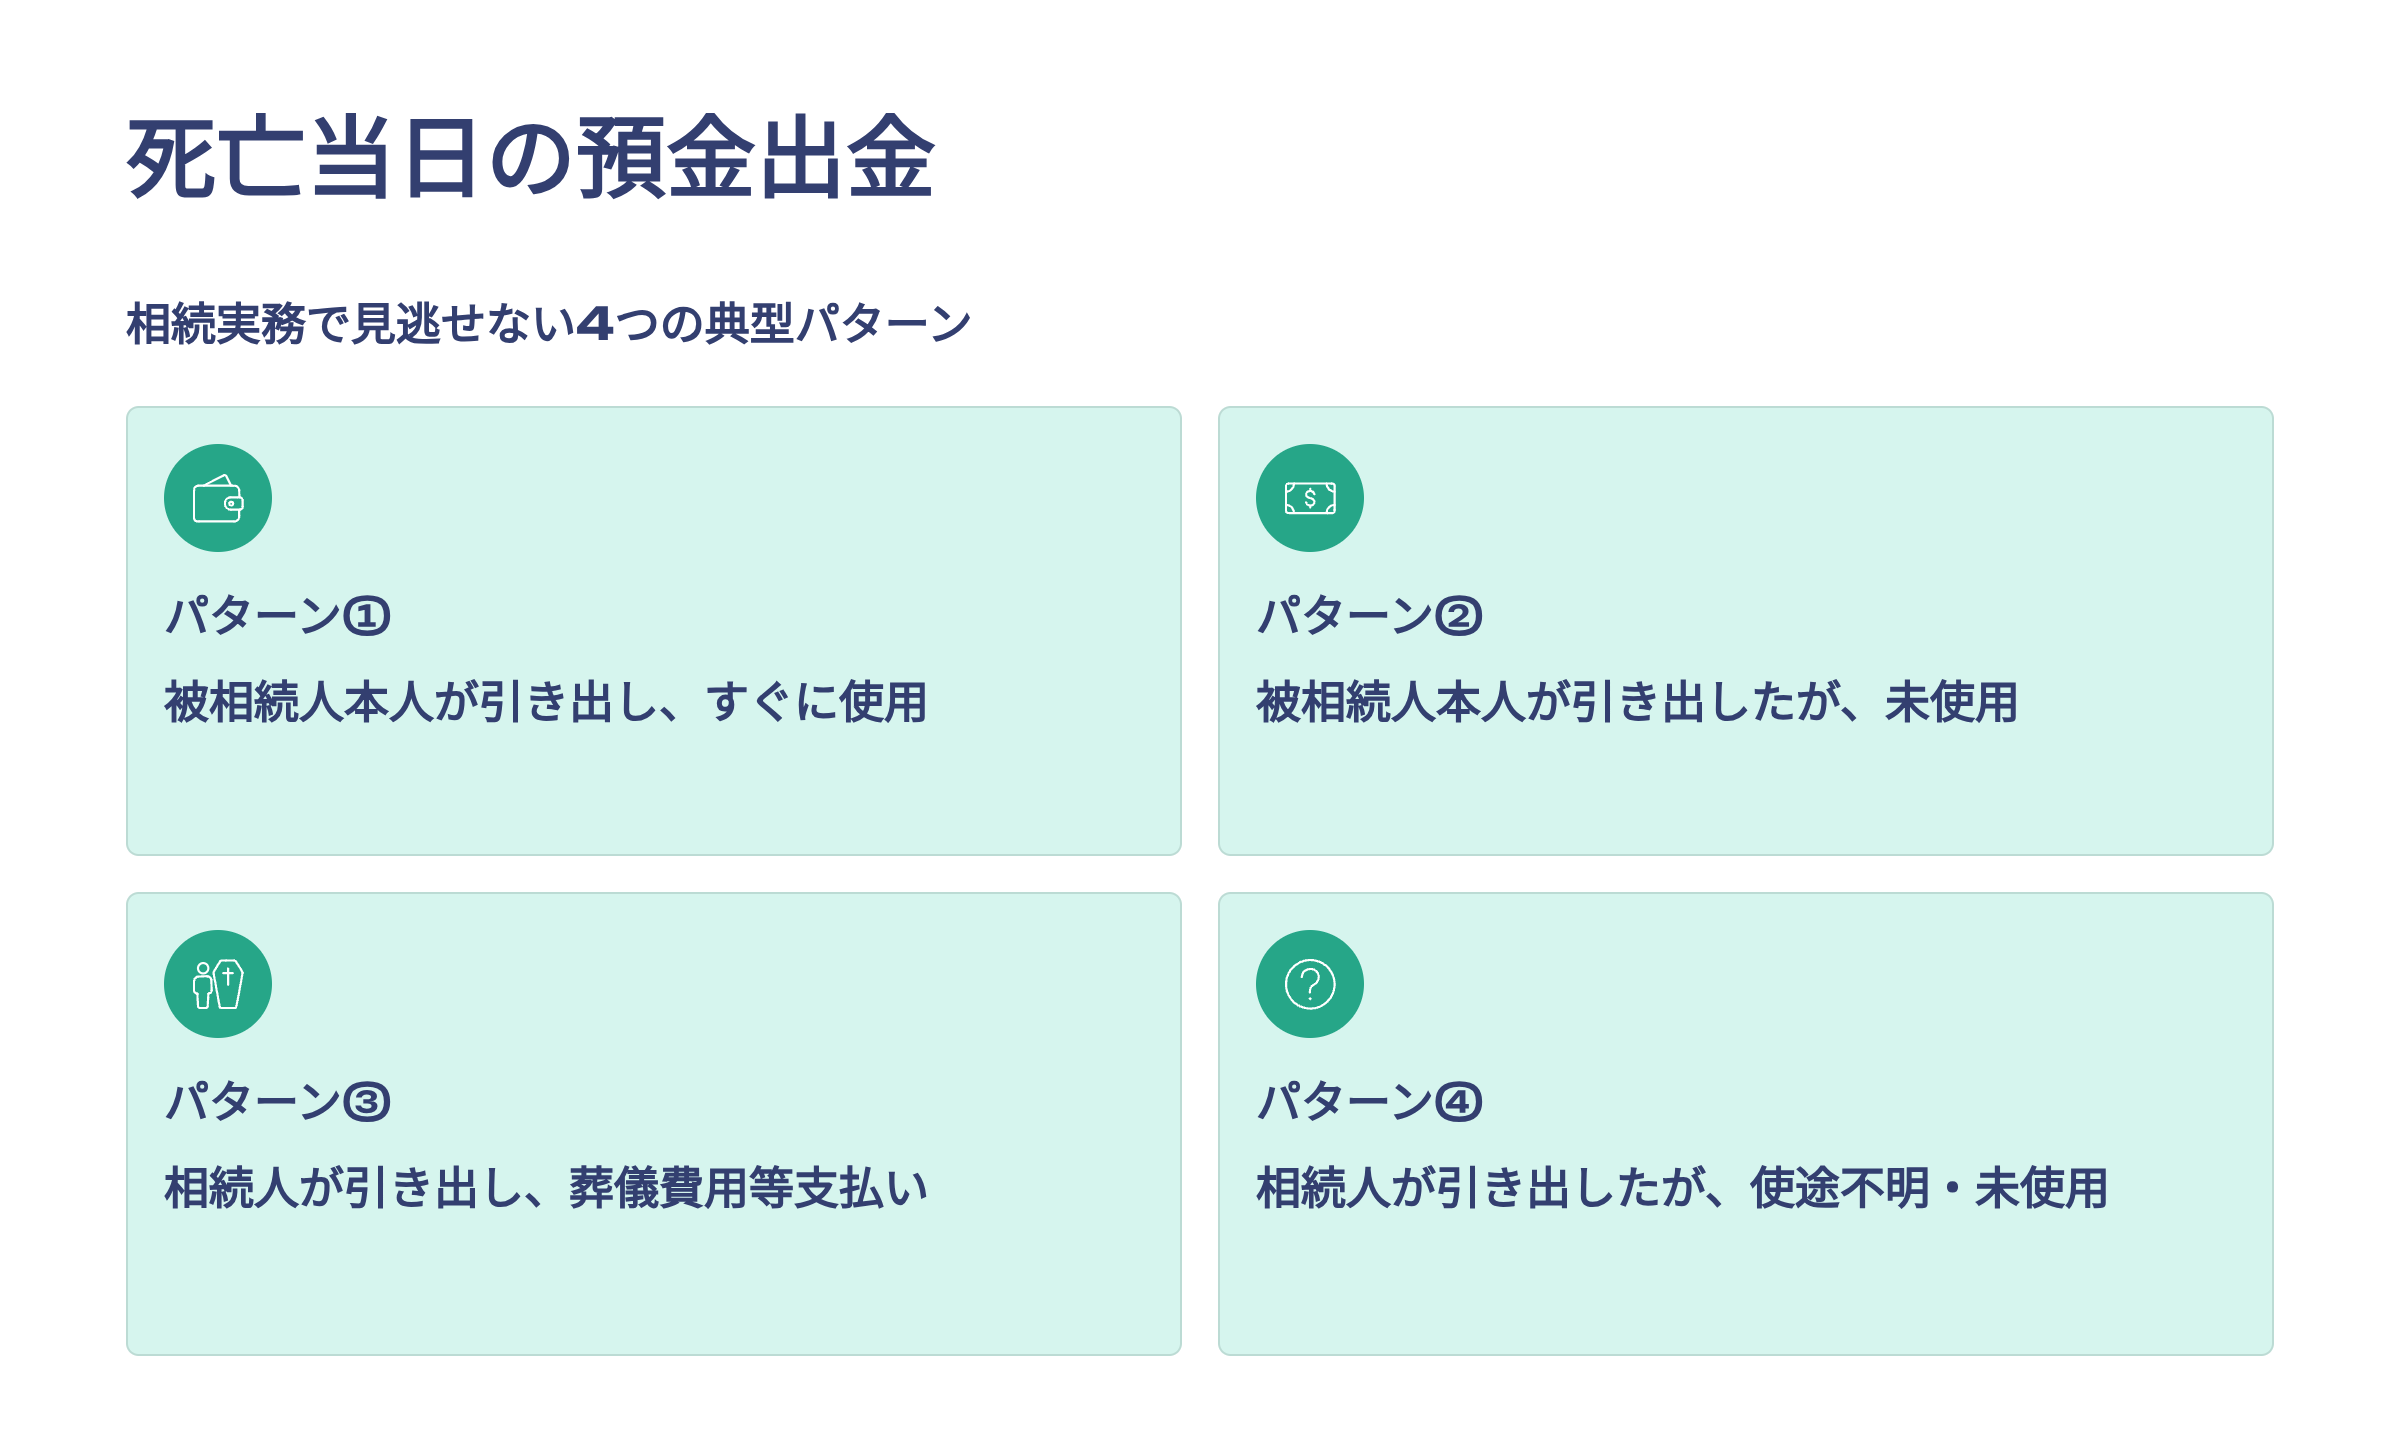
① 本人が引き出し、すぐに使った
医療費・生活費として使い切っていれば、死亡時点で残っていないため通常は相続財産に入りません。
② 本人が引き出したが、使っていなかった
自宅などに保管され死亡時点で残っているなら、手元現金として相続財産に含めます。預金か現金かは形の違いです。
③ 相続人が引き出し、葬儀費用等に使った
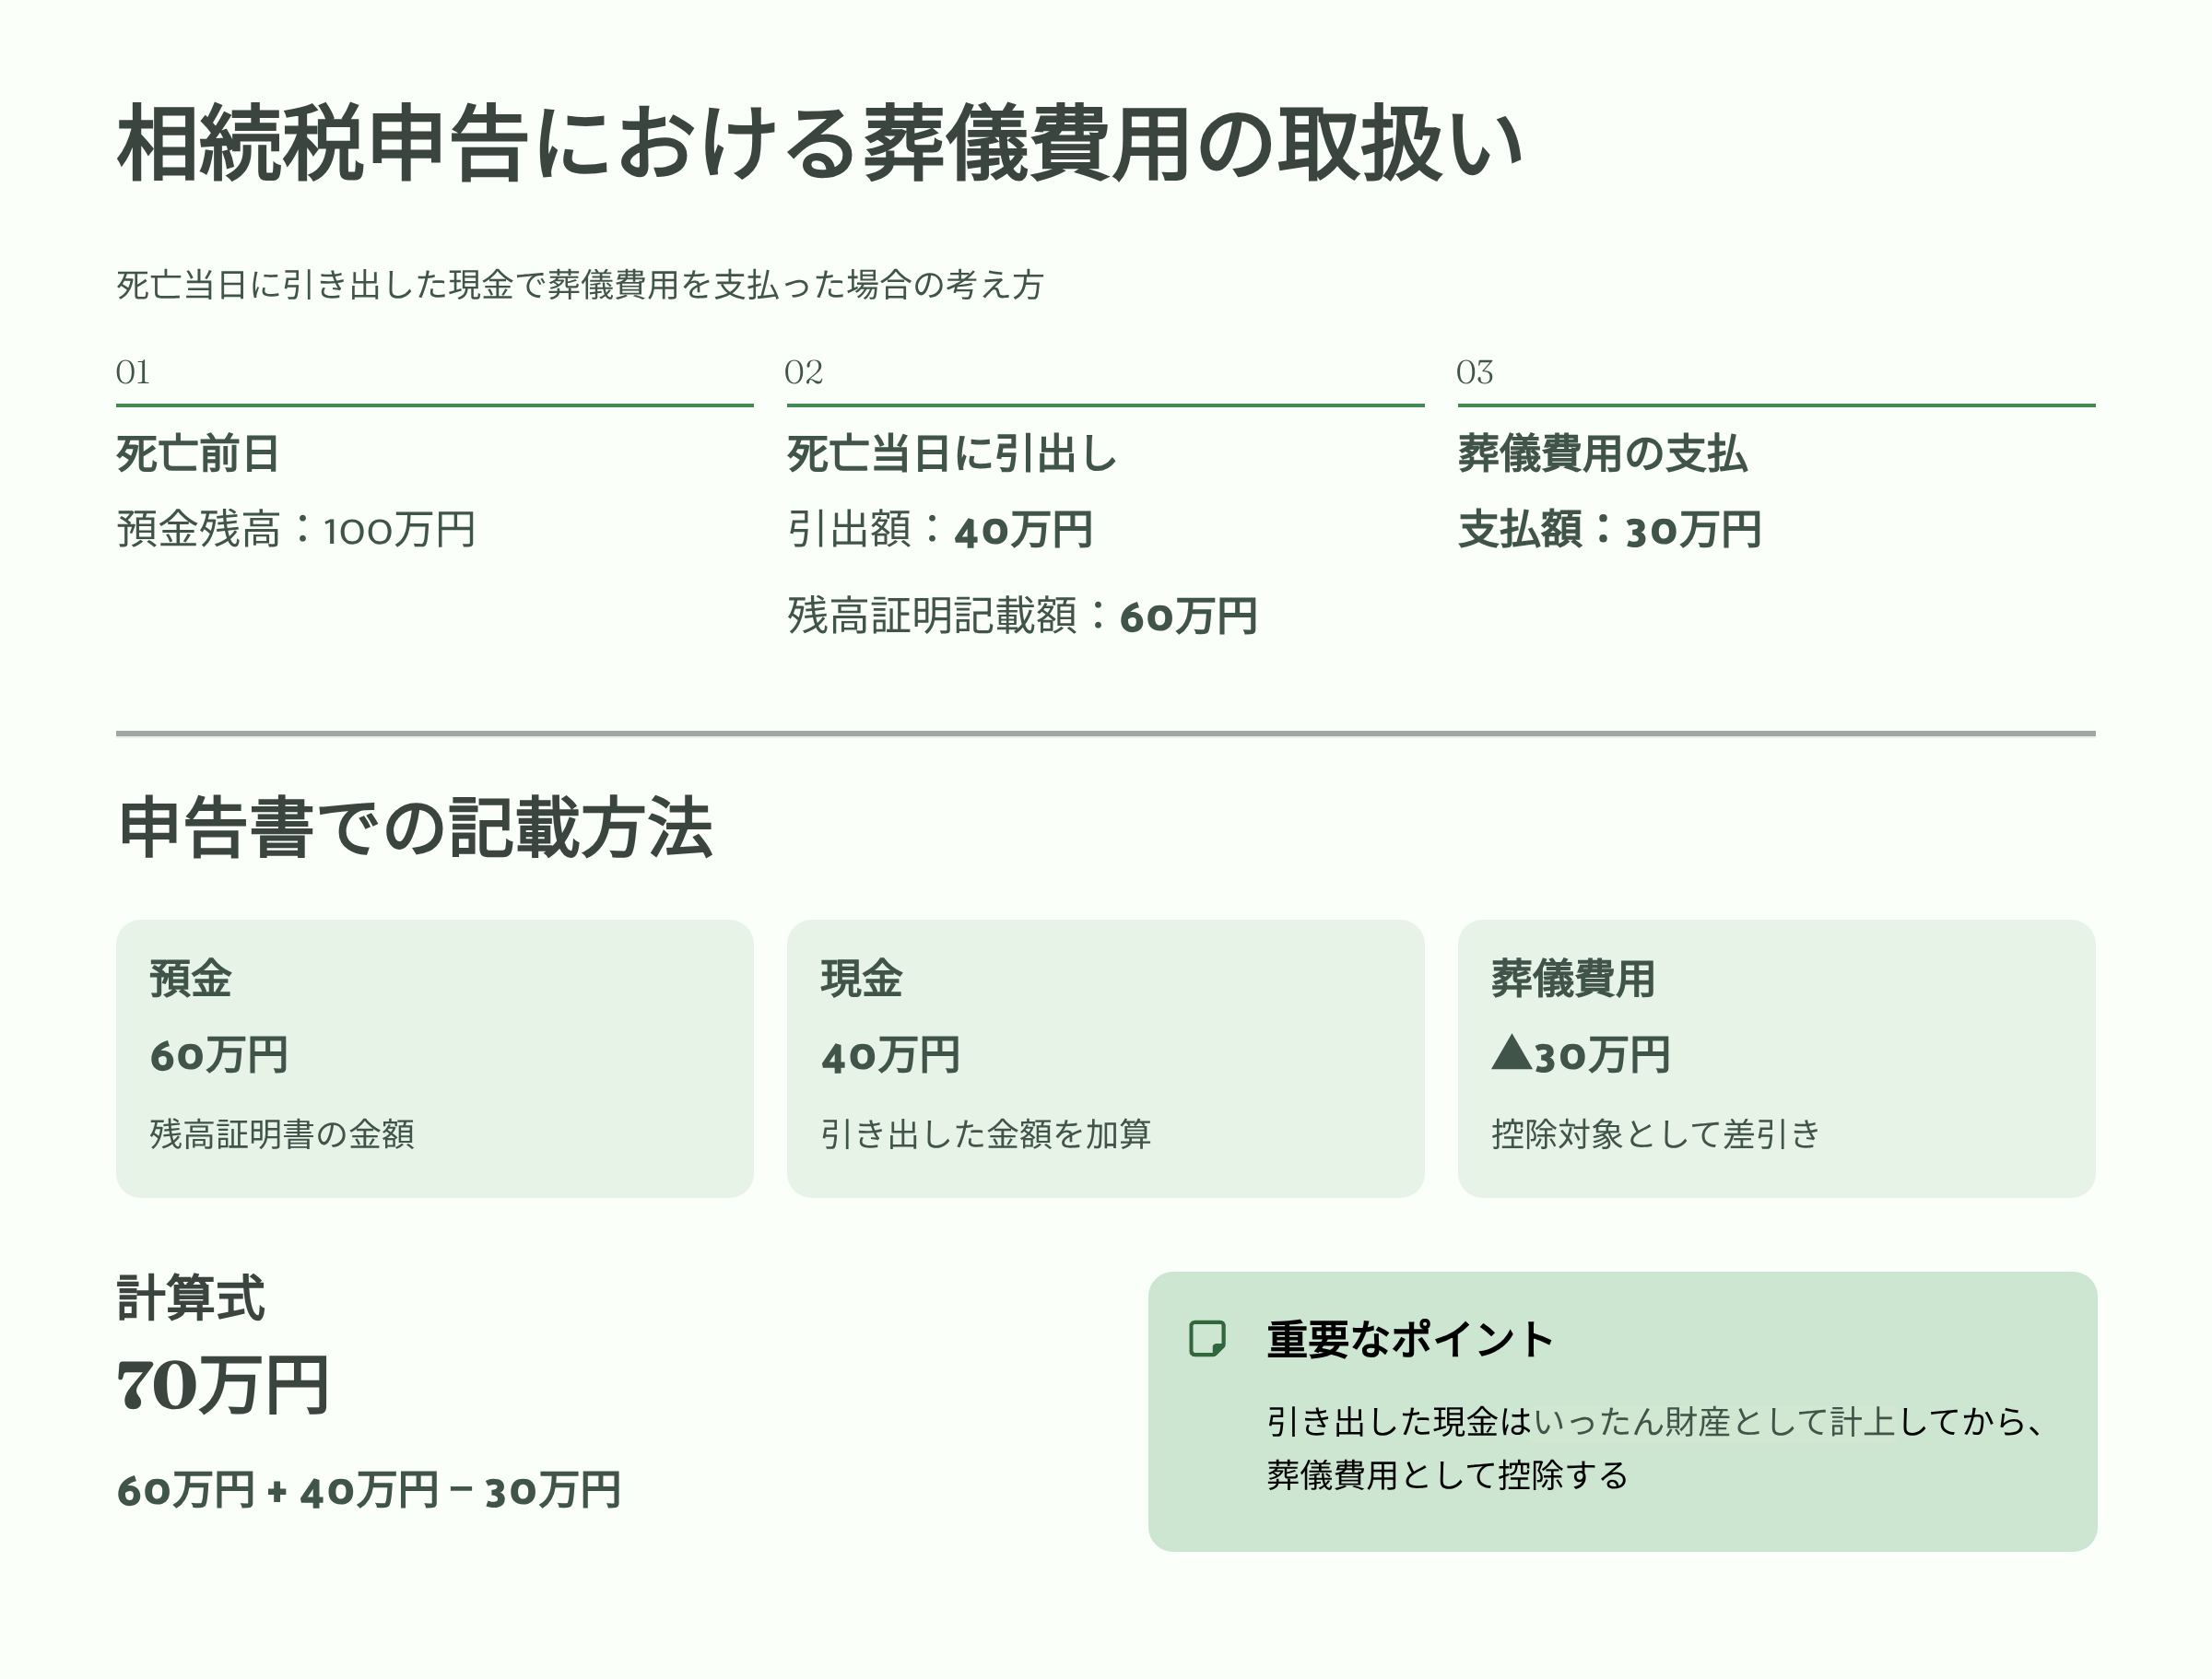
実務でよくある場面です。領収書・請求書・支払先の記録が揃っていれば、立替精算として整理できます。
④ 相続人が引き出したが、使途不明・未使用
相続財産として扱われる可能性が高く、感情的な対立にもつながりやすいです。早めの記録化・共有が重要です。
揉めないための「記録」チェック表
- いつ:出金日・支払日(死亡前後を区別)
- 誰が:引き出した人・支払った人
- いくら:出金額・支払額・残額
- 何のため:葬儀・医療・施設費・当面の費用など
- 証拠:領収書・請求書・明細・振込控え・メモ
領収書がない場合でも、支払先・日時・目的・金額をメモ化し、可能なら明細や関係者への共有で補強しておくと整理しやすくなります。
※相続税では、いったん現金として把握し、その後に葬儀費用や債務控除の検討へ進むと混乱しにくくなります。
遺産分割での整理:よくある精算の決め方
相続税とは別に、遺産分割では「勝手に引き出したのでは」と感情が先に立ちやすい場面です。
ここでも軸は、やはり時系列と使途です。
証拠が揃っている立替
遺産から立替分を精算する
未使用で残っている
手元現金として遺産に計上する
使途不明
まず説明と資料整理を優先する
実務では、「引出人が悪い」と決めるより、「説明できる形にする」ことが、余計な対立を防ぐ近道です。
そのまま使える:出金メモ(ひな形)
・出金日:__年__月__日(死亡日:__年__月__日)
・口座:__銀行__支店(口座番号:__)
・引出人:____(続柄:__)
・出金額:____円
・使途:____(例:葬儀社への内金/火葬料/病院精算 等)
・支払日:__年__月__日 支払先:____
・証拠:領収書(有/無)・明細(有/無)・補足(____)
・残額(あれば):____円(保管場所:____)
※このメモを相続人間で共有しておくだけでも、感情的な対立がかなり起きにくくなります。
まとめ
- 死亡当日の出金は、それだけで直ちに問題になるわけではない
- 「引き出したか」より「説明できる形になっているか」が大切
- 本人が引き出して使い切ったなら、通常は相続財産に入らない
- 現金が残っていれば相続財産として計上が必要
- 相続人が葬儀費用等に使ったなら、領収書・記録を揃えて立替精算へ
- 使途不明は感情的対立につながりやすい。早めに記録・共有を
- 迷ったら「記録を整える→共有する→精算方法を決める」の順で
死亡当日の出金を整理したい方へ
「誰が出したのか」「葬儀費用に使ったのか」「現金が残っているのか」――死亡当日は、少しの記録差で見え方が変わります。
状況を順番に整理したい場合は、実情を伺いながら一緒に確認していくことも可能です。
※受付時間:平日9:00–20:00/土9:00–18:00(日祝は予約制)