借金がなくても、あえて相続放棄を選ぶことがあります。独身で子のない方が亡くなり父母が相続人になる場合、含み益のある財産、父母の老後資金、将来の相続税、認知症リスクを見て「受け取らない」と判断する場面を整理します。
はじめに
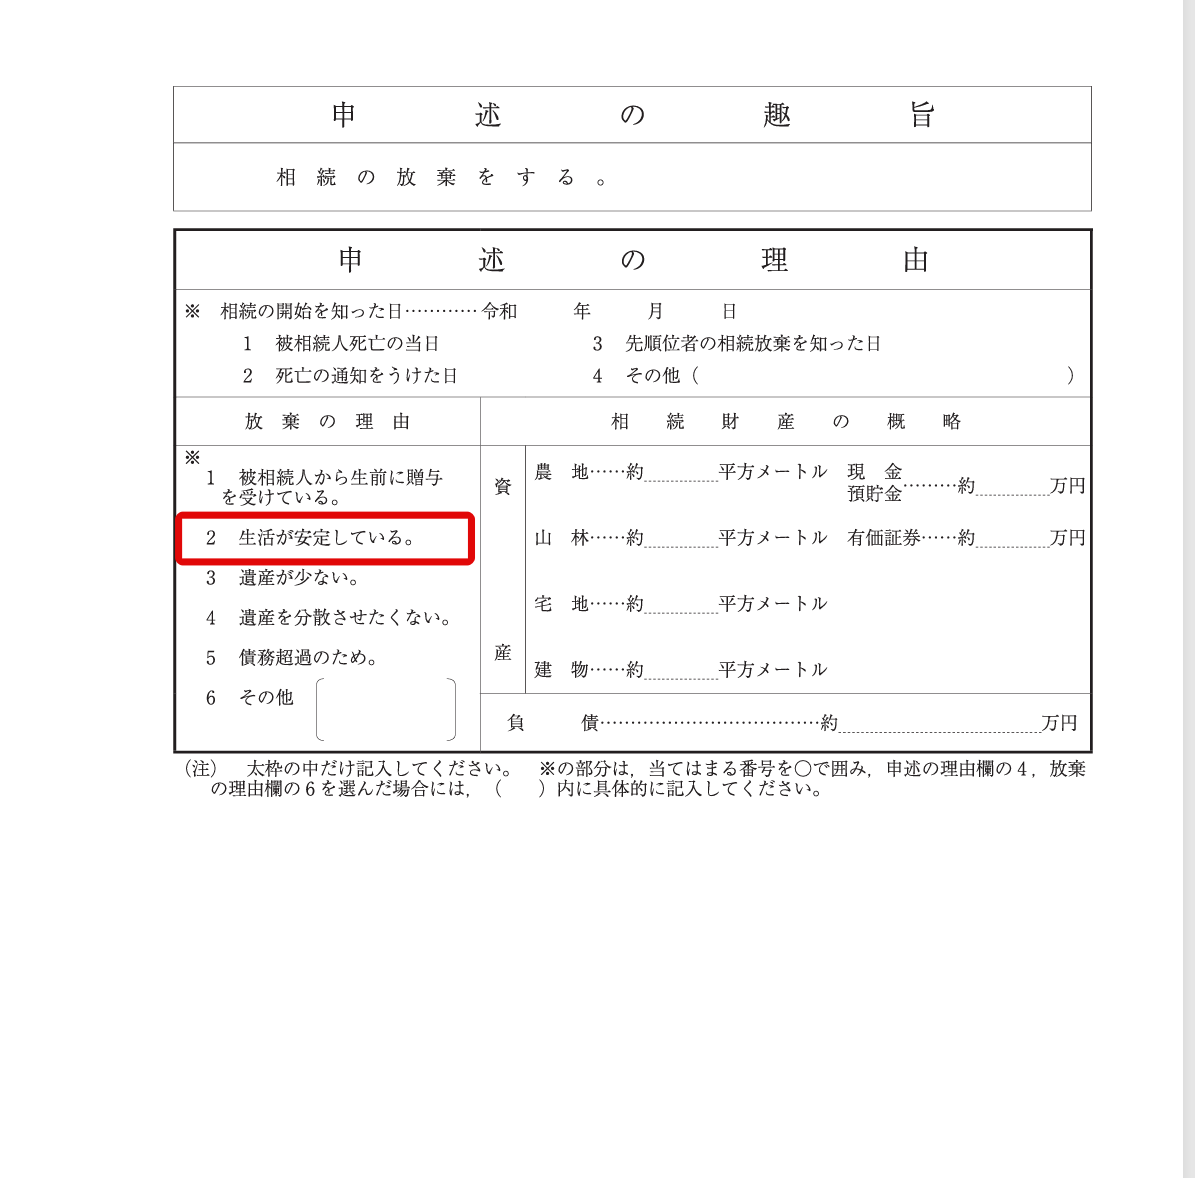
相続というと「借金が多い場合に相続放棄をする」というイメージを持たれる方が多いのではないでしょうか。確かに、債務超過(プラスの財産より借金が多い)の場合には、相続放棄が選択肢となることは一般的です。ところが、実際の実務では「プラスの財産があるにもかかわらず、あえて相続放棄をする」ケースも少なくありません。
特に被相続人が独身で子どもがいない場合、第2順位の直系尊属である父母が相続人となります。このとき、父母の状況や相続税の見通しによっては「受け取らない方が良い」という判断が働くことがあります。本記事では、その具体的な場面や注意点を司法書士の視点から解説していきます。
1. 被相続人が独身・子どもがいない場合の相続関係
民法上、相続人となる順位は次のとおりです。
- 第1順位:子(直系卑属)
- 第2順位:父母など直系尊属
- 第3順位:兄弟姉妹
つまり、独身で子どもがいない場合には、両親が健在であれば父母が相続人になります。両親ともに亡くなっていれば(祖父母等直系尊属が誰もいない場合)、その上の世代にはさかのぼらず、第3順位である兄弟姉妹が相続人になります。
ここで注目すべきは「第2順位である父母があえて相続放棄をするかどうか」という判断です。単純に財産があるかないかだけではなく、家族全体の税金や将来の生活への影響を考慮して決める必要があります。
2. 債務超過でなくても相続放棄を検討する場合
父母が相続放棄を検討すべき典型的な場面を挙げてみましょう。
(1)含み益がある財産がある場合
不動産や有価証券に「含み益」があると、売却時に多額の現金が発生します。結果として父母の資産が増え、老後の資産状況や税金に影響を及ぼす可能性があります。
(2)時価が税法上の評価より低い場合
税法上の評価額よりも実際の市場価格が低い場合、税金の負担ばかりが大きくなることがあります。このようなときには相続放棄を検討する余地があります。
(3)父母の老後資金が十分にある場合
生活に必要な資金がすでに確保されているなら、無理に相続を受ける必要はありません。むしろ将来の相続税増加や手続きの煩雑化を避けるため、放棄を選ぶことがあります。
(4)将来の相続税への影響
子からの相続により資産規模が増えると、父母の死亡時に相続税が発生する可能性が高まります。税率が上がるケースもあり、結果的に家族全体の税負担が増えることもあります。
(5)認知症リスク
高齢の父母が相続した財産を管理するのは負担が大きいものです。認知症を発症すると成年後見制度を利用する必要が出てきます。こうした管理リスクを避けるため、放棄を選ぶ判断もあります。
(6)兄弟姉妹の事情
父母が相続放棄をすると、兄弟姉妹が相続人となります。賃貸住まいの兄弟姉妹が被相続人の自宅を相続すれば、小規模宅地等の特例を活用でき、相続税の大幅な軽減につながる場合があります。
3. 相続放棄を検討する際の注意点
(1)相次相続控除の可能性
父母が子の財産を相続した後、10年以内に亡くなった場合、「相次相続控除」によって税金が軽減される場合があります。相続放棄が必ずしも有利とは限らないのです。
(2)兄弟姉妹相続の場合の2割加算
兄弟姉妹が相続する場合、相続税額が2割加算されます。税負担が重くなる点を考慮する必要があります。
(3)生命保険・死亡退職金の非課税枠が使えない
相続税には、生命保険金や死亡退職金について「非課税枠」が用意されています。
ただし、この非課税枠は相続人が受け取る(取得する)ことが前提です。
そのため、相続放棄をすると、相続人として扱われなくなる関係で、生命保険金・死亡退職金の非課税枠を使えない可能性が出てきます。
借金の回避だけでなく、税金面のメリットがどう動くかも含めて検討しておくと安心です。
※受取人が誰か、保険契約の形、相続人の構成によって結論が変わることもあるため、個別に確認が必要です。
4. 総合的な判断が必要
父母が相続放棄をするかどうかは、単純に財産のプラス・マイナスだけでは決まりません。
- 税金面(相続税・控除の有無)
- 手続きや財産管理の負担(体調・認知症リスク)
- 子を先に亡くした精神的負担
- 兄弟姉妹間の人間関係
こうした要素を総合的に考慮し、家族にとって最適な選択をすることが重要です。
5. 専門家との連携の重要性
相続放棄には税理士との連携が欠かせません。ただし、相続放棄は家庭裁判所への申述手続きであり、司法書士が関与する分野です。税理士主導ではなく、司法書士と税理士がそれぞれの専門性を活かし連携することで、より適切な判断が可能となります。
まとめ
被相続人が独身で子どもがいない場合、父母が相続人になります。その際、プラスの財産があっても相続放棄が有利となるケースは存在します。含み益や評価額の問題、老後資金の有無、将来の相続税見通し、認知症リスク、兄弟姉妹の事情などを踏まえて検討する必要があります。
相続放棄の判断は家族全体の状況を総合的に考えることが不可欠です。司法書士としては、相続放棄を単なる「借金対策」としてではなく、家族の人生設計や税理と連携して税務の観点も含めたトータルアドバイスを行う力が求められています。