認知症対策でよく比べられるのが、任意後見と家族信託です。
どちらも「将来に備える仕組み」ですが、役割は同じではありません。
本人を支える制度として考えるのか、財産管理を止まりにくくする仕組みとして考えるのかで、向き不向きが分かれます。
この記事では、任意後見と家族信託の違いをやさしく整理し、どんな場面で使い分けるのか、さらに併用という考え方まで含めてまとめます。
※この記事は、「どちらが優れているか」を決めるためではなく、役割の違いを整理するための案内ページです。
目次
- 結論:任意後見と家族信託は「役割」が違います
- まず前提:どちらも「認知症になる前」の備えです
- 任意後見とは
- 家族信託とは
- 違いをざっくり比較すると
- 任意後見が向きやすい場面
- 家族信託が向きやすい場面
- 併用が向く場面もあります
- まとめ:制度名より、「何を止めたくないか」から考えます
1.結論:任意後見と家族信託は「役割」が違います
任意後見と家族信託は、どちらも認知症に備える方法としてよく話題になります。
ただ、似て見えても、考え方の軸がかなり違います。
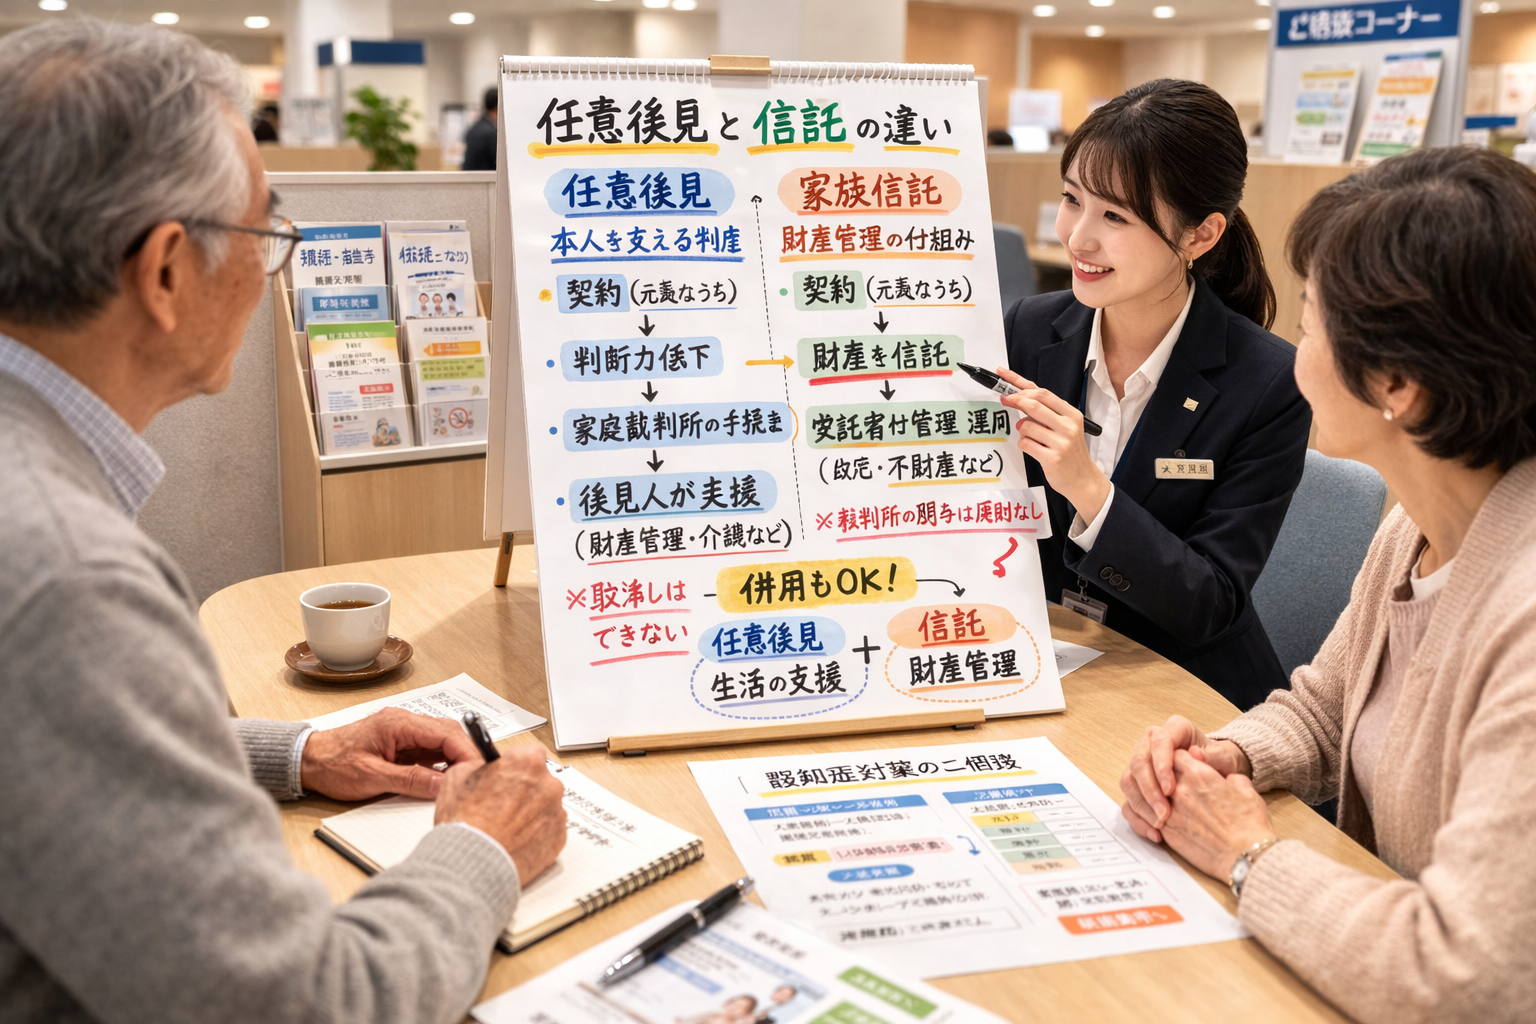
任意後見:将来、判断能力が落ちたときに、本人を支える人を決めておく制度
家族信託:将来、財産管理が止まりにくいように、先に管理の流れを作っておく仕組み
つまり、任意後見は本人保護に軸足があり、家族信託は財産管理の流れづくりに強みがあります。
2.まず前提:どちらも「認知症になる前」の備えです
任意後見も家族信託も、基本的にはまだ判断能力があるうちに準備しておくものです。
すでに判断能力が大きく低下した後では、新たに自由に設計することは難しくなります。
ここが大事です
・任意後見は、将来に備えて契約しておくもの
・家族信託も、将来に備えて先に設計しておくもの
・すでに判断能力が不十分になった後は、現実には成年後見が中心になる場面が多くなります
3.任意後見とは
任意後見は、まだ判断能力があるうちに、将来の支援者を公正証書で決めておく制度です。
本人の判断能力が低下した後、家庭裁判所で任意後見監督人が選ばれると、契約が動き出します。
任意後見のイメージ
- 本人の生活や財産管理を支える
- 介護や施設入所も含めて見守る視点を持ちやすい
- 家庭裁判所の関与が入る
- 本人保護の仕組みとして安心感がある
任意後見では「代理権目録」で、頼めることを具体的に決めます
任意後見は、「将来のことをまとめて全部任せる」仕組みではありません。
公正証書で契約するときに、どこまでを代理してもらうのかを、代理権目録で具体的に決めます。
たとえば、預貯金や不動産の管理、生活費の支払い、介護契約、施設入所契約、住居の管理、行政手続などを入れる形です。
つまり任意後見は、本人保護の考え方を土台にしつつ、将来どんな実務を頼むのかを細かく設計する制度です。
代理権目録の内容例
- 不動産・預貯金などの管理や処分
- 金融機関・証券会社・保険会社との取引
- 生活費の支払い、定期収入の受領
- 税金の申告・納付、年金や保険の手続
- 介護契約、施設入所契約、医療契約
- 住居の管理、修繕、行政手続
※実際の代理権目録は、財産の内容や生活状況、ご本人が将来頼みたいことに応じて調整します。
ここは特に大事です:
任意後見人には、成年後見人のような取消権はありません。
つまり、本人がした行為について、あとから広く「取り消す」ことで守る制度ではなく、あらかじめ決めた代理権の範囲で支える制度です。
任意後見は、財産だけでなく、本人の暮らし全体をどう支えるかに軸足がある制度です。
その一方で、成年後見のような取消権で広く守る制度ではないため、何を代理してもらうかを事前に丁寧に決めておくことがとても大切です。
4.家族信託とは
家族信託は、財産を持つ人が、まだ元気なうちに、特定の財産の管理や処分を家族に託す仕組みです。
自宅や賃貸不動産、一定の金融資産など、将来止まると困る財産について、先に管理の流れを作っておくイメージです。
家族信託のイメージ
- 対象財産を決めて設計する
- 将来の管理・修繕・売却などが止まりにくくなる場面がある
- 財産管理の流れを前もって作っておく
- 本人保護全体の制度というより、財産管理に強みがある
5.違いをざっくり比較すると
| 項目 | 任意後見 | 家族信託 |
|---|---|---|
| 中心テーマ | 本人保護・生活支援 | 財産管理・承継の流れ |
| 向いている場面 | 生活全体を支えたいとき | 特定の財産を止めたくないとき |
| 裁判所の関与 | あり | 通常はなし |
| 考え方の軸 | 本人をどう支えるか | 財産をどう動かしやすくするか |
6.任意後見が向きやすい場面
- 介護や施設入所も含めて支援を考えたい
- 財産管理だけでなく、暮らし全体の見守りが必要
- 裁判所の関与がある方が安心
- 特定の財産だけでなく、全体を支える設計にしたい
なお、任意後見は成年後見のような取消権で広く守る制度ではないため、何を代理してもらうかを事前に丁寧に決めておくことがとても大切です。
7.家族信託が向きやすい場面
- 自宅を将来売る可能性がある
- 賃貸や修繕など、継続管理が必要
- 判断能力低下で手続きが止まるのを避けたい
- 財産ごとに流れを決めておきたい
ただし、家族信託は万能ではありません。
本人保護全体の制度というより、対象財産をどう管理・承継するかに向いている仕組みです。
8.併用が向く場面もあります
実際には、財産管理は家族信託で止まりにくくし、本人保護は任意後見で支えるという発想が合う場面もあります。
併用が考えやすい例
・自宅や不動産の管理は止めたくない
・一方で、本人の生活や介護の支えも必要
・不動産だけでなく、暮らし全体も見ておきたい
9.まとめ:制度名より、「何を止めたくないか」から考えます
任意後見と家族信託は、似ているようで役割が違います。
最初に
- 本人の生活全体を支えたいのか
- 自宅や不動産を止めたくないのか
- 両方を見ておきたいのか
を整理すると、選び方が見えやすくなります。
任意後見と家族信託の違いは、全体の中で見るとさらに分かりやすくなります。自宅の場面や、認知症対策全体の流れもあわせて見ておくと、位置づけが整理しやすくなります。
認知症対策は、「どの制度が一番いいか」を先に決めるより、今の段階で何を止めたくないかを整理することが大切です。
迷うところがあれば、任意後見・家族信託・遺言も含めて全体を一緒に整理します。